
HDヒュンダイ・ロボティクス、ヒューマノイドAIをコボット製品ラインに導入
HDヒュンダイ・ロボティクスのCTOによると、同社のヒューマノイドプロトタイプ向けに開発されたフィジカルAIは、同社のHDC協働ロボットに再設計される予定であり、同社は2030年までに韓国の高可搬重量コボット市場の半数以上を占めることを目標としている。

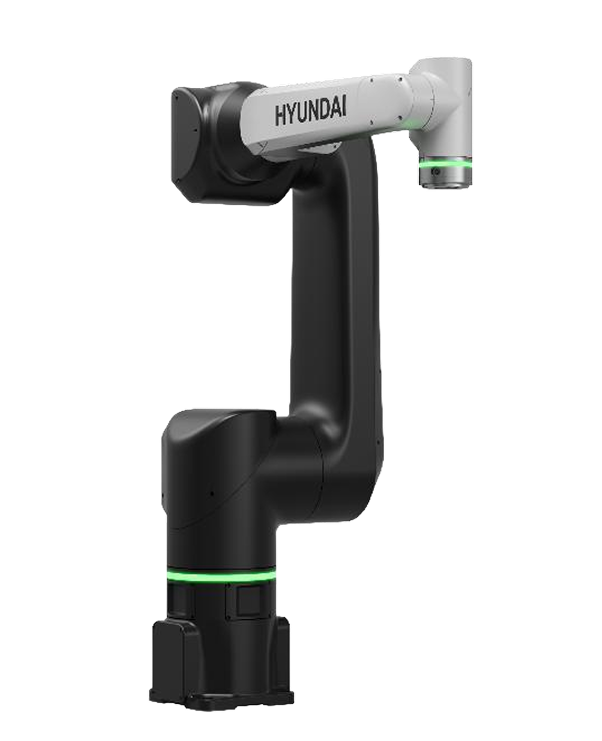
韓国のHDヒュンダイ・グループの産業オートメーション部門であり、同国でより知名度の高いヒュンダイ・モーター・グループとは別の企業であるHDヒュンダイ・ロボティクスは、同社のヒューマノイドロボット開発プログラムは、すでに販売している協働ロボットや産業用ロボットに技術を還元することを目的としていると述べた。 日曜日に公開された書面インタビューで、最高技術責任者(CTO)兼研究部門責任者のアン・ソンファン氏は、同社のプロトタイプ段階にあるヒューマノイドロボットは、単独の製品というよりは、HDCの協働ロボット(コボット)ラインナップやより大型の産業用ロボットアームに再設計されるための、物理的AIの実証の場であると述べた。
この位置づけは、低価格な中国製代替品が相次ぐ中、韓国の協働ロボットを評価する購入者にとって重要な意味を持つ。 アン氏の主張によれば、ヒューマノイド開発プログラムは、タスク認識、環境知覚、精密操作、力・触覚制御、タスク計画という5つの具体的な能力を生み出すことで、その研究開発コストを正当化する。これらの能力は、今後何年も量産出荷されないロボットの中に閉じ込められるのではなく、工場がすでに購入している機械に直接転用されるからだ。
ヒューマノイドがコボットラインの部品サプライヤーとなる
HDヒュンダイ・ロボティクスは、ヒュンダイ重工業が数十年にわたり運営してきた産業用ロボット部門を前身とし、2020年に独立した企業としてスピンオフされ、韓国・大邱近郊の達城郡に本社を置いている。 同社の事業基盤は完全に産業用分野にあり、造船所、自動車工場、重工業向けの溶接用および資材運搬用アームを扱っている。この分野では、従来、ソフトウェアの高度さよりも、可搬重量や信頼性で競争してきた。
2026年後半に発売された同社の新型協働ロボットシリーズ「HDC」こそが、アン氏によれば、ヒューマノイド技術が最初に反映された製品である。 同シリーズの最上位モデルである「HDC50-17」は、50キログラムの可搬重量と1,700ミリメートルのリーチを備えており、完全な安全柵を設置せずにコボットが扱うことを求められる最も重いワークピースを対象としている。
このロボットは、HD Hyundai Roboticsが開発したレーダーベースの組み込み型安全ソフトウェア「SafeSpace 2.0」を搭載しており、作業員がロボットのアームの動作範囲内に侵入した際に、ケージで囲まれた作業スペースを設けることなく、アームの速度を落とすか停止させることができます。 アン氏は、このヒューマノイドの精密操作および力・触覚制御に関する研究を、次世代の安全動作の源泉であると説明し、単に親会社が同じであるという偶然から生まれた別の研究分野ではないと述べた。同社はまた、「Robot-Defined自律工場プラットフォーム」と呼ばれるものを構築中であり、各ロボットクラスを独立した自動化の「島」として扱うのではなく、単一のソフトウェア層から産業用ロボットアーム、コボット、ヒューマノイドを運用することを目的としている。 これと連動するデータ・フライホイール・システムは、産業用ロボットやコボットの群から収集された製造現場のデータをヒューマノイドのトレーニングデータに変換し、最終的には能力の向上分を逆方向にフィードバックすることを目的としている。 この閉ループが説明どおりに機能するかどうかは、HDヒュンダイ・ロボティクスがまだ開示していないデータ量次第だが、このアーキテクチャ自体は、3つのロボットカテゴリーごとに3つの別々の制御スタックを維持することを避けようとしている同社の姿勢を示している。
アン氏が言及したヒューマノイドプログラムは、単なる構想段階のサイドプロジェクトではない。 HDヒュンダイ・ロボティクスとその姉妹会社であるHDコリア・シップビルディング&オフショア・エンジニアリングは、ヒューマノイド開発企業のペルソナAIおよび統合企業のヴァジル・カンパニーと、造船所作業用の溶接ヒューマノイドを構築するための合意書に署名した。プロトタイプの完成は2026年末を目標としており、実地試験と商用展開は2027年に予定されている。 この提携において、Persona AIがヒューマノイドのハードウェアと制御ソフトウェアを開発し、HDヒュンダイ・ロボティクスは溶接経路のAIトレーニングデータと性能検証を提供する。アン氏によれば、こうしたタスク特化型の操作および力制御データは、HDCのコボット製品ラインにも組み込まれる予定である。 造船所が有用な実証の場となるのは、溶接には精密な操作と力フィードバックが必要であり、これらは現在の産業用コボットが苦手としている分野だからである。
だからこそ、同社はこのヒューマノイドを、近い将来単独で販売する製品としてではなく、既存の製品ラインのためのデータ生成資産として位置付けている。韓国の3大財閥、それぞれ異なるコボット戦略
HDヒュンダイ・ロボティクスは、単一の戦線だけで協働ロボットのシェア争いを繰り広げているわけではない。韓国を代表する3大産業コングロマリットは、それぞれ異なる戦略で協働ロボット市場に参入しており、国内の業界メディアはこの競争を「3社による協働ロボット争い」と呼んでいる。 ハンファ・ロボティクスは、幅広いモデルラインナップによる運用上の柔軟性を武器に競争を展開している。韓国国内の協働ロボット分野ですでに市場シェア1位を占める斗山ロボティクスは、単なるハードウェアベンダーではなく、AI駆動型のロボットソリューションプロバイダーとして自らの位置づけを再定義している。 対照的に、HDヒュンダイ・ロボティクスは、韓国の産業用ロボット市場全体では現リーダーであるが、協働ロボット分野への参入は比較的遅く、すべての重量クラスで競争するのではなく、HDC50-17が位置づけられる高可搬重量領域に特化することを選択した。
この専門化戦略は現在、新たな資金によって支えられている。HDヒュンダイ・ロボティクスは今年初め、AI搭載ロボットの開発資金として1億4,430万米ドルを調達した。アン氏のインタビューによると、この資金はヒューマノイド開発プログラムと、HDCシリーズ向けに計画されている物理的なAIアップグレードの両方に同時に充てられているようだ。 購入者にとって、この国内3社による競争は、個々の企業のマーケティングとは無関係に有用なシグナルとなる。 資金力のある3つのコングロマリットが、およそ18ヶ月というほぼ同じ期間内に同じ製品カテゴリーに参入する場合、それは通常、製造自動化に対する根本的な需要が実在することを意味しており、特定のベンダーが、本来存在しない市場を創り出したわけではない。
中国からの価格競争を真っ向から狙った市場シェア目標
技術共有の提案の背後にある商業的な利害関係は具体的だ。HDヒュンダイ・ロボティクス
同社は取材に対し、HDCシリーズについて30社以上の見込み顧客と供給交渉を行っており、2027年までに年間100台以上の供給を目標としているほか、2030年までに韓国国内の高可搬量協働ロボット市場の過半数を占めることを長期的な目標として掲げていると述べた。 同社は、この高可搬量セグメントが年間20%以上の成長を遂げていると見込んでおり、その原動力となっているのは、作業ごとに別々の機械を購入するのではなく、繊細な組立作業と重量物の搬送の両方が可能な単一のアームを求める工場である。アン氏は、同社が価格競争でそのシェアを獲得するつもりはないと明言した。同氏は、安全性能、精度、サービスの迅速性を、いわゆる低コストの中国系競合他社に対するHDヒュンダイ・ロボティクスの差別化要因として位置づけ、産業用ロボットの購入者が評価すべきはロボット本体の定価ではなく、総所有コストであると主張した。 これは、自動車用アームからヒューマノイドに至るまで、あらゆるカテゴリーで中国の価格競争に直面している老舗ロボットメーカーからよく聞かれる主張であり、HDヒュンダイ・ロボティクスを、過去2年間にわたり日本や欧州の既存企業がとってきたのと同じ守勢的な立場に追いやっている。 同社自身のデータはこの主張に一定の説得力を与えている。同社によれば、同じ作業を行う檻付きの産業用アームを、フェンスのないHDCコボットに置き換えることで、必要な工場床面積を30~40%削減できるという。このコスト削減効果は、施設の賃貸期間を通じて累積していくものであり、初期価格の比較だけでは捉えきれないメリットである。
この主張を検討する購入者は、独立したベンチマークによる検証がされていない点に留意すべきである。 HDヒュンダイ・ロボティクスは、SafeSpace 2.0のレーダーベースの検知機能を、中国のコボットベンダーが提供する安全システムと比較した第三者機関によるテストデータを公表しておらず、2027年の100台という供給目標は、すでに協議中の30社以上の顧客を超えた確定受注ではなく、同社の予測に過ぎない。 HDC50-17または中国製コボットのいずれかを評価している調達チームは、
同等の代替案であっても、グリーンフィールド工場と改修工事では床面積の削減効果が大きく異なるため、独自の安全認証試験と、その施設の具体的なレイアウトを反映した総コストモデルが依然として必要となります。1つのソフトウェアスタック、あらゆるロボットクラスに対応
「Robot-Defined自律工場」プラットフォームは、HDヒュンダイ・ロボティクスの戦略の中でも、当面のコボット更新サイクルを最も大きく超えて展開される部分である。 単一の制御およびデータ層が、産業用ロボットアーム、コボット、ヒューマノイドを真に相互に交換可能に操作できるのであれば、同社は、メーカー各社が各カテゴリーで最高のポイントソリューションを購入するのではなく、その相互運用性を提供するベンダーを中心にロボットの購入を統合するようになると見込んでいる。 これは、ボストン・ダイナミクス、フィギュア、およびいくつかの中国の人型ロボットメーカーが、独自の工場用ソフトウェアレイヤーを通じて行っているのと同じ賭けであり、HDヒュンダイ・ロボティクスは、人型ロボットを主軸とするスタートアップの多くが欠いている、既存の産業用ロボットの導入基盤を武器に、この競争に参入する。
この戦略の短期的な試金石となるのは、ヒューマノイドそのものではない。アン氏によれば、ヒューマノイドは依然としてプロトタイプ段階にあり、出荷日は未定だ。真の試金石となるのは、同氏がヒューマノイド開発プログラムの成果として挙げている安全性、 精度、データ共有の向上が、今後1~2回の製品サイクルにおいてHDC製品ラインで実際に測定可能なアップグレードとして現れるかどうか、そして現在供給交渉中の30社以上の顧客が、契約締結に至り、同社が2027年の目標である100台の生産に実質的に近づくかどうかが鍵となる。 企業がすでに販売している製品に決して反映されない物理的なAI研究プログラムはコストセンターに過ぎないが、予測可能なペースでそれらの製品を目に見えて改善するプログラムこそが、HDヒュンダイ・ロボティクスが現時点では市場に「信じる」よう求めている主張である。
本分析は、掲載日時点での企業の発表および公開市場での動向を総合したものであり、投資、財務、または専門的な助言として解釈されるべきではありません。本分析は、
あくまで一般的な情報提供を目的としています。ヒーロー画像のクレジット:HD Hyundai Robotics。












