
Android的创始人正在东京开发一个机器人操作系统
Android联合创始人、谷歌机器人部门前负责人安迪·鲁宾(Andy Rubin)在7月29日发表的《日经亚洲》专访中证实,其位于东京的初创公司Genki Robotics将在2026年底前推出首款产品。 该公司正在为类人机器人开发一个开放式操作系统,并配套一个开发者可在此销售可下载行为程序的市场。Genki今年早些时候在A轮融资中筹集了约5000万美元,估值接近10亿美元。这一战略与Android在智能手机领域占据主导地位所采用的横向平台模式如出一辙。
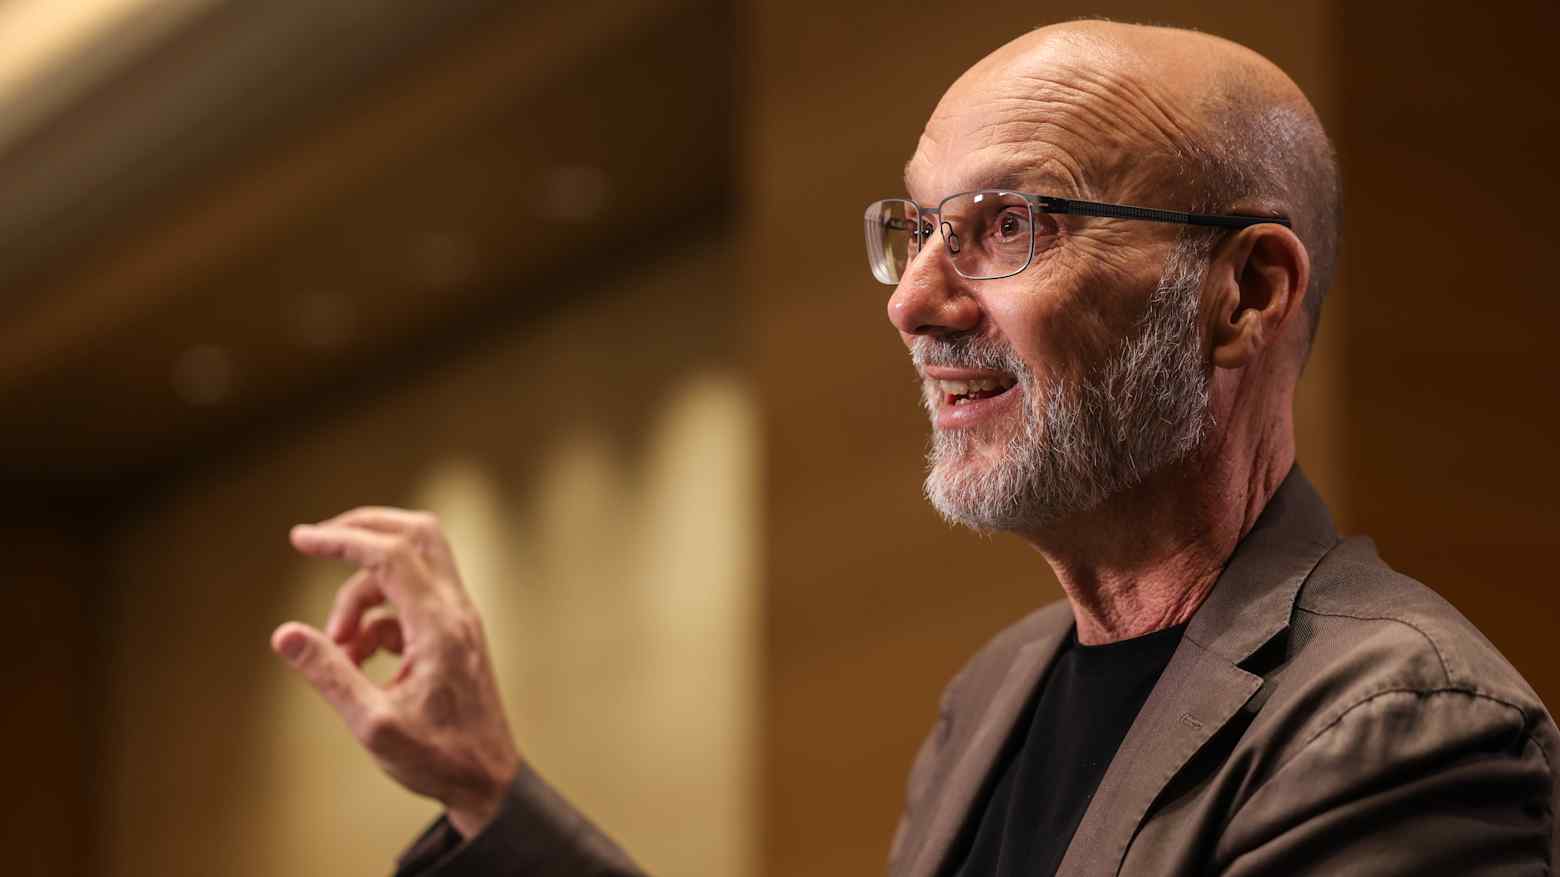
安迪·鲁宾希望在机器人领域重现他在智能手机领域取得的成就。这位曾参与创建Android系统、于2013年主导谷歌机器人业务收购,并随后创立硬件初创公司Essential和风投公司Playground Global的创始人,自2025年底以来一直在东京默默打造一家类人机器人公司。 在7月29日发表的《日经亚洲》专访中,鲁宾证实,Genki Robotics将在今年年底前推出首款产品,并开通一个用于机器人行为的开发者市场。
这一计划直截了当。鲁宾打算构建一个横向软件层,它介于人形机器人硬件与人们希望机器人执行的任务之间。开发者将编写行为程序,将其打包,并通过一个类似移动应用商店的平台进行销售。用户下载这些功能的方式,就像智能手机用户下载应用程序一样。机器人本身将变成一个平台,而非成品。
将Android模式应用于实体机器
鲁宾的过往成就让人无法避免这种类比。Android 于 2008 年作为开源移动操作系统推出。五年内,其运行设备数量便突破了 10 亿台。其核心洞见在于:没有任何一家公司能够编写出全球手机用户所需的所有软件。 开放生态系统通过将开发工作分散给数百万第三方来解决了这一问题,而谷歌则在平台层获取了价值。
Genki正试图在机器人领域采用相同的架构。该公司既设计硬件,也开发基础软件栈,但计划将行为层向外部贡献者开放。在7月22日《日经》日本版的一篇相关报道中,鲁宾直接阐述了这一愿景:客户将像购买智能手机应用一样购买并下载机器人的行为模式。该
机器人将具备基本的移动和操作能力。其余功能则将来自市场。这与当今人形机器人行业占主导地位的垂直整合模式形成了鲜明对比。像Figure、Unitree和特斯拉这样的公司,其研发的机器人从硬件、基础模型到特定任务的行为,全都由内部自主开发。鲁宾认为,这种垂直整合模式终将遭遇与诺基亚和黑莓在手机领域相同的困境。 没有任何一支工程团队能够覆盖所有应用场景。开放平台的公司才能胜出。
尚未推出任何产品便估值达10亿美元
据Axios报道,Genki Robotics在2026年4月披露的A轮融资中筹集了约5000万美元。本轮融资使该公司估值接近10亿美元。鲁宾旗下的风险投资基金Playground Global与未披露身份的机构投资者共同参与了本轮融资。 这家初创公司成立于2025年底,这意味着它在尚未推出任何硬件产品的情况下,仅用大约六个月的时间就跻身独角兽行列。
即便以当前类人机器人融资热潮的标准来看,这一时间线也显得相当激进。在中国,Morphi在获得阿里巴巴和腾讯的支持后,不到一年就达到了类似的估值。 在美国,Figure公司在2024年初以26亿美元估值筹集了6.75亿美元,当时也尚未交付商用机器人。不同之处在于,鲁宾的主要业务并非销售机器人本身。他所推销的是“机器人需要操作系统”这一理念,并认为价值将集中于操作系统本身。
将总部设在东京本身就是一项战略选择。日本拥有全球历史最悠久的工业机器人生态系统、最深厚的机械操作与移动技术研究人才储备,同时面临着人口结构危机,这使得替代劳动力的自动化成为一项政治
这是一项优先事项,而非政治风险。鲁宾既可以从打造ASIMO、NEXTAGE和HRP系列的人才库中招募人才,又可以在积极欢迎类人机器人部署的监管环境中开展业务。市场模式对行业意味着什么
如果Genki推出可正常运行的产品并开放其应用市场,其影响将体现在多个方面。首先,这将催生一种新型的机器人公司。缺乏资金开发硬件的开发者,仍可通过编写和销售行为程序来参与类人机器人经济。 其次,这将产生网络效应。平台上的行为越多,机器人就越实用,从而吸引更多客户,进而吸引更多开发者。正是这种飞轮效应使iOS和Android占据了主导地位。
第三,这挑战了“基于海量机器人数据集训练的基础模型是通往通用能力的唯一路径”这一假设。鲁宾的模型提供了一种替代方案:与其依赖一个包揽一切的巨型模型,不如从专用模块库中组合能力。机器人之所以具备通用性,并非因为其“大脑”是通用的,而是因为其“应用商店”是通用的。
持怀疑态度的反驳显而易见:机器人并非手机。智能手机应用一旦崩溃,就会让人感到沮丧。 而机器人行为的失效则会造成物理损坏、人身伤害,甚至更严重的后果。在非结构化环境中,可下载机器人行为的安全认证负担,比移动应用生态系统曾面临的任何挑战都要严苛数个数量级。鲁宾尚未公开说明Genki将如何处理第三方行为的安全验证问题,而《日经亚洲》的采访中也未深入探讨这一问题。
时机与竞争环境
鲁宾的这一声明发布之际,正值人形机器人市场的版图正在重塑。 7月28日,华盛顿禁止进口中国制造的人形机器人。柏林国际消费电子展(IFA)确认,9月的展会将迎来创纪录的人形机器人参展商阵容。泰瑞达(Teradyne)报告称,其机器人业务板块同比增长33%。该行业在地缘政治因素的影响下,正呈现出既在增长又在分化并存的态势。
在这股分化浪潮中,一家总部位于东京的平台公司占据了耐人寻味的地位。 日本虽与美国结盟,但仍与中国机器人供应商保持着深厚的商业联系。理论上,只要出口管制未关闭这一通道,一款在东京开发的机器人操作系统即可兼容两大阵营的硬件。鲁宾尚未就Genki的平台是否会在不同地区实现硬件无关性发表评论,但其横向发展模式已暗示了这一点。
今年晚些时候的首款产品发布将成为真正的考验。一个应用市场的价值取决于其运行的硬件性能。如果Genki的机器人无法可靠地完成基本的移动和操作,那么再完善的平台战略也无济于事。 鲁宾当初是在已成熟运行的硬件基础上构建了Android系统。而如今,他正试图同步开发平台和硬件。这无疑是更难解决的问题,市场首先将根据硬件表现来评判他。
创始人与机器人技术的渊源
鲁宾对机器人的兴趣早于Android。20世纪90年代初,他在卡尔·蔡司从事机器人制造系统研发工作,之后才转入移动软件领域。 在谷歌任职期间,他于2013年主导了对八家机器人公司的收购,其中包括波士顿动力(Boston Dynamics)、Schaft和Industrial Perception。2014年,鲁宾因内部争议离开谷歌后,机器人部门随后被解散。波士顿动力被出售给软银(SoftBank),最终转手至
现代。Genki项目标志着鲁宾重返十年前他曾试图在谷歌内部构建的这一领域。不同之处在于,支撑这项技术的底层技术已经日趋成熟。2013年,大型语言模型、视觉-语言-动作架构以及模拟到现实的迁移技术在实际应用中尚不存在。 硬件方面也取得了进步。执行器成本下降,电池能量密度提升,中国制造商更将零部件价格压低了一个数量级。2008年让安卓系统成为可能的条件——廉价硬件加昂贵软件——如今或许也适用于类人机器人。
鲁宾能否在62岁高龄、从零开始,与那些已向市场交付机器人多年的公司一较高下,仍是未知数。10亿美元的估值表明市场相信他能做到;而尚未推出量产产品的现实则说明,市场的判断尚未得到证实。
日本作为平台战略的中立阵地
将总部设在东京的这一决定还存在另一个值得关注的层面。 平台业务需要硬件制造商的采用,而硬件制造商对竞争对手控制的平台持警惕态度。谷歌之所以能推广安卓系统,是因为该操作系统推出时谷歌并未生产手机。如果一家总部位于旧金山的机器人操作系统公司,将面临中国硬件制造商的怀疑;而总部位于深圳的公司则会遭遇华盛顿的禁令。东京则处于这两个“引力井”之外。
日本还拥有其他任何中立地点都无法比拟的优势。该国的零部件制造商——哈曼驱动(Harmonic Drive)、纳博特斯科(Nabtesco)、THK、日本电产(Nidec)——为地球上几乎所有类人机器人项目提供精密零部件,包括目前彼此隔绝的美国和中国项目。 一家深植于该供应链的平台公司,能够洞悉整个行业的硬件发展路线图。而日本的
政府花了三年时间制定针对机器人软件的补贴政策,官员们公开表示,这一领域是该国最薄弱的环节。位于东京的一家由外资创立的机器人操作系统公司,正是这些政策旨在吸引的创业企业类型。当地的产业生态系统已然作出反应。日本机器人工程师们曾经只有两条职业道路——大型机械集团或学术界,如今却多了一条第三条选择,且附带硅谷式的薪酬待遇。 东京的招聘人员表示,Genki是今年年轻研究人员最向往的去处之一,在人才争夺战中直接与Preferred Networks以及丰田和本田的企业实验室展开竞争。无论最终产品会是什么样,该公司已经改变了日本机器人软件领域的劳动力市场格局。
公司承诺将在今年年底前首次揭晓产品,届时将解答最基本的问题。鲁宾向《日经新闻》透露,该设备不会是类人机器人。这一细节排除了业界惯用的形态,并暗示该公司已找到一个切入点——通过更简单的机器实现更快上市。 Android 操作系统最初仅在一部手机上发布,随后才运行在数千款设备上。这一模式或许正在重演。
免责声明:本文仅供参考,不构成对所提及公司所作任何声明的投资建议、认可或核实。














