
摩根士丹利将中国类人机器人销量预测上调一倍至5万台
摩根士丹利将2026年中国类人机器人出货量的预测值上调了一倍,至5万台,理由是商业验证进度快于预期,且供应链反馈积极。这一大幅上调反映了中国机器人生态系统的根本性转变——该行业正从示范阶段迅速迈向积极的商业部署阶段。
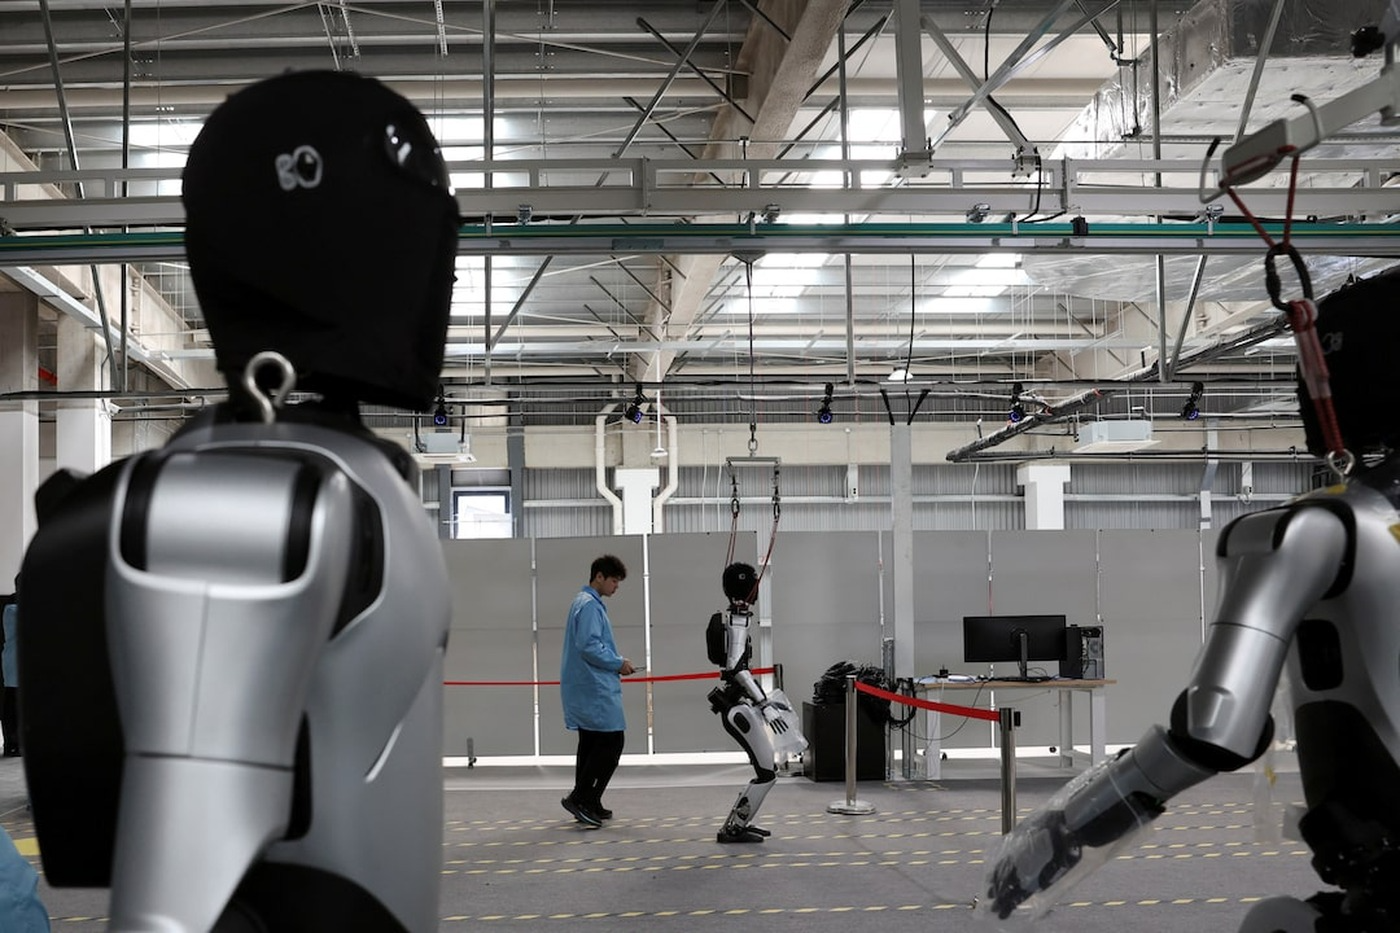
类人型机器人实现大规模普及的时间表正在迅速缩短。摩根士丹利今年第二次上调了对中国类人型机器人出货量的预测,预计2026年出货量将达到5万台。 这一数字几乎是该行此前2.8万台预测值的两倍,与今年1月最初预估的仅1.4万台相比更是大幅增长。
从展示到部署的加速推进
根据该研究报告,该行预计中国类人机器人市场今年将达到20亿美元,到2030年将扩大至150亿美元,到本十年末,年出货量预计将达到44.6万台。 关键在于,该预测仅包含对外销售量,不包括用于内部测试或原型机的设备。
这一大幅上调反映了中国机器人生态系统的根本性转变。该行业正从示范阶段迅速迈向积极的商业部署。摩根士丹利指出,超出预期的商业验证速度、强有力的政策支持以及供应链的积极反馈,是推动采用率加速的主要驱动力。
政府支持的推动力与供应链优势
北京已将具身人工智能列为战略重点,指导地方政府支持初创企业,并鼓励银行提供优惠的贷款条件。这种由国家支持的势头正转化为实际部署,中国制造商正迅速扩大生产规模,并将机器人部署到工厂、物流中心和商业环境中。
此次需求激增的直接受益者是中国机器人供应链中的零部件供应商。摩根士丹利特别强调了
Leaderdrive作为国内主要类人机器人制造商的精密机器人零部件供应商,预计该公司今年有望占据40%的全球市场份额。 相反,西方机器人企业正面临日益增大的压力。对西方企业而言,风险在于:在他们的国际竞争对手尚未在市场上站稳脚跟之前,中国制造商就将实现规模经济并压低硬件成本。摩根士丹利的预测应成为全球机器人行业的警钟。将类人机器人视为2030年代技术的说法已过时;在中国的制造速度引领下,商业化阶段正在当下发生。 中国在硬件快速迭代、保障国内供应链以及大规模部署方面的能力,正形成显著优势。对于西方企业和政策制定者而言,挑战显而易见:若在硬件制造和部署竞赛中失利,赢得人工智能软件竞赛便毫无意义。
主要来源:
1. 摩根士丹利研究报告——《中国类人机器人市场最新动态》(2026年6月)
2. 《南华早报》——中国类人机器人出货量预计将激增(2026年6月)
免责声明:所有编辑内容均由RobotAIGeek基于公开的中英文资料独立撰写。引用内容均注明原始发布方,RobotAIGeek未对其进行独立核实。












