
摩根士丹利將中國類人型機器人出貨量預測上調一倍至 50,000 台
摩根士丹利將中國人形機器人2026年的出貨量預測上調一倍至5萬台,理由是商業驗證進度快於預期,且供應鏈反饋強勁。此次大幅上修反映出中國機器人產業生態系統的根本性轉變,該產業正從示範階段積極邁向實際商業部署。
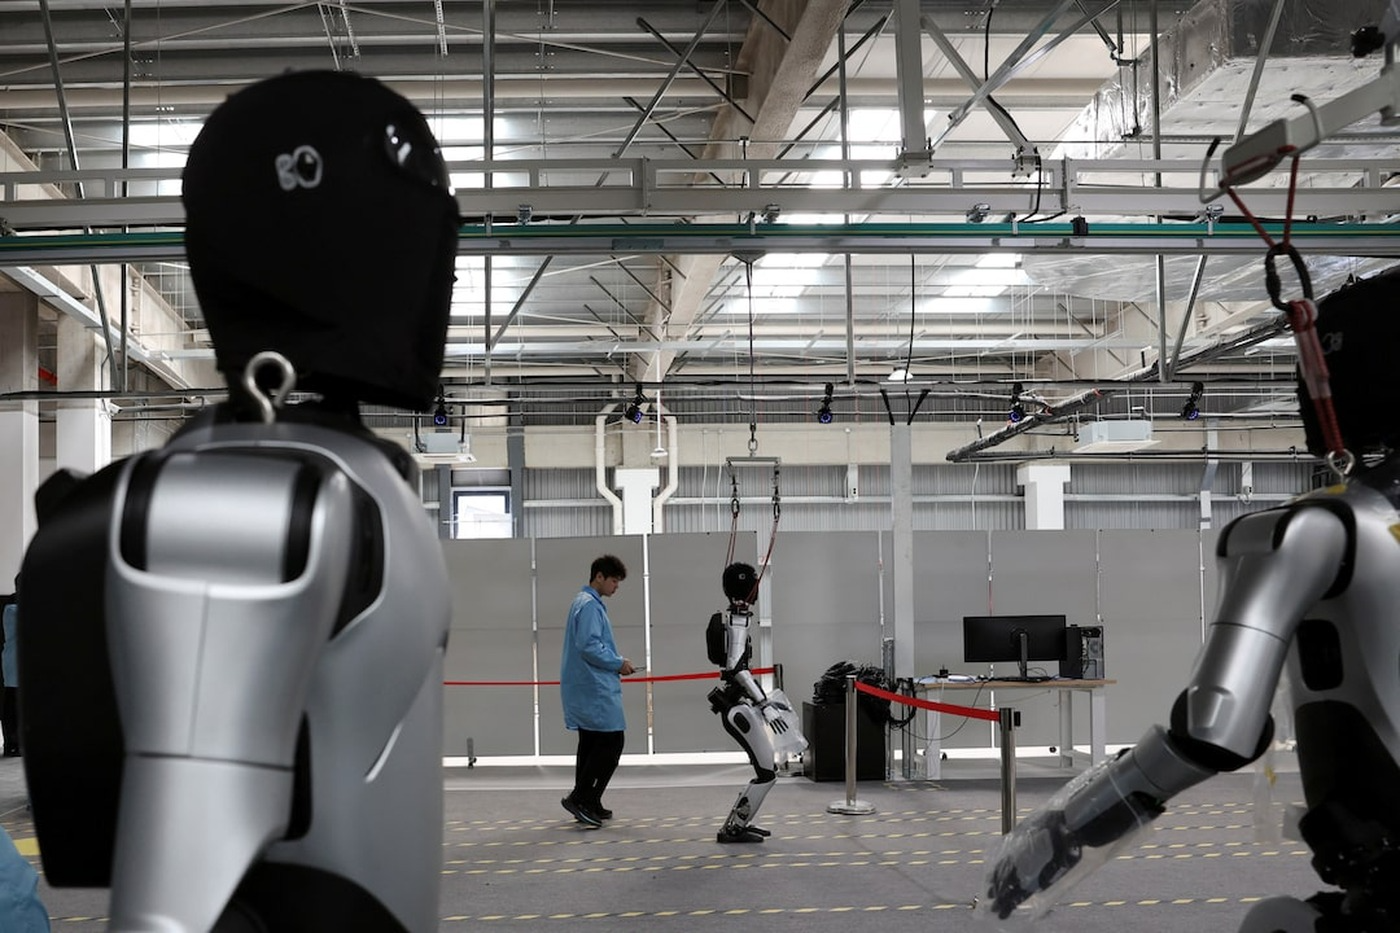
人形機器人大規模普及的時間表正迅速縮短。摩根士丹利今年已第二次上調對中國人形機器人出貨量的預測,預計2026年出貨量將達5萬台。 這個數字幾乎是該行先前預測的28,000台的一倍,與今年1月最初預估的僅14,000台相比,更是大幅增長。
從展示到部署的積極推進
根據該研究報告,該行估計中國類人型機器人市場今年將達到20億美元,並於2030年擴展至150億美元,預計到本十年末,年出貨量將達到44.6萬台。 關鍵在於,此預測僅包含外部銷售量,不包含用於內部測試或原型機的產量。
此次大幅上修,反映出中國機器人生態系統的根本性轉變。該產業正積極從示範階段邁向積極的商業部署。摩根士丹利指出,商業驗證速度快於預期、強勁的政策支持,以及供應鏈的正面反饋,是推動採用率加速的主要驅動力。
政府支持的動能與供應鏈優勢
北京已將具身人工智慧列為戰略重點,指示地方政府支持新創企業,並鼓勵銀行提供優惠的貸款條件。這股由政府推動的動能正轉化為實際部署,中國製造商正迅速擴大產能,並將機器人部署於工廠、物流中心及商業環境中。
這波產量激增的直接受益者,正是中國機器人供應鏈中的零組件供應商。摩根士丹利特別指出
Leaderdrive 作為國內主要類人型機器人製造商的精密機器人零組件供應商,預估該公司今年有望奪得 40% 的全球市場佔有率。 相較之下,西方機器人公司正面臨日益增大的壓力。對西方企業而言,風險在於中國製造商將在國際競爭對手於市場上站穩腳跟之前,便已實現規模經濟並壓低硬體成本。摩根士丹利的預測應成為全球機器人產業的警鐘。將人形機器人視為「2030年代技術」的論調已過時;在中國製造速度的帶動下,商業化階段正於此刻展開。 中國在硬體快速迭代、確保國內供應鏈穩定,以及大規模部署機器人方面的能力,正創造出顯著的優勢。對西方企業和政策制定者而言,挑戰顯而易見:若在硬體製造與部署的競賽中落敗,即使贏得人工智慧軟體的競賽也將毫無意義。
主要資料來源:
1. 摩根士丹利研究報告 — 《中國類人型機器人市場最新動態》(2026年6月)
2. 《南華早報》——中國人形機器人出貨量預測將激增(2026年6月)
免責聲明:所有編輯內容均由 RobotAIGeek 根據公開的中英文資料獨立撰寫。引述內容均標明原始發布來源,且未經 RobotAIGeek 獨立核實。












