
韩国希望制定一套统一的机器人电梯标准,而电梯行业却已制定了三套。
韩国的新《特别法案》承诺为机器人进入公寓楼和呼叫电梯提供一种标准化方式,但奥的斯、通力(KONE)和施耐德早在几年前就针对这一具体通信协议分别开发了三种互不兼容的专有API,而只有新加坡曾尝试为此制定一项中立的跨厂商标准。

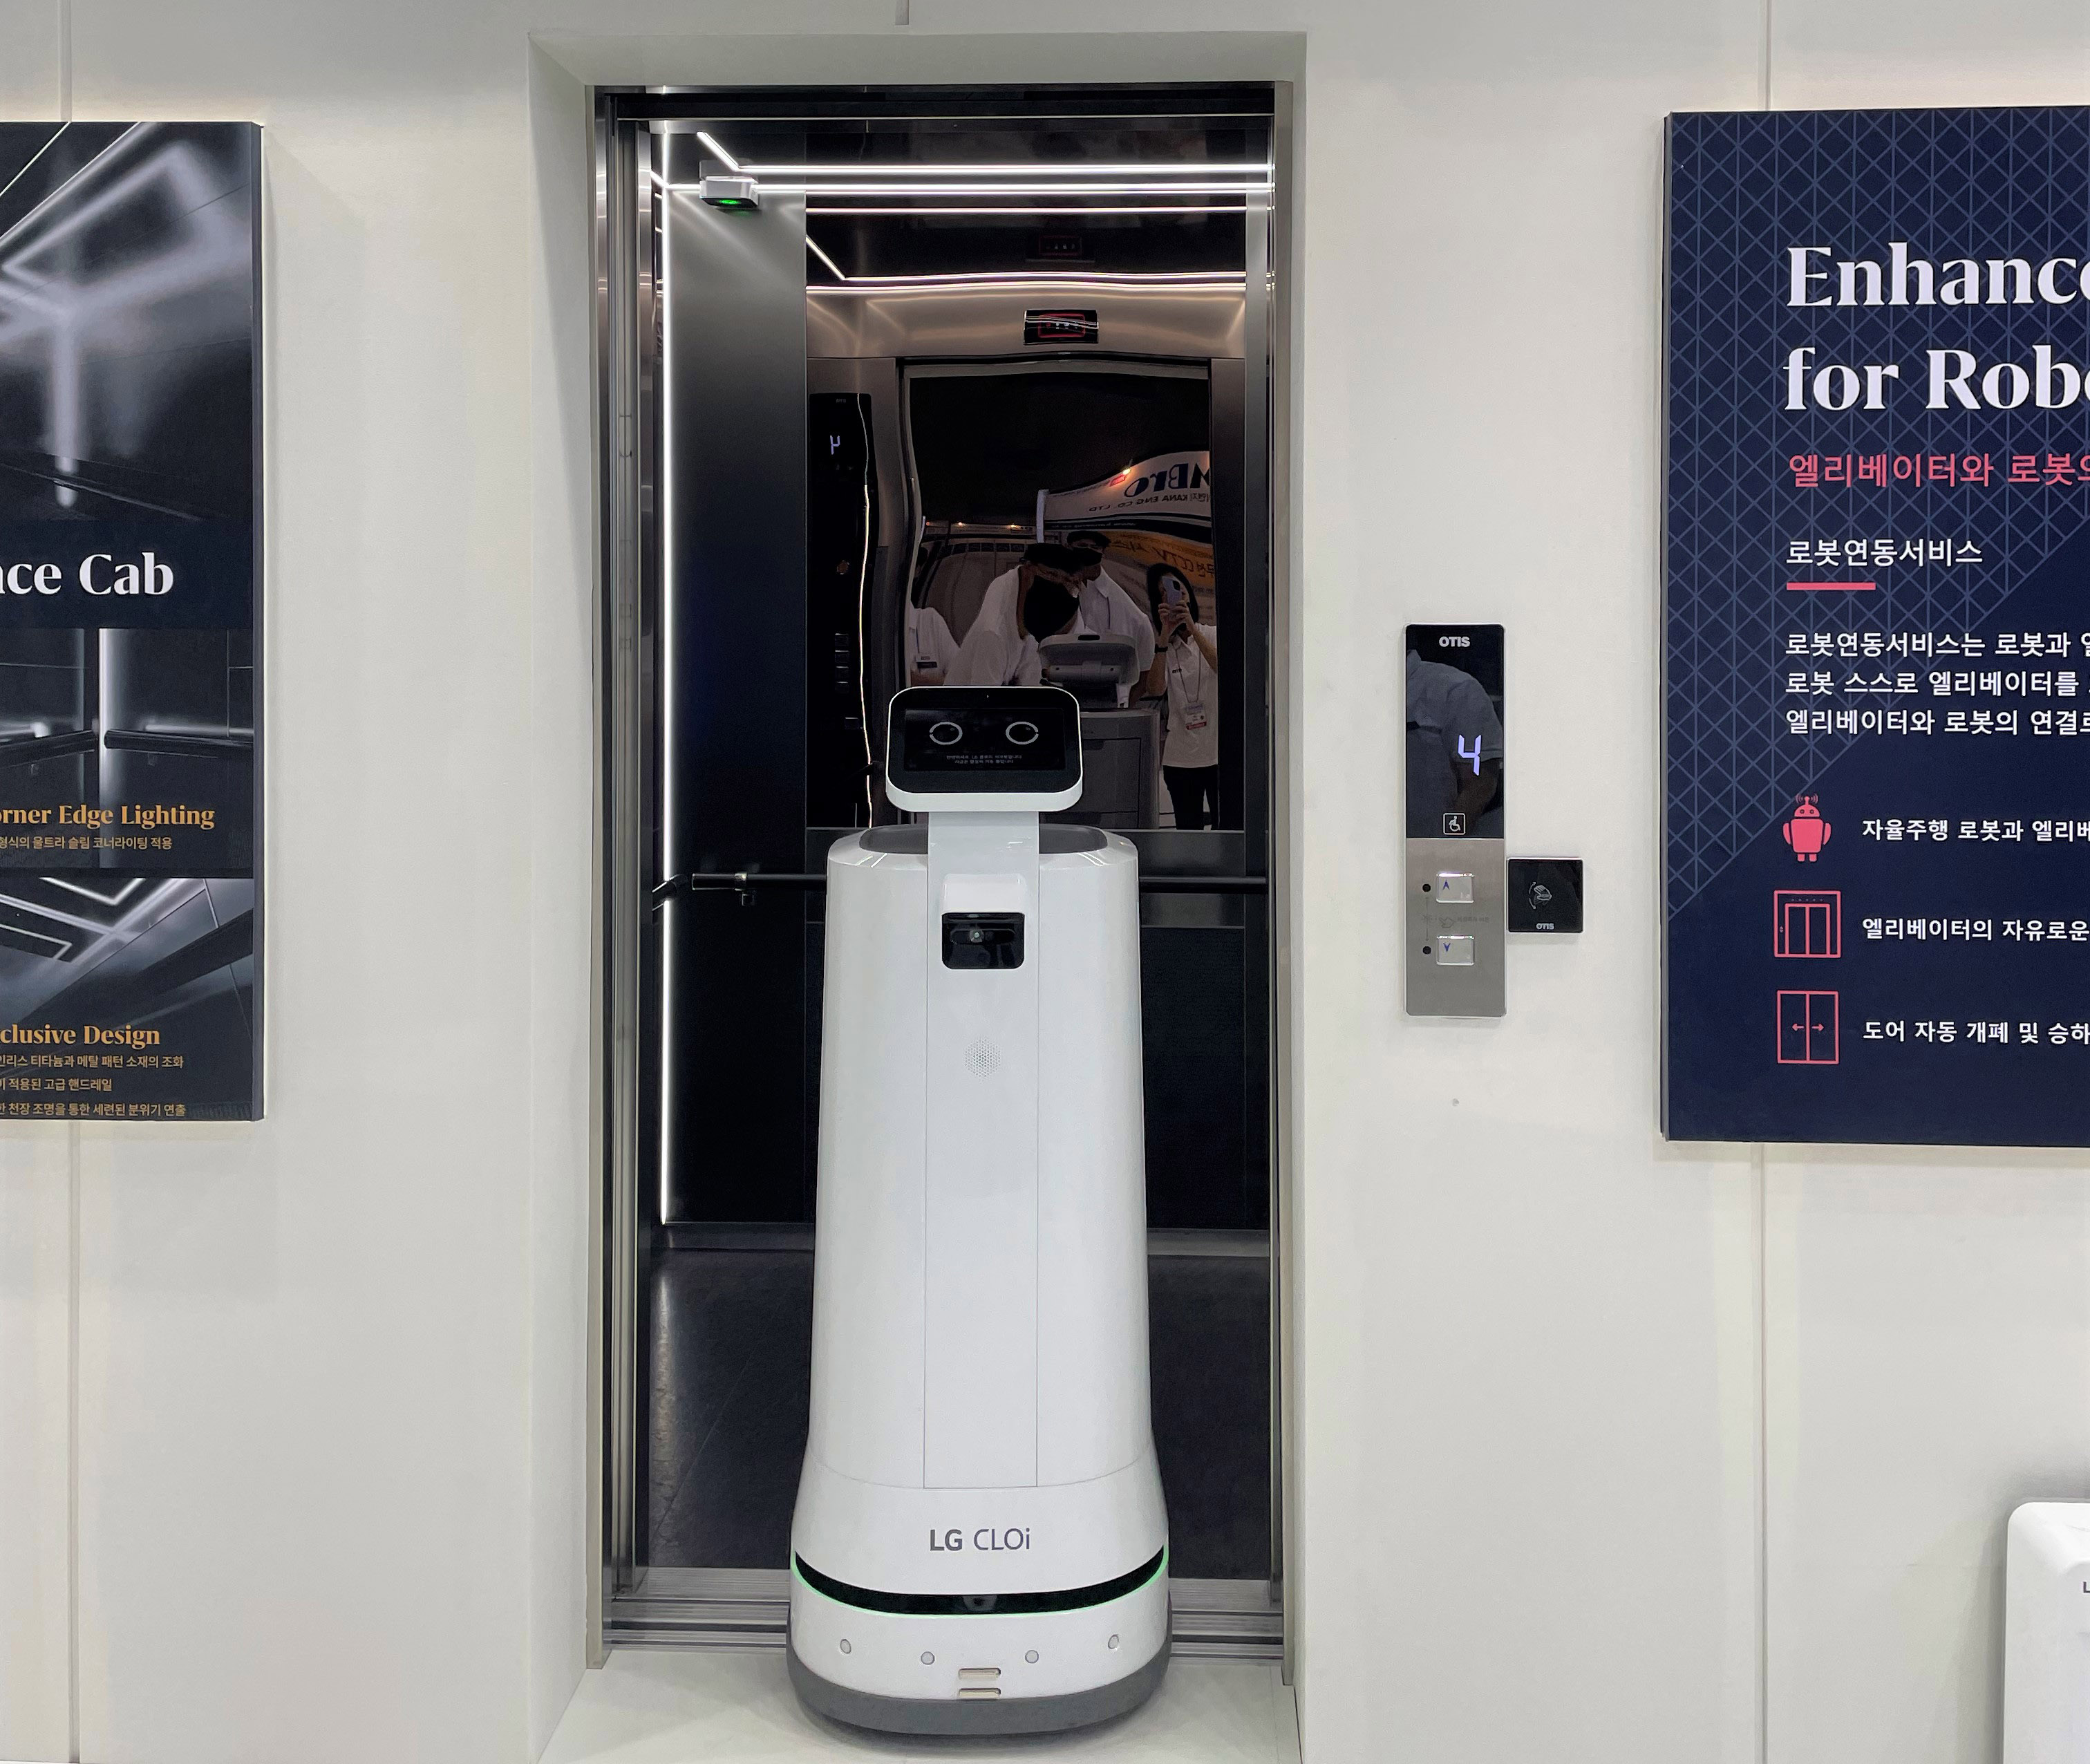
试想一下:一辆配送机器停在首尔某公寓大楼的大堂门口,正等待乘坐一部由总部位于四个时区之外的制造商生产的电梯,而该电梯运行的调用协议是该制造商从未公开过的。机器人与电梯之间这唯一一次机器间握手,正是韩国最新机器人法案承诺要解决的实际瓶颈。 这也正是该法案未能触及的协议栈中的一层。
由议员韩炳道提出、并与国土交通部共同起草的《移动机器人安全使用及商业化促进特别法》,目前正在韩国国会审议中,目标是在年底前通过。 其中被引用最多的条款,是将获批机器人在建筑物正门进行身份验证并呼叫电梯的方式标准化,从而取代目前那种由到场的机器人供应商与该公寓楼恰好聘请的门禁安装商之间逐栋协商的做法。 该法案的支持者认为,若能解决这种“拼凑式”局面,机器人制造商在通过某栋韩国公寓楼的认证后,便可将该模板直接应用于下一栋。
但这种“拼凑式”表述却忽略了关键的一点:电梯本身并不在标准化范围之内。
三家公司,三种答案
每一家真正负责在楼层间运送该机器人的主要电梯制造商,早在任何政府提出要求之前数年,就已经针对韩国正在立法解决的这一互操作性问题,制定了自己的解决方案。奥的斯(Otis)在2018年至2019年间推出了其“集成调度”(Integrated Dispatch)应用程序接口, 此前该公司已观察到中国楼宇内机器人应用的加速普及;该公司目前表示,已有超过六十家独立的机器人制造商加入该平台,包括与Cobalt Robotics的公开集成,以及在奥克兰苏迪玛酒店的部署——该部署使Pudu Robotics的配送机器人能够呼叫奥的斯电梯
独立运行。通力(KONE)为此目的同时运营着并行的“服务机器人API”和独立的“电梯呼叫API”,并通过其自有开发者渠道将其作为自主清洁、配送和安防机器人的“连接纽带”进行推广。 施耐德(Schindler)则开发了第三种版本,即集成在其所谓“BuilT-In”平台中的机器人API,该API通过楼宇自动化协议BACnet将机器人与电梯控制系统连接起来,而非采用定制专线。这三种系统均无法与另外两种系统进行互通。
当被问及为何该行业未能统一采用一个共享接口时,奥的斯(Otis)的设计战略高级总监尼克·科普(Nick Cope)给出了坦率的回答,而非营销说辞:不同电梯系统之间始终存在专有信息,而这种情况不会消失。 这并非企业推诿之辞。作为该领域开展过最多公开集成工作的企业,奥的斯公开表示:这种碎片化是商业模式的刻意设计,而非等待行业协会会议来修正的疏漏。
尽管如此,仍有一个政府曾试图强行解决这一问题
实际上,只有一个司法管辖区曾试图针对这一问题制定中立的、跨制造商的解决方案,而这个司法管辖区并非韩国。 新加坡国家标准机构于2025年发布了SS 713标准,这是一项技术规范,涵盖了将机器人连接至电梯或自动门所需的最低数据交换标准、硬件要求及安全处理措施。该标准由新加坡制造标准委员会制定,起草工作由机器人组织CHART与工程公司HOPE Technik共同负责。 配套规范TR 130则规定了机器人如何与建筑物的中央控制系统进行通信。随后,新加坡建筑与工程管理局发布了一份关于联网电梯系统网络安全与互操作性的通告,而该标准机构也公开表示,希望将SS 713提升为完整的ISO标准,
旨在将一项国内标准转变为所有电梯制造商最终都必须支持的参考基准。这是韩国目前尚未尝试解决的更棘手的问题。新加坡的标准定位在机器人与电梯控制器实际交换数据的层级,而奥的斯、通力(KONE)和施耐德(Schindler)各自都用专有API将这一层级封闭了起来。 韩国的法案则位于更高一层,涉及建筑物对机器人的义务:由哪个委员会批准、如何处理保险和事故调查、如何计算用于纳税的楼层面积。对于一个现实中严重碎片化的流程而言,这些是切实有效的解决方案。但这并非同一种解决方案。
这一区别为何对机器人供应商的财务报表至关重要
一家计划向韩国一百座公寓楼销售产品的机器人公司,非常关心究竟是哪一层被标准化了,因为未被触及的那一层,将决定其工程团队还必须构建多少个独立的集成方案。 如果一个国家的公寓楼运行着四到五个不同的电梯品牌——正如大多数国家市场的情况一样——那么一家已在某栋楼获得监管批准的供应商,在想要复制邻楼的成功之前,仍需与该楼特定电梯群背后所使用的制造商API建立合作关系。 这项特别法案消除了法律上的不确定性,也省去了与建筑委员会的谈判环节。但它并不能免除这样的要求:在某栋楼里必须使用奥的斯(Otis)的接口,而在隔壁那栋楼里则必须使用施耐德(Schindler)的接口。
国家法律可以要求一栋建筑为其大堂门向机器人开放,却无法命令三家竞争的电梯制造商发布相同的接口。
这并非对该法案的批评。针对在住宅空间内运行的机器,规范建筑管理、保险义务以及事故调查流程,是一项真正艰巨且真正必要的政策工作,而韩国的这一版本是在九次会议中征集了三十五家企业的意见后制定的。
其中包括三星电子、现代汽车集团、Naver Labs以及外卖平台Woowa Brothers,这份方案读起来仿佛是由那些已在实际试点建筑中亲身遇到这些问题的人所制定,而非仅凭白板构想草拟而成。 针对适合机器人运行的建筑所提供的容积率激励措施,以及对运营商的强制责任保险,正是这类看似不起眼的基础设施,实际上决定了试点项目能否经受住业主委员会的考验。目前尚无人立法的层面
该法案并未像新加坡标准所尝试的那样,强制奥的斯、通力、施耐德或任何其他在韩国运营的制造商公开共享协议。 该特别法案中没有任何条款要求这样做,而电梯制造商的商业立场也丝毫没有表明会自愿这样做。专有API意味着转换成本,而正是这种转换成本,导致机器人车队运营商一旦在其管理的建筑组合中与某个电梯品牌完成集成,往往会继续作为该品牌服务合同的客户,时间远超硬件本身应有的使用寿命。
我们运营的这一平台追踪着整个区域内的机器人部署情况——而大多数电梯案例研究完全忽略了这一点——这种模式看起来熟悉而非令人惊讶。 马尼拉的一座公寓塔楼和首尔的一栋公寓楼往往都使用着同一小部分全球电梯品牌,机器人供应商在其中一个项目中遇到的集成阻力,在另一个项目中同样会遇到,无论哪个国家的立法机构刚刚通过了法案。 政策解决的是选民能看到的层面:谁能进入大堂,出现故障时由谁买单。它很少触及立法者无法想象的层面——即机器人调度系统与电梯控制器固件之间的软件交互——因为这个层面从一开始就从未公开过。
新加坡的赌注在于,由政府起草的技术标准最终能够胜过三
如果市场上有足够多的参与者采纳该标准,且推动采用ISO标准的压力足够大,那么它将取代那些不兼容的企业标准。与目标在年底通过的国家法案相比,这是一项进展更慢、更难博取头条的赌注。此外,在上述两种方案中,这也是目前唯一针对“一旦游说大门打开便不会消失”这一问题环节的方案。本分析反映截至发布之日的公开信息,不应被视为投资、财务或专业建议;仅供一般参考之用。
封面图:LG CLOi服务机器人在贸易展上演示奥的斯“增强型机器人轿厢”电梯集成方案。官方摄影,奥的斯全球。









