
모건 스탠리, 중국 휴머노이드 로봇 판매 전망치를 5만 대로 두 배 상향 조정
모건 스탠리는 예상보다 빠른 상용화 검증과 긍정적인 공급망 반응을 근거로, 2026년 중국 휴머노이드 로봇 출하량 전망치를 5만 대로 두 배 상향 조정했다. 이러한 대폭적인 상향 조정은 해당 산업이 시범 운영 단계에서 본격적인 상용화 단계로 빠르게 전환됨에 따라 중국 로봇 생태계에 근본적인 변화가 일어나고 있음을 반영한다.
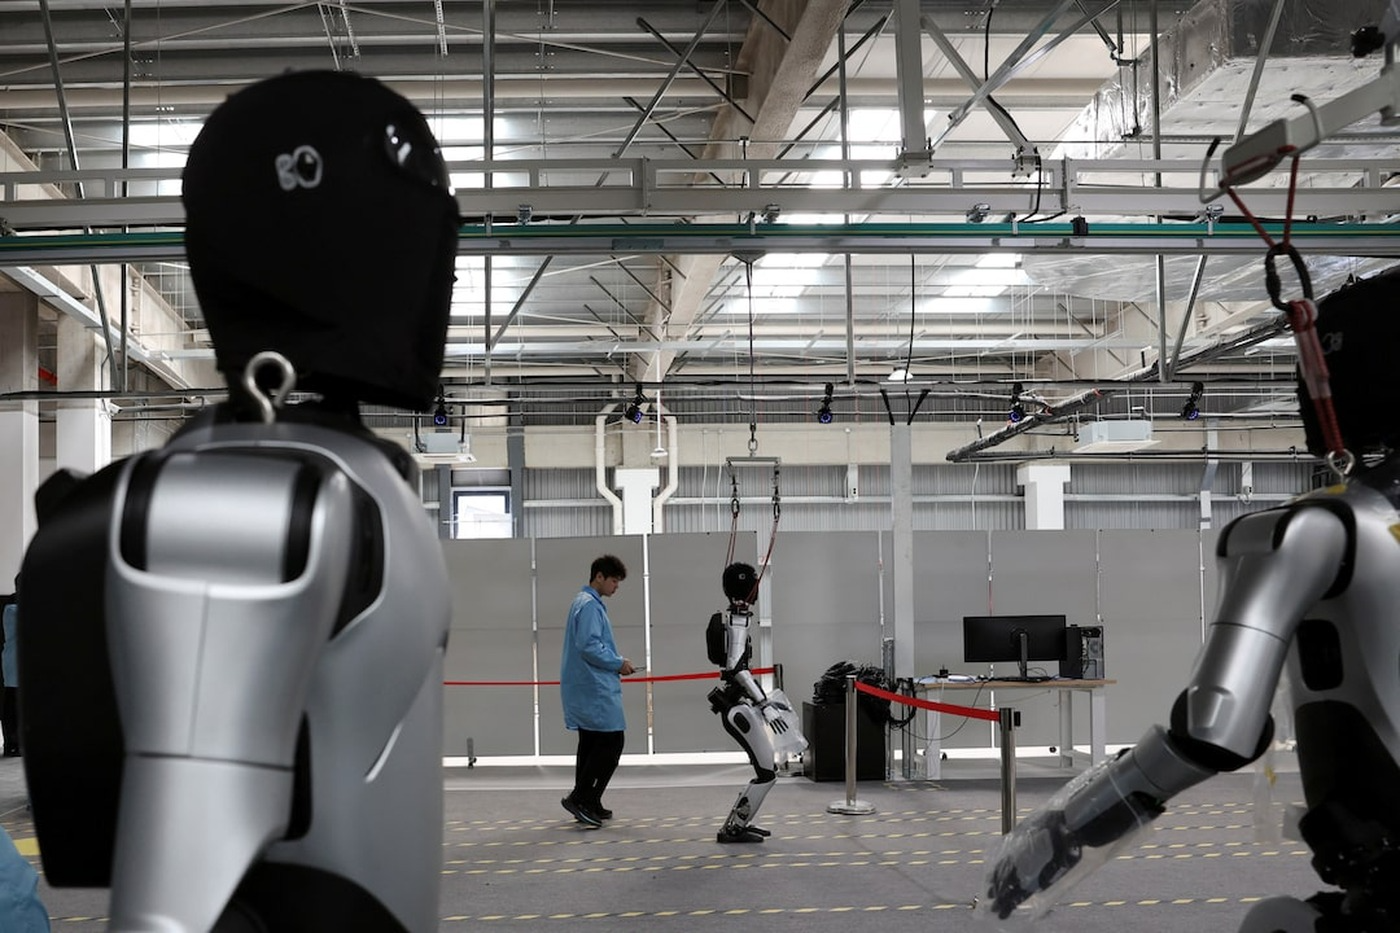
휴머노이드 로봇의 대중화 시기가 급속도로 앞당겨지고 있다. 모건 스탠리는 올해 들어 두 번째로 중국의 휴머노이드 로봇 출하량 전망치를 상향 조정하며, 2026년에 5만 대가 출하될 것으로 전망했다. 이 수치는 해당 은행이 이전에 제시했던 2만 8,000대의 거의 두 배에 달하며, 1월에 발표했던 초기 추정치인 1만 4,000대에 비해 대폭 증가한 수치다.
시연에서 실전 배치로 공격적으로 전환
리서치 노트에 따르면, 모건 스탠리는 중국의 휴머노이드 로봇 시장이 올해 20억 달러 규모에 달하고 2030년까지 150억 달러로 확대될 것으로 추정하며, 2030년대 말까지 연간 출하량이 44만 6천 대에 이를 것으로 전망했다. 중요한 점은 이 전망치가 내부 테스트용이나 시제품으로 생산된 대수를 제외한 순수 외부 판매량만을 포함하고 있다는 것이다.
이러한 극적인 상향 조정은 중국 로봇 생태계의 근본적인 변화를 반영합니다. 업계는 시연 단계에서 본격적인 상용화 단계로 공격적으로 전환하고 있습니다. 모건 스탠리는 예상보다 빠른 상용화 검증, 강력한 정책 지원, 공급망의 긍정적인 반응 등을 도입 속도 가속화의 주요 동인으로 꼽았습니다.
정부의 지원에 힘입은 추진력과 공급망 우위
중국 정부는 ‘구현형 AI’를 전략적 우선 과제로 지정하고, 지방 정부에 스타트업 지원을 지시하며 은행들이 유리한 대출 조건을 제공하도록 장려하고 있다. 이러한 정부 지원에 힘입은 모멘텀은 실제 현장 도입으로 이어지고 있으며, 중국 제조업체들은 생산 규모를 빠르게 확대하고 공장, 물류 센터, 상업 시설 등에 로봇을 배치하고 있다.
이러한 물량 급증의 직접적인 수혜자는 중국 로봇 산업 공급망 내의 부품 공급업체들이다. 모건 스탠리는 특히 다음과 같이 강조했다.
국내 주요 휴머노이드 제조사들에 정밀 로봇 부품을 공급하는 리더드라이브(Leaderdrive)는 올해 전 세계 시장 점유율 40%를 차지할 것으로 전망하고 있다. 반면, 서구 로봇 기업들은 점점 더 큰 압박에 직면해 있다. 서구 기업들에게 있어 위험 요소는, 해외 경쟁사들이 시장에서 확고한 입지를 다지기 전에 중국 제조사들이 규모의 경제를 달성하여 하드웨어 비용을 낮출 수 있다는 점이다.모건 스탠리의 이 전망은 전 세계 로봇 산업에 경종을 울리는 계기가 되어야 한다. 휴머노이드 로봇이 2030년대의 기술이라는 주장은 이제 구시대적인 이야기다. 중국의 빠른 제조 속도를 앞세워 상용화 단계는 이미 현재 진행 중이다. 하드웨어를 신속하게 개선하고, 국내 공급망을 확보하며, 대규모로 로봇을 배치할 수 있는 중국의 역량은 뚜렷한 우위를 만들어내고 있다. 서구 기업과 정책 입안자들에게 주어진 과제는 분명하다. 하드웨어 제조 및 배치 경쟁에서 패배한다면, AI 소프트웨어 경쟁에서 승리하는 것은 아무 의미가 없을 것이다.
주요 출처:
1. 모건 스탠리 리서치 — 중국 휴머노이드 로봇 시장 동향 (2026년 6월)
2. 사우스 차이나 모닝 포스트 — 중국 휴머노이드 로봇 출하량 급증 전망 (2026년 6월)
면책 조항: 모든 편집 콘텐츠는 RobotAIGeek이 공개된 중국어 및 영어 자료를 바탕으로 독자적으로 작성한 것입니다. 인용된 내용은 원 출처에 귀속되며, RobotAIGeek에 의해 별도로 검증되지 않았습니다.












