
2026년 전 세계(중국 제외) 체내형 AI 및 휴머노이드 로봇 시장 보고서
중국을 제외한 전 세계 휴머노이드 로봇 시장은 하드웨어와 지능 플랫폼으로 양분되고 있다. 중국이 실제 출하 대수 측면에서 우위를 점하고 있는 반면, 서구 국가들은 비전-언어-행동(Vision Language Action) 모델을 통해 물리적 세계를 위한 범용 인공지능(AGI) 분야에서 치열한 경쟁을 벌이고 있다.
중국을 제외한 전 세계 휴머노이드 로봇 및 체화형 AI 시장은 비전-언어-행동(Vision Language Action) 기반 모델의 획기적인 발전, 막대한 자본 유입, 그리고 실험실 시제품 단계에서 본격적인 상용 시범 운영 단계로의 전환에 힘입어 2026년에 전례 없는 성장 가속화를 경험하고 있다 [1]. 현재 중국 제조업체들이 전 세계 출하 대수를 주도하고 있으며, 2025년 전 세계적으로 출하된 13,317대 중 약 87%를 차지하고 있지만[2], 서방 및 동맹국들은 물리적 세계를 위한 인공 일반 지능(AGI)이라는 또 다른 분야에서 치열하게 경쟁하고 있다.
로봇 공학 분야에 대한 벤처 캐피털 투자는 2026년 초까지 연간 환산 기준 407억 달러 이상으로 급증했다[3]. 시장은 물리적 로봇인 ‘하드웨어 플랫폼’과 AI의 두뇌 역할을 하는 ‘지능 플랫폼’이라는 두 가지 뚜렷한 계층으로 점점 더 양분되고 있다. 순수 AI 기반 모델 전문 기업들의 기업 가치는 급등하여, Figure AI는 390억 달러[4], Skild AI는 140억 달러[5], Physical Intelligence는 56억 달러[6]에 달했다.
이와 동시에 미국, 유럽, 일본의 각국 정부는 자국의 로봇 생태계에 막대한 보조금을 지원하고 있다. 미국 국방부는 2026 회계연도에 자율 시스템에 134억 달러를 배정했으며[7], 유럽연합의 ‘호라이즌 유럽(Horizon Europe)’ 프로그램과 일본의 NEDO 문샷(Moonshot) 프로그램은 중국의 하드웨어 지배력에 대응하기 위해 국내 선도 기업들에 적극적으로 자금을 지원하고 있습니다[8] [9].
시장 규모 및 경쟁 구도
2026년 글로벌 휴머노이드 시장에서 가장 중요한 동향은 기업 가치와 실제 생산량 간의 극명한 대비입니다. Omdia와 포브스[2]에 따르면, 글로벌 출하량 현황을 살펴보면 상당한 격차가 드러납니다.
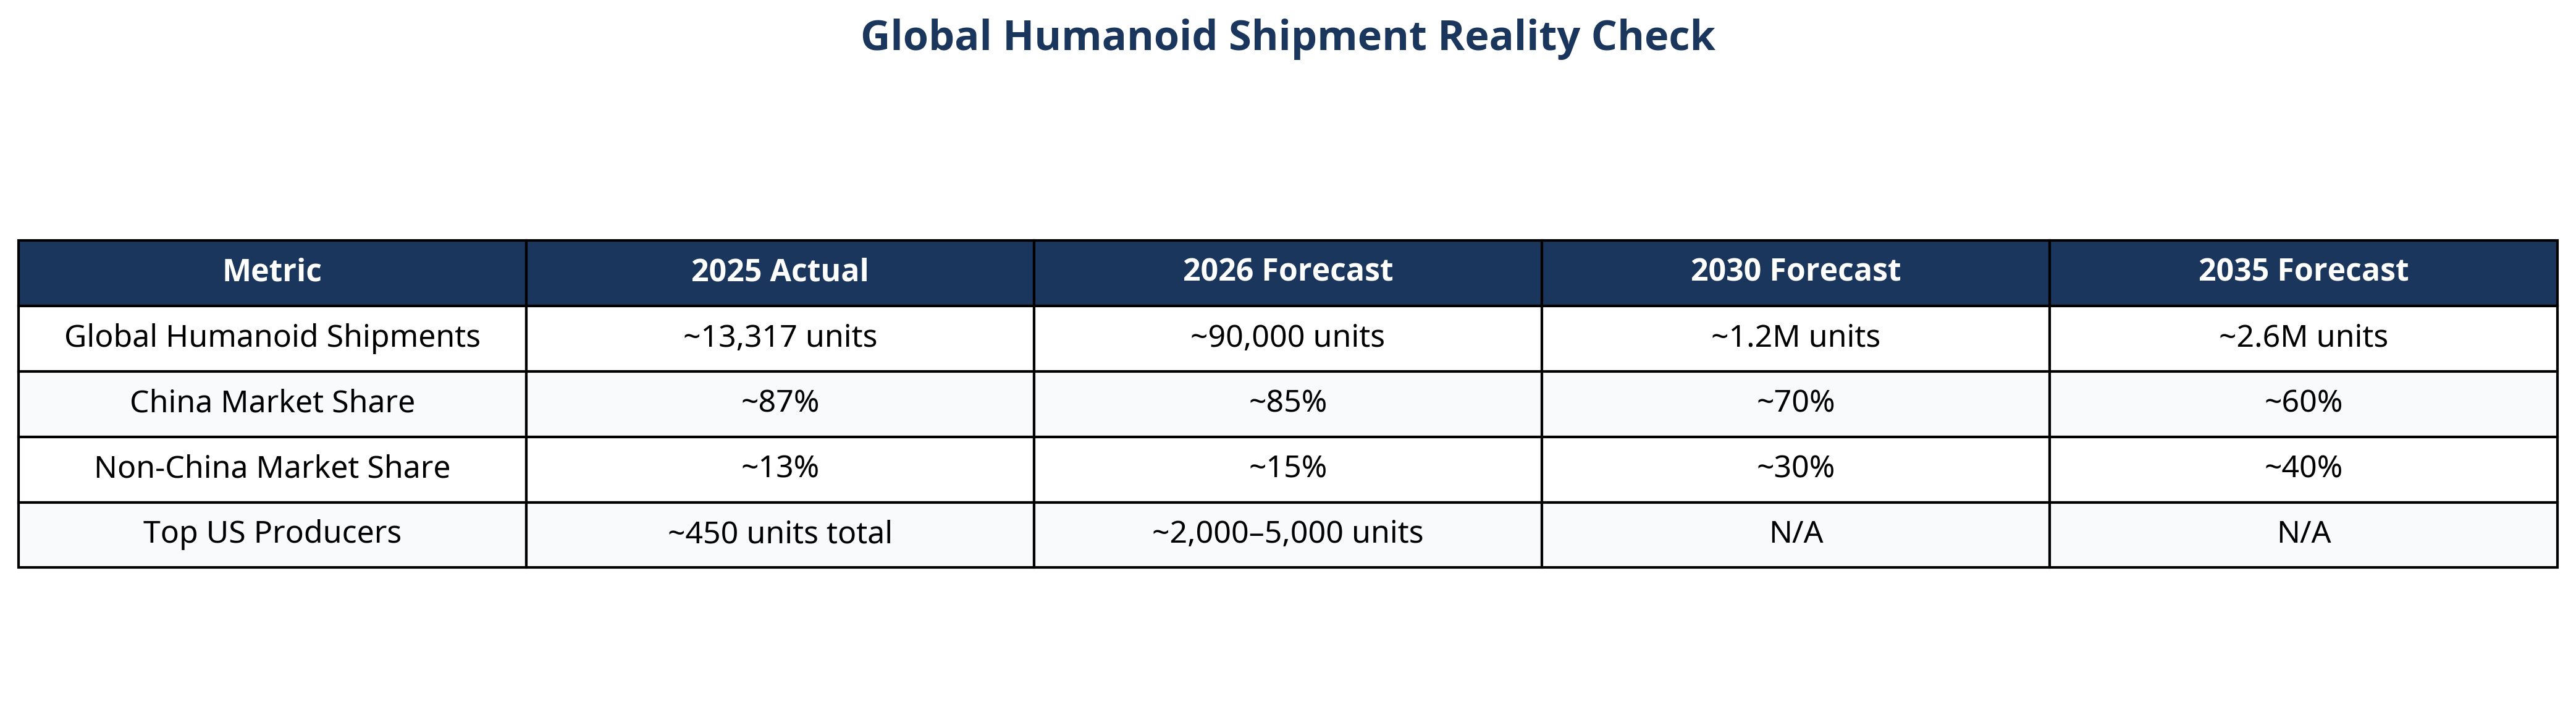
2025년, 피겨 AI(Figure AI), 애질리티 로보틱스(Agility Robotics), 테슬라(Tesla)는 각각 약 150대를 출하한 반면, 중국의 아지봇(AgiBot)은 5,100대 이상을 출하했다.
[2].중국 이외의 시장은 지역별로 매우 세분화되어 있으며, 각 지역마다 뚜렷한 경쟁 우위를 가지고 있다. 북미는 체화형 AI의 ‘브레인 레이어’ 분야에서 주도적인 위치를 차지하고 있다. Physical Intelligence, Skild AI, Figure AI, Apptronik과 같은 기업들은 실리콘밸리와 시애틀에 집중된 대규모 언어 모델 인재 풀을 활용하고 있다. 이곳의 전략은 하드웨어 비용으로 경쟁하는 것이 아니라, 몇 달이 아닌 몇 시간 만에 새로운 작업을 학습할 수 있는 범용 모델을 구축하는 데 있다 [1]. 아마존이 Agility Robotics의 지분 과반수를 인수하고 Fauna Robotics를 매입한 전략은 가장 공격적인 상용화 추진 사례로 꼽힌다 [10].
유럽은 조용히 강력한 체화형 AI 기업 클러스터를 구축해 왔다. 독일의 Neura Robotics는 최근 자사의 인지 로봇 플랫폼을 위해 15억 3천만 달러 규모의 시리즈 C 투자를 유치했다 [11]. 스위스는 플렉션 로보틱스(Flexion Robotics), 애니보틱스(ANYbotics), 미믹 로보틱스(Mimic Robotics)가 위치한 핵심 허브로 부상하고 있다. BMW가 라이프치히 공장에 헥사곤 이온(Hexagon AEON) 휴머노이드 로봇을 도입한 것은 유럽 산업 자동화의 중요한 이정표가 되었다[12].
일본과 한국은 수십 년에 걸친 기존 로봇 공학 연구 성과를 바탕으로 현대적인 AI를 접목하고 있다. 특히 한국은 현대자동차가 보스턴 다이내믹스를 인수하고, 삼성이 앱트로닉(Apptronik)과 레인보우 로보틱스(Rainbow Robotics)에 투자하며, WIRobotics와 같은 스타트업들이 대규모 자금을 확보하는 등 매우 적극적인 행보를 보이고 있다[13].
기술 동향 및 병목 현상
업계는 현재 분석가들이 로봇 공학 분야의 ‘GPT 2.5 모멘트’라고 부르는 시기를 맞이하고 있다 [1]. 아키텍처 측면에서의 획기적인 발전은 ‘비전-언어-행동(Vision Language Action)’ 모델이다. Physical Intelligence pi 0.7이나 Skild AI의 옴니 바디 모델과 같은 모델은 특정 루틴을 하드코딩하는 대신, 로봇이 자연어 명령을 수신하고 물리적 환경을 해석한 뒤 작업을 수행할 수 있도록 한다 [6].
로봇에는 인터넷상에 존재하지 않는 물리적 상호작용 데이터가 필요하기 때문에, 기업들은 ‘월드 모델(World Models)’로 눈을 돌리고 있다[1]. NVIDIA의 GR00T Dreams와 Google DeepMind의 Gemini Robotics는 첨단
로봇을 가상 환경에서 훈련시키기 위한 물리 시뮬레이터를 활용하여, 훈련 단계에서 대규모 실물 로봇 군단을 운영할 필요성을 줄인다 [14] [15].서구 기업들의 주요 병목 현상은 여전히 공급망과 하드웨어 비용이다. Unitree와 같은 중국 경쟁사들은 자사의 G1 휴머노이드 로봇 가격을 16,000 USD로 책정하고 있다 [2]. 경쟁력을 확보하기 위해 서구 기업들은 액추에이터 및 부품 비용을 대폭 절감하거나, 상업적 투자 수익률(ROI) 계산에서 막대한 가격 프리미엄을 정당화할 수 있을 만큼 뛰어난 AI 역량을 입증해야 한다.
전략적 결론
순수 AI 로봇 기업들의 높은 기업 가치는 소프트웨어와 유사한 독점적 지위를 반영하고 있다. 시뮬레이션과 실제 세계의 격차가 예상보다 좁히기 어려운 것으로 판명될 경우, 이러한 기업 가치는 심각한 조정을 겪게 될 것이다. 아마존의 수직 통합은 확장을 위한 가장 명확한 경로를 제공하는데, 이는 배포 환경을 장악하는 주체가 실제 세계의 데이터 흐름을 통제하기 때문이다.
중국 기업들이 하드웨어 플랫폼 비용을 제로에 가깝게 낮추고 있는 상황에서, 서구 기업들은 자사의 독자적인 AI 모델이 하드웨어에 구애받지 않도록 보장해야 하며, 필요한 경우 저렴한 수입 하드웨어에서 AI 모델을 구동할 수 있도록 해야 한다. 상업적 수익 실현에 더 오랜 시간이 걸릴 경우, 정부 및 국방 계약은 서구 휴머노이드 제조사들에게 필수적인 가교 자금원이 될 것이다.
참고 문헌
[1] KraneShares. 2026년 휴머노이드 로봇 산업: 시범 운영에서 플랫폼으로의 경쟁. 2026년 5월 12일.
[2] Forbes. 출하량 기준 휴머노이드 로봇 기업 상위 10곳 공개. 2026년 1월 9일.
[3] 맥킨지 앤 컴퍼니. 로봇 공학 공급망 제약. 2026년 4월.
[4] 테크크런치. 피규어 AI 기업 가치 39B 달성. 2026년.
[5] 크런치베이스 뉴스. 로봇 스타트업 스킬드 AI, 14억 투자 유치… 기업 가치 3배 증가한 140억 기록. 2026년 1월 14일.
[6] 더 인포메이션. 로봇 공학 스타트업 피지컬 인텔리전스, 50억 규모 자금 조달 협상 중. 2025년 9월 / 2026년 3월.
[7] Granted AI. 자율 시스템 및 로봇 공학을 위한 AI 보조금. 2026년 2월 24일.
[8] 유럽연합 집행위원회. 인공지능 및 로봇공학 자금 지원에 대한 유럽의 접근 방식. 2026.
[9] IEEE Robotics. 일본 NEDO 문샷 프로그램 목표 3 업데이트. 2025년 12월.
[10] GeekWire. 아마존, 코바리언트(Covariant) 창립자 영입 및 AI 라이선스 계약 체결. 2024년 8월 30일.
[11] CNBC. 휴머노이드 로봇 기업 뉴라(Neura), 최대 14억 조달. 2026년 6월 10일.
[12] BMW 그룹 보도자료. BMW 그룹, 독일 생산 현장에 휴머노이드 로봇을 최초로 도입. 2026년 2월 27일.
[13] PR Newswire. WIRobotics, 약 1,000억 원 규모의 시리즈 B 투자 유치. 2026년 5월 14일.
[14] Google DeepMind. ‘Gemini Robotics 1.5’, AI 에이전트를 물리적 세계로 이끌어내다. 2025년 9월 25일.
[15] NVIDIA. 휴머노이드 로봇을 위한 프로젝트 GR00T 파운데이션 모델. 2025년.












