
「ワールドモデル時代」の経済学:AIロボティクスが産業の収益構造をどのように変革しているか
LLMから予測型世界モデルへの進化は、ロボット知能分野においてコストデフレの好循環を引き起こしています。本稿では、AIロボティクス分野の主要5産業におけるROI、投資回収期間、導入スケジュールを分析するとともに、「サイレント・ハンドオーバー」が東南アジアおよびヨーロッパにおける製造アービトラージにどのような意味を持つかを考察します。
人工知能をめぐる議論の潮流は変わりつつある。もはや、テキストを生成するために大規模言語モデル(LLM)の学習に費やされる数十億という金額が話題の中心ではない。新たなフロンティアとなっているのは「ワールドモデル」だ。これは、ロボットが物理世界を内部でシミュレートし、動作を行う前にその行動の結果を予測できるようにする予測型知能アーキテクチャである。 これが商業的になぜ重要なのかを理解するために、私たちをこの地点へと導いた進化の連鎖をたどってみよう。LLMから、ビジョン・言語・アクション(VLA)システム、そしてワールドモデルへと至るこの道のりにおいて、各段階ごとに、ロボットを実用化する上での特定のコスト障壁が取り除かれてきた。
市場分析の観点から見ると、この技術的飛躍は単なる工学上のマイルストーンにとどまらず、デフレをもたらす経済的出来事でもあります。タスクに特化したオーダーメイドのプログラミングの必要性を排除することで、新しいモデルアーキテクチャは、これまでロボット導入の障壁となってきたソフトウェアおよび統合コストを劇的に削減しています。 知能がコモディティ化されるにつれ、ロボットの「脳」はもはや主要なコスト障壁ではなくなります。焦点は完全に、物理的な導入の経済性――ハードウェアの部品原価、統合コスト、そして導入が進んでいる上位5業界における投資回収(ROI)のタイムライン――へと移ります。
デフレの弧:LLMからVLA、そしてワールドモデルへ
この連鎖の第一歩は、大規模言語モデル(LLM)でした。LLMはロボットに自然言語コマンドを理解し、多段階の論理を通じて推論する能力を与えましたが、物理的な基盤は持ち合わせていませんでした。 LLMを実行するロボットは、「リンゴを拾う」という指示を理解することはできても、カメラの映像に映るリンゴがどのようなものか、あるいはリンゴをつかむために腕をどのように動かすべきかについては、本質的に理解していなかった。 そのギャップを埋めるには、個々のタスクごとに高コストでハードコード化されたエンジニアリングが必要でした。まさにそれが、産業用ロボットが何十年もの間、ケージの中に閉じ込められたまま、単一の反復作業しか行えなかった理由なのです。
第2のステップは、「ビジョン・言語・アクション(Vision-Language-Action)」モデルでした。VLAは、カメラからの入力と言語コマンドを運動出力に直接結びつけたため、ロボットはシーンを認識し、音声または文字による指示を処理し、行動に必要な関節の動きを生成することが可能になりました。これが、汎用ヒューマノイドの実現を現実的なものにした画期的な進歩でした。 しかし、VLAは根本的に反応型である。その瞬間に目にしたものに対応するだけで、自身の行動がもたらす物理的な結果を予測することはできない。 VLAロボットは、グラスが床で粉々になって初めて、握力が弱すぎたことに気づくのです。こうした失敗を修正するには、膨大な量のコストのかかる実世界での試行錯誤が必要となり、その結果、トレーニングデータのコストが高止まりし、ロボットが未体験の状況に対処できる能力が制限されてしまいます。
第3のステップ、そして現在の飛躍的な進歩となるのが「ワールドモデル」だ。ワールドモデルは、重力、摩擦、物体の恒常性、そして物質が力にどう反応するかといった、環境の根底にある物理法則や因果関係を学習する。NVIDIAがワールド・アクション・モデルに関する最近の技術論文で説明しているように、これらのシステムは「想像」を行うために事前学習され、「行動」を行うために微調整される。 ロボットは、モーターを1つでも動かす前に、内部で結果をシミュレーションし、現在の把持力ではガラスが滑ると予測し、現実ではなくシミュレーション上で調整を行います。この予測能力により、残っていた2つの最大のソフトウェアコスト、すなわち膨大な実世界の失敗データの必要性と、あらゆるエッジケースを手作業で設計する必要性が解消されます。
この一連のプロセスによる経済効果は急速に相乗的に高まります。Epoch AIとa16zの最近のデータによると、LLMクラスの性能を実現するための推論コストは、毎年およそ10分の1のペースで低下しています。 18ヶ月前には100万トークンあたり36ドルかかっていたものが、最適化された環境では現在0.25ドルから0.40ドルに近づいている。この同じコスト低減曲線をワールドモデル・インテリジェンスに適用すれば、ロボットの「脳」のコストはゼロに近づき、一方でその
タスクを横断して一般化できる能力は、人間の柔軟性に近づく傾向があります。この組み合わせこそが、以下の業界における投資回収の計算式を変える要因となっています。AIロボティクス産業トップ5:投資回収分析
ワールドモデルにより、ロボットは高額な特注の再プログラミングを行うことなくタスク間で汎用化できるため、自動化の経済的方程式は根本的に変化しました。現在では、単一のロボットプラットフォームを、毎回6桁の費用がかかる統合プロジェクトを実施することなく、異なるワークフローに再配置することが可能です。この柔軟性により、AIロボティクス市場を牽引する5つのセクターにおける投資回収の計算式が変化しています。
1. 物流および倉庫の自動化 物流は、作業が反復的であり、環境が半構造化されているため、B2B分野において最も成熟した導入環境です。従来の倉庫自動化システムでは、通常5年の投資回収期間を要していました。しかし、AI駆動のヒューマノイドロボットや移動型ロボットの導入により、この期間が短縮されつつあります。 複数シフト制の運用において、「Agility Digit」のようなプラットフォームは、5年間で120~180%のROIを達成しており、投資回収期間は18~24カ月に短縮されています。 スループットが20%向上するごとに、投資回収期間は8~12ヶ月短縮されるため、物流分野は「ワールドモデル」導入の最優先分野となっています。
2. 製造および産業用組立製造部門では、統合の複雑さや現地の労働コストにもよるが、回収期間は通常18~36ヶ月と、やや長めになる。 しかし、「ワールドモデル」により、協働ロボット(コボット)は、再プログラミングによるダウンタイムを発生させることなく、組立ラインの変動に適応できるようになります。この適応性により、高度なコボットの投資回収期間は8~18ヶ月の範囲まで短縮されており、これは企業による大規模な導入を促す閾値となっています。
3. 自動運転とロボットタクシー 自動運転車
この分野は、ワールドモデルが最も資本集約的に活用されている分野です。ワールドモデルは、数百万もの運転シナリオをシミュレートすることで、自動運転システムが数十億マイルもの実地試験を行うことなく、エッジケースに対処できるようにします。 経済的なメリットは、1マイルあたりのコストにある。人間が運転するライドシェアサービスのコストは1マイルあたり2.00ドル以上かかるのに対し、ARK Investの試算によると、大規模に展開された自動運転ライドシェアでは、1マイルあたり0.25ドルまで低下する可能性がある。 世界のロボタクシー市場は、2026年の12億7,000万ドルから2034年までに963億1,000万ドルへと成長すると予測されており、ROI(投資収益率)は数ヶ月単位ではなく、1兆ドル規模の世界の輸送市場を掌握できるかどうかで測られる。4. 医療・外科用ロボット物流とは異なり、医療用ロボットは直接的な人件費の削減を主な目的としていません。 「da Vinci 5」手術用ロボットの導入コストは180万~250万ドルであり、さらに従来の腹腔鏡手術に比べて1件あたり1,000~6,000ドルの追加費用がかかるため、ROIは臨床成果(入院期間の短縮、合併症の減少、そして不足している専門外科医の診療能力を拡大できること)を通じて算出される。 この分野の世界的なモデルは、手術計画や自律的な組織追跡に応用されており、世界のロボット支援手術市場は2026年までに140億ドルに達すると予測されている。
5. 農業 農業分野では、人口動態上の必要性からAIロボティクスが導入されつつある。収穫作業における深刻な人手不足と農業従事者の高齢化に後押しされ、自律型農業機械市場は2026年の223億ドルから2033年までに約450億ドルへと倍増すると予測されている。 ワールドモデルにより、ロボット収穫機は予測不可能な屋外照明下でも熟した果実と葉を区別できるようになり、これは従来、より単純なマシンビジョンシステムにとっては困難な課題でした。
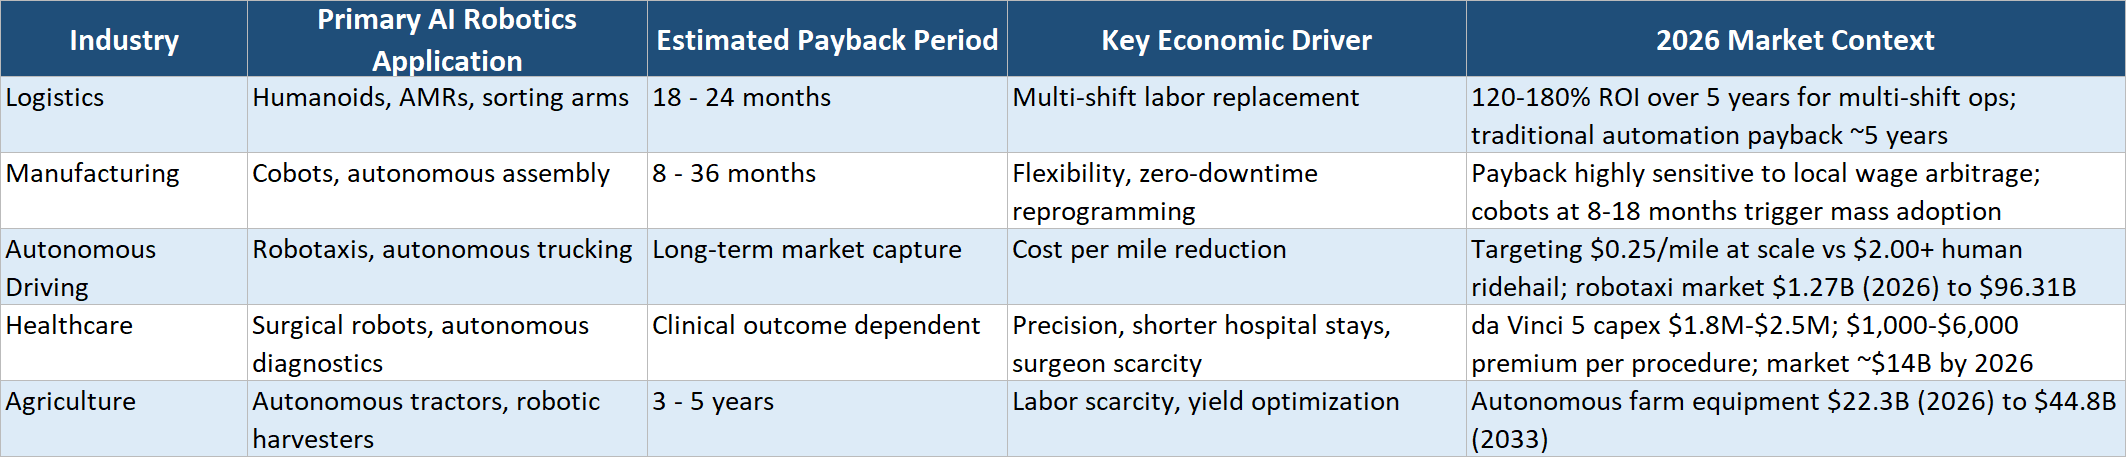
注:データ出典:IDTechEx、ARK
Invest、Fortune Business Insights、IFR、米国外科医学会、Grand View Research、2026年7月5日集計。推定値は導入条件によって異なる。「サイレント・ハンドオーバー」とアービトラージの圧迫
このコストデフレがもたらす最も深刻な地政学的影響は、世界的な労働力アービトラージの浸食である。数十年にわたり、伝統的な製造業は、より低い時給を求めて、米国や欧州から中国へ、そしてその後、中国から東南アジア(SEA)へと移転してきた。 例えば、ベトナムの工場労働者の年間人件費は現在約30,000~40,000人民元であり、これは中国の同職種労働者の総コストの約半分に相当する。
しかし、安価で世界標準に準拠したロボットの普及が、「静かな引き継ぎ」を引き起こしている。 国際ロボット連盟(IFR)によると、中国の産業用ロボット密度は世界第3位に急上昇し、従業員1万人あたり約470台のロボットが稼働しており、ドイツと日本をともに上回っています。 韓国は従業員1万人あたり1,200台以上で世界トップを走り、シンガポールもトップクラスの地位を維持している。
AIロボットの年間運用コストが30,000人民元のしきい値を下回ったことで、東南アジア(SEA)への製造オフショアリングを行うインセンティブは失われつつある。 欧州の伝統的な製造拠点にとって、選択肢は二者択一だ。すなわち、積極的に自動化を進めるか、それとも競争力を永久に失うかである。ロボット技術の格差は、欧州ブランドが高度に自動化された中国のサプライチェーンとの競争に苦戦している主な理由として、すでに挙げられている。
導入のタイムライン:B2Bとコンシューマーの準備状況
AI推論コストが急速に低下しているにもかかわらず、大規模な普及は一朝一夕には実現しない。「脳」のコストは下がりつつある一方で、「体」にはインフレ圧力がかかっている。ハイパースケーラーのデータセンターは、2026年に最大7,410億ドルの設備投資を行うと予測されており、
膨大な量のメモリを消費し、半導体のリードタイムを40週間にまで延ばしている。これによりサプライチェーンが逼迫し、ロボットメーカーのハードウェア部品原価が押し上げられている。さらに、AIデータセンターは2028年までに米国の総エネルギー消費量の最大12%を占めると予測されており、環境面やインフラ面でのボトルネックを引き起こしている。こうしたハードウェアおよびエネルギーコストのため、汎用家庭用ロボットが一般消費者に広く普及するには、まだ10年はかかる見込みだ。消費者は2万ドル未満の価格と絶対的な信頼性を求めているが、ハードウェアコストが高止まりしている現状では、このハードルをクリアすることはできない。したがって、当面の間はB2B分野での導入が主流となるだろう。 企業は10万ドルのロボットのコストを複数のシフトにわたり償却し、導入コストを吸収することで、18ヶ月という明確な投資回収期間を実現できる。「ワールドモデル」の時代は到来したが、それがリビングルームに普及するはるか以前に、工場や倉庫のあり方を一変させることになるだろう。
出典:
1. Epoch AI、「LLM推論の価格動向」、2025年3月
2. a16z、「Welcome to LLMflation」、2024年11月
3. NVIDIAテクニカルブログ、「想像するために事前学習、行動するために微調整:ワールド・アクション・モデルの台頭」、2026年6月
4. IDTechEx、「ヒューマノイドロボットはROIを示すも、成功は効果的な出力にかかっている」、2026年5月
5. ARK Invest、「テスラがロボットタクシーを投入…さて、次は?」、2025年8月
6. Fortune Business Insights、「2026-2034年 ロボタクシー市場規模レポート」、2026年6月
7. IFR(国際ロボット連盟)、ロボット
2026年4月、欧州・アジア・南北アメリカで密度が急増8. 米国外科医学会、ロボット手術の費用は依然として複雑な問題、2026年2月
9. グランド・ビュー・リサーチ、「自律型農業機械市場レポート」、2026年
10. ドイチェ・ヴェレ、「AIにはデータセンターが必要だ。しかし、人々はそこから何を得られるのか?」、2026年6月
免責事項:本記事は情報提供および市場分析のみを目的としており、金融や投資に関する助言を構成するものではありません。回収期間およびROI(投資収益率)の推定値は、業界平均および公開データに基づいていますが、具体的な導入条件によって大きく異なる場合があります。












