
掃除ロボットは、何も拾わないことで勝利を収めた
ロボット工学界は、物を掴むことができる機械の開発に20年を費やしてきた。しかし、実際に売れたのは、何にも触れないように設計された機械だった。 掃除機は吸引し、芝刈り機は刃を回転させ、プールクリーナーはろ過する。どれも物を掴むことはない――それにもかかわらず、Roborockは2025年に580万台を出荷した。今、かつてのそれらの企業が、製品にアームを取り付け始めている。

ロボット工学の分野では、20年もの間、物を持ち上げられる機械の開発に取り組んできた。しかし、実際に売れたのは、何にも触れないように設計されたものだった。
掃除ロボットは、真の意味で広く普及した唯一の民生用ロボットカテゴリーであり、その理由はマーケティングではなく、その仕組みにある。掃除機は吸引力を働かせ、芝刈り機は刃を回転させる。 プールクリーナーは水をフィルターに通す。これら3つはいずれも、物を掴んだり持ち上げたり置いたりすることはない――そして、IDCが2026年3月のニュースルームリリースで報告したデータによると、2025年にはRoborock一社だけで、これらすべてのカテゴリーを合わせて580万台を出荷した。 1月に開催されたCES 2026で、Dreameは格納式クローを備えたロボット掃除機「Cyber 10 Ultra」を発表し、一方、Ecovacsは同イベントで、同社が「あらゆるシナリオに対応するロボット製品ラインナップ」と称する一環として、ロボット犬を披露した。
これら2つの事実は奇妙な対比を成しており、そのギャップこそが本記事のテーマである。
掃除ロボットとは何か?
清掃ロボットとは、限られたエリアを移動して汚れ、ごみ、または生い茂った植物を取り除く自律型機械のことである。屋内用のロボット掃除機、水中用のロボットプールクリーナー、屋外用のロボット芝刈り機などがこれにあたる。これら3つはすべて、手作業を必要とするタスクではなく、反復的な清掃作業を代替するものである。Roborockは2025年、これらのカテゴリー全体で580万台を出荷した。
掃除ロボットとは、定義された空間内を移動し、その過程で固定されたツールを使用する移動式機械である。これが現在重要視されている理由は、IDCがこのセグメントについて「スマート掃除ロボット」「プール用清掃ロボット」「芝刈りロボット」という3つの別々の四半期トラッカーを運営しているからであり、これは調査機関がマイナーなカテゴリーを扱う際の一般的な方法ではない。 購入者にとっての実質的な意味は、これらが1つの商品カテゴリーの下で販売されているものの、実際には3つの全く異なる技術的課題であるということです。
3つのカテゴリーとその違い
価格こそが最も目に見える違いですが、最も興味を引かない点でもあります。『The Consumers Guide』(2026年4月号)によると、コードレス芝刈り機の価格は現在、1,000米ドル未満から始まり、ハイエンドモデルでは3,599米ドルに達しており、
図1の3つのカテゴリーによる比較は、価格以外の点で各製品がどのように異なるかを示しています。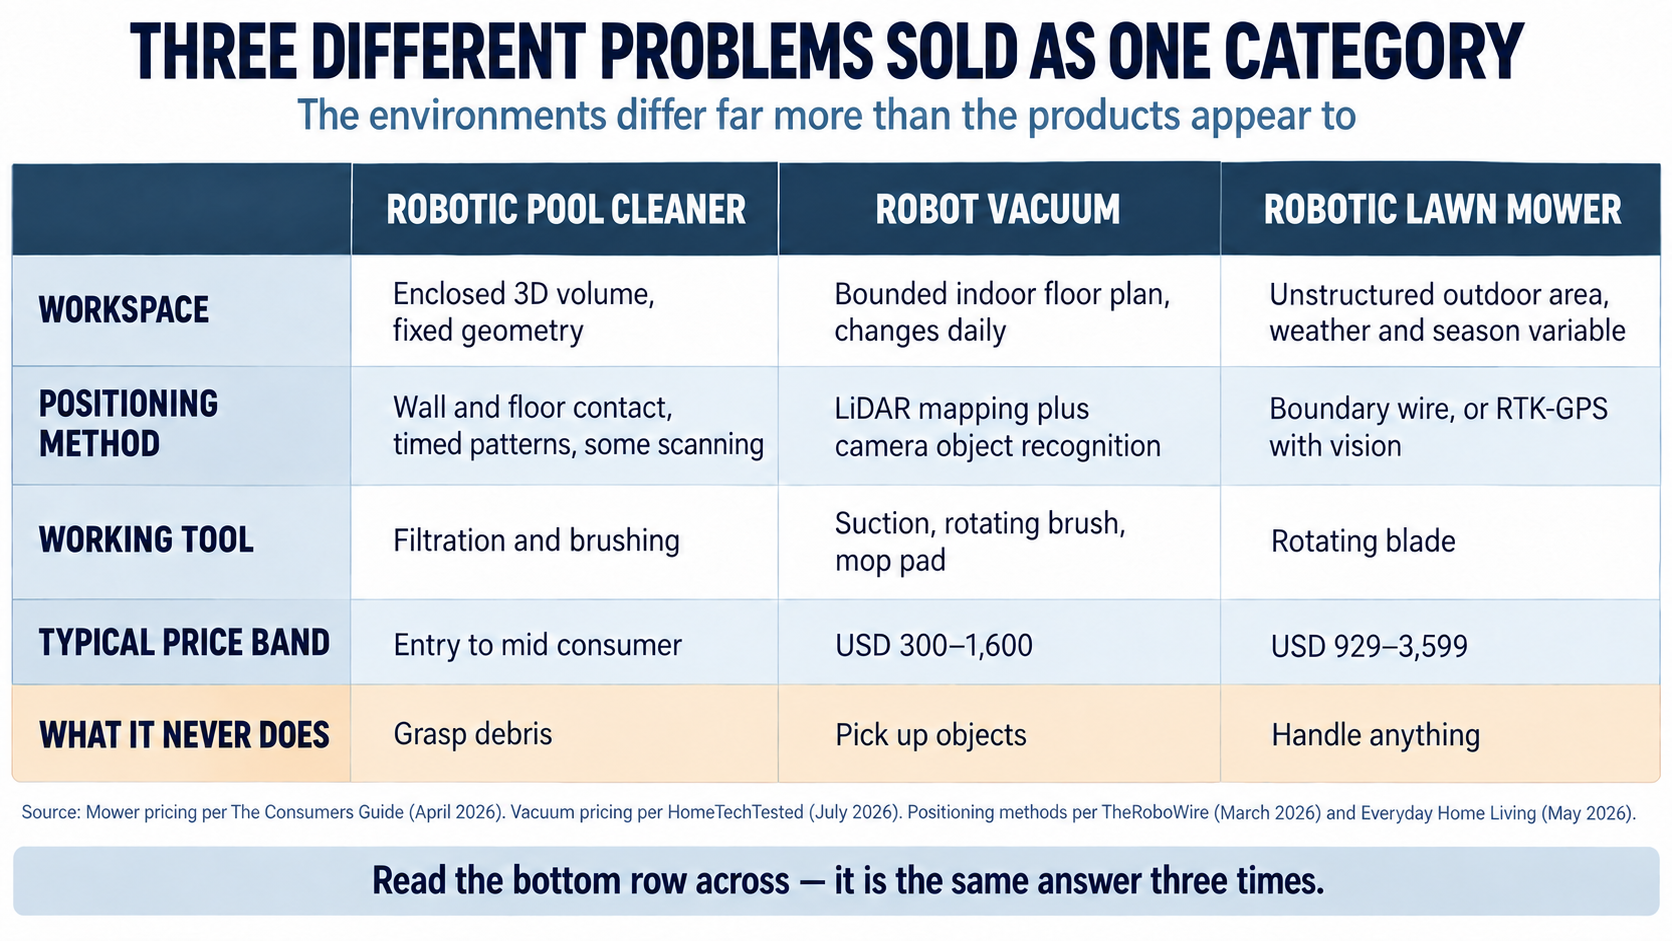
その表の一番下の行こそが、他のすべてを説明している。
なぜこれらのタスクで、他のタスクではないのか
ロボット掃除機は靴下を拾い上げたりはしない。その周りを迂回するのだ。 Everyday Home Living(2026年5月)によると、2026年初頭にSaros 20で導入されたRoborockのStarSight 2.0は、300種類以上の物体を特定して認識し、ロボットがそれらを回避できるようにしている。 この製品カテゴリー全体は、物体に接触しないように識別することを基盤としています。
なぜロボット掃除機や芝刈り機は、他の家庭用ロボットよりもはるかに成功しているのでしょうか?
それらは、物体を扱うことではなく、ある領域をカバーすることが求められるタスクであるため成功したのです。物体の取り扱いは、ロボット工学において最も困難な未解決の問題だからです。掃除機は吸引力を、芝刈り機は回転する刃を、プールクリーナーはろ過機能を使用しますが、いずれも何かを把持する必要はありません。 受動的なツールを使って境界のある空間をカバーすることは、解決可能な工学上の課題である。そのため、2026年3月に報告されたIDCのデータによると、2025年にはRoborock一社だけで580万台の掃除ロボットを出荷したのに対し、汎用家庭用ロボットは依然として実証段階にとどまっている。
これら3つのタスクには、最初の特性と同様に重要な2つ目の共通点がある。それは、失敗によるコストがごくわずかだということだ。掃除機が隅を掃除し損ねても、ただイライラする程度だ。芝刈り機が動かなくなっても、不便なだけだ。プールクリーナーが掃除し残しを作っても、目立たない。これらを規制する認証制度は存在しない。
いずれの場合も、不完全な性能に対しては責任が生じないため、メーカーは産業のペースではなく、消費者のペースに合わせて出荷、学習、改良を繰り返すことができる。これらのカテゴリーは、「具体化のギャップ」を埋めるのではなく、それを迂回する形で生まれた。それらが売れるのは、決して本質を捉えていないからだ。
なぜ芝生が販売される中で最も難しい問題なのか
TheRoboWire(2026年3月)によると、平均的な庭での境界線の設置には2~4時間を要するが、業界はこの問題を解決するために5年間を費やしてきた。その代替手段として、センチメートルレベルの精度を持つRTK-GPS測位が採用されており、現在、芝刈り機市場で最も急成長しているセグメントはワイヤレス製品である。
問題は、庭特有の条件下では衛星測位が機能しない点にある。Lawnmowers.comが2026年6月に発表した1シーズンにわたる実地試験によると、RTK測位は、樹冠が濃い場所、金属製の屋根のそば、狭い側庭では機能しない――図2の難易度ランキングは、なぜ芝生が3つのうち最も難しい問題なのかを説明している。
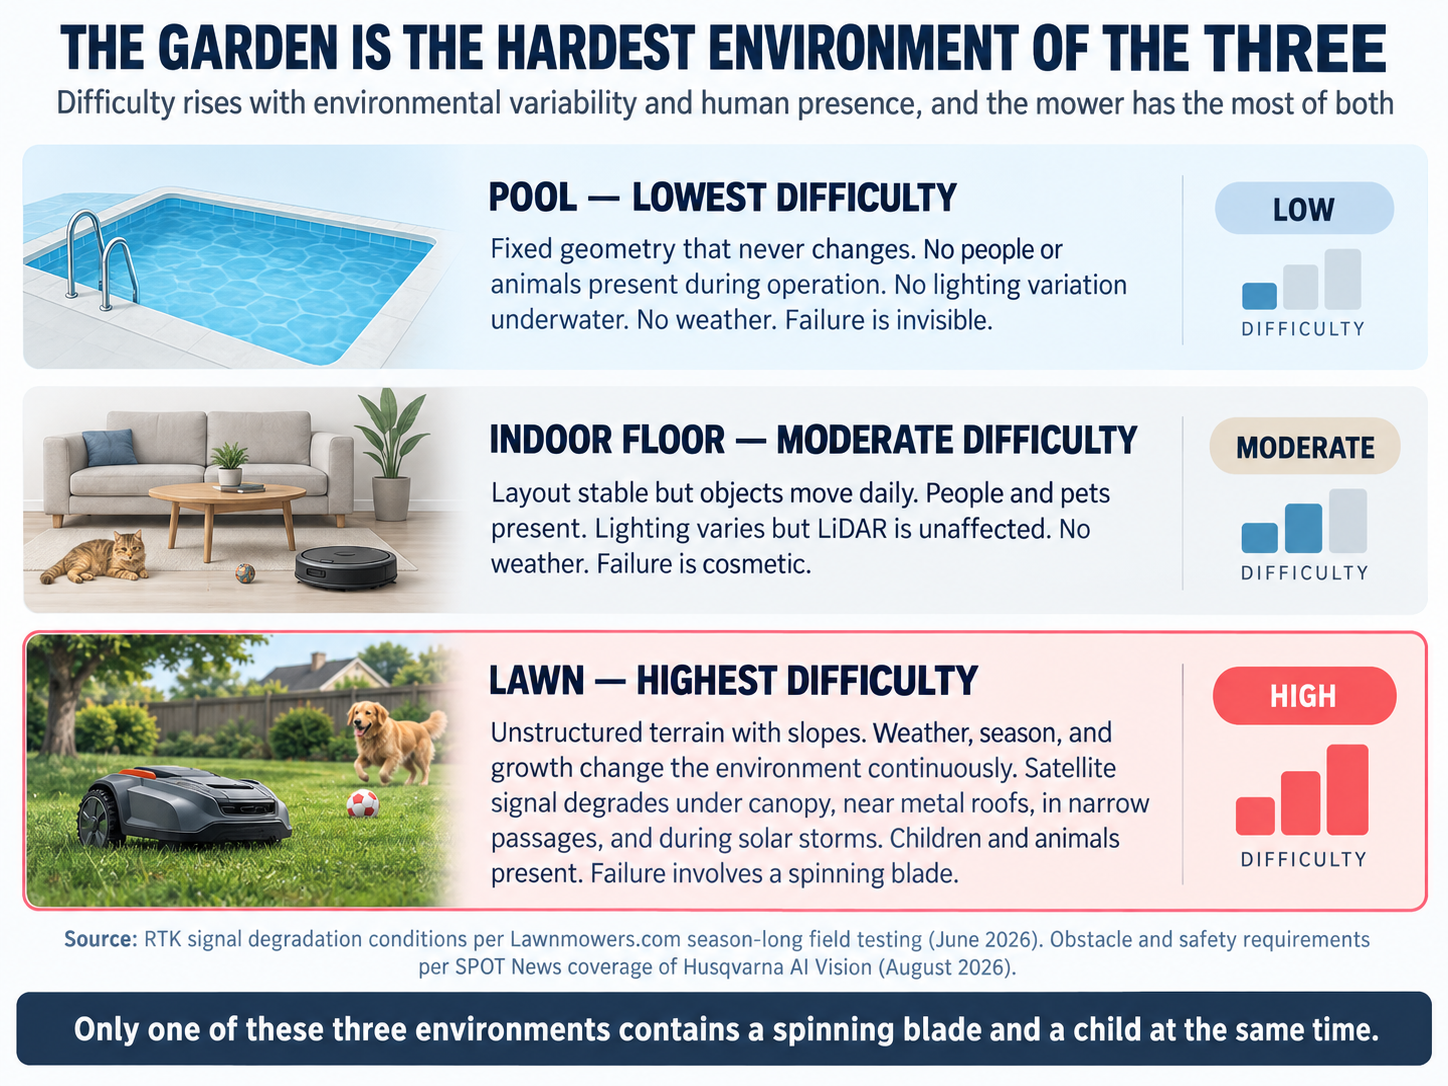
これは、一般消費者向け製品に搭載されたセンサー群であり、子供やペットがいる屋外で、監視なしで動作するものです。これがどれほど異例なことか、立ち止まって考えてみる価値があります。
大手企業が実際に買収しているもの
2007年にiPhoneを買った人は誰もいなかった
カメラ用として。しかし、年間数億個ものカメラモジュールを出荷したことで、現在では自動車用ビジョンや医療用画像診断の基盤となっているイメージセンサー、信号プロセッサ、および計算写真学スタックの開発資金が賄われた。モジュール自体が目的だったわけではない。重要なのはその生産量だったのだ。DreameはCES 2026で格納式クローを備えたロボット掃除機を発表し、Ecovacsも同展示会でロボット犬を披露したが、図3のカテゴリーと機能のマップが示すように、これらのブランドのうち、一つの分野に留まっているものはほとんどない。
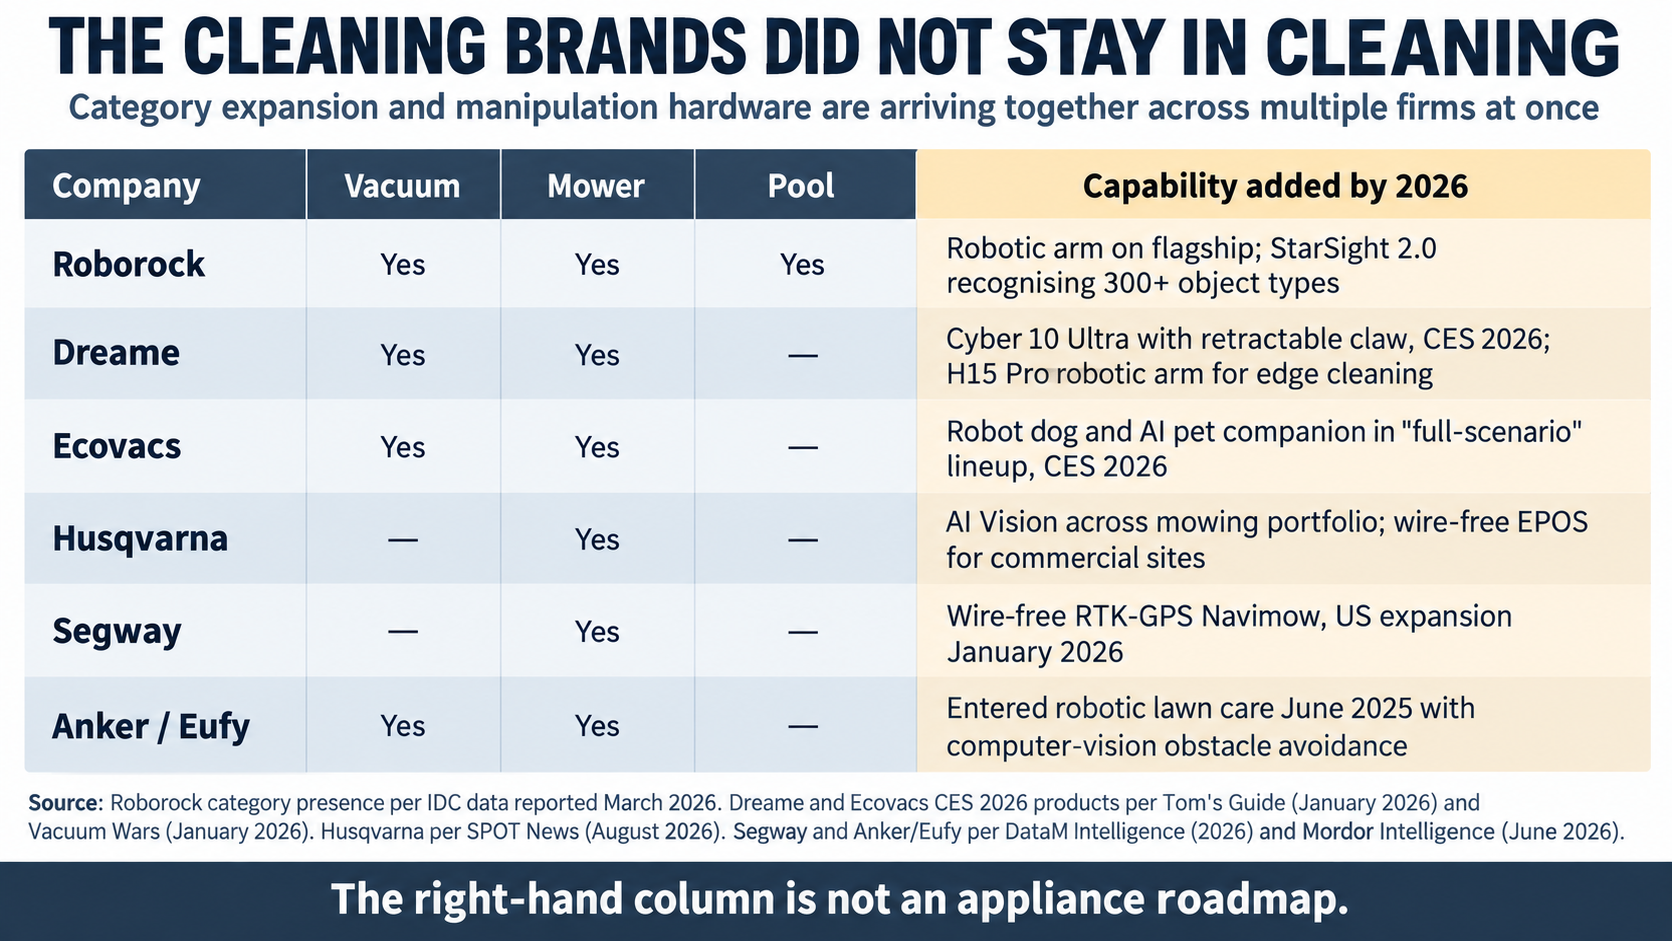
爪は、吸引よりも床をきれいに掃除できるわけではない――それは、床掃除製品には必要のないことを行うものであり、だからこそ、フラッグシップモデルの掃除機にそれが搭載されたことは、製品そのものよりも、むしろロードマップに関するメッセージなのである。清掃会社のCESブースに展示されたロボット犬についても、同様の解釈が当てはまる。
導入済み製品群がもたらすものは、どのロボット工学研究所も金で買うことのできないものだ。それは、顧客が代金を支払った上で、制御されていない実環境において行われた、ナビゲーション、マッピング、障害物回避に関する数百万時間分のデータである。
家電ビジネスか、プラットフォーム戦略か
家電としての解釈:買い替えサイクルに落ち着きつつあるカテゴリー
GM Insightsは、ロボット掃除機市場がこれまでの成長率から減速していると分析している。これは、確立された市場において、初回導入から買い替え、プレミアム化、機能主導型のアップグレードへとシフトしていることを反映している。 同レポートが示す競争構造は、やや細分化されている――2025年の売上シェアは、Roborockが17.0%、Ecovacsが11.5%、SharkNinjaが10.5%、Dreameが7.5%となっている。
これは見慣れたパターンだ。4つのブランドが合わせて約46%のシェアを占め、成長が鈍化する中で吸引力の数値やドックの機能で競い合う——これは食器洗い機や電子レンジの市場でみられた動きそのものである。この分析には十分な根拠があり、買い替えの動向は確かなものだ。
プラットフォームの分析:誰も必要としない操作用ハードウェアは
掃除これに対する反証となるのが、これらの企業が実際に市場に投入した製品である。中国を代表する3つの掃除機ブランドは、CES 2026において、掃除とは無関係な機能――爪、アーム、四足歩行――をそれぞれ追加した。これらが3つの独立したマーケティング上の決定であるという説明は、3社が同じ戦略マップを読み解いたという説明よりも、説明力が劣る。
Roborockが掃除機、芝刈り機、プール用ロボットの各カテゴリーにまたがって展開していることも、同時に同じ方向性を指し示している。家電製品ラインを最適化している企業は、3つの分野に同時に参入することはない。しかし、ポジショニングと知覚のスタックを構築している企業はそうする。なぜなら、それぞれの分野が、他の分野では得られない知見をそのスタックに与えるからだ。
この2つの解釈の相違は、事実そのものではなく、どの資産が構築されているかという点にある。 もし製品そのものが資産であるならば、家電製品としての解釈が成り立ち、カテゴリーは買い替えサイクルに従って成熟していく。もし資産がナビゲーション・スタックであり、消費者規模でマッピングされた環境データを生成する導入ベースであるならば、家電ビジネスは資金調達手段に過ぎず、利益率の圧迫は問題というよりは資本コストに他ならない。 2026年8月時点で、クロー付きモデルの販売実績データは公表されていない。つまり、現時点ではどちらの見方も「意図に基づく主張」に過ぎない。マニピュレーター付き掃除機の出荷台数が報告される第1四半期の結果こそが、いかなる戦略的推論よりも、この議論に決着をつけることになるだろう。
この展開は以下の点を裏付けている:
- 「ロボットの活用場面」:導入コンテキストを扱う柱であり、家庭環境がほとんどの産業環境よりも自律性の実現において扱いやすいと判明した理由も含む。
- なぜロボットは常識的な処理に苦戦するのか――そしてそれがなぜ重要なのか:身体化のギャップが、なぜマニピュレーションの問題が未解決のまま残っているのかを説明している
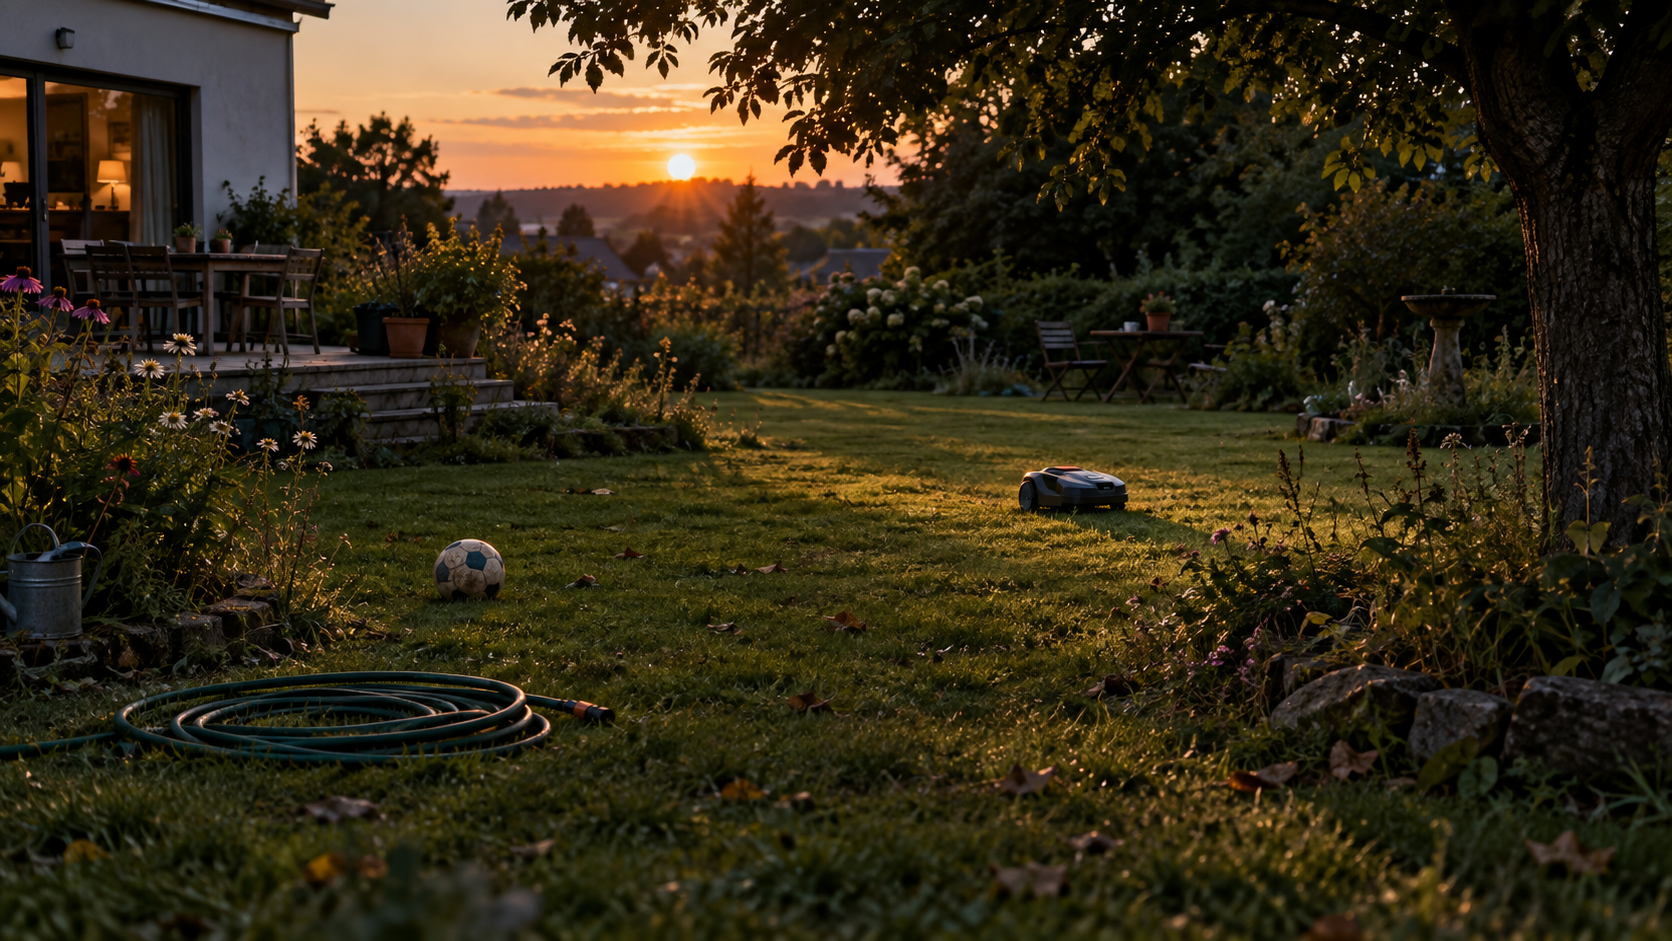
芝生の上に散らばったホースや放置されたボールこそが、この問題の縮図だ。芝刈り機は、屋外で、光の条件が刻々と変化する中、下で刃が回転している状況下で、それらを認識し、何であるかを判断し、迂回して進まなければならない――しかも、このカテゴリーが許容する価格である1,000ドル未満でそれを実現しなければならないのだ。 ハスクバーナ(Husqvarna)とマモーション(Mammotion)は、庭用機器にLiDAR、RTK測位、カメラベースの認識技術を組み込むことでこの課題を解決している。これは、10年前なら研究用プラットフォームとして扱われていたであろうセンサースタックだ。これら3つのカテゴリーが規模を拡大できたのは、物を「持ち上げる」ことを避けてきたからである。 Dreameがようやくその一つに「爪」を食らいつけた今、興味深い疑問は、こうした機械の1台に初めて「物を拾う」よう求められたとき、何が起こるかということです。
よくある質問
1. 掃除ロボットとは何ですか?
掃除ロボットとは、所定のエリアをカバーし、固定されたツール(屋内では吸引、プールではろ過、芝生では回転ブレードなど)を適用する自律型機械のことです。 主な消費者向けカテゴリーは、ロボット掃除機、ロボットプールクリーナー、ロボット芝刈り機の3つです。IDCはこれらをそれぞれ独立した四半期市場として追跡しており、Roborockは2025年にこれら3つのカテゴリー合計で580万台の出荷を報告しました。
2. ロボット掃除機はどのように現在地を把握しているのですか?
ほとんどのハイエンドロボット掃除機は、LiDARを使用して床のマップを作成し、物体認識のためにカメラと組み合わせています。 BrandChoose(7月)によると、RoborockのPreciSense LiDARは完全な暗闇でもマッピングが可能であり、同社のReactiveAI 3.0システムは、デュアルRGBカメラ、構造化光、Qualcomm AP-8053のニューラル処理を組み合わせて、家庭内の物体を識別します。
(2026年)。2026年初頭に「Saros 20」に搭載された「StarSight 2.0」は、300種類以上の物体を認識します。3. ロボット芝刈り機には、依然として境界線が必要なのでしょうか?
いいえ。RTK-GPSを採用したワイヤレスモデルが、現在最も急成長している分野です。『TheRoboWire』(2026年3月号)によると、一般的な庭の場合、従来の境界線の設置には2~4時間かかりますが、RTKシステムではアプリでエリアを定義するだけでセンチメートル単位の位置決めが可能です。 Segway、Mammotion、Husqvarna NERA、WORXはいずれもワイヤレスモデルをラインナップしており、1,000米ドル以下のエントリーモデルも用意されています。
4. ロボット式プールクリーナーは、掃除機や芝刈り機と比べて購入する価値があるか?
ロボット式プールクリーナーは、これら3つの問題の中で最も単純な問題を解決するため、確実に機能します。 プールは清掃のたびに形状が変わらない固定された空間であり、稼働中に人や動物が立ち入ることもなく、水中は天候の影響を受けず、掃除し忘れた箇所も目立ちません。IDCは「プール清掃ロボット」専用のトラッカーを運営しており、このカテゴリーは2025年に急成長したセグメントの一つでした。
5. 清掃ロボット市場をリードしているのはどの企業か?
IDCによると、2025年のスマート掃除ロボット市場全体において、Roborockが17.7%のシェアと580万台の出荷台数を記録し、首位に立った。 ロボット掃除機の売上シェアについては、GM Insightsの調査によると、2025年のRoborockは17.0%、Ecovacsは11.5%、SharkNinjaは10.5%、Dreameは7.5%でした。 ロボット芝刈り機市場では、Fairfield Market Research(2026年7月)の推計によると、Husqvarna GroupとSTIGA Groupが合わせて45~50%の売上シェアを占めている。
6. ロボット掃除機は物を拾うことができますか?
一般的なロボット掃除機にはその機能はありません。これらは、物体を特定してその周囲を迂回するように設計されているからです。 しかし、CES 2026で状況は一変した。Tom's Guide(2026年1月)によると、Dreameは1年以上にわたり予告を重ねた末、格納式クローを搭載した「Cyber 10 Ultra」を発表し、Roborockもフラッグシップモデルにロボットアームを搭載して出荷を開始した。 2026年8月現在、これらのマニピュレーター搭載モデルに関する公表された販売データは存在しない。
7.
ロボット掃除機が作成した自宅のマップは、その後どうなるのでしょうか?このマップは本機に保存され、通常はメーカーのアプリやクラウドサービスと同期されます。これにより、部屋単位の設定やスケジュール設定が可能になります。Maximize Market Research(2026)が指摘しているように、上位モデルに搭載されたマッピング技術やカメラ技術には、メーカーや法域によって異なるプライバシー上の懸念が生じます。 懸念がある場合は、購入前に各メーカーのデータ保持および処理に関する規約を確認することをお勧めします。










