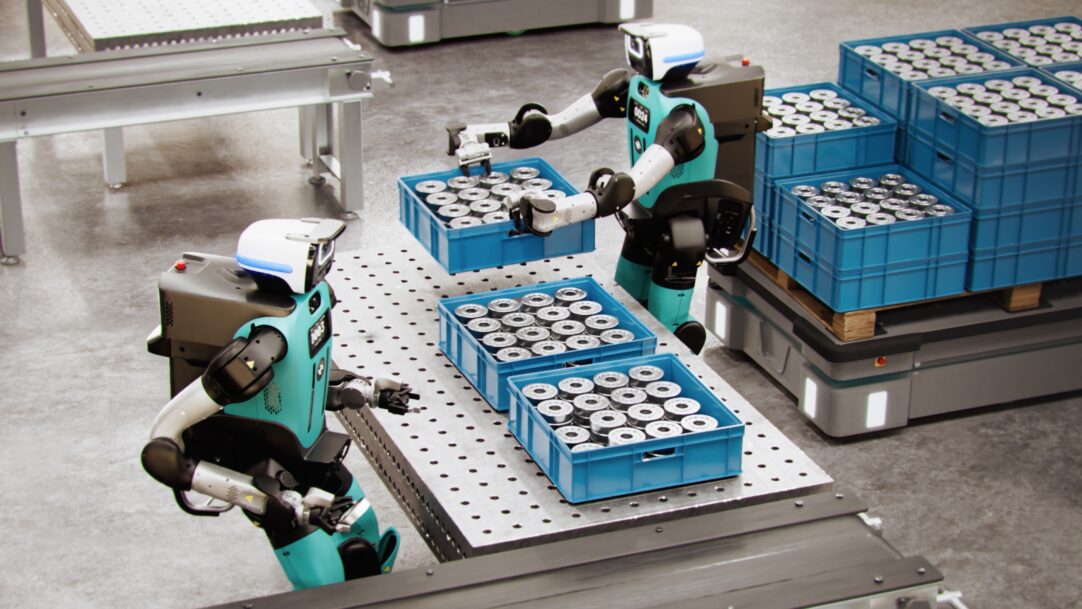
China liefert 69 Prozent der weltweit produzierten mobilen Roboter aus
Chinesische Hersteller lieferten im Jahr 2025 68,68 % der weltweit produzierten mobilen Roboter aus und erzielten 61,46 % des Branchenumsatzes. Dies geht aus Daten von CMRA und NSRI hervor, die zeigen, dass Hikrobot und Geekplus unterschiedliche Wachstumsstrategien verfolgen.

Chinesische Hersteller lieferten im Jahr 2025 rund 182.000 mobile Roboter aus, was 68,68 Prozent der weltweiten Gesamtstückzahl von etwa 265.000 entspricht, und erzielten dabei einen Umsatz von 26,1 Milliarden RMB (etwa 3,65 Milliarden US-Dollar), was etwa 61,46 Prozent des weltweiten Marktwerts ausmacht. Die Zahlen stammen aus einem in Kürze erscheinenden „Global Mobile Robot Industry Development Report“, der von der China Mobile Robot Industry Alliance und dem New Strategy Mobile Robot Industry Research Institute erstellt wurde. Sie beschreiben den Bereich der Lagerautomatisierung – bestehend aus fahrerlosen Transportfahrzeugen und autonomen mobilen Robotern –, in dem ein Land mittlerweile mehr als zwei Drittel der weltweit in Fabriken und Distributionszentren eingesetzten Einheiten liefert.
Die Differenz zwischen diesem Stückzahlanteil von 68,68 Prozent und dem Umsatzanteil von 61,46 Prozent ist die Zahl, mit der sich ein Beschaffungsteam am intensivsten auseinandersetzen sollte. China erobert diesen Markt nicht dadurch, dass es sich an den globalen Durchschnittspreisen orientiert; es ist erfolgreich, weil es mehr Maschinen zu einem niedrigeren Durchschnittspreis verkauft als der Rest der Branche – eine strukturell andere Wettbewerbsposition als die eines Herstellers, der allein aufgrund der Stückkostenvorteile erfolgreich ist. Ein Anbieterpool, der mehr Einheiten ausliefert als der Rest der Welt, dabei aber einen proportional geringeren Anteil am Umsatz einnimmt, ist ein Pool, der nach wie vor über den Preis konkurriert – und diese Dynamik bestimmt weitaus stärker als die reinen Marktanteilszahlen, was ein Einkäufer in den nächsten Jahren von Beschaffungsverhandlungen erwarten sollte.
Zwei Unternehmen, zwei unterschiedliche Strategien im selben Boom
Die Details auf Unternehmensebene in dem Bericht zeigen zwei unterschiedliche Strategien innerhalb derselben nationalen Wachstumsgeschichte. Hikrobot, die Sparte für mobile Robotik des in Hangzhou ansässigen Unternehmens Hikvision, überschritt im Berichtszeitraum die Marke von 200.000 produzierten mobilen Robotern und verdoppelte damit seine Gesamtzahl gegenüber den rund 100.000 Einheiten, die bis Mai 2024 ausgeliefert worden waren. Dies ist eine Geschichte der Massenproduktion, die auf der bestehenden Lieferkette von Hikvision und seinem Kerngeschäft im Bereich der industriellen Bildverarbeitung aufbaut, das die Wahrnehmungsfunktionen bereitstellt, die viele AGVs und AMRs benötigen, um
sich ihren Weg durch ein Lager zu bahnen. Geekplus, das in Peking ansässige Unternehmen für Lagerrobotik, das international für seine „Shelf-to-Person“- und „Tote-to-Person“-Kommissioniersysteme bekannt ist, meldete für das Jahr 2025 einen Umsatz von 3,171 Milliarden RMB (etwa 443 Millionen US-Dollar), wovon 75,3 Prozent, 2,387 Milliarden RMB (etwa 334 Millionen US-Dollar), außerhalb Chinas erzielt wurden.Das sind nicht dieselben Geschäftsmodelle. Das Wachstum von Hikrobot lässt sich als inländische Produktionskapazität interpretieren, die einen schnell wachsenden Heimatmarkt versorgt, sowie als Exportkanal, der auf Hardware-Volumen basiert. Die Zahlen von Geekplus zeigen eher das Gegenteil: ein Unternehmen, das bereits die schwierigere Aufgabe bewältigt hat, mehrstufige, softwareintegrierte Fulfillment-Systeme an Lagerhäuser im Ausland zu verkaufen, wo der Käufer einen Systempartner auswählt und nicht nur auf den Stückpreis achtet. Ein Auftraggeber, der chinesische AMR-Anbieter bewertet, sollte diese als zwei unterschiedliche Due-Diligence-Prüfungen betrachten. Ein Test besteht darin, ob die Produktionskapazität und die Kostenbasis eines Anbieters den Einsatz in einem großen Lager standhalten; der andere darin, ob die Software, das Servicenetzwerk und die Integrationsunterstützung eines Anbieters in einem Markt bestehen, der weit von seinem Heimatmarkt entfernt ist. Die Zahlen des Berichts deuten darauf hin, dass es in China mittlerweile glaubwürdige Anbieter gibt, die beide Hürden nehmen – nicht nur eine.
Was 42 Prozent der weltweiten Anbieter für die Auswahlliste eines Käufers bedeuten
Der Bericht zählt unter den weltweit mehr als 550 Anbietern mobiler Roboter rund 230 chinesische Hersteller, was etwa 42 Prozent der gesamten Lieferantenbasis entspricht, und gibt an, dass 20 der weltweit 29 Unternehmen, die kumulativ mehr als 10.000 Einheiten ausgeliefert haben, chinesisch sind. Diese zweite Zahl ist für eine Beschaffungsentscheidung aussagekräftiger, da eine reine Unternehmenszählung jeden Anbieter in der Frühphase mit nur einem Pilotkunden einschließt, während die Schwelle von 10.000 ausgelieferten Einheiten kumulativ diejenigen Hersteller herausfiltert, die tatsächlich bewiesen haben, dass sie Hardware im Produktionsmaßstab herstellen, ausliefern und betreuen können. Zwei von drei Anbietern weltweit, die diese Hürde nehmen, sind mittlerweile chinesisch, was bedeutet, dass ein westliches
Ein Lagerbetreiber, der im Jahr 2026 eine fundierte Auswahlliste für AMR-Lösungen erstellt, wählt aus einem Lieferantenpool aus, in dem die größte Auswahl an etablierten Herstellern in einem einzigen Land angesiedelt ist – unabhängig davon, welche Präferenzen die eigene Beschaffungspolitik dieses Betreibers sonst haben mag.Diese Konzentration hat für einen Käufer zwei Seiten. Der unmittelbare Vorteil liegt in Preis und Auswahl: Da zwei Drittel der weltweit bewährten, groß angelegten Anbieter in einem Land ansässig sind, hat der Wettbewerbsdruck unter den chinesischen Anbietern maßgeblich dazu beigetragen, die Preise für AGVs und AMRs so weit zu senken, dass die Automatisierung nun auch für mittelgroße Distributionszentren rentabel ist, die sich die Kosten vor fünf Jahren noch nicht hätten rechtfertigen können. Das damit einhergehende Risiko ist eine Konzentration der Lieferkette genau in dem Sinne, wie sie bereits die Beschaffungsentscheidungen in anderen Hardware-Kategorien verändert hat: Ein Lagerbetreiber, der seinen Fuhrpark auf die Hardware und Software eines einzigen chinesischen Anbieters standardisiert, geht dieselbe Art von Wette auf die Abhängigkeit von einem einzigen Land ein, mit der sich Käufer von Solarmodulen, Batterien und Unterhaltungselektronik in den letzten zehn Jahren in Kauf nehmen mussten – einschließlich aller Risiken durch Zölle, Exportkontrollen und geopolitische Unsicherheiten, die diese Wette über einen Flottenlebenszyklus von fünf bis sieben Jahren mit sich bringen kann.
Die unangenehme Rechnung für nicht-chinesische Hersteller
Die Wachstumszahlen des Berichts sind zudem ein direktes Maß für den Wettbewerbsdruck, dem Hersteller von AMR- und AGV-Systemen mit Sitz in Nordamerika, Europa, Japan und Südkorea ausgesetzt sind. Die weltweiten Stückzahlen stiegen im Jahresvergleich um 16,23 Prozent und der weltweite Umsatz um 14,55 Prozent – beides solide Wachstumszahlen für die Kategorie insgesamt. Doch eine Lieferantenbasis, die gemessen an der Anzahl der Unternehmen zu 42 Prozent aus chinesischen Anbietern besteht und unter den etablierten, groß angelegten Herstellern dominiert, sichert sich einen überproportionalen Anteil an diesem Wachstum. Ein nicht-chinesischer AMR-Anbieter, der um dieselben Lageraufträge konkurriert, kämpft nicht nur um Marktanteile in einer wachsenden Kategorie; er kämpft darum, seinen Anteil in einer Kategorie zu halten, in der die größte und am schnellsten wachsende Gruppe von Wettbewerbern in der Regel niedrigere Preise anbieten kann bei
vergleichbare Hardware-Spezifikationen, gestützt durch eine inländische Produktionsbasis und eine Lieferkette für Komponenten, die sich parallel zur gesamten chinesischen Robotik- und Elektronikindustrie weiterentwickelt hat.Dieser Druck bedeutet jedoch nicht, dass nicht-chinesische Anbieter aus jedem Geschäft verdrängt werden. Einkäufer in regulierten Branchen, in Sektoren, die hinsichtlich Datensicherheit oder Herkunft der Lieferkette sensibel sind, oder in Regionen, in denen Einfuhrzölle oder Ausfuhrbeschränkungen für chinesische Robotik-Hardware gelten, haben nach wie vor klare Gründe, einen Aufpreis für eine im Inland hergestellte oder aus befreundeten Ländern stammende Alternative zu zahlen. Was die Zahlen des Berichts jedoch belegen, ist, dass dieser Aufpreis mittlerweile eine bewusste, quantifizierbare Beschaffungsentscheidung darstellt und nicht mehr nur ein Rundungsfehler ist: Ein Einkäufer, der sich im Jahr 2026 für einen nicht-chinesischen AMR-Anbieter entscheidet, zahlt sehr wahrscheinlich mehr pro Einheit für Hardware derselben Klasse als ein Wettbewerber, der bei einem der rund 230 im Bericht erfassten chinesischen Hersteller einkauft, und sollte genau darlegen können, was dieser Aufpreis ihm bringt – sei es Datenverwaltung, Garantiebedingungen, lokale Service-Reaktionszeiten oder die Einhaltung gesetzlicher Vorschriften, anstatt „nicht-chinesisch“ als Rechtfertigung an sich zu betrachten.
Betrachtung des Berichts als Dokument eines Branchenverbands, nicht als unabhängige Studie
Die oben genannten Zahlen stammen von einem Branchenverband und dessen angegliedertem Forschungsinstitut, nicht von einer staatlichen Statistikbehörde oder einem unabhängigen Marktforschungsunternehmen, das kein persönliches Interesse am Wachstumsnarrativ der Branche hat. Das bedeutet nicht, dass die Zahlen falsch sind, und die konkreten, überprüfbaren Details – wie die kumulierte Stückzahl von Hikrobot, die Aufteilung der Umsätze von Geekplus auf Inlands- und Auslandsverkäufe sowie die Schwelle von 10.000 ausgelieferten Einheiten sind genau die Art von detaillierten Angaben, die sich schwerer glaubwürdig überhöhen lassen als eine vage Schätzung der Marktgröße. Ein Einkäufer, der diesen Bericht intern zur Begründung einer Beschaffungsentscheidung heranzieht, sollte jedoch neben den Zahlen auch deren Herkunft berücksichtigen und die Zahlen zur globalen Marktgröße – die 6,3 US-Dollar
Die Gesamtzahl von Milliarden und die Wachstumsrate von 16,23 Prozent sollten als Schätzung eines Branchenverbands betrachtet werden, die anhand einer zweiten Quelle – beispielsweise anhand von Zollhandelsdaten oder den Zahlen eines konkurrierenden Forschungsunternehmens – überprüft werden muss, bevor darauf aufbauend ein mehrjähriger Kapitalplan erstellt wird.Der vollständige Bericht soll noch in diesem Jahr veröffentlicht werden, und die den Zahlen vom Freitag zugrunde liegende Fassung ist eher eine Vorschau als das fertige Dokument. Die Zahl, die es zu beobachten gilt, wenn der vollständige Bericht vorliegt, ist nicht die aggregierte Aufschlüsselung „China gegenüber dem Rest der Welt“, die sich wahrscheinlich kaum verändern wird, sondern die nach Roboter-Untertypen aufgeschlüsselten Versanddaten, da ein Stückanteil von 68,68 Prozent, der sich gleichmäßig auf einfache, Transportbehälter befördernde AGVs und mehrschichtige Multi-Roboter-Koordinationssysteme verteilt, eine ganz andere Geschichte erzählt als derselbe Anteil, der sich auf das untere Ende des Hardware-Spektrums konzentriert. Diese Aufschlüsselung – und nicht die bereits kursierende Gesamtzahl – wird einem Käufer Aufschluss darüber geben, ob Chinas Dominanz bei mobilen Robotern auf der Fertigungsebene, im Bereich der Systemtechnik oder auf beiden Ebenen zugleich zum Tragen kommt.
Für einen Flottenmanager, der das Automatisierungsbudget für das nächste Jahr aufstellt, besteht die umsetzbare Erkenntnis darin, jeden in die engere Wahl gekommenen Anbieter – ob aus China oder anderswo – nach denselben beiden Zahlen zu fragen, die der Bericht gerade für den Gesamtmarkt geliefert hat: die kumulierte Anzahl der tatsächlich ausgelieferten und in Betrieb befindlichen Einheiten – nicht der angekündigten oder in der Pilotphase befindlichen Einheiten – sowie die Aufteilung zwischen Inlands- und Exporterlösen. Ein Anbieter, der beide Fragen konkret beantworten kann – so wie es Hikrobot und Geekplus hier getan haben –, hat die Skalierungs- und Supportprobleme bereits überwunden, an denen die meisten Robotik-Anbieter noch vor ihrem zehnten Kunden scheitern. Ein Anbieter, der dazu nicht in der Lage ist, stellt – unabhängig von seinem Stückpreis – nach wie vor eher eine Wette auf den Erfolg im industriellen Maßstab dar als einen Beweis dafür, dass er diesen bereits errungen hat.
Bildnachweis für das Titelbild: Geek+.
Diese Analyse stützt sich auf Zahlen, die von der China Mobile Robot Industry Alliance und dem New Strategy Mobile Robot Industry Research Institute veröffentlicht wurden, sowie auf öffentliche Unternehmensangaben von Hikrobot und Geekplus. Sie dient dazu,
Diese Informationen dienen ausschließlich allgemeinen Informationszwecken und stellen keine Anlage-, Finanz- oder Rechtsberatung dar.