
Unitree 規劃在紐約證交所進行 90 億美元的首次公開募股,DeepSeek 則支持其機器人業務的擴張
Unitree 將其在 STAR 市場的上市定價定為每股 150.8 元人民幣,公司估值達 610 億元人民幣,目標募資額為 61 億元人民幣,認購將於 8 月 10 日開始。 隨著 Unitree 從四足機器人轉型至人形機器人,並大力投資於業務成長,DeepSeek 成為其戰略投資者。
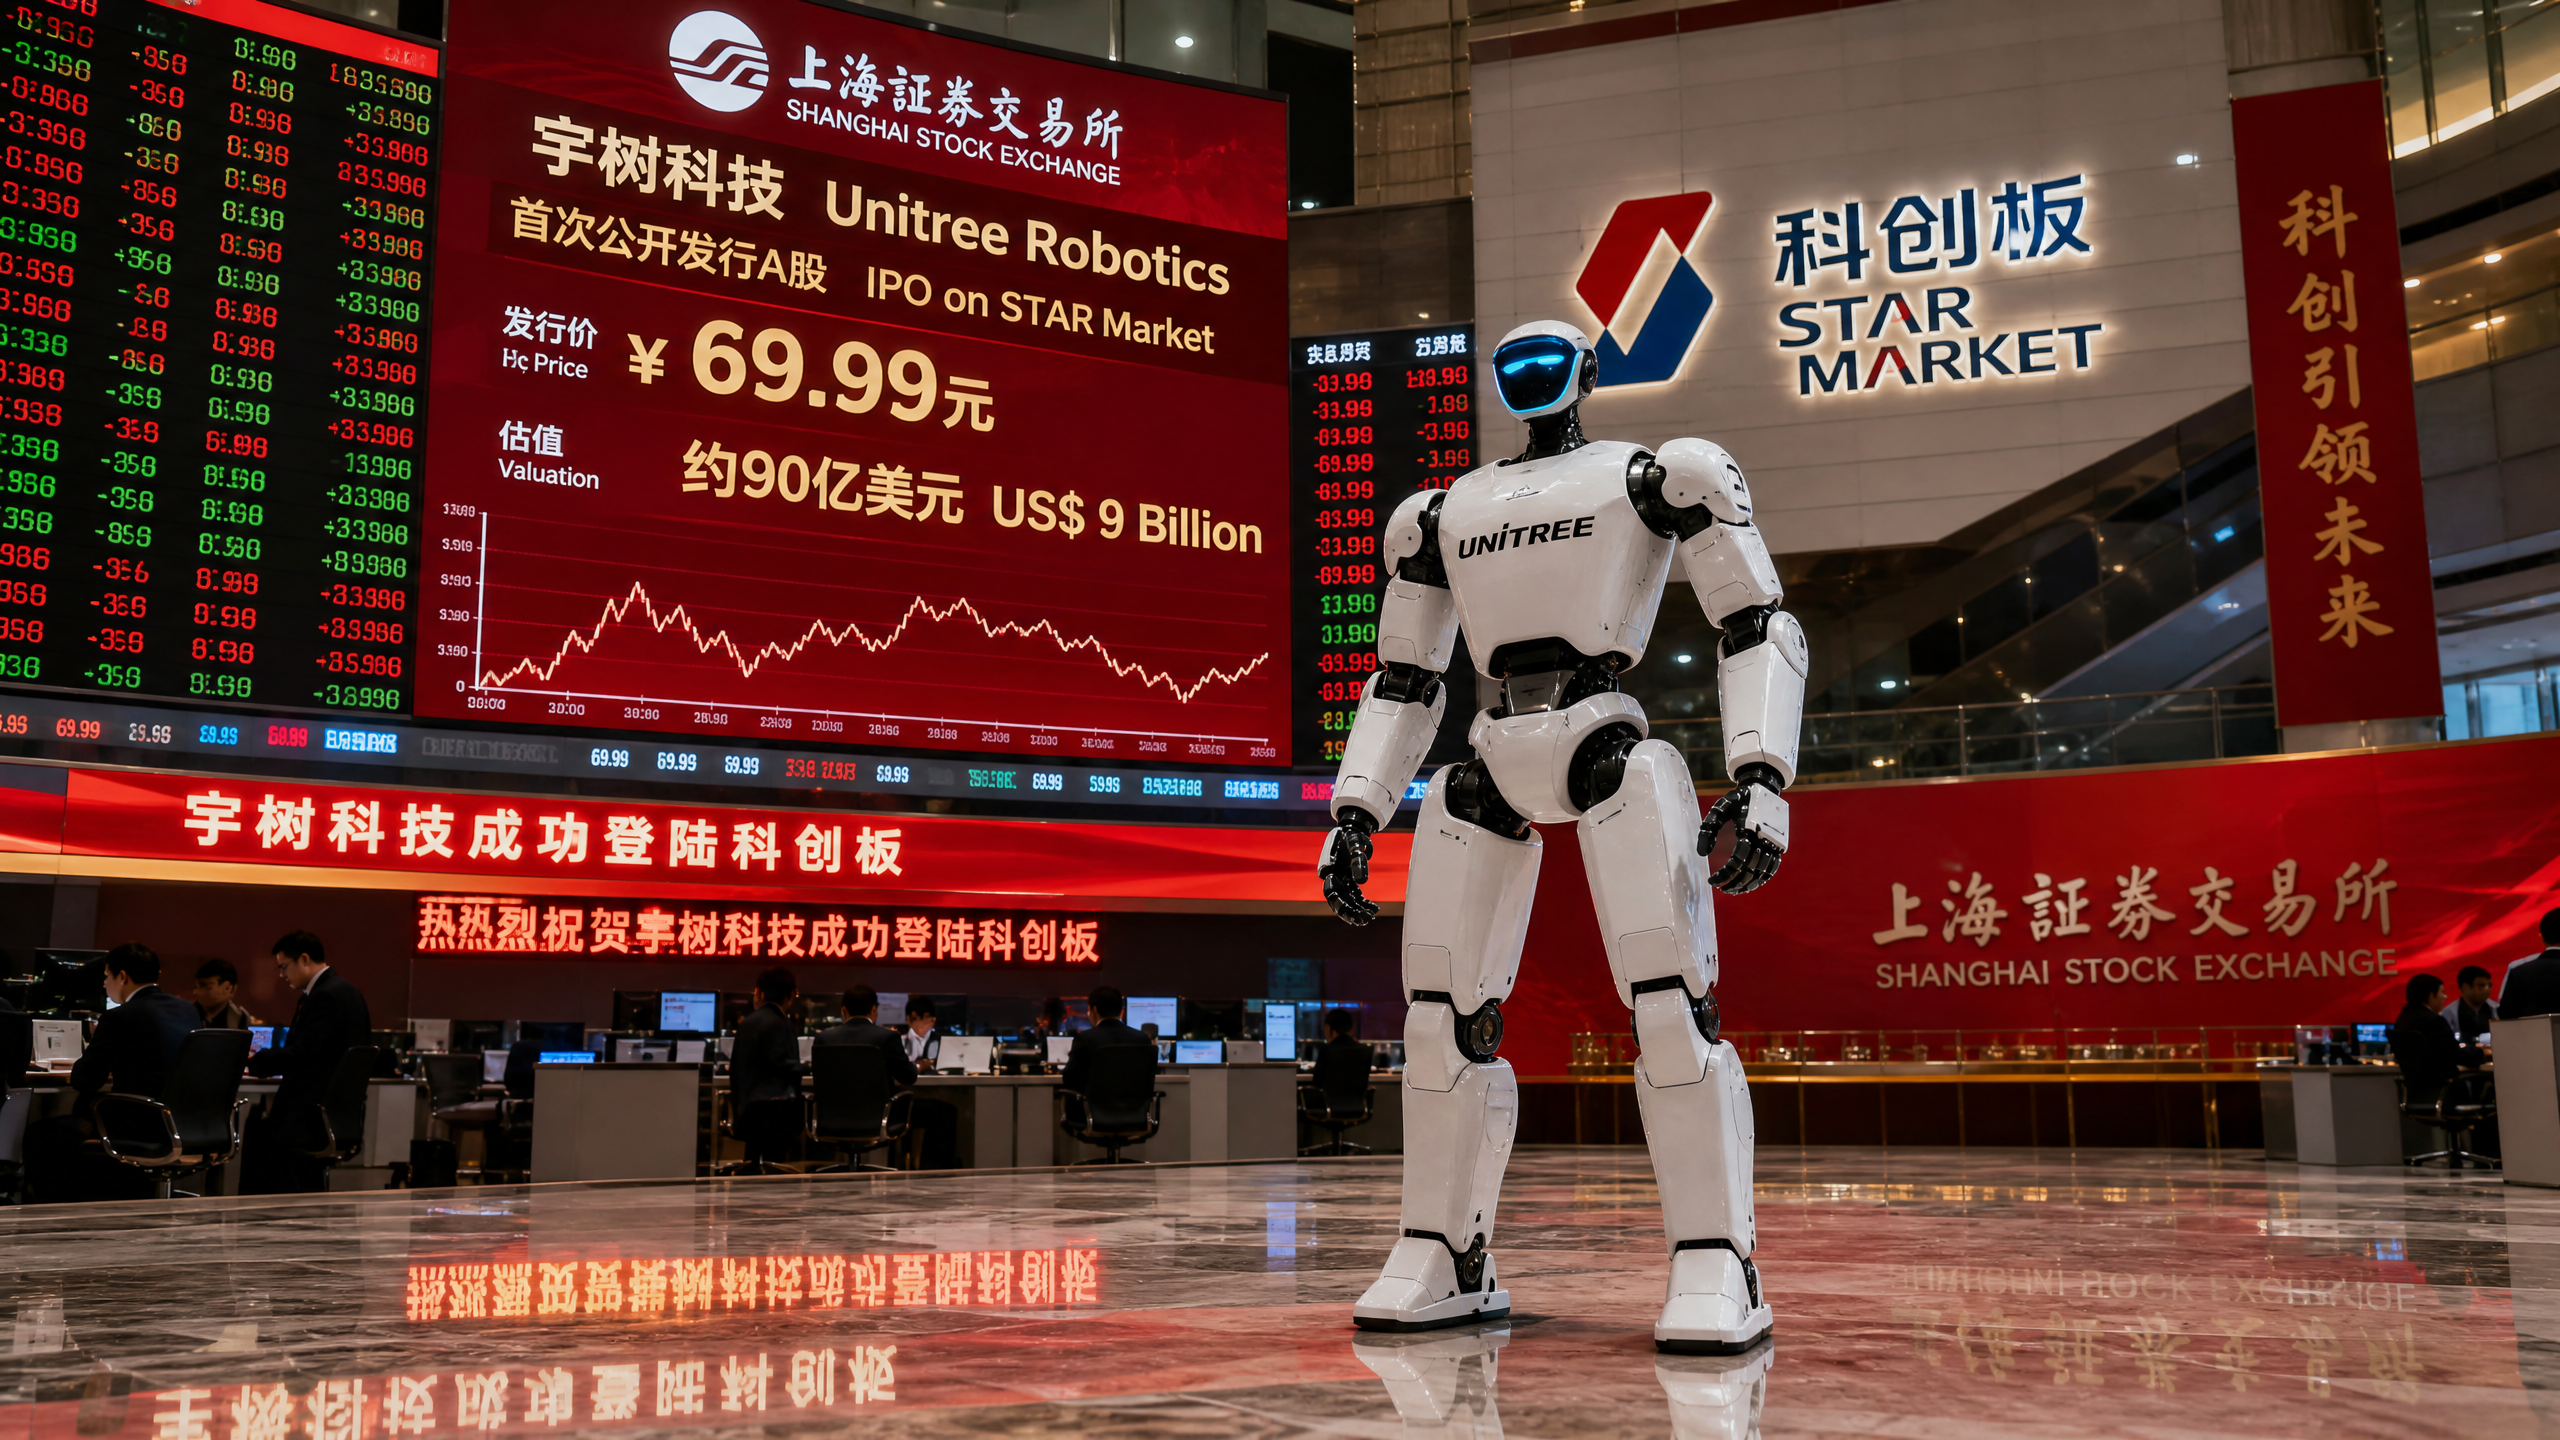
Unitree 總部位於杭州,憑藉將專利致動器與感知軟體相結合的高性價比四足機器人而建立起業界聲譽。該公司最初以消費級和專業級四足機器人嶄露頭角,隨著物流、輕工業及服務業對靈活自動化需求的增長,現已將資源轉向人形機器人平台。 在科創板上市所籌集的資金,將用於擴大生產規模並資助研發;與此同時,Unitree 正致力於在這個領域站穩腳跟——在此領域中,資金、供應鏈及軟體生態系統的重要性與硬體同樣關鍵。
此次定價旨在鞏固其在中国機器人產業發展浪潮中的領導地位
Unitree 決定將每股定價為 150.8 元人民幣,估值達 610 億元人民幣(約合 90.4 億美元),此舉顯示出對其成長曲線的信心——儘管這條曲線陡峭卻不均衡。 隨著公司銷售量增加及產品線擴充,2025年營收成長至17億人民幣,達到原來的四倍。 2026年第一季,營收增長68.5%至4.228億元,但受研究與行銷支出增加影響,淨利潤下降52.6%至4,030萬元。 這些數字反映了該產業從原型機、試點項目邁向大規模部署的現實。第一波浪潮獎勵的是市場曝光度,而第二波浪潮則會懲罰任何在耐用性、安全性或應用適配性方面的不足。
據熟悉此交易的消息人士透露,61 億人民幣的募資目標將用於產能擴張、零組件垂直整合及平台軟體開發。這與國家層面的推動方向相符。 中國產業規劃者已將人形機器人列為下一波通用技術,各省政府也為工廠、試點區及系統整合商合作夥伴關係開闢了資金渠道。對 Unitree 而言,科創板也是硬科技估值的首選平台,這反映了政策對先進製造業的支持。
隨著產量提升,營收結構已逐漸向人形機器人傾斜
Unitree 的營收來源曾主要依賴
研究人員、安保承包商及工業試驗場所使用的四足機器人。2025年,類人型機器人創造了8.678億人民幣的營收,超越四足機器人成為最大的業務領域。這項轉型之所以重要,有兩個原因。 首先,類人型機器人的平均售價更高,且能針對更廣泛的任務進行客製化;其近似人類的外型設計,也使其更容易融入為人類打造的工作環境。其次,其工程架構需要更高功率密度的致動器、更高效的電池系統以及更具適應性的控制軟體,這雖然會提高固定成本,卻也創造出具備競爭優勢的智慧財產權。Unitree 的產品線涵蓋了面向愛好者和實驗室的入門級四足機器人,到具備可更換有效載荷和防潮密封功能的工業級機器人,以及旨在進行輕型操作並在狹窄空間中移動的開發中人形機器人。 該公司在致動器與減速器方面的技術策略至關重要。腿足型機器人的成敗,取決於其關節的扭矩、散熱效能與使用壽命。 供應鏈消息人士指出,Unitree 已投資開發自有或共同研發的電動馬達、諧波減速機或擺線減速機,以及緊湊型伺服驅動器,藉此在維持性能的同時,將物料清單成本控制在合理範圍內。結合模組化機架與通用控制器,此策略不僅降低了新機型的單機成本,也加速了產品更新週期。
資本配置計畫旨在實現垂直整合與全球佈局
此次募資計畫為 Unitree 提供了多種選擇。擴大執行器與減速機的生產規模,將降低對日本及歐洲供應商的依賴——這些供應商的交期與定價往往會隨全球經濟週期波動。在中國沿海地區建立最終組裝與測試產能,有助於提升產能並簡化出口報關手續。投資感知與控制軟體,並搭配雲端車隊管理系統,將提升既有設備的用戶黏著度。
國際擴張至關重要。該公司報告指出,美國市場佔比達 13.3%
去年的營收。歐洲、中東及亞洲部分地區則構成其餘的海外銷售額。直接面向客戶的線上通路有助於早期愛好者採用該產品,但企業銷售則仰賴系統整合商與服務合作夥伴,這些夥伴能提供長達數年的部署支援。 首次公開募股(IPO)的資金可投入渠道開發、保固準備金,以及在關鍵市場的現場應用工程。這雖需高昂成本,但正是硬體公司從單次供應商轉型為平台的關鍵途徑。這裡可以用一個通俗易懂的比喻來說明:缺乏深厚合作夥伴網絡的硬體,就像是沒有經銷商或維修站卻要銷售汽車一樣。初期銷售看似順利,直到維修問題層出不窮時才顯露問題。Unitree 的任務不僅是為工廠提供資金,更要建構服務網絡,藉此說服企業將機器人投入各班次及工作流程中。
DeepSeek 的角色在於將基礎模型與具身人工智慧相連結
DeepSeek 作為戰略投資者的參與,為機器人易用性日益關鍵的軟體層面增添了新維度。原本針對語言和視覺訓練的基礎模型,正被改編應用於具身任務。 一台能理解指令、建模周遭環境並規劃動作序列的機器人,其實用性遠勝於僅能執行固定腳本的機器。DeepSeek 已成為中國知名的大型模型開發商,其投資舉動預示著雙方將在裝置端推論、多模態感知及集中式學習系統方面展開更深入的合作。
問題在於,在機器人上運行先進模型會受到運算資源、延遲及功耗的限制。資料中心級的訓練仍依賴受美國出口管制的高階 GPU。在邊緣端,機器人會將來自 NVIDIA、Intel 或 Arm 供應商的嵌入式系統,與自訂加速器結合使用。 雖然中國的替代方案正在進步,但跨技術堆疊的移植過程可能相當緩慢。Unitree 將需要透過模型量化、優化處理流程,並倚賴混合雲邊緣架構,在雄心壯志與硬體現實之間取得平衡。
能在維持系統反應靈敏度的同時,不耗盡電池電量的架構。美國市場的業務曝險帶來關稅與政策風險,可能抑制海外成長
Unitree 已警告,美國關稅、政府採購限制及出口管制可能損害海外成長。該公司 13.3% 的營收來自美國市場,這加劇了此項脆弱性。針對中國電子產品和機械的關稅項目,將推高美國客戶的終端價格。 限制公共部門向特定中國製造商採購的採購規則,可能阻斷向大學、政府機構及市政服務部門的銷售。出口管制亦可能以微妙的方式造成衝擊,例如限制取得機器人所依賴的高階運算模組或特殊感測器,特別是針對高階機型而言。
雖有緩解措施。將最終組裝轉移至第三國可改變關稅待遇;透過獨立經銷商進行美國銷售,可將合規責任轉嫁給合作夥伴,同時讓 Unitree 保持距離;提供配備替代運算或無線電模組的版本,則能降低因單一受限組件導致出貨受阻的風險。然而,這些策略仍有其局限。 美國還以安全顧慮為由,正考慮對敏感領域的先進機器人技術實施更廣泛的限制。這項政治變數難以規避。
供應鏈掌控力是「電動肌肉」與「矽腦」的關鍵差異點
腿式機器人是複雜的電機械系統。其供應與性能取決於一條涵蓋馬達用永磁材料、高精度減速器、碳纖維或鋁製結構件、鋰離子電池芯、相機與光達(LiDAR)、嵌入式運算裝置及即時控制軟體的供應鏈。其中多項組件正面臨地緣政治瓶頸。
釹鐵硼磁鐵對於高扭矩密度馬達至關重要。中國在稀土上游加工領域佔據主導地位,這雖是 Unitree 的優勢,但
這也是北京當局及其貿易夥伴密切關注的一項政策手段。調諧減速機和高精度軸承歷來主要來自日本和歐洲供應商,儘管中國企業正逐步嶄露頭角。中國境內的電池供應充足,但出口與運輸法規要求進行周密的物流規劃。 來自美國晶片製造商的運算模組在業界仍被廣泛採用。若出口法規收緊,Unitree 必須確保能取得符合性能與軟體相容性需求的國內或非美國替代方案。Unitree 的策略似乎傾向於對致動器和伺服驅動器進行更深入的掌控。這是一個明智的重點,因為這些零件佔據了物料清單(BOM)的大部分比重,並決定了機器人的手感與耐用性。 進軍客製化馬達繞組和整合式馬達驅動板領域,可降低成本並提升效率。在運算方面,混合式做法更為務實。一方面為國際版本維持在 Nvidia Jetson 級模組上運行的軟體,另一方面為國內使用維持對中國加速器的移植,此舉雖能分散風險,卻也增加了工程工作量。
隨著人形機器人計畫規模擴大,競爭態勢日益白熱化
競爭格局既擁擠又資金充沛。在四足機器人領域,Unitree 面臨波士頓動力(Boston Dynamics)、美國的 Ghost Robotics,以及消費級市場中的中國同業,如 DeepRobotics 和小米。 在類人型機器人領域,來自美國的特斯拉(Tesla)、Figure 和 Agility Robotics,以及優必選(UBTECH)、傅立葉智能(Fourier Intelligence)等中國新進業者,正透過資本密集型專案爭奪市場份額。各陣營都在競相展示倉庫和工廠中可重複執行的任務,例如搬運貨箱、托盤穿梭及機器輔助作業。
Unitree 的優勢在於成本與迭代速度。該公司以低於西方競爭對手的價格將可實際應用的四足機器人推向市場,證明其能夠壓縮物料清單成本並提升產能。然而,將這套策略應用於類人型機器人則更具挑戰性。操作任務需要可靠的雙手或夾爪,
在動態負載下的平衡能力,以及能在機器人接近人類時減緩其速度的安全系統。獲勝者不僅能優雅地移動,還能與企業軟體、安全認證及維護週期無縫整合。硬體是入門門檻,而可維護性與應用程式庫則將決定續約與否。在此提出質疑是合理的。許多類人型機器人的展示仍屬預先編排的表演。倉庫原型機在專人操作員的密切監控下搬運輕量紙箱。實驗室展示與實際工作班次的差異,猶如概念車與計程車車隊之間的鴻溝。 Unitree 營收的飆升顯示市場對具備雙腿與雙臂的機器人存在需求,但利潤率的壓力表明,實際部署需要耗費高昂成本的客戶工程服務、現場更新以及停機時間管理。首次公開募股(IPO)雖能增加資源,卻無法改變機器人所面臨的磨損、電力消耗或人類接受度等物理限制。
獲利壓力反映的是平台野心,而非銷售下滑
第一季營收成長伴隨獲利下滑,凸顯了其中的權衡取捨。Unitree 正投入研發與品牌行銷,以在競爭對手鎖定客戶之前鞏固自身地位。早期機器人產業的毛利率會隨著產量波動及保固成本而起伏。 現在投入資金來優化致動器、改善關節密封性並測試柔性控制,可減少日後的故障。同樣地,行銷支出能提升系統整合商的認知度,而這些整合商正是決定企業試點成敗的關鍵。
隨著公司努力在成長與品質之間取得平衡,投資者應預期季度獲利將持續波動。轉向人形機器人領域,既放大了上行空間,也增加了風險。 較高的定價能提高單台營收,並支撐服務合約。由於法律責任及維修複雜性,現場故障可能造成更高成本。要實現穩定的毛利率,必須跨越可靠性門檻——即機器人能在極少人工干預的情況下連續運作多班次,且軟體更新能提升性能而不需重新認證。
--- 免責聲明:本文僅供參考,並不構成任何財務或投資建議。













