
Tekever 完成 5.8 億美元 D 輪融資,估值達 64 億美元
Tekever 在贏得英國國防部一項價值高達 4 億英鎊的監控合約數週後,以 64 億美元的估值完成了一輪 5.8 億美元的 D 輪融資,本輪融資由 UC Investments 和 Baillie Gifford 領投。

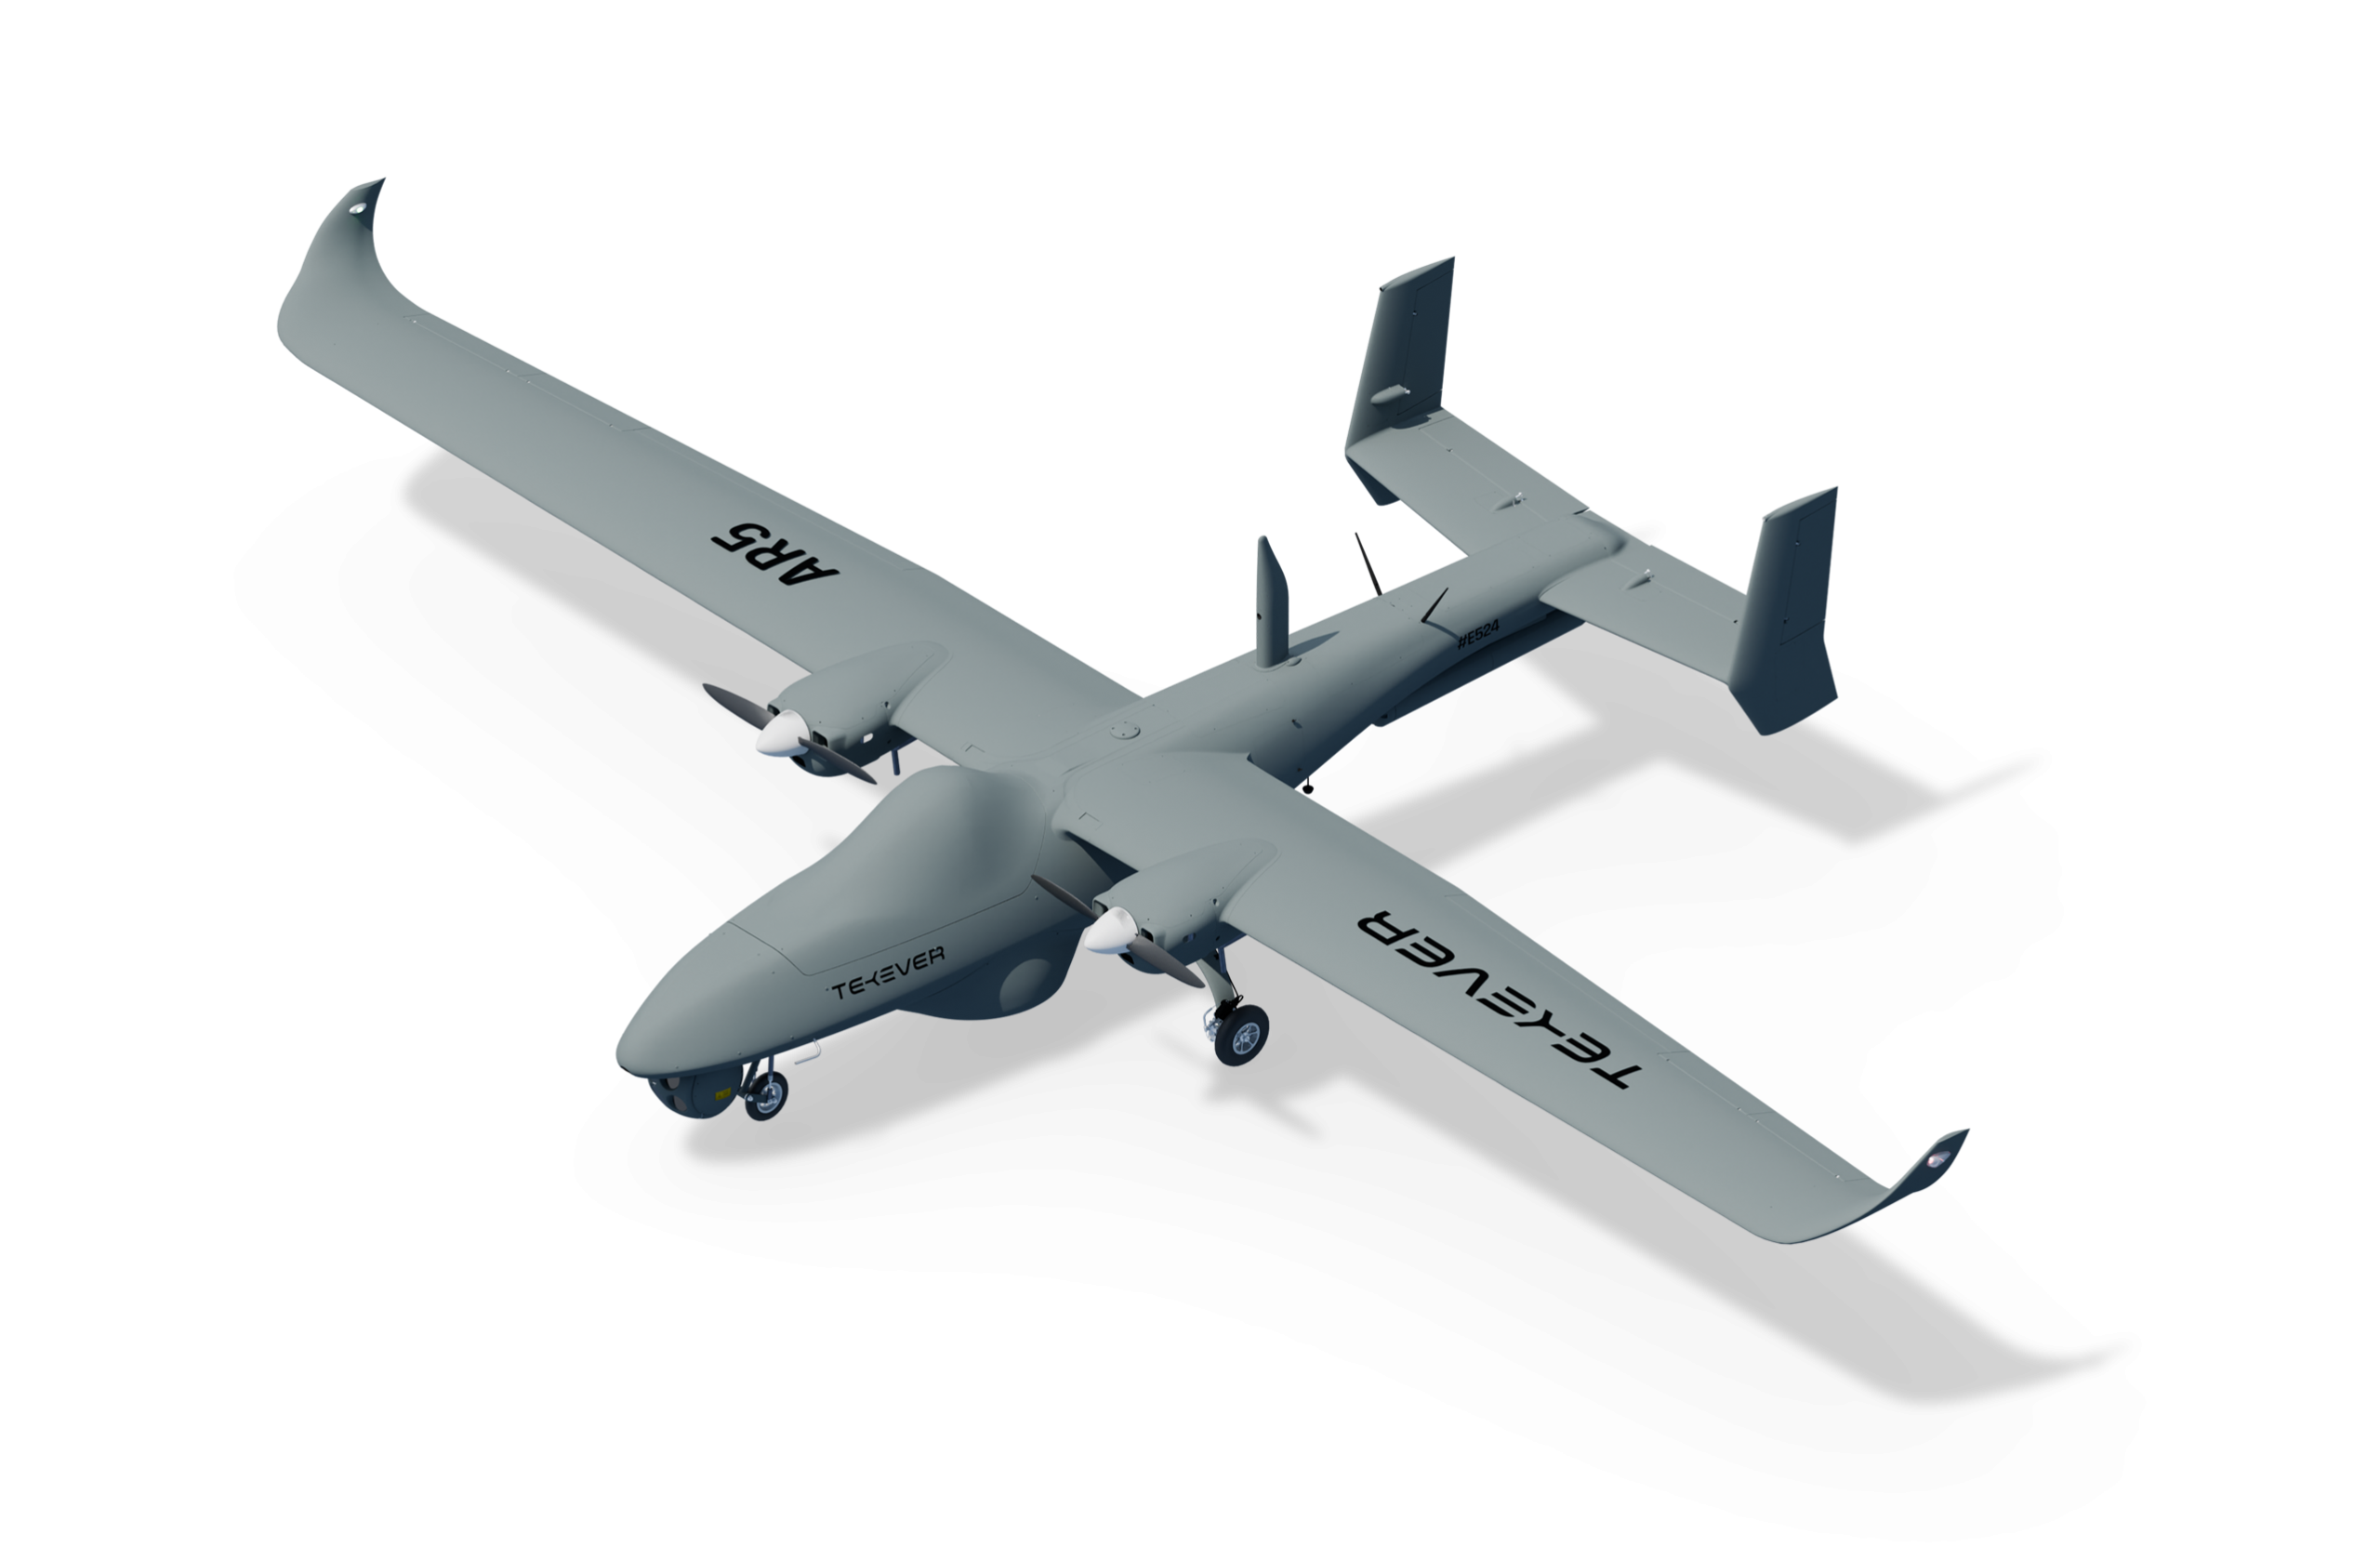
總部位於里斯本的人工智慧驅動自主無人機製造商 Tekever 於 2026 年 9 月 23 日證實,已完成 5.8 億美元 D 輪融資的首批資金募集,公司估值達 64 億美元。 本輪融資由 UC Investments 和 Baillie Gifford 領投,Merlyn Advisors 則以新投資者身分加入。
Tekever 成立於 2001 年,最初是由里卡多·門德斯(Ricardo Mendes)與幾位來自里斯本高等技術學院(Instituto Superior Tecnico)的同學共同創辦的銀行軟體公司。 該公司於2009年轉型至無人機領域,目前為軍用及民用監控客戶開發無人航空系統(UAS),包含無人飛行器,以及負責飛行與解析所見影像的感測器、通訊及人工智慧軟體套件。 該公司總部仍設於葡萄牙,但已發展成為一家真正的跨大西洋營運企業,在布里斯托、圖盧茲、塔林及北卡羅來納州均設有據點,員工人數接近 900 人,較去年增長約 40%。
其產品線涵蓋從較小型的模組化 AR3 和 AR3 EVO,到 AR5——這是一款固定翼平台,翼展約等同於小型滑翔機,可持續飛行近 20 小時, 巡航速度約為每小時100公里,可搭載高達50公斤的有效載荷,並能從未經整修的跑道起飛,且通訊範圍實質上無限制。 該公司隨後新增了載重更大的 AR6 平台(於 2026 年 7 月亮相),以及名為 ATLAS 的「情報即服務」軟體層,該系統能將感測器數據整合為分析師可據此採取行動的資訊,而非僅供觀看。 但 AR5 才是該公司今年兩項主要聲明背後的「主力」:自 2022 年俄羅斯入侵烏克蘭以來,已在烏克蘭累積超過 50,000 飛行小時,涵蓋戰場情報、海上巡邏及邊境監控任務;此外,還剛與英國陸軍簽訂了一份新合約。
一年內波動近五倍的估值
本週在採購部門間流傳的關鍵數字,是倍數,而非頭條報導中的美元金額。
一年多前,Tekever 的估值約為 13 億美元。如今估值已達 64 億美元,增幅接近五倍——而在這個通常估值多呈緩步攀升而非突飛猛進的產業中,這樣的表現實屬難得。 加州大學的投資部門 UC Investments 藉此輪融資首次直接投資歐洲企業;其首席投資官 Jagdeep Singh Bachher 指出,這家企業「在超過二十年的時間裡打造了卓越的技術平台,並已證實其營運成功。」 貝利·吉福德(Baillie Gifford)的克里斯·埃夫戴蒙(Chris Evdaimon)更進一步,稱 Tekever 是「歐洲雙用途與自動駕駛領域最具代表性的科技公司之一」。梅林顧問公司(Merlyn Advisors)——其投資組合經理為前英國國防大臣班·華萊士爵士(Sir Ben Wallace)——作為新投資者加入,與現有股東克雷森特灣(Crescent Cove)、文圖拉資本(Ventura Capital)及伊貝里斯資本(Iberis Capital)共同參與本輪融資。 Tekever表示,首輪融資完成後,未來數月將進行後續融資,所籌資金將用於國際擴張、製造與技術產能提升、併購,以及加速其自主系統的開發。對於不熟悉這類硬體的人來說,簡單來說就是:無人飛行系統負責執行那些原本需要有人駕駛的飛機、輪班飛行組員以及大量燃料才能完成的、既不光鮮又重複性的工作。 它能連續數小時在海岸線或前線區域上空盤旋,將視訊和雷達影像傳回作戰指揮室,並由人類分析人員判斷哪些資訊至關重要。 向政府買家推銷的重點,並非這架飛機有多聰明,而是它價格足夠低廉、且足以被視為消耗品,能夠持續執行這項任務數千小時,而無需讓任何人冒著飛行員的生命風險來執行。
烏克蘭作為基準客戶——如今每位買家都問及的案例
特克弗(Tekever)在烏克蘭上空累積的飛行時數,在此正發揮著實質的商業價值,而我們有必要直截了當地說明箇中原因。國防採購方與大多數商用機器人客戶不同,
在簽署任何規模的採購訂單之前,無法進行完善的試行計畫。他們能做的,是要求供應商提供在實際衝突中累積的飛行時數,而 Tekever 現在給出的答案是以數萬計,而非數百。 這與多數自主系統供應商的銷售談話有實質性的差異,也是為何一家專注於國防領域的無人機製造商,能夠獲得在商用機器人財務報表上看來都相當激進的估值倍數。一家已累積50,000小時作戰飛行時數的公司,並非要求投資者相信一紙預測,而是要求他們為現有的實績定價。
然而,這種高度集中性值得抱持些許懷疑態度,而非單純喝采。Tekever 大部分的運作實證都源自單一衝突,進而僅來自少數政府客戶;一旦該衝突形勢變化,這些客戶的採購預算與政治優先順序都可能迅速轉變。 在市場週期的現階段,國防科技公司的估值往往已將歐洲持續高水準的國防開支及持續的採購緊迫性納入考量。這兩點在當下雖屬合理假設,但都無法保證在該公司最大新合約的十年執行期間內持續成立。
那份真正解釋了融資時機的英國合約
這輪 D 輪融資並非孤立事件。數週前,英國國防部選定 Tekever 提供「CORVUS」系統——這是英國陸軍的新型戰場監控能力——這份為期十年、價值高達 4 億英鎊的合約,按當前匯率換算約合 5.4 億美元。 「CORVUS」計畫將以 AR5 平台有效取代陸軍老舊的「Watchkeeper」無人機機隊,而 Tekever 基於 AR3 平台開發的系統,目前已受英國內政部委託在英吉利海峽執行巡邏任務。一個政府若已為某項任務採購了某公司的硬體設備,隨後又為另一項任務授予其為期十年的監控合約,這比任何其他因素都更能作為有力佐證。
投資者簡報,而這輪融資在合約簽署後如此迅速地完成,絕非巧合。這樣的時序安排也解釋了,本輪融資究竟讓哪些公司面臨風險,而非受其惠益。像 Watchkeeper 這樣的傳統平台,其架構仍基於舊有的有人駕駛飛機式採購假設,面對渴望軟體定義、可快速更新系統,且希望供應商能以作戰數據佐證其主張的買家群體,顯得越來越格格不入。 在歐洲的新興業者中,Tekever 現已與 Helsing(近期募資後估值接近 180 億美元)及 Quantum Systems(估值接近 80 億美元)並列為歐洲市值最高的自主系統供應商,這些企業的成長速度均超越傳統總承包商——而它們正日益與這些總承包商競爭相同的監控與偵察預算。 2025年全球對國防技術的風險投資總額達到約491億美元,較前一年的272億美元有所增長;Tekever此輪融資是又一項數據佐證,表明資本正集中流向少數幾家已部署實戰系統的企業,而非分散投資於早期新創公司。 近期歐洲其他融資案例也印證了這一趨勢:Helsing 於 7 月籌集了約 24 億美元的新資金;Quantum Systems 同月也籌得相近金額;Stark 於 6 月完成一輪接近 6.7 億美元的融資;就連像劍橋航空航天(Cambridge Aerospace)這樣規模較小的企業,在 8 月仍成功完成了一輪 3 億美元的融資。 這些絕非小額投資或早期階段的融資,而是後期資本正追逐那少數幾家已能展示實際部署硬體的供應商。
政府採購自主系統時應汲取的教訓
對於正在評估自主系統供應商的採購官員或計畫經理而言,實際的教訓並非 Tekever 的估值必然代表公允價值。此階段的私募估值是由少數幾家機構投資者相互協商所決定,而非由公眾
市場方面,班·華萊士爵士對本輪融資的描述——「Tekever 將人工智慧、自主性、作戰經驗與產業雄心融為一體,使其脫穎而出」——僅是投資人的宣傳話術,而非經審計的事實。更持久的啟示在於:在這個領域中,如今什麼才算得上是「就緒證明」。 採購方越來越不看重那些僅能在受控測試場地展示自主能力的供應商,反而更青睞那些能證明其系統在數萬小時內,經得起與真實敵對勢力交鋒、真實氣候條件以及實際維護時程考驗的廠商。這項標準將持續提高市場准入門檻。一家僅有精緻演示、卻缺乏實戰或長期民用部署經驗的新創公司,在下一輪採購週期中,無論其底層技術有多麼成熟,要獲得國防部認真考量,將變得更加困難,而非更容易。 各國政府在籌劃多年期的監控與偵察計畫時,應將實際運作時數——而非新聞稿中的估值——視為首要的盡職調查指標,並應建立合約架構,避免完全依賴單一供應商持續進入資本市場的能力;正如本輪融資所示,該市場的估值可能在一年內出現五倍的波動。
Tekever本輪融資證實,歐洲及盟國政府現已願意以假設未來多年國防開支持續穩定的估值,為自主監控供應商提供資金;而一家具備實戰飛行時數且已簽署政府合約的公司,所能獲得的融資條件,是處於實驗室階段的競爭對手根本無法匹敵的。 對採購方而言,更明確的結論是:實際運作紀錄——而非技術潛力——已成為贏得下一代自主系統合約的決定性因素;缺乏此項紀錄的供應商,若要參與競爭,將需要採取截然不同的銷售策略。
本文綜合了 Tekever 於 2026 年 9 月 23 日融資案中的公開資訊及業界報導
公告。本公告僅供一般參考之用,並不構成任何投資、財務或法律建議。首圖來源:Tekever。












