國有資產監督管理委員會於 2026 年世界無線電通信大會(WRC 2026)上揭曉中央企業機器人聯盟,致力於具身人工智慧
中國國有資產監管機構將於2026年世界無線電通信大會(WRC 2026)上成立「中央企業機器人創新聯盟」,並首度設立專屬國有企業展區。四十九家中央國有企業將展示涵蓋重工業領域的十二個應用場景,這標誌著國家將直接支持在該領域部署類人型機器人,並將其作為國家級試驗場。
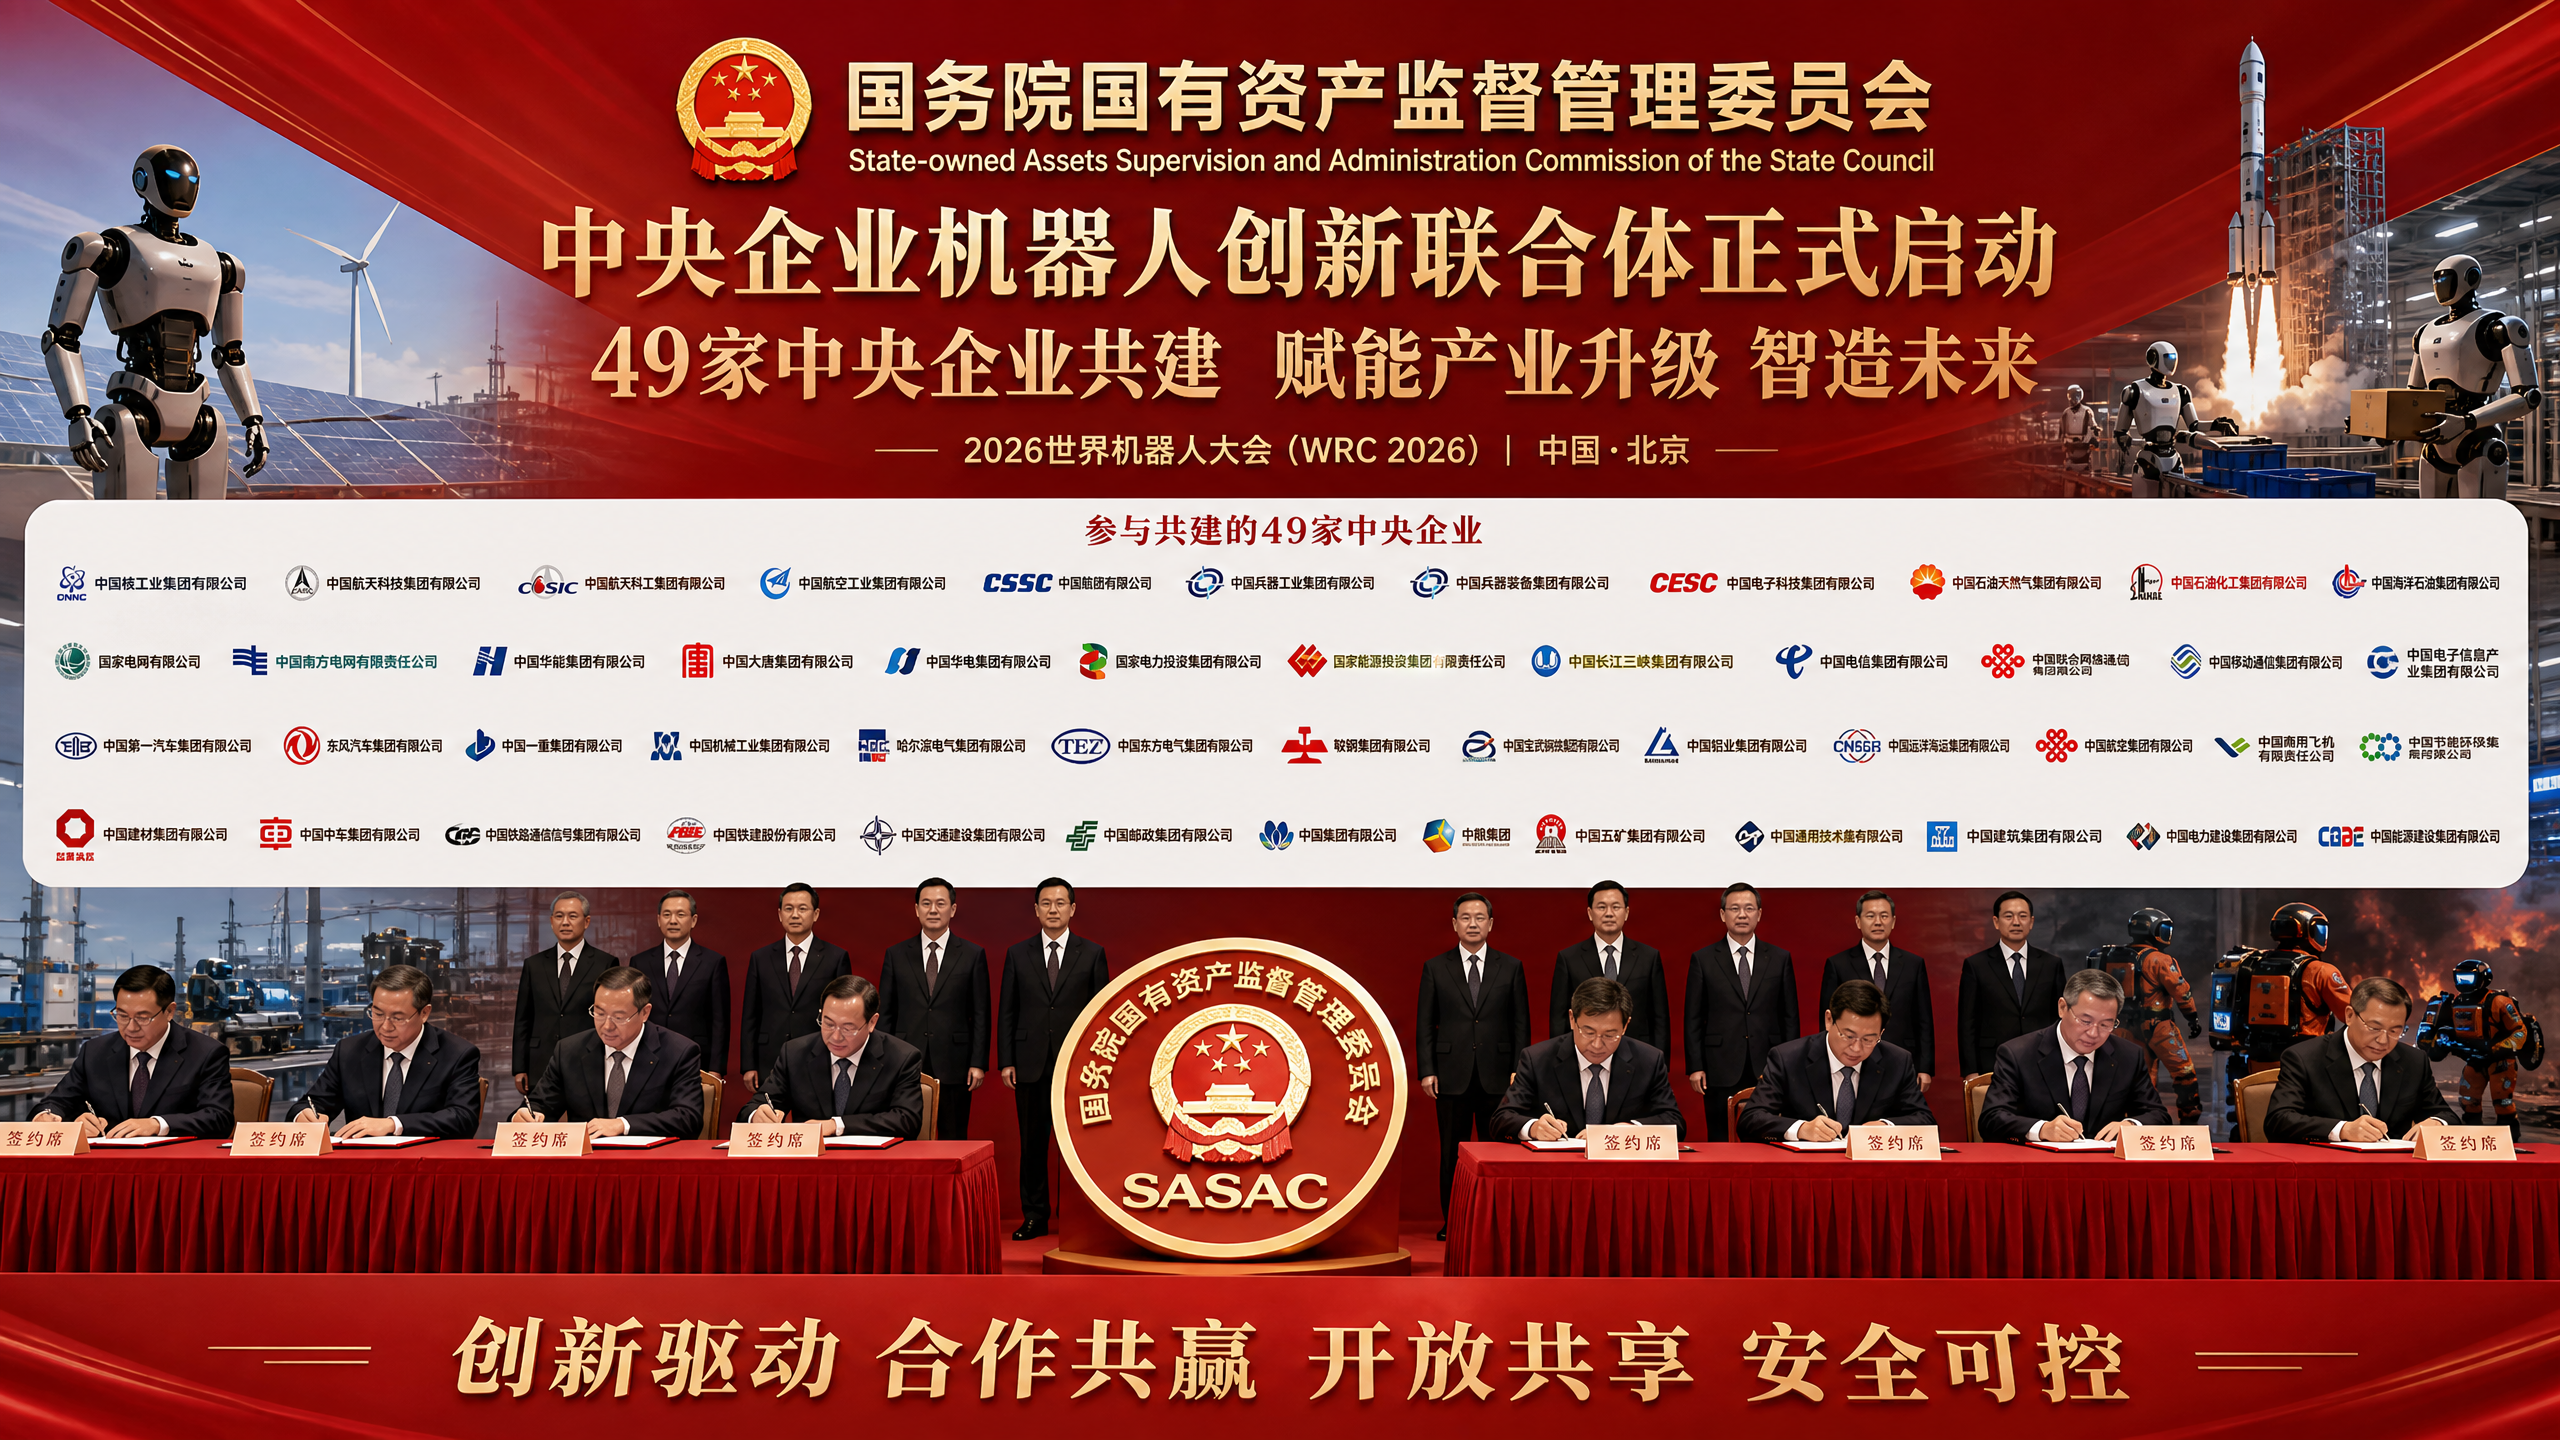
北京將於 2026 年世界機器人大會(WRC 2026)上主辦一項由國家主導的新機器人計畫。國務院國有資產監督管理委員會(「國資委」)將與專設的國有企業展館同步推出「中央企業機器人創新聯盟」。
四十九家中央國有企業將展示十二項應用場景,涵蓋能源、航太、製造、物流及應急響應等領域。此舉標誌著中國正從補貼模式轉向由國有企業直接部署及測試類人型機器人。
國務院國有資產監督管理委員會(SASAC)的角色
總部位於北京、負責監督中國中央國有企業的國務院國有資產監督管理委員會(簡稱「國資委」),正將具身人工智慧從政策優先事項轉變為採購引擎。這項為2026年世界機器人大會揭曉的新聯盟,正式確立了國家採購方作為類人型機器人及移動操作系統的錨定客戶與部署夥伴的地位。 在多數西方試點仍僅限於概念驗證試驗的市場中,中國正準備利用其國有企業巨頭作為需求、數據與迭代的保證渠道。此轉變重塑了機器人技術及其上游零組件(從致動器和諧波減速器到邊緣運算與鋰電池)的競爭格局。
國有資產正從政策引導轉向採購訂單 過去十年來,中國透過補貼、稅務優惠及市政示範區培育機器人產業。這為協作機器人、自動導引車(AGV)以及電子和汽車專用機械臂創造了市場規模。 人形機器人仍屬前沿領域,雖有引人注目的展示與零星的試點項目,但發展有限。藉由將國有企業置於採購體系的核心,北京正從補助金和華而不實的展示,轉向由長期基礎設施所有者支持的結構化採購訂單制度。
即將舉行的世界機器人大會(WRC)將展示統一的應用案例場景
這並非一般的展覽策略。WRC 將首度設立專屬展館,匯集 49 家中央國有企業圍繞
十二種統一情境。能源營運商可測試用於變電站巡檢及閥門操作的機器人;航太與鐵路承包商可在維修廠試行靈巧的維護作業;物流集團則可對分揀、堆垛及「最後一百公尺」解決方案進行壓力測試。 緊急應變人員可模擬危險區域的偵察任務。訊號已十分明確:國家希望人形機器人和移動式操作機器人能進入核心國家資產內部運作,而不僅僅是停留在實驗室中。國務院國有資產監督管理委員會(SASAC)利用國有企業的規模效應,為人形機器人創造需求。SASAC掌控著一批擁有電網、管線、鐵路、造船廠、航空機隊、礦場及電信網路的「國家冠軍」企業。這些企業持有以數萬億人民幣計的資產,並在各省營運數千個據點。 它們能夠發起多年期框架招標、標準化技術規格,並建立培訓基地。對人形機器人製造商而言,這就像是爭奪零星試點機會,與能持續獲得可預測的部署節奏並藉此形成學習曲線之間的天壤之別。
不妨將其比作教練為訓練預留整座體育場,而非僅能借用健身房零星的幾小時。持續的實地訓練與反覆演練,才是降低錯誤率並提升表現的關鍵。在機器人領域,這意味著在人類監督下,讓機器執行多樣化、複雜且可重複的任務,並持續蒐集遙測數據,直至故障模式得以解決。
聯盟架構預示著「採購優先」的行動綱領。在北京,名稱至關重要。國務院國有資產監督管理委員會(SASAC)將其命名為「中央企業機器人創新聯盟」,正是為了彰顯其組織架構。預期將成立工作小組,以協調應用場景、關鍵績效指標(KPI)及安全協議。 預計將設立共享的試點設施,其中可搭建供應商中立的測試平台,並採用國有企業間通用的固定裝置與數位孿生技術。預計將推出採購範本,從探索性試驗過渡到分階段部署,且年度配額將與績效門檻掛鉤。
此舉將扭轉過去那種往往拖慢進度的零散局面
擴散。在許多國家,試點計畫仍停滯於創新前哨,未能獲得營運層面的支持。由國有資產監督管理委員會(SASAC)主導的聯盟,可透過指派具問責制的負責人,並設定可量化的成本或安全目標,將技術從實驗室推向實際應用。達到標準的供應商將獲得車隊採購機會;未達標準的供應商則會迅速被淘汰,從而避免試點計畫陷入「煉獄」狀態。具身人工智慧機器人的國家級沙盒
國有企業展館作為「具身人工智慧」的國家級沙盒,其運作仰賴數據驅動;而具身人工智慧更重視深度而非廣度。僅憑幾段機器人在實驗室裡摺疊衣物的小影片是遠遠不夠的。工業級部署需要數百萬個互動幀,才能在固定環境中完成一組特定任務。 變電站內有閥門、梯子、電纜托盤和控制面板。這些元件在數千座變電站中皆相同。若人形機器人能掌握這些元素,便能擴展應用至整個機隊。
該展館模式讓國有企業能夠策劃任務:任務數量足以產生實質影響,同時又受限於特定範圍,從而能快速學習。 視覺模型可在一致的場景中進行訓練。力控系統可針對相同的夾具和鎖扣進行微調。遙控操作流程可標準化並推送給第一線工作團隊。其結果是建立了一個全國性的「沙盒」,為具身人工智慧提供連貫且高保真的數據。這與隨機的 YouTube 預訓練截然相反,而是針對那些能維持生計的工作進行反覆練習。
滿足國有企業需求的供應鏈
致動器、感測器及運算設備的供應鏈獲得了強勁的推動力。有保障的需求會帶動上游價格與產能。伺服馬達、諧波減速機、扭力感測器、高效率齒輪箱以及矽膠封裝的夾爪,都是對成本敏感的組件,且長期受制於漫長的交期與品質不穩的問題。 協調一致的 SOE 需求訊號,能促使當地供應商投入更大的模具投資,提前進行機加工與熱處理的資本支出,並推動批次測試以收緊公差。
國內減速機與馬達廠商正逐步蠶食日本既有廠商的市場份額。聯合體訂單將有助於中國製造商在國有工業資產中獲得資格認證。這將縮短從試點級零件到安全認證生產零件的開發路徑。 視覺感測器、深度相機和毫米波雷達裝置也將從規格整合中受益。在運算方面,針對高階 GPU 的出口管制已促使企業轉向採用國產加速器,例如 NPU 和 Ascend 系列裝置。一套可在國產晶片上運行的共享中介軟體堆疊,不僅能強化供應鏈以抵禦制裁,同時也能迫使軟體層具備可移植性。
電池化學成分與熱管理技術同樣將獲得助力。 類人型機器人需要高能量密度且安全的電池組,並能在不造成過多停機時間的情況下進行更換或充電。國有企業的物流倉庫與電網公司可將充電站和電池規格標準化,類似於叉車電氣化早期的做法。僅此一項便能縮短數分鐘的周轉時間,並轉化為可量化的可用性提升。
支持國內企業的解決方案
國內外私營新創企業面臨日益加劇的競爭壓力。該聯盟並非國有企業的封閉俱樂部。 像 Unitree、Fourier、UBTech 以及新興實驗室等私營挑戰者,將需要要麼融入國有企業的框架,要麼轉向出口及商業服務利基市場。較具吸引力的選擇是爭取進入國有企業將維護的「核准供應商名單」。這能帶來龐大的訂單量和現金流,代價則是必須遵守安全與服務水準的規定。
在國際層面,這種影響更為顯著。Agility、Figure 和 Apptronik 等西方類人型機器人製造商,已與亞馬遜、寶馬(BMW)和美國國家航空暨太空總署(NASA)等知名企業簽訂試點合作。這些合作雖具重要性,但在部署地點數量和運行時間上仍有限制。若能擁有包含數十個國有場地的全國性採購群體,將改變學習曲線的陡峭程度。 中國供應商能夠每週進行迭代
在嚴苛的工業環境中累積數千小時的運作經驗。這能帶來更優異的運動規劃、更穩健的末端執行器,以及更快速的故障診斷。如同太陽能發電與電動車動力系統一樣,累積的製造與實地經驗所帶來的效益,往往能超越單一技術突破。部署與可擴展性
能源、電信與鐵路產業提供初期最易實現的部署領域 最有可能率先實現規模化的應用情境,是那些具有高重複性、中等靈巧度及龐大既有設備基數的場景。輸電走廊與變電站正是符合此條件的典型案例。 諸如熱成像掃描、腐蝕檢查、指示器讀數、斷路器操作及小型工具操作等例行任務,並不需要奧運級的平衡能力或指尖靈活性。鐵路車廠和車輛段也存在可重複的清潔、檢查及小型維護任務,這些任務可由類人型機器人或移動式機械手臂承接。
電信營運商可部署機器人進行基地台檢查、偏遠機櫃內的電池更換,以及集中式倉儲內的庫存調度。石化園區雖然較為複雜,但可從非爆炸性區域及緊急應變演練著手。港口與保稅倉則可嘗試混合托盤流轉與捆綁作業。 上述任務均無需完全通用型類人機器人。從狹義任務著手,並隨著能力提升逐步擴展的務實做法,與自動化技術過往成功的模式一脈相承。
安全與治理
安全治理與勞工政策構成實際的執行風險從實驗室轉向生產線的過程伴隨著實質的安全風險。當類人型機器人在高壓設備、重型滾動設備或加壓管線附近移動時,必須具備嚴格的互鎖機制、可靠的故障安全措施,以及明確的人工介入規則。 一旦發生事故,將引發監管機構的嚴密審查,並可能延緩部署進程。聯盟模式的優勢在於能夠統一安全基準;其風險則在於,單一故障可能引發連鎖反應
橫跨多個據點。勞動力動態同樣十分微妙。國有企業肩負社會責任,不能被視為對就業問題漫不經心。短期內的論述框架很可能著重於三個主題。首先,透過將人員從危險任務中撤離來確保安全;其次,彌補偏遠或惡劣工作環境中難以吸引勞工所造成的人力短缺; 第三,透過提升生產力來支持薪資增長,而非削減人力。這種論述在工業自動化領域十分常見,且符合政治優先事項。執行必須與言論相符。若在機器人投入使用的同時裁減人力,勢必引發反彈。
出口管制與挑戰
出口管制使運算路徑的分岔口進一步擴大。美國對先進 GPU 的限制,以及對尖端光刻技術的全面壓制,已迫使中國 AI 開發者做出調整。 具身人工智慧(Embodied AI)使挑戰更加複雜,因為訓練大型視覺運動模型以及在邊緣裝置上執行即時推論,兩者都將硬體推向極限。該聯盟很可能推動兩條並行發展路徑:一是在採用優化框架與量化技術的國內加速器上進行訓練;二是在與感測器緊密耦合的專用 NPU 上進行邊緣推論。
這條路徑在受控任務中可能佔優,但在泛化能力方面,與在美國頂尖硬體上訓練的模型相比,可能會稍顯遜色。然而,國有企業專注於狹窄且可重複的場景,減輕了缺乏絕對頂尖運算能力的劣勢。優先考量轉變為在固定環境中的可靠性、延遲及可預測的性能,而非針對開放式技能集的尖端基準測試。
機器人成本
成本曲線取決於現場故障數據與維修物流。業界估計,當今類人型機器人平台的單價介於 7 萬至 20 萬美元之間,具體取決於規格、產量及技術支援。唯有當機器人能長時間執行實用工作,且避免昂貴的停機時間時,這些數字對買家而言才有意義。 成本下降的大部分原因,並不僅僅來自零件價格的降低。
這將源自更長的平均故障間隔時間、更快速的更換程序,以及能在小問題惡化成連鎖反應前及早發現的預測性維護。遍及數十個國有企業(SOE)據點的現場遙測數據正是這項工作的基礎素材。團隊可依據環境特徵繪製故障模式圖譜:沙漠變電站的灰塵侵入是一種典型案例;沿海倉庫的凝結現象是另一種;而鐵路調度場因振動導致的連接器蠕變則是第三種。標準化的維修套件、模組化組件以及易於開啟的檢修面板,皆能縮短維修時間。 遍佈各國有企業的維修基地與培訓中心,能將稀缺的機器人技術人員轉化為可在各站點間調度的機動隊伍。這些看似瑣碎的細節,正是區分成功部署與華而不實的原型機的關鍵。
市場影響與競爭
西方製造商將面臨一波延遲但更為激烈的競爭浪潮。該聯盟的短期影響在中國境內將最為顯著。由於採購與支援較為便利,國內部署將率先展開。 在未來兩到三年的時間窗口內,隨著中國供應商穩定其平台並通過安全認證,預計將推動產品出口至「一帶一路」夥伴國家及價格敏感型市場。屆時,由國家主導的需求曲線所帶來的規模優勢將發揮關鍵作用。
單位經濟效益較高的西方製造商將著重於高端功能,並在先進工廠中實現深度整合。部分企業將與中國供應商合作採購零組件或子組件,以控制成本。 另一些廠商則會加倍投入開發精密靈活度與自主能力,鎖定那些重視精準度勝過價格的航太、製藥或電子工廠。西方企業面臨的風險不僅在於成本,更在於數千小時多元實地應用所帶來的快速迭代速度——這種實戰經驗所培育出的穩健性,是實驗室無法模擬的。
免責聲明:本文僅供參考,不構成任何財務或投資建議。