SASAC、WRC 2026で「具現化AI」に向けた中央企業ロボットコンソーシアムを発表
中国の国有資産監督管理委員会は、WRC 2026において「中央企業ロボティクス革新コンソーシアム」を発足させ、国有企業専用のパビリオンを初公開する。49の中央国有企業が重工業分野における12のシナリオを展示し、国家が後押しするヒューマノイドロボットの導入が、国家規模の実証の場として展開されることを示唆している。
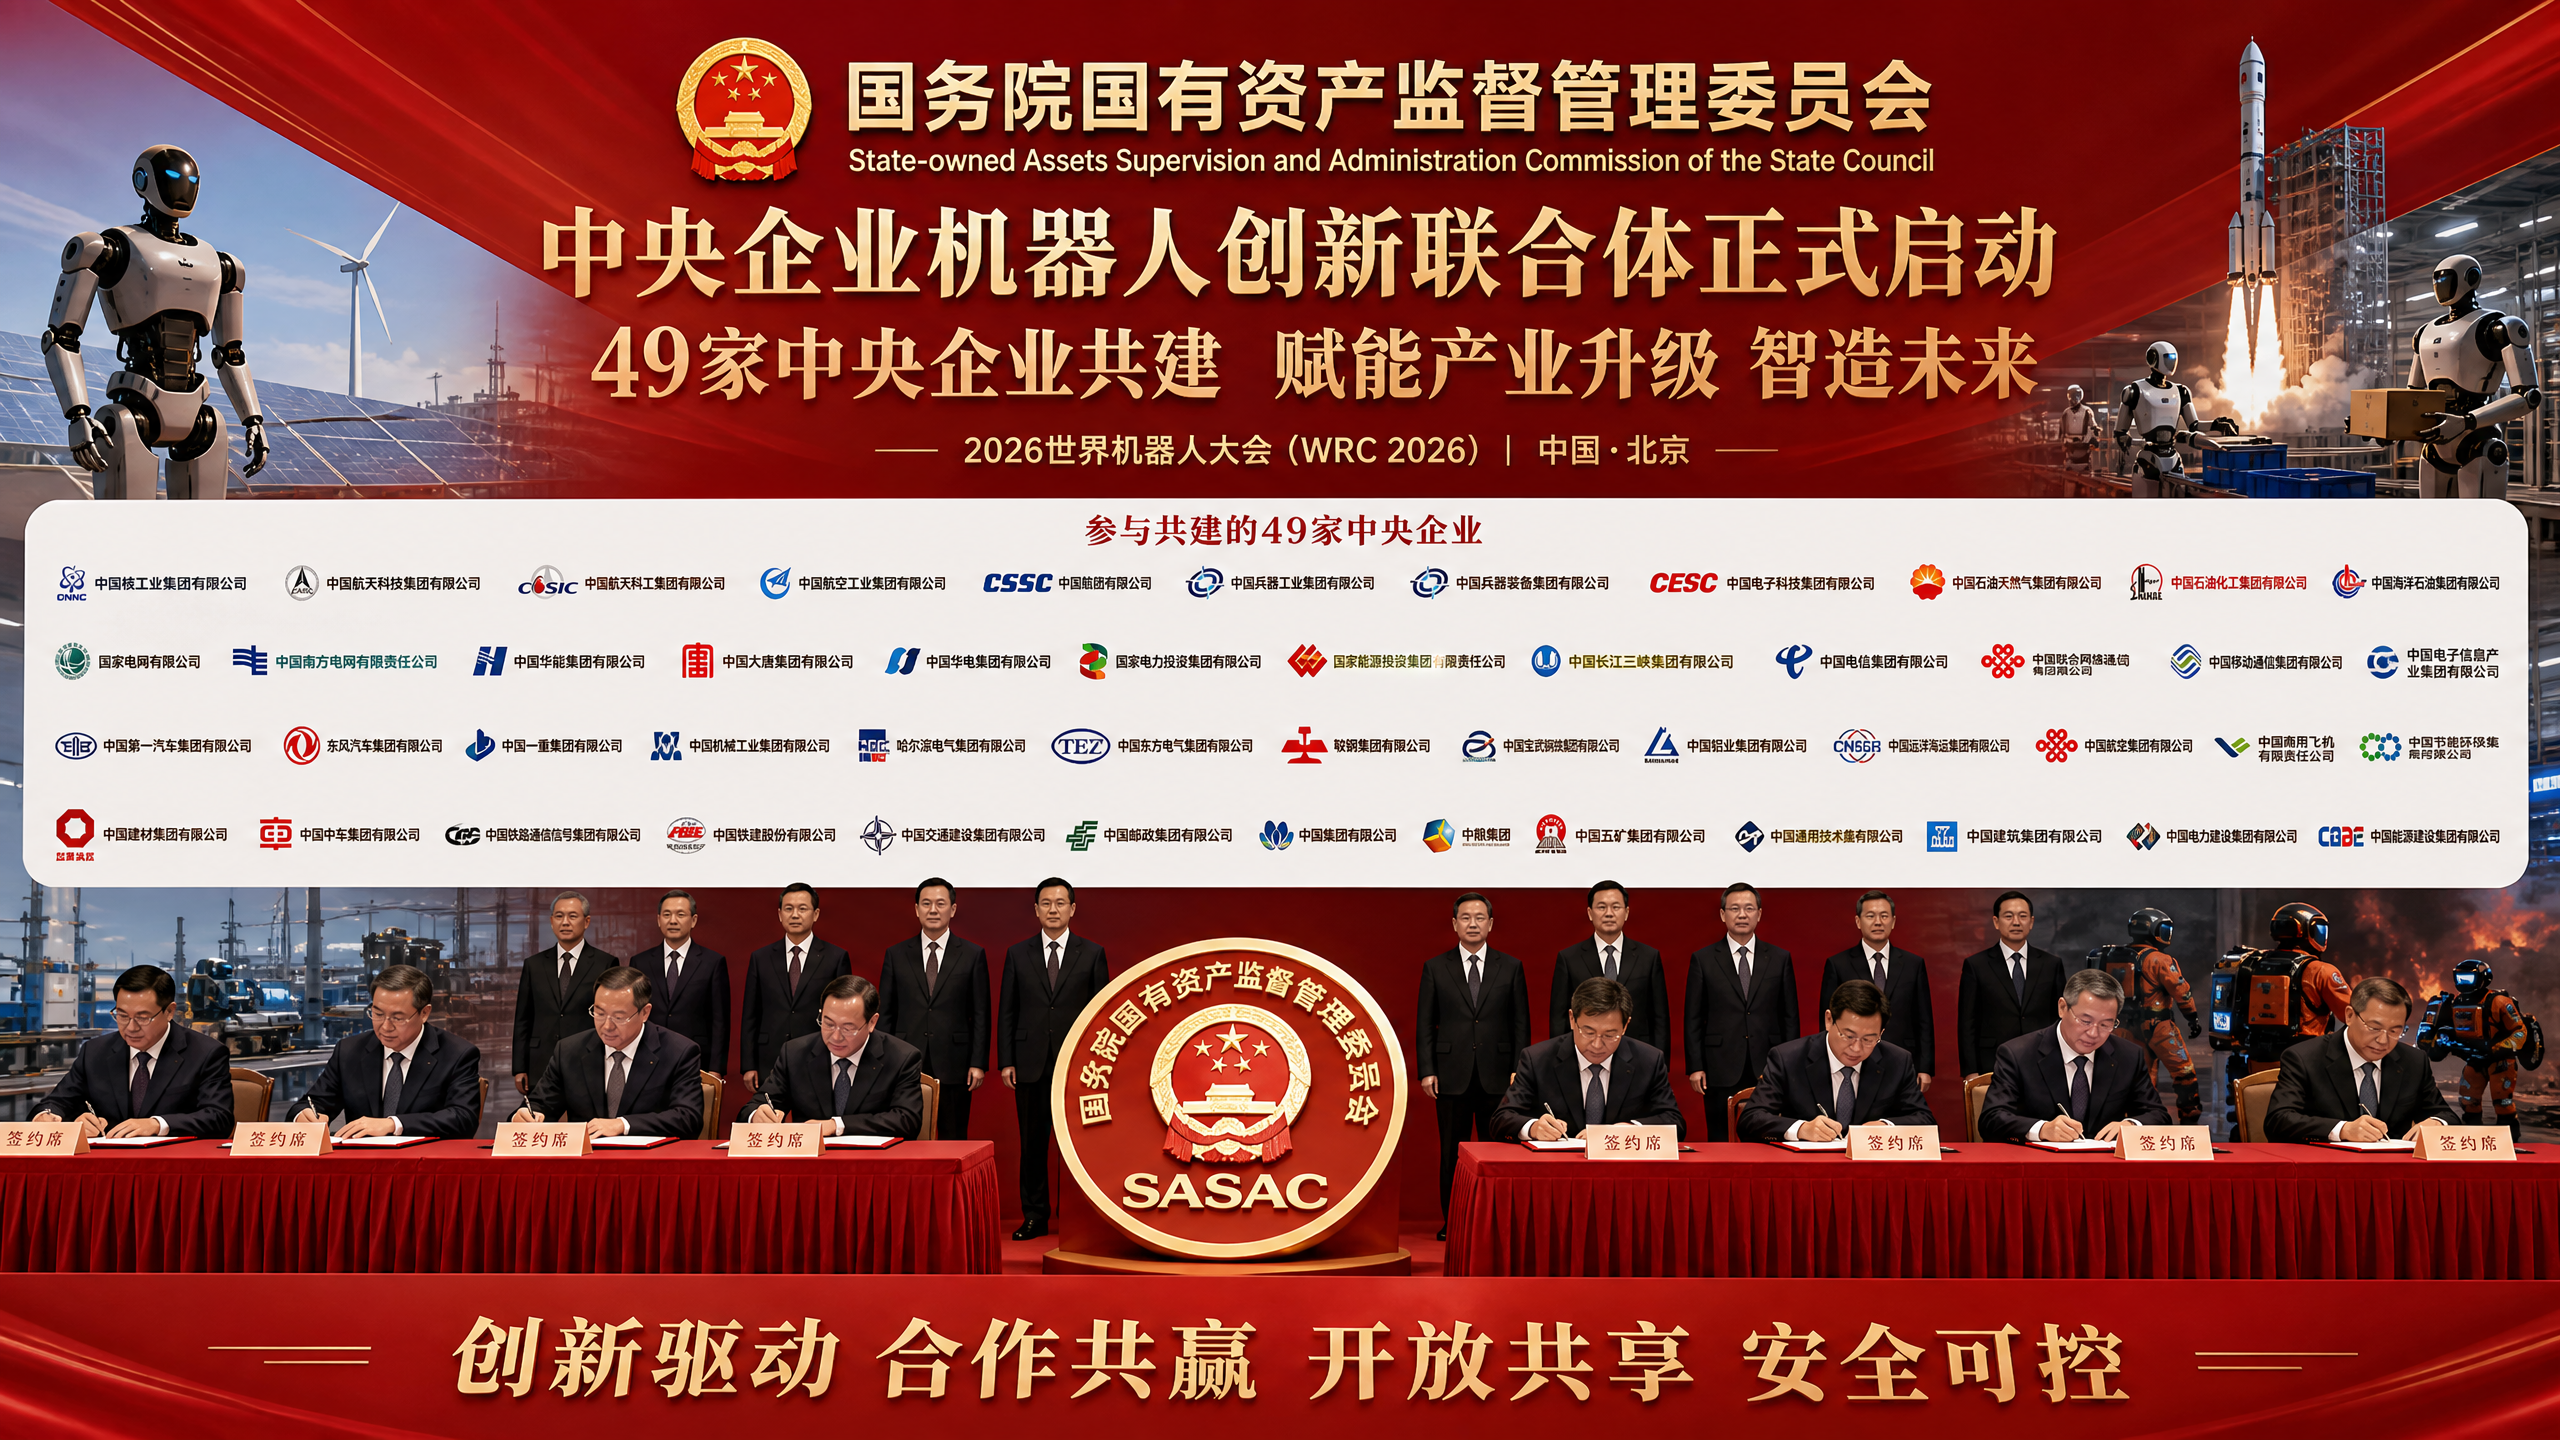
北京では、WRC 2026において、政府主導の新たなロボット関連イニシアチブが開催される。国務院国有資産監督管理委員会(「SASAC」)は、国有企業専用のパビリオンと併せて、「中央企業ロボットイノベーションコンソーシアム」を立ち上げる予定だ。
49の中央国有企業が、エネルギー、航空宇宙、製造、物流、緊急対応にまたがる12の応用シナリオを展示する。このイニシアチブにより、中国はヒューマノイドロボットに対する補助金支給から、国有企業による直接的な導入・実証へと方針を転換する。
SASACの役割
北京に拠点を置く中国の中央国有企業の監督機関であるSASACは、具現化されたAIを政策上の優先事項から調達機関へと転換させている。WRC 2026に向けて発表されたこの新たなコンソーシアムは、ヒューマノイドロボットおよび移動型マニピュレーションシステムの主要顧客および導入パートナーとして、国家の購買機関を正式に位置づけるものである。 欧米のパイロットプロジェクトの多くが依然として概念実証(PoC)試験の段階にとどまっている市場において、中国は国有企業の巨大企業群を、需要、データ、そして反復改善を確実に確保するためのパイプラインとして活用する準備を進めている。この転換により、ロボット工学および、アクチュエータやハーモニック減速機からエッジコンピューティング、リチウム電池に至るまで、それを支える上流部品の競争環境が再構築されることになる。
国有資産は、政策による後押しから発注へと移行しつつある。中国は過去10年間、補助金、税制優遇措置、地方自治体の実証ゾーンを通じてロボット産業を育成してきた。その結果、協働ロボット(コボット)、自動誘導車両(AGV)、電子機器や自動車向けの専用アームにおいて、一定の市場規模が形成された。 ヒューマノイドロボットは、目を引くデモや散発的なパイロットプロジェクトが行われる「フロンティア」分野にとどまっていた。調達の中核に国有企業を据えることで、中国政府は助成金や華やかなショーケースの段階を脱し、長期にわたりインフラを保有する主体に支えられた体系的な発注体制へと移行しつつある。
間近に迫ったWRCで統合ユースケースシナリオを披露
これは単なる展示会での常套手段ではない。WRCでは、49社の中央国有企業を一堂に集めた、史上初のパビリオンが設けられる予定だ。
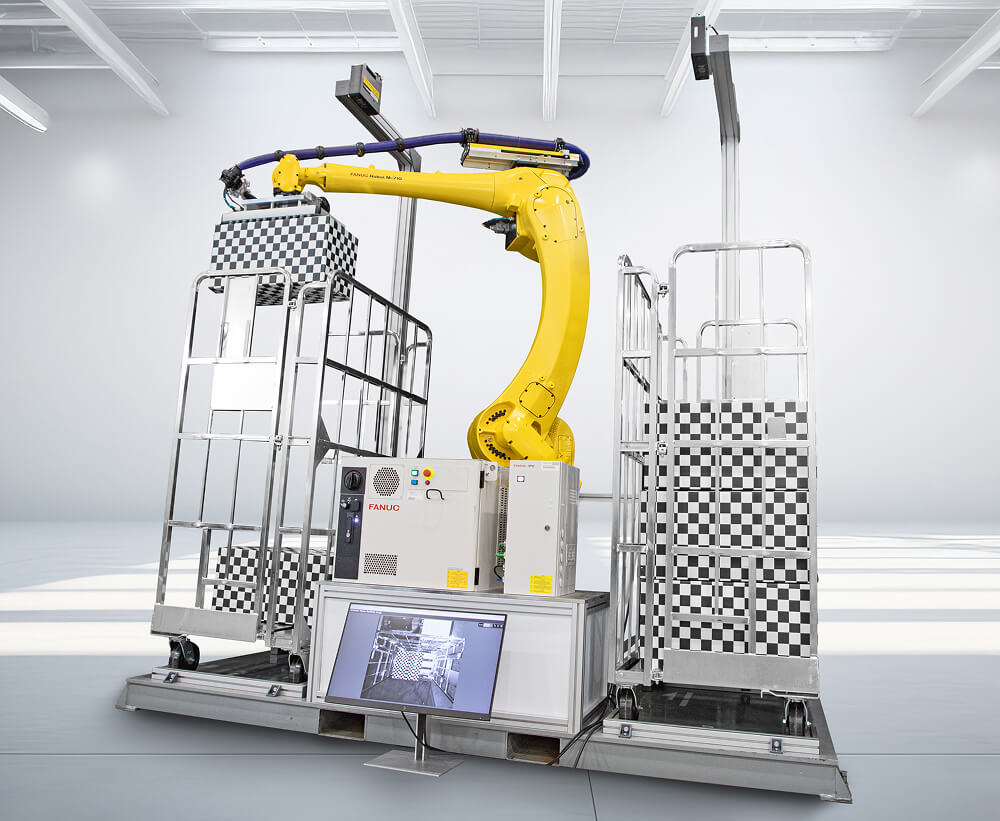
12の統合シナリオ。エネルギー事業者は、変電所の点検やバルブ操作のためのロボットの試験を行うことができます。航空宇宙および鉄道関連の請負業者は、整備工場で精密なメンテナンス作業の試験を行うことができます。物流企業は、仕分け、パレタイジング、および「ラスト100メートル」のソリューションについて、負荷試験を行うことができます。 緊急対応要員は、危険区域の偵察をシミュレートできる。そのメッセージは明確だ。国は、ヒューマノイドや移動型マニピュレーターを、実験室内だけでなく、国家の中核資産の内部でも活用することを望んでいる。SASACは国有企業の規模を活用してヒューマノイドロボットの需要を創出している。SASACは、送電網、パイプライン、鉄道、造船所、航空機隊、鉱山、通信ネットワークを所有する「国家チャンピオン」企業群を統括している。これらの企業は数兆人民元規模の資産を保有し、各省にまたがって数千カ所の拠点を運営している。 これらの企業は、複数年にわたる枠組み契約を締結し、仕様を標準化し、訓練拠点を構築することができる。ヒューマノイドメーカーにとって、これはパイロットプロジェクトのわずかな機会を争うことと、学習曲線を加速させる予測可能な導入サイクルを活用することとの違いである。
これは、コーチが数時間の体育館を借りるのではなく、練習のためにスタジアム全体を貸し切るようなものだと考えてほしい。一貫した実地練習と反復的なドリルこそが、エラー率を低下させ、パフォーマンスを向上させる。ロボット工学において、それは人間の監督者のもとで、機械を多様で混沌としつつも反復可能なタスクに投入し、故障パターンが解決可能になるまでテレメトリデータを収集することを意味する。
このコンソーシアム構造は、「調達ファースト」のプレイブックを示唆している。北京では名称が重要だ。「中央企業ロボットイノベーションコンソーシアム」と名付けたことで、国務院国有資産監督管理委員会(SASAC)は組織体制を明確に示している。ユースケース、KPI、安全プロトコルを整合させる作業部会の設置が予想される。 国有企業全体で共通の固定具やデジタルツインを用いた、ベンダー中立のテストベッドを構築できる共有パイロット施設が整備される見込みだ。また、探索的試験から段階的な展開へと移行する調達テンプレートが策定され、年間割当量はパフォーマンス目標の達成状況に連動するものと予想される。
これにより、しばしば進展を遅らせてきた場当たり的な対応が是正されることになる
普及。多くの国では、パイロットプロジェクトが実務部門の支持を得られず、イノベーションの「前哨基地」に留まったままとなっています。国務院国有資産監督管理委員会(SASAC)が主導するコンソーシアムは、責任ある担当者を割り当て、測定可能なコストや安全性の目標を設定することで、研究室から実運用へと移行させることができます。基準をクリアしたベンダーには、大規模導入への道が開かれます。基準を満たせなかったベンダーは速やかに淘汰され、パイロットプロジェクトの「煉獄」に陥ることを回避できます。具現化AIロボティクスの国家サンドボックス
国有企業パビリオンは、具現化AIロボティクスのための国家サンドボックスとして機能する。具現化AIロボティクスはデータによって発展するが、その実現には「幅」よりも「深さ」が求められる。実験室でロボットが洗濯物を畳む様子を数本の動画で示すだけでは不十分である。産業への導入には、固定された環境下での限定的なタスクについて、数百万フレームに及ぶ相互作用データが必要となる。 変電所には、バルブ、はしご、ケーブルトレイ、パネルがあります。これらは数千もの変電所で共通しています。これらの要素を習得したヒューマノイドは、フリート全体に展開可能です。
このパビリオンモデルにより、国有企業は、意義のある十分な数でありながら、迅速な学習が可能な範囲に限定されたタスクを厳選できるようになります。 視覚モデルは、一貫性のあるシーンを用いて学習させることができます。力制御は、同一のクランプやラッチに合わせて微調整可能です。遠隔操作のルーチンも標準化され、現場の作業員に展開できます。その結果、一貫性があり高精度なデータを具現化AIに供給する、全国規模のサンドボックスが実現します。これは、YouTubeのランダムな事前学習とは正反対のものです。生計を立てるための仕事における反復的な練習なのです。
国有企業の需要を満たすサプライチェーン
アクチュエータ、センサー、および演算リソースのサプライチェーンは、さらなる加速要因を得ることになる。需要が保証されることで、上流の価格と生産量が押し上げられる。サーボモーター、ハーモニック減速機、トルクセンサー、高効率ギアボックス、シリコン封止グリッパーは、いずれもコストに敏感な部品であり、リードタイムが長く、品質にばらつきがあるという課題を抱えている。 調整されたSOEの需要シグナルは、地元のサプライヤーによる金型への大規模な投資を可能にし、機械加工や熱処理における設備投資を前倒しさせ、公差を厳格化するためのバッチテストを促進する。
減速機やモーター分野の国内メーカーは、日本の既存企業を徐々に追い詰めている。コンソーシアムによる受注は、中国メーカーが国有産業資産内での認定試験を勝ち取る助けとなる。これにより、パイロットグレードの部品から安全認証済みの量産部品への道のりが短縮される。 ビジョンセンサー、深度カメラ、ミリ波レーダーユニットも、仕様の統合によって恩恵を受けるだろう。コンピューティング分野では、ハイエンドGPUに対する輸出規制により、企業はすでにNPUやAscendクラスのデバイスといった国産アクセラレータへの移行を余儀なくされている。国産チップ上で動作する共通のミドルウェアスタックは、制裁に対する供給ラインの耐性を高める一方で、ソフトウェア層の移植性を確保することにもつながる。
バッテリーの化学組成や熱管理も追い風を受けるだろう。 ヒューマノイドロボットには、過度なダウンタイムを伴わずに交換または再充電可能な、高密度で安全なバッテリーパックが必要です。国有企業の物流拠点や電力会社は、フォークリフトの電動化初期の段階と同様に、充電ベイやバッテリーの規格を標準化できます。それだけでもターンアラウンド時間を数分短縮でき、測定可能な稼働率の向上につながります。
国内企業を支援する解決策
国内外の民間スタートアップに対する競争圧力は高まっている。このコンソーシアムは、国営工場だけの閉鎖的なクラブではない。 Unitree、Fourier、UBTechといった民間挑戦者や新興の研究機関は、国有企業の枠組みに参入するか、輸出や商用サービスのニッチ市場へと軸足を移す必要があるだろう。魅力的な選択肢は、国有企業が管理する認定ベンダーリストへの掲載を獲得することだ。これにより、安全性やサービスレベルの規則を順守する見返りとして、販売数量とキャッシュフローが得られる。
国際的には、その影響はより顕著だ。Agility、Figure、Apptronikといった欧米のヒューマノイドメーカーは、Amazon、BMW、NASAといった大手企業とのパイロット案件を確保している。これらは重要ではあるが、導入拠点数や稼働時間という点では依然として限定的だ。数十カ所の国有拠点を擁する国内の買い手グループの存在は、学習曲線の傾きを一変させる。 中国のサプライヤーは毎週のように改良を重ねることができる
過酷な産業環境下での数千時間に及ぶ実稼働実績を通じて。これにより、より優れた動作計画、より堅牢なエンドエフェクタ、そしてより迅速な故障診断が可能になります。太陽光発電やEVの駆動系と同様に、製造および現場での蓄積された経験は、個々の画期的な技術革新を上回る価値を持つことがあります。導入と拡張性
エネルギー、通信、鉄道分野は、初期段階において導入が容易な分野である。最初にスケールアップする可能性が高いシナリオは、作業の反復性が高く、ある程度の器用さが求められ、かつ導入基数が大きいものである。送電回廊や変電所は、まさにこの条件に合致する。 サーモグラフィスキャン、腐食チェック、計器読み取り、遮断器の切り替え、小型工具の操作といった日常的な作業には、オリンピック級のバランス感覚や指先の繊細な動きは必要とされない。鉄道車両基地や車両基地でも、ヒューマノイドや移動型マニピュレーターが担当できる、反復可能な清掃、点検、軽微な保守作業が存在する。
通信事業者は、基地局の点検、遠隔地のキャビネット内でのバッテリー交換、集中倉庫内での在庫移動にロボットを導入できる。石油化学工業団地はより複雑だが、非爆発区域や緊急対応訓練から始めることができる。港湾や保税倉庫では、パレットの混合搬送や梱包バンドの締め付けを試験的に導入できる。 これらはいずれも、完全な汎用ヒューマノイドを必要としません。限定的な作業から始め、能力の向上に伴い範囲を拡大していくという実用的なアプローチは、自動化がこれまで成功を収めてきた方法と一致しています。
安全性とガバナンス
安全ガバナンスと労働政策は、実行上の現実的なリスクをもたらす。実験室から現場への移行は、安全面での重大なリスクを伴う。高電圧設備、重量のある車両、あるいは加圧パイプラインの近くを移動するヒューマノイドロボットには、厳格なインターロック、信頼性の高いフェイルセーフ、そして明確な「ヒューマン・イン・ザ・ループ」ルールが求められる。 事故が発生すれば、規制当局からの厳しい監視を招き、導入の遅れにつながる可能性があります。コンソーシアムモデルの利点は、安全基準を統一できる点にあります。リスクとしては、単一の故障が連鎖反応を引き起こす可能性があることです。
多くの拠点にわたり。労働情勢もまたデリケートな問題だ。国有企業には社会的責任があり、雇用問題に対して無頓着であるような印象を与えてはならない。短期的なメッセージ展開では、おそらく以下の3つのテーマが強調されるだろう。第一に、危険な作業から人間を排除することによる安全性の確保。第二に、遠隔地や過酷な環境の現場で労働者の確保が困難な場合の不足を補うこと。 第三に、人員削減ではなく賃金上昇を支える生産性の向上である。このメッセージは産業オートメーション分野では一般的であり、政治的優先事項とも合致している。実行は言葉に裏付けられなければならない。もしロボットが導入される一方で人員が削減されれば、反発を招くことになるだろう。
輸出規制と課題
輸出規制は、コンピューティングの進路における分岐点を広げている。米国による高度なGPUへの規制や、最先端のリソグラフィ技術に対する広範な締め付けにより、中国のAI開発者はすでに対応を迫られている。 エンボディッドAIは、この課題をさらに複雑にしている。大規模な視覚運動モデルの学習や、エッジデバイス上でのリアルタイム推論の実行は、いずれもハードウェアの限界に迫るものだからだ。このコンソーシアムは、おそらく2つの並行するアプローチを促進するだろう。最適化されたフレームワークと量子化技術を用いた国内製アクセラレータでの学習、そしてセンサーと緊密に連携した専用NPUによるエッジ推論である。
このアプローチは制御されたタスクでは優位性を発揮できるが、米国の最先端ハードウェアで学習されたモデルと比較すると、汎化能力では遅れをとる可能性がある。しかし、国有企業が狭く反復可能なシナリオに焦点を当てることで、絶対的な計算性能のピークに達していないことによるペナルティは軽減される。優先されるのは、自由度の高いスキルセットに対する最先端のベンチマークではなく、固定された環境における信頼性、レイテンシ、および予測可能なパフォーマンスとなる。
ロボティクスのコスト
コスト曲線は、現場での故障データと修理のロジスティクスに左右される。業界の推計によると、現在のヒューマノイドプラットフォームの単価は、仕様、生産数量、サポート内容に応じて7万~20万米ドルの間とされている。これらの数字が購入者にとって意味を持つのは、ロボットが高価なダウンタイムを伴わずに長期間にわたって有用な作業を行う場合に限られる。 コスト削減の大部分は、単に部品の価格低下によるものではない。
これは、平均故障間隔の延長、交換作業の迅速化、そして小さな問題が連鎖する前に未然に防ぐ予知保全によって実現されるでしょう。数十カ所に及ぶSOE拠点から収集されるフィールドテレメトリデータが、その基礎となります。各チームは、環境ごとに故障モードをマッピングすることができます。砂漠の変電所における粉塵の侵入が一つ、沿岸の車両基地における結露がもう一つ、鉄道車両基地における振動によるコネクタのクリープが三つ目です。標準化された修理キット、モジュール式の部品、そしてアクセスしやすいパネルにより、整備時間を短縮できます。 SOE全社規模のサービス拠点やトレーニングセンターを活用すれば、数少ないロボット技術者を、各拠点間を移動する機動部隊へと変えることができます。こうした些細な細部こそが、成功した導入と派手なプロトタイプとを分けるのです。
市場への影響と競争
欧米のメーカーは、遅れてはいるものの、より激しい競争の波に直面することになる。このコンソーシアムによる短期的な影響は、中国国内で最も顕著に現れるだろう。調達やサポートが容易であるため、国内での導入が先行する。 2~3年の期間を経て、中国のベンダーがプラットフォームを安定させ、安全認証を取得するにつれ、「一帯一路」パートナー国や価格に敏感な市場への輸出攻勢が予想される。そこでは、国家が支える需要曲線がもたらす規模の経済が効力を発揮するだろう。
単位当たりの収益性が高い欧米のメーカーは、先進的な工場におけるプレミアム機能や高度な統合を強調するだろう。コストを管理可能な範囲に抑えるため、部品やサブアセンブリについて中国のサプライヤーと提携する企業もあるだろう。 また、価格よりも精度を重視する航空宇宙、製薬、電子機器工場向けに、高度な操作性と自律性をさらに強化する企業も出てくるだろう。欧米企業にとってのリスクはコストだけではない。何千時間にも及ぶ多様な現場での実証から生まれる驚異的な改良のスピードこそが、実験室では再現できない堅牢性を生み出すのだ。
免責事項:本記事は情報提供のみを目的としており、金融や投資に関する助言を構成するものではありません。