
Arbe 定價 1,500 萬美元,本次發行包含大量預先撥款的認股權證
Arbe Robotics 將一筆 1,500 萬美元的募資定價,其中以預先融資認股權證為主,此舉雖為公司拓展了潛在的資金運作空間,但在商業計畫達到規模之前,也將使股東面臨顯著的股權稀釋風險。

Arbe Robotics 已為其雷達業務擴張定價一筆 1,500 萬美元的股權融資,但融資結構的重要性不亞於標示金額。預先融資的認股權證佔 2,500 萬股等值單位的 96.7%,這將成為一項考驗:在融資完成前,新的商業機會能否足以抵銷這筆融資可能帶來的重大潛在稀釋效應。
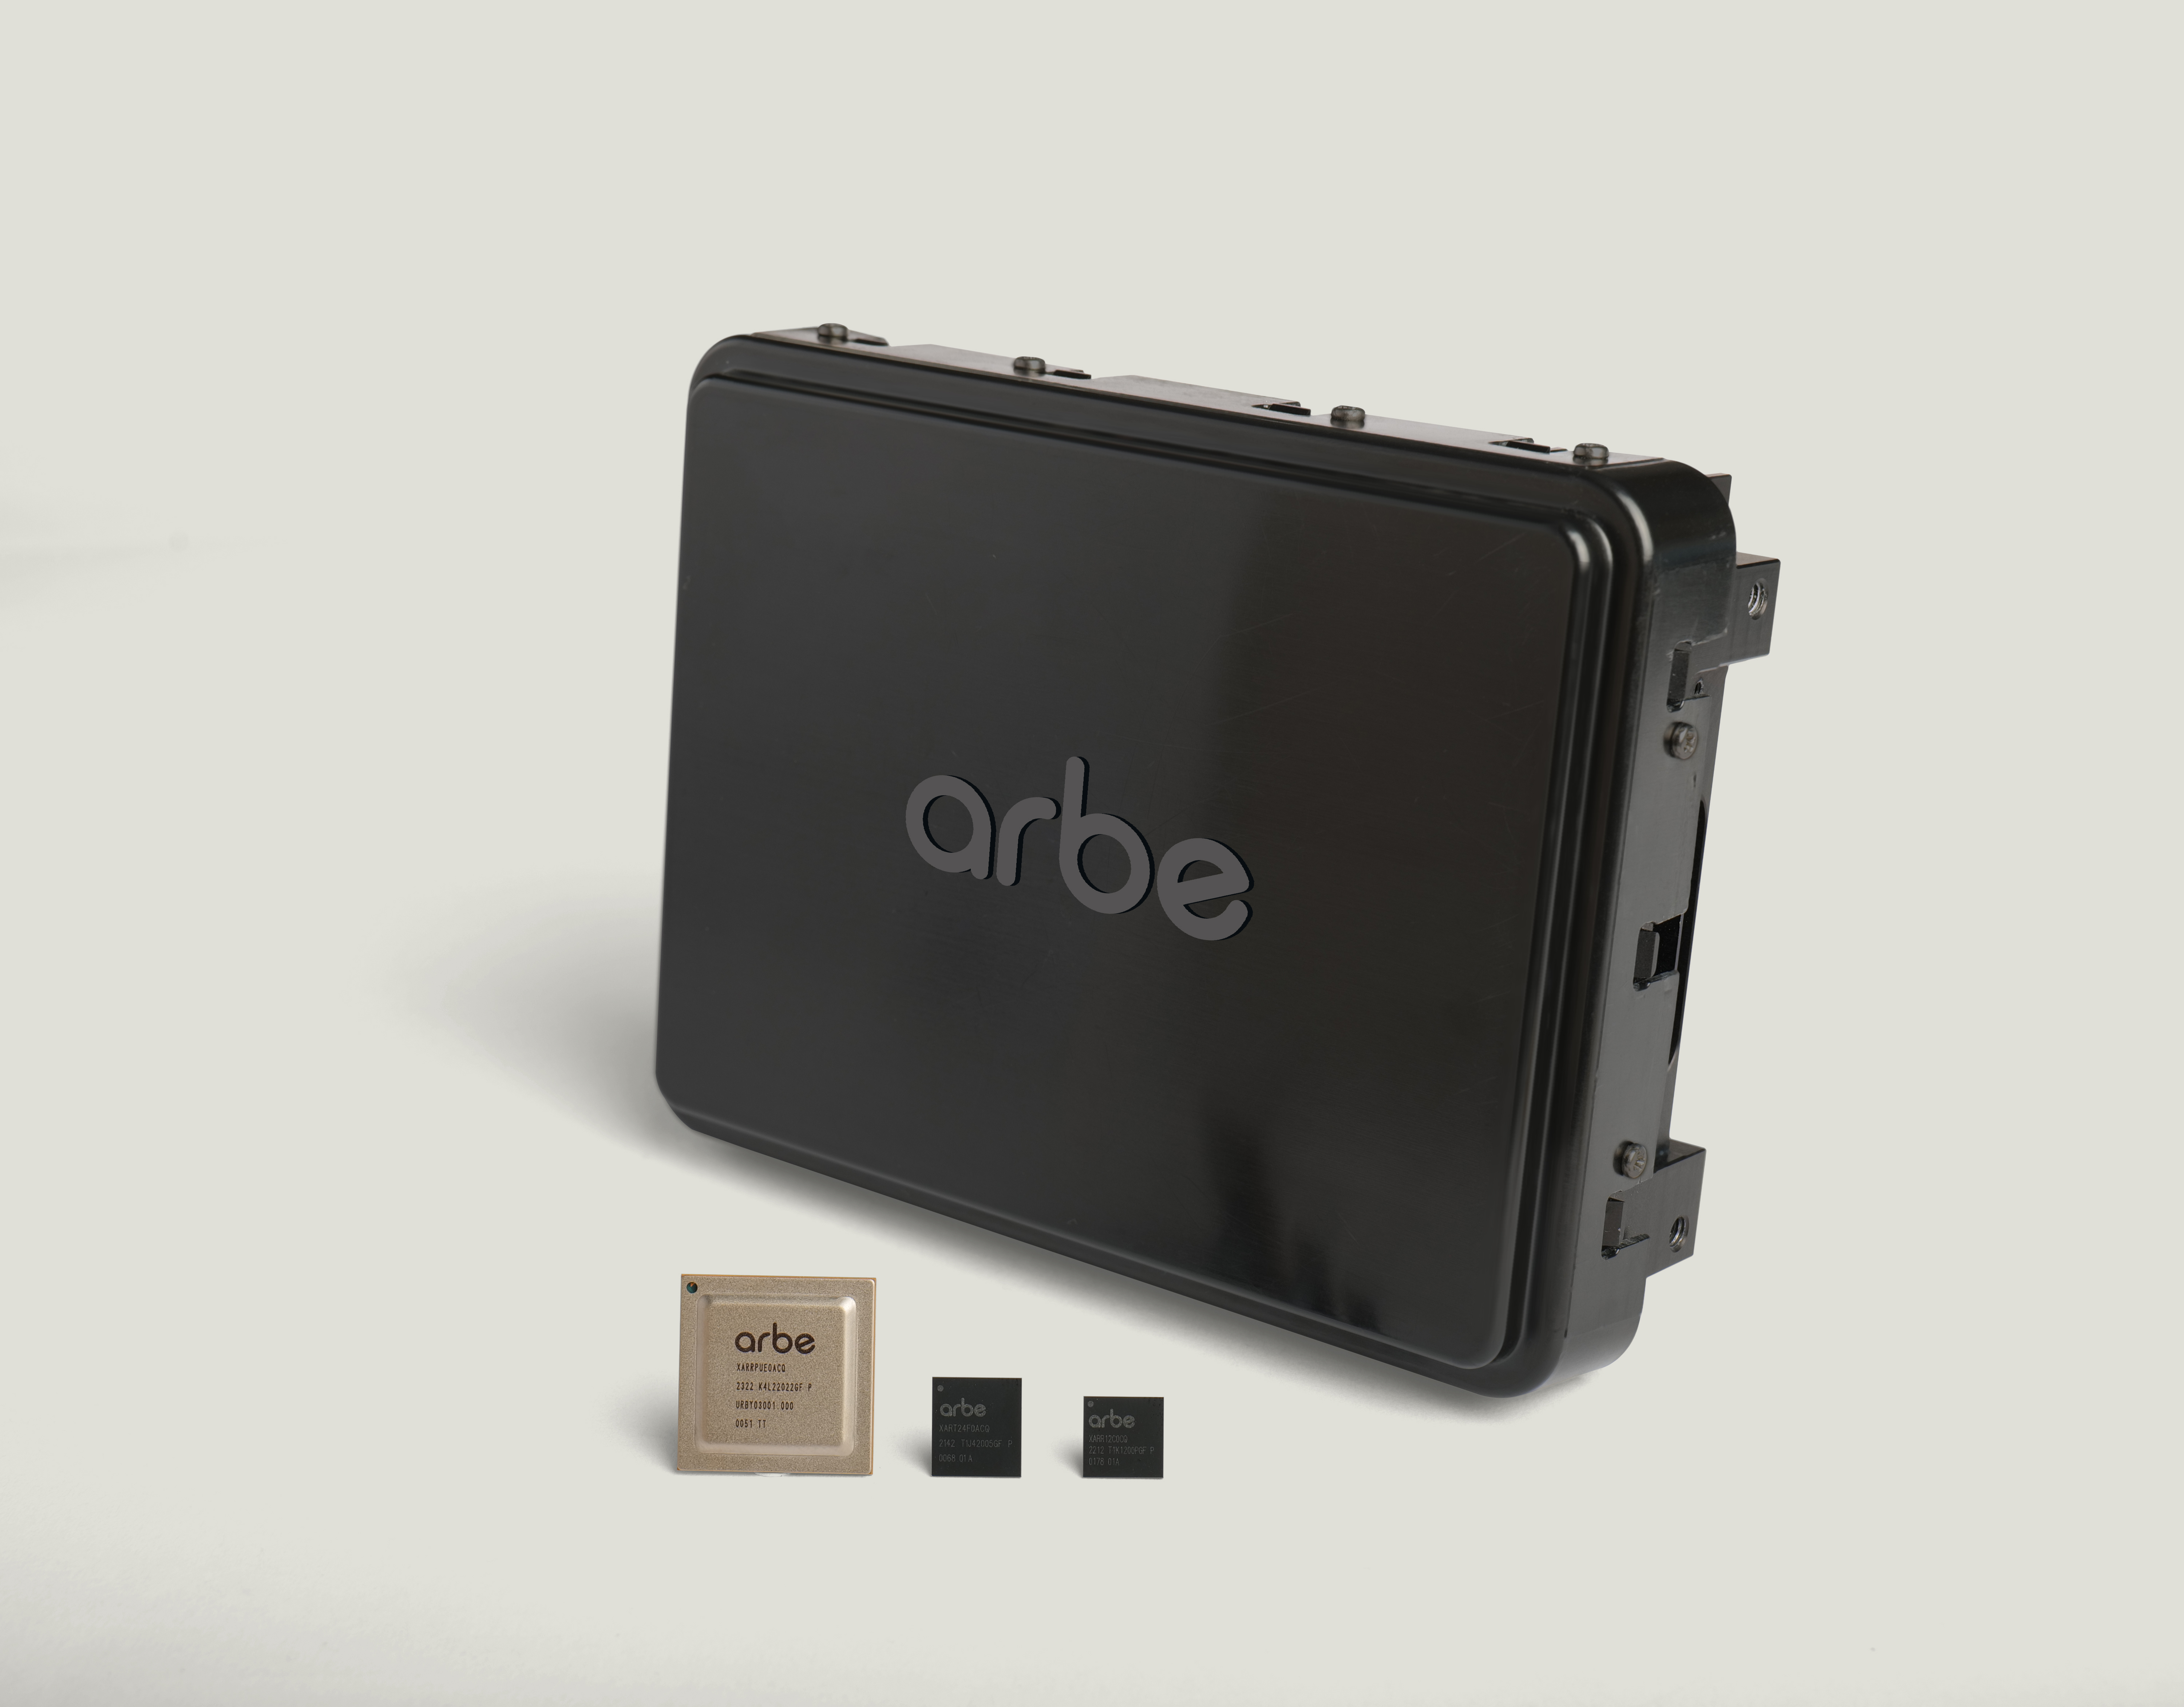
Arbe 是一家總部位於特拉維夫的上市公司,專門為乘用車、機器人計程車、重型機械、國防及反無人機應用提供超高解析度雷達晶片、系統和感知軟體。其普通股在納斯達克和特拉維夫證券交易所以代碼 ARBE 交易,並在美國、德國和中國設有辦事處。 這份在中國的佈局,使此次融資的意義超越了小型股事件的範疇:Arbe 正試圖將漫長的汽車認證週期(包括透過中國一級供應商 HiRain 進行的合作)轉化為量產,同時在乘用車以外的領域開拓週期較短的市場。
新資金主要透過認股權證籌集
Arbe 於 2026 年 9 月 25 日表示,已將 833,334 股普通股定價為每股 0.60 美元,並預先籌資發行認股權證,涵蓋另外 24,166,666 股普通股,每股定價為 0.5999 美元。 該等認股權證附帶每股0.0001美元的額外行使價,可立即行使,且在完全行使前不會到期。這兩項工具合計代表2,500萬股等值單位。
此次拆分並非表面文章。發行時,所提供單位中僅有 3.3% 為普通股,而 96.7% 為預先注資認股權證。 購買這些認股權證的投資者,幾乎在前期就支付了全額經濟價格,僅需在行權時支付名義上的行權金額。這使合資格買家獲得了一種可延遲股份正式發行時點的工具(包括在所有權限制適用時),同時讓Arbe在交割時幾乎獲得全部購買價款。
對於非專業人士而言,解讀此結構最簡單的方式是:該
認股權證並非一筆預留的、額外 1,500 萬美元融資。它們是本次單一發行交易的主要銷售途徑。若所有 24,166,666 份預先注資的認股權證均被行使,剩餘的行使現金僅為 2,416.67 美元。 因此,儘管認股權證所涵蓋的股份須待行使後才會成為流通股,但本次融資的經濟效益實質上已預先支付。公司估計本次交易的總募集資金接近1,500萬美元。承銷折扣、佣金及其他費用將減少實際入帳金額。 總募集資金不等於淨現金,且定價並非交割。公司預計交易將於9月28日或前後完成,惟須符合慣常條件,並由Canaccord Genuity擔任獨家簿記管理人。在交易完成之前,該筆資金尚無法用於營運。
1,500 萬美元改變的是發展軌跡,而非商業模式
時機問題是這筆交易的核心矛盾所在。截至6月30日,Arbe報告的現金、現金等價物及短期銀行存款總額為4,190萬美元。 該公司同時表示,第二季營收為70萬美元,未完成訂單價值為100萬美元,營業虧損為980萬美元,淨虧損為910萬美元。該季營運活動所用淨現金高達1,190萬美元。
以該過時的流動性基礎為基準,本次發行1,500萬美元的總額相當於6月結餘的35.8%。若以Arbe宣稱的目標——將每季現金消耗(扣除手續費前)降至700萬美元以下——來計算,這筆金額僅略高於該目標的兩季份,且前提是管理層能達成該目標。這兩項比較均非預測。 前者採用三個月前的資產負債表日數據,後者則是將募資總額與未來的現金消耗目標進行比較,而非實際淨募資額與已實現的現金使用情況。
在以成長為核心的募資情境中,這項區別正是殘酷的現實。新資金雖能爭取時間開拓客戶,卻無法改變汽車設計週期的本質。
縮短製作週期,或將節目選題轉化為製作收益。 Arbe 八月的展望報告預測,2026 年全年營收將介於 400 萬至 600 萬美元之間,經調整的息稅折舊攤銷前虧損則介於 2,800 萬至 3,100 萬美元之間。這些數據為管理層截至 8 月 6 日的預測,並非已入帳的實際業績。該公司表示,擬將此次新募得之淨收益用於營運資金及一般企業用途,包括拓展商業機會、支持近期宣布的第三級(Level 3)乘用車計畫、進軍國防及反無人機市場,並評估潛在的戰略收購機會。 各項說明均描述預期的資本配置,均未確認任何收購、國防訂單、生產啟動或已認列的汽車營收。
發行價將商業雄心轉化為稀釋性考驗
0.60 美元的發行價,讓股東的疑慮顯而易見。 Arbe 的 2025 年年度報表顯示,截至 2026 年 3 月 1 日,流通中的普通股為 1.2265 億股;而其第二季財報則採用該季加權平均基本股數 1.2864 億股作為計算基礎。 新交易中的2,500萬單位,相較於上述任何歷史參考數據都屬龐大,但這兩組數字均非9月25日的當前股數。因此,若要精確計算當前的稀釋百分比,所需的不確定性程度將超出公開證據所能支持的範圍。
可以明確指出的是,此次發行的股權等值數量具有重大影響,且現有股東為了換取更長的營運時間,實際上是以更大的潛在分母作為交換。這相當於公開市場版本的決策——私營機器人公司通常會將此類決策推遲至下一輪風險投資融資時才做出。 正如 RobotAIGeek 對香港機器人公司 IPO 熱潮的分析所指出的,獲取上市資本並不會消除融資紀律。這使得該
存取權限為「可見」。Arbe 亦於 9 月 25 日提交了一份獨立的認股權證修訂案。 該修正案將 8,131,866 份現有 A 類認股權證的行使價下調至 1.10 美元,另將 8,131,866 份現有 B 類認股權證的行使價下調至 1.00 美元,同時將其到期日延長至 2030 年 11 月 4 日 2030年11月4日及2029年11月4日。這些既有認股權證發行於2024年,並非本次新發行中的預先撥款認股權證,且該修正案並不意味著它們已在9月25日被行使或產生現金。
將這兩類認股權證區分開來,對採購人員及投資者而言皆至關重要。參與車款計畫的供應商可能仰賴多層次的融資,每層融資的時程安排與稀釋效應各不相同。 採購方在評估長期零組件支援時,不應僅詢問雷達是否符合技術規格,更應確認供應商是否具備充足的資金儲備,足以在計畫週期內支撐驗證作業、滿足汽車級品質要求以及維持生產。
汽車產業延遲解釋了向國防領域轉型的原因
Arbe 的商業模式仍以汽車雷達為起點。該公司銷售的解決方案套件包含射頻發射器與接收器晶片、處理晶片、Phoenix 雷達系統,以及將回波轉換為可感知數據的演算法。 該公司表示,HiRain 正朝著 2027 年初的量產計畫穩步推進,此量產是為先前已公布的第 4 級原廠設備製造商客戶所準備;同時,採用 Arbe 系統的自動駕駛計程車已開始進行道路測試。
這些里程碑雖展現了技術進展,但也揭示了為何即使公司在財報中顯示擁有數千萬美元的流動資金,仍可能進行增資。汽車客戶對零組件的認證進程緩慢,量產日期取決於原始設備製造商,且早期專案的勝出可能在量產營收出現之前,就已耗盡工程與支援所需的資金。雷達供應商無法掌控車輛的上市時程。
Arbe 進軍國防、國土安全及反無人機系統領域,是為了開拓需求更迫切、銷售週期更短的市場。 這種策略與 Seyond 針對機器人領域推動雷達(LiDAR)所展現的更廣泛感測器多元化趨勢相呼應:以乘用車為核心建立的感測供應商,正尋求能夠在不同採購時程下運用相同核心感測能力的工業與安全應用領域。
反無人機市場的商機確實值得信賴,但仍需在訂單與交付層面獲得實證。 Arbe表示,其Alerion雷達專門針對棘手的無人機威脅,且其系統已進入國防與國土安全計畫。該公司還表示,已開始從生產線交付部分雷達系統。這比實驗室示範更為具體,但尚未確立這筆新資金旨在支持的業務規模、利潤率或可重複性。
相關的衡量標準並非國防機器人是否能吸引投資。顯然可以,因為像 AeroVironment 這樣的供應商已著手建立專用的反無人機生產能力。關鍵在於,Arbe 能否在汽車計畫成熟之前,迅速將雷達評估與框架協議轉化為有資金支撐的訂單,從而降低對反覆發行股權的依賴。
募資必須先完成,才能為任何項目提供資金
有三項關鍵指標將決定 9 月 25 日的交易能否改變 Arbe 的營運狀況。第一項是確認交易已完成,並披露扣除費用後的淨籌資額;第二項是管理層設定的季度現金消耗削減目標,須在已公布的現金流量報表中體現;第三項則是客戶方面的
確認 HiRain 的 3 級汽車計畫、預定於 2027 年投產的專案以及國防業務,正從選型或評估階段邁向訂單、交付及經常性收入。潛在的收購行動應在這些關鍵節點之後進行,而非之前。 一家小型雷達供應商若利用新發行股權收購其他資產,雖可擴展其技術或市場准入,但在核心業務尚未達到大規模量產之前,此舉也將帶來整合成本。除非宣布具體交易並附有條款及戰略邏輯,否則有關收購的表述應被視為一種選擇權,而非既定計畫。
結論很明確:Arbe 已發行足夠數量的股權等價證券以延長營運資金週期,但此次發行並未驗證其商業預測。這為公司提供了更多時間,用以證明汽車雷達的選型及國防需求能轉化為可重複的營收。以每單位 0.60 美元的價格計算,這段時間將為現有股東帶來顯而易見的成本。
本分析綜合了 Arbe Robotics 針對 2026 年 9 月 25 日發行案所發布的公開聲明、監管文件及公開市場活動。本文僅供一般資訊參考,並不構成投資、財務或法律建議。
首圖來源:Arbe Robotics Ltd.












