
SpaceX 以 600 億美元收購 Cursor,完成機器人軟體堆疊
SpaceX 以 600 億美元全股票交易收購了 AI 編碼代理程式 Cursor 的開發商 Anysphere,此舉使同一家企業集團同時掌握了火箭、運算能力、前沿模型,以及工程師用於編寫機器人軟體的工具。 本文分析這筆於6月16日達成的交易,對具身人工智慧(embodied AI)發展有何意義、它為機器人新創企業帶來哪些依賴風險,以及當前正在美中兩國之間形成的「雙堆疊」格局。

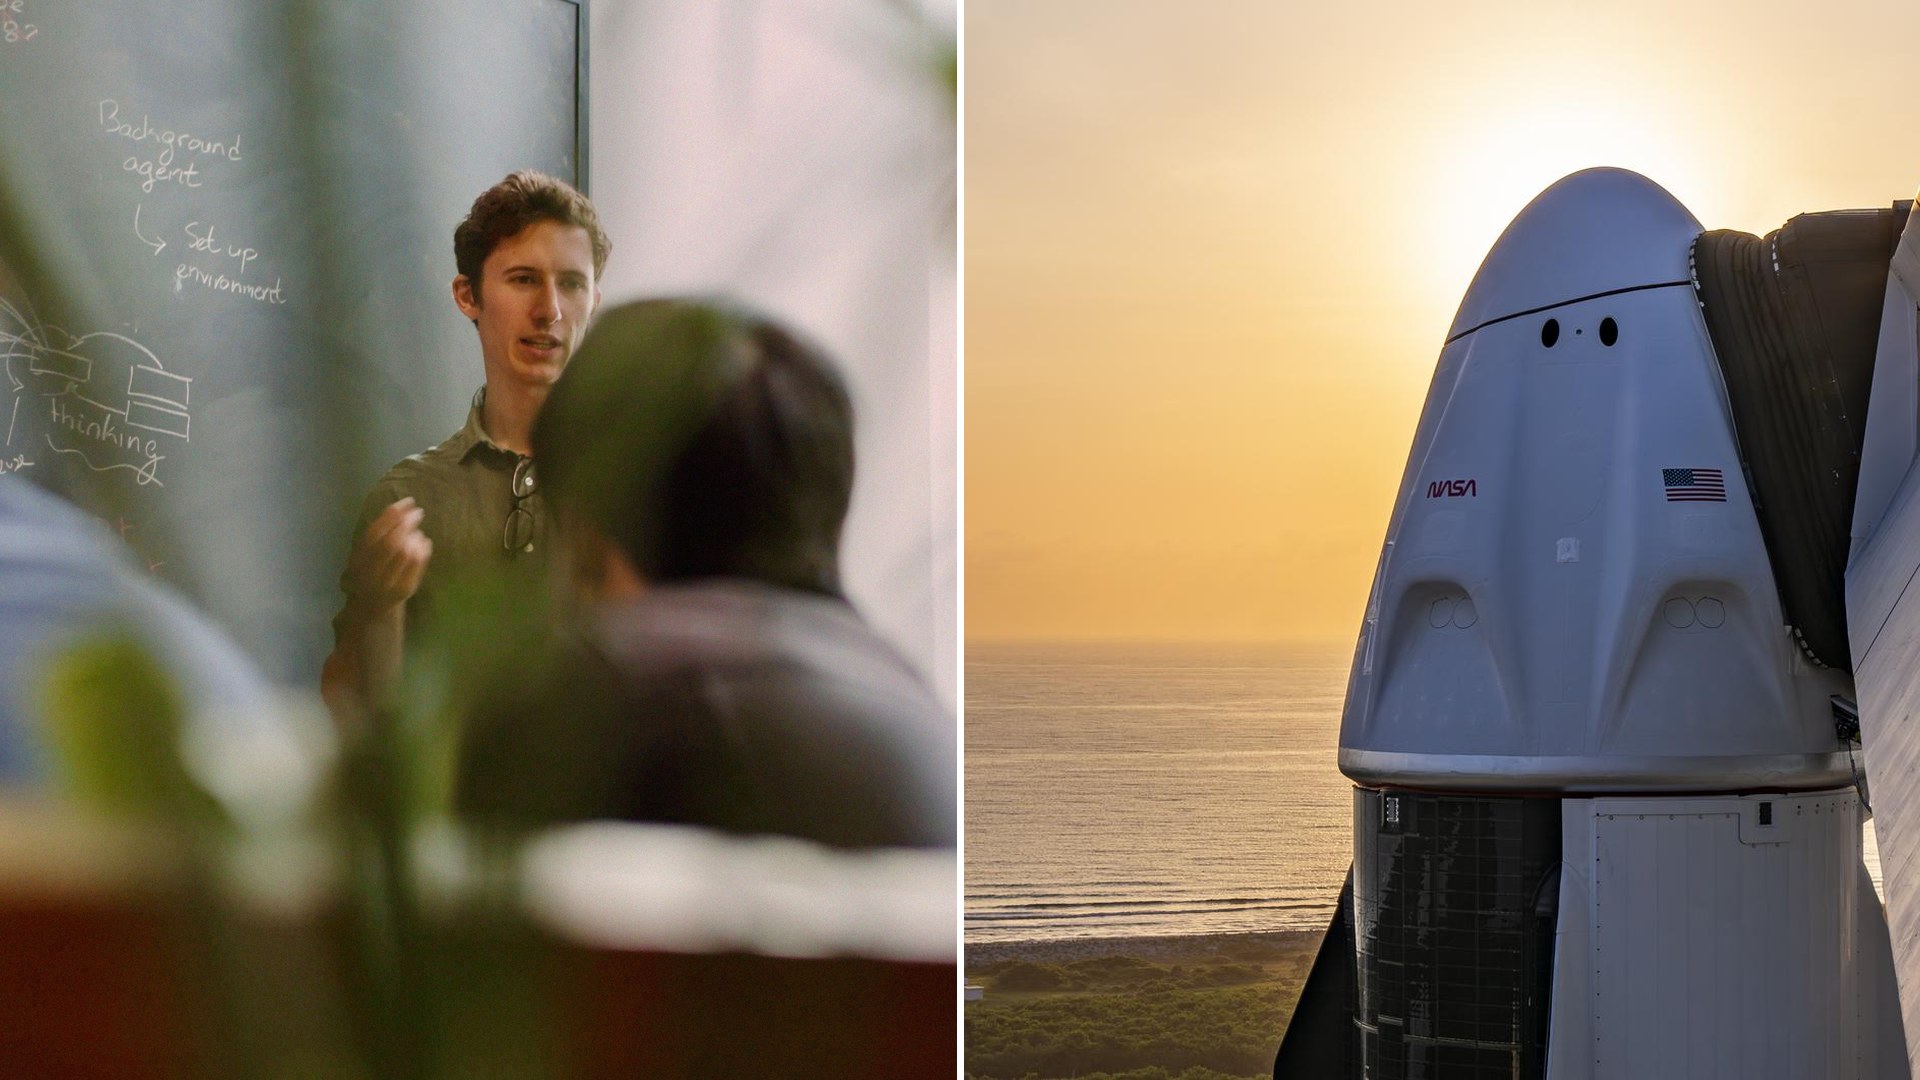
SpaceX 同意以 600 億美元的股票收購 AI 編碼助手 Cursor 的開發公司 Anysphere,這筆交易創下了風險投資支持新創公司被收購金額之最高紀錄。 這項交易於 2026 年 6 月 16 日宣布,距離 Anysphere 在納斯達克上市僅四天,預計在獲得監管機構批准後,將於第三季完成交割。 對於機器人領域的買家與開發者而言,這筆交易的標籤數字其實是最不引人注目的部分。此次收購完善了一套其他實體人工智慧公司無法匹敵的垂直整合體系:發射能力、軌道運算能力、前沿模型,以及如今能自行編寫軟體的工具。
總部位於舊金山的 Anysphere,在不到四年的時間內,將 Cursor 打造為專業開發者的預設 AI 編碼環境。該產品透過大型語言模型來讀取、編寫及重構程式碼,截至收購時,已服務超過 50,000 家企業客戶,並產生約 20 億美元的年度經常性收入。 SpaceX 所看重的正是這份客戶群,而非單純的技術本身。自今年二月與伊隆·馬斯克(Elon Musk)的 xAI 合資企業合併以來,SpaceX 雖擁有前沿模型,卻苦於難以在企業市場推廣。而 Cursor 正是這項推廣的關鍵——它將安裝在那些將打造未來十年軟體的工程師電腦上,其中也包括驅動機器人的軟體。
這樁有史以來規模最大的新創公司收購案,同時也是一筆折價交易
這筆交易的結構值得細究。Anysphere 於 6 月中旬在納斯達克上市,隨後幾乎立即以全股票交易被收購,這意味著其股東將新獲得的流動性持股,換成了這家以非傳統治理文化著稱的私有公司股權。 當時的市場評論指出,相較於 Anysphere 的成長率,這筆交易對買方而言可謂物超所值;而協議達成之迅速,更顯示兩家公司早在上市前便已達成共識。雙方當時已共同訓練一個模型,旨在推出
在收購消息公布之前,SpaceX 的開發者平台 Cursor 和 Grok Build 內部均已進行相關作業。監管層面的問題雖已浮上檯面,但範圍有限。這筆交易是將一家發射與衛星營運商與一家開發者工具公司合併,因此從傳統意義上來說,並不存在競爭主管機關可能反對的水平重疊。 更持久的審視將來自 Cursor 自身的客戶——其中許多人在汽車、機器人及人工智慧領域與馬斯克旗下的公司存在競爭關係,而他們現在必須決定,在競爭對手的基础設施上運行多少工程工作流程,自己才能感到安心。
一家公司現已掌握全棧技術
若將此次收購與 2026 年的其他事件脈絡一併審視,其全貌便不言而喻。二月發生了 xAI 合併案,將前沿模型開發整合至 SpaceX 旗下;八月則有 Starmind AI1 與 NVIDIA 合作打造軌道資料中心的計畫——該計畫在宣布時我們曾進行過分析;六月則迎來了 Cursor。 其結果是形成了一個單一企業架構,掌控著火箭、日益擴大的運算資源、模型,以及開發者編寫程式碼的環境。
對機器人產業而言,相關的先例並非軟體歷史,而是工業歷史。如此深度的垂直整合,類似於一個世紀前汽車製造商所處的地位——當時它們同時擁有鋼鐵廠、鑄造廠和組裝線。這能帶來速度。 無論最終交付時程如何,特斯拉的「Optimus」計畫如今已與一套工具鏈緊密相連——在這套工具鏈中,生成機器人控制程式碼的模型、工程師使用的編輯器,以及用於訓練所有系統的運算資源,皆隸屬於同一家企業集團。無論是在美國或中國,沒有任何其他類人型機器人計畫具備這樣的架構。
問題在於,如同以往所有垂直整合的巨頭一樣,這套技術堆疊僅僅是
優勢,同時各層級仍保持業界頂尖水準。Cursor 憑藉其作為中立工具、能與所有模型供應商相容的特性,成功在市場上佔有一席之地。如今,其收購方有強烈的動機優先採用自家模型,而歷史上每當此類動機發生變化時,往往都會為中立的競爭對手打開一扇機會之門。為何程式編輯器對機器人製造商至關重要
程式碼輔助工具與倉儲機器人之間的關聯,其實比表面看起來更為緊密。具身人工智慧程式所受的限制,與其說是硬體,不如說是軟體處理量:感知堆疊、運動規劃、機隊協調、系統整合介面,以及圍繞在這些環節周遭無止盡的模擬與測試框架。 業界針對自動化部署的調查一再指出,整合成本的大部分源自軟體工程,而非機械工程。任何能將機器人軟體團隊產出提升哪怕僅有微幅百分比的工具,其對部署經濟效益的影響,都遠超過多數致動器改進所帶來的效益。
正因如此,基於代理的編碼工具已悄然成為機器人供應鏈的一部分。機器人新創公司採用 Cursor 的原因,與其在其他領域被廣泛採用的理由如出一轍;而 SpaceX 與 Anysphere 目前正在訓練的聯合模型,其目標正是專門針對機器人團隊日常進行的這類基於代理的工程工作。 當該模型透過 Grok Build 和 Cursor 正式推出時,機器人技術首席技術長將面臨一個既棘手又迫在眉睫的實際問題:開發機器人軟體最高效的方式,或許很快就會運行在某家公司的基礎設施上——而該公司的子公司正試圖將類人型機器人引入你們正在競標的同一座工廠。
機器人新創企業面臨的「依賴性帳單」
採購團隊花了兩年時間,學習如何釐清其機器人供應商的雲端依賴關係。Cursor 的收購案將這個問題向下延伸了一層,直指供應商工程師編寫程式碼的場所。有三項實際風險值得評估其代價。
首先是保密性。人工智慧
程式開發環境能一窺客戶的儲存庫、架構,以及日常的工程討論。 企業合約規範著這些資料,且目前沒有公開理由讓人相信,在所有權變更後相關條款會有所改變。治理與表面形象並非一回事,一家在類人型機器人領域與特斯拉競爭,或在模型領域與 xAI 競爭的機器人公司,現在必須權衡其程式碼庫是否應歸屬於母公司所擁有的工具之中。第二點是「路線圖掌控」。Cursor 的價值在於其模型中立性,能將工作導向表現最佳的前沿模型。如今其所有者正在訓練其中一種模型。若預設路由逐漸偏向自家模型,客戶便會被迫接受他們未曾選擇的品質上限。 市場上已可見競爭對手的回應:競爭對手的編輯器與開源代理程式正將自己定位為中立的替代方案,而厭惡依賴關係的企業買家也因此有了轉向的選擇。
第三點是定價權。一款擁有 5 萬家企業客戶、年營收達 20 億美元,並成為最先進工程模型入口的工具,將能以公用事業般的自信重新定價。 資金本就吃緊的機器人新創公司,應將開發者工具的預算項目,以與雲端支出相同的方式進行建模,因為這兩者如今都由同一類別的交易對手所掌控。
這些風險都不是放棄該工具的理由。它們恰恰是讓我們像企業一樣進行談判,而非像消費者那樣簽約的理由:資料處理條款、模型路由透明度以及退出時的可攜性,都應納入下次續約談判的議程中。
整合趨勢已無可辯駁
Cursor 這筆交易是本刊長期追蹤的一種趨勢中最具代表性的案例:擁有資金的 AI 公司正收購其周邊的實體設備與工具層,從 AI 實驗室收購機器人
從各家公司到現代汽車(Hyundai)完成對波士頓動力(Boston Dynamics)的全面收購,並設定了每年生產 30,000 台機器人的目標。資本市場的動向顯示,下一階段的價值在於掌握從模型到機器的完整鏈條,而非任何單一環節。這種趨勢的地理分布與趨勢本身同樣重要。中國機器人開發商因出口管制與採購政策,大多被排除在西方前沿編碼工具之外,正著手建立一套平行的國內工具鏈,而收購 Cursor 將加速這種分離。 一個擁有兩套垂直整合機器人軟體堆疊的世界——一套以加州為樞紐,另一套則分散於杭州、深圳和北京——如今已成為基本情境,而非尾部風險;向這兩大體系供貨的零組件供應商,應針對各異的工具需求進行規劃,而非依循單一的全球標準。
對於本刊所服務的產業而言,其戰略解讀十分明確。那些曾假設工具層將保持中立、僅作為通用基礎設施的機器人公司,在六個月內接連犯下兩次錯誤:首先是關於模型的判斷,如今則是關於編輯器的判斷。能夠倖存下來的企業,將會將每項外部依賴視為潛在競爭對手的資產,並從一開始就以可移植性為設計核心。 採購方在評估機器人供應商時,應在其盡職調查清單中新增一項問題:「請展示貴公司的軟體供應鏈,並說明各環節的擁有者。」
若監管機構批准,這筆交易將於第三季完成。屆時,全球最快的機器人軟體組織將與一家火箭公司、一個模型實驗室、一家軌道運算新創企業,以及一個類人型機器人計畫同屬一個集團。 這種集中化究竟會催生首條真正工業化的機器人軟體生產線,還是成為該產業最具影響力的單點故障,這將是 2027 年前物理人工智慧領域最具決定性的結構性問題;今年所做的每一項採購決策,都應以此問題為考量基礎。
本分析綜合了公司聲明、交易所申報文件及公開市場活動;相關數據反映截至 2026 年 8 月 9 日資訊截止日所披露的資訊。
免責聲明:本文僅供一般資訊參考之用,並不構成投資、法律或採購建議。讀者應在做出商業決策前,向原始來源核實相關細節。











