
韩国IT巨头正在构建将驱动机器人工厂的软件层
韩国四大IT服务集团——浦项DX、SK AX、LG CNS和三星SDS——正在各自开发专有的机器人操作系统平台,旨在为工业机器人的部署提供人工智能“大脑”层。 这场竞争反映了韩国机器人市场的结构性转变:硬件商品化进程正在加速,而价值正逐渐向软件协调、数据管理和AI模型集成领域转移。

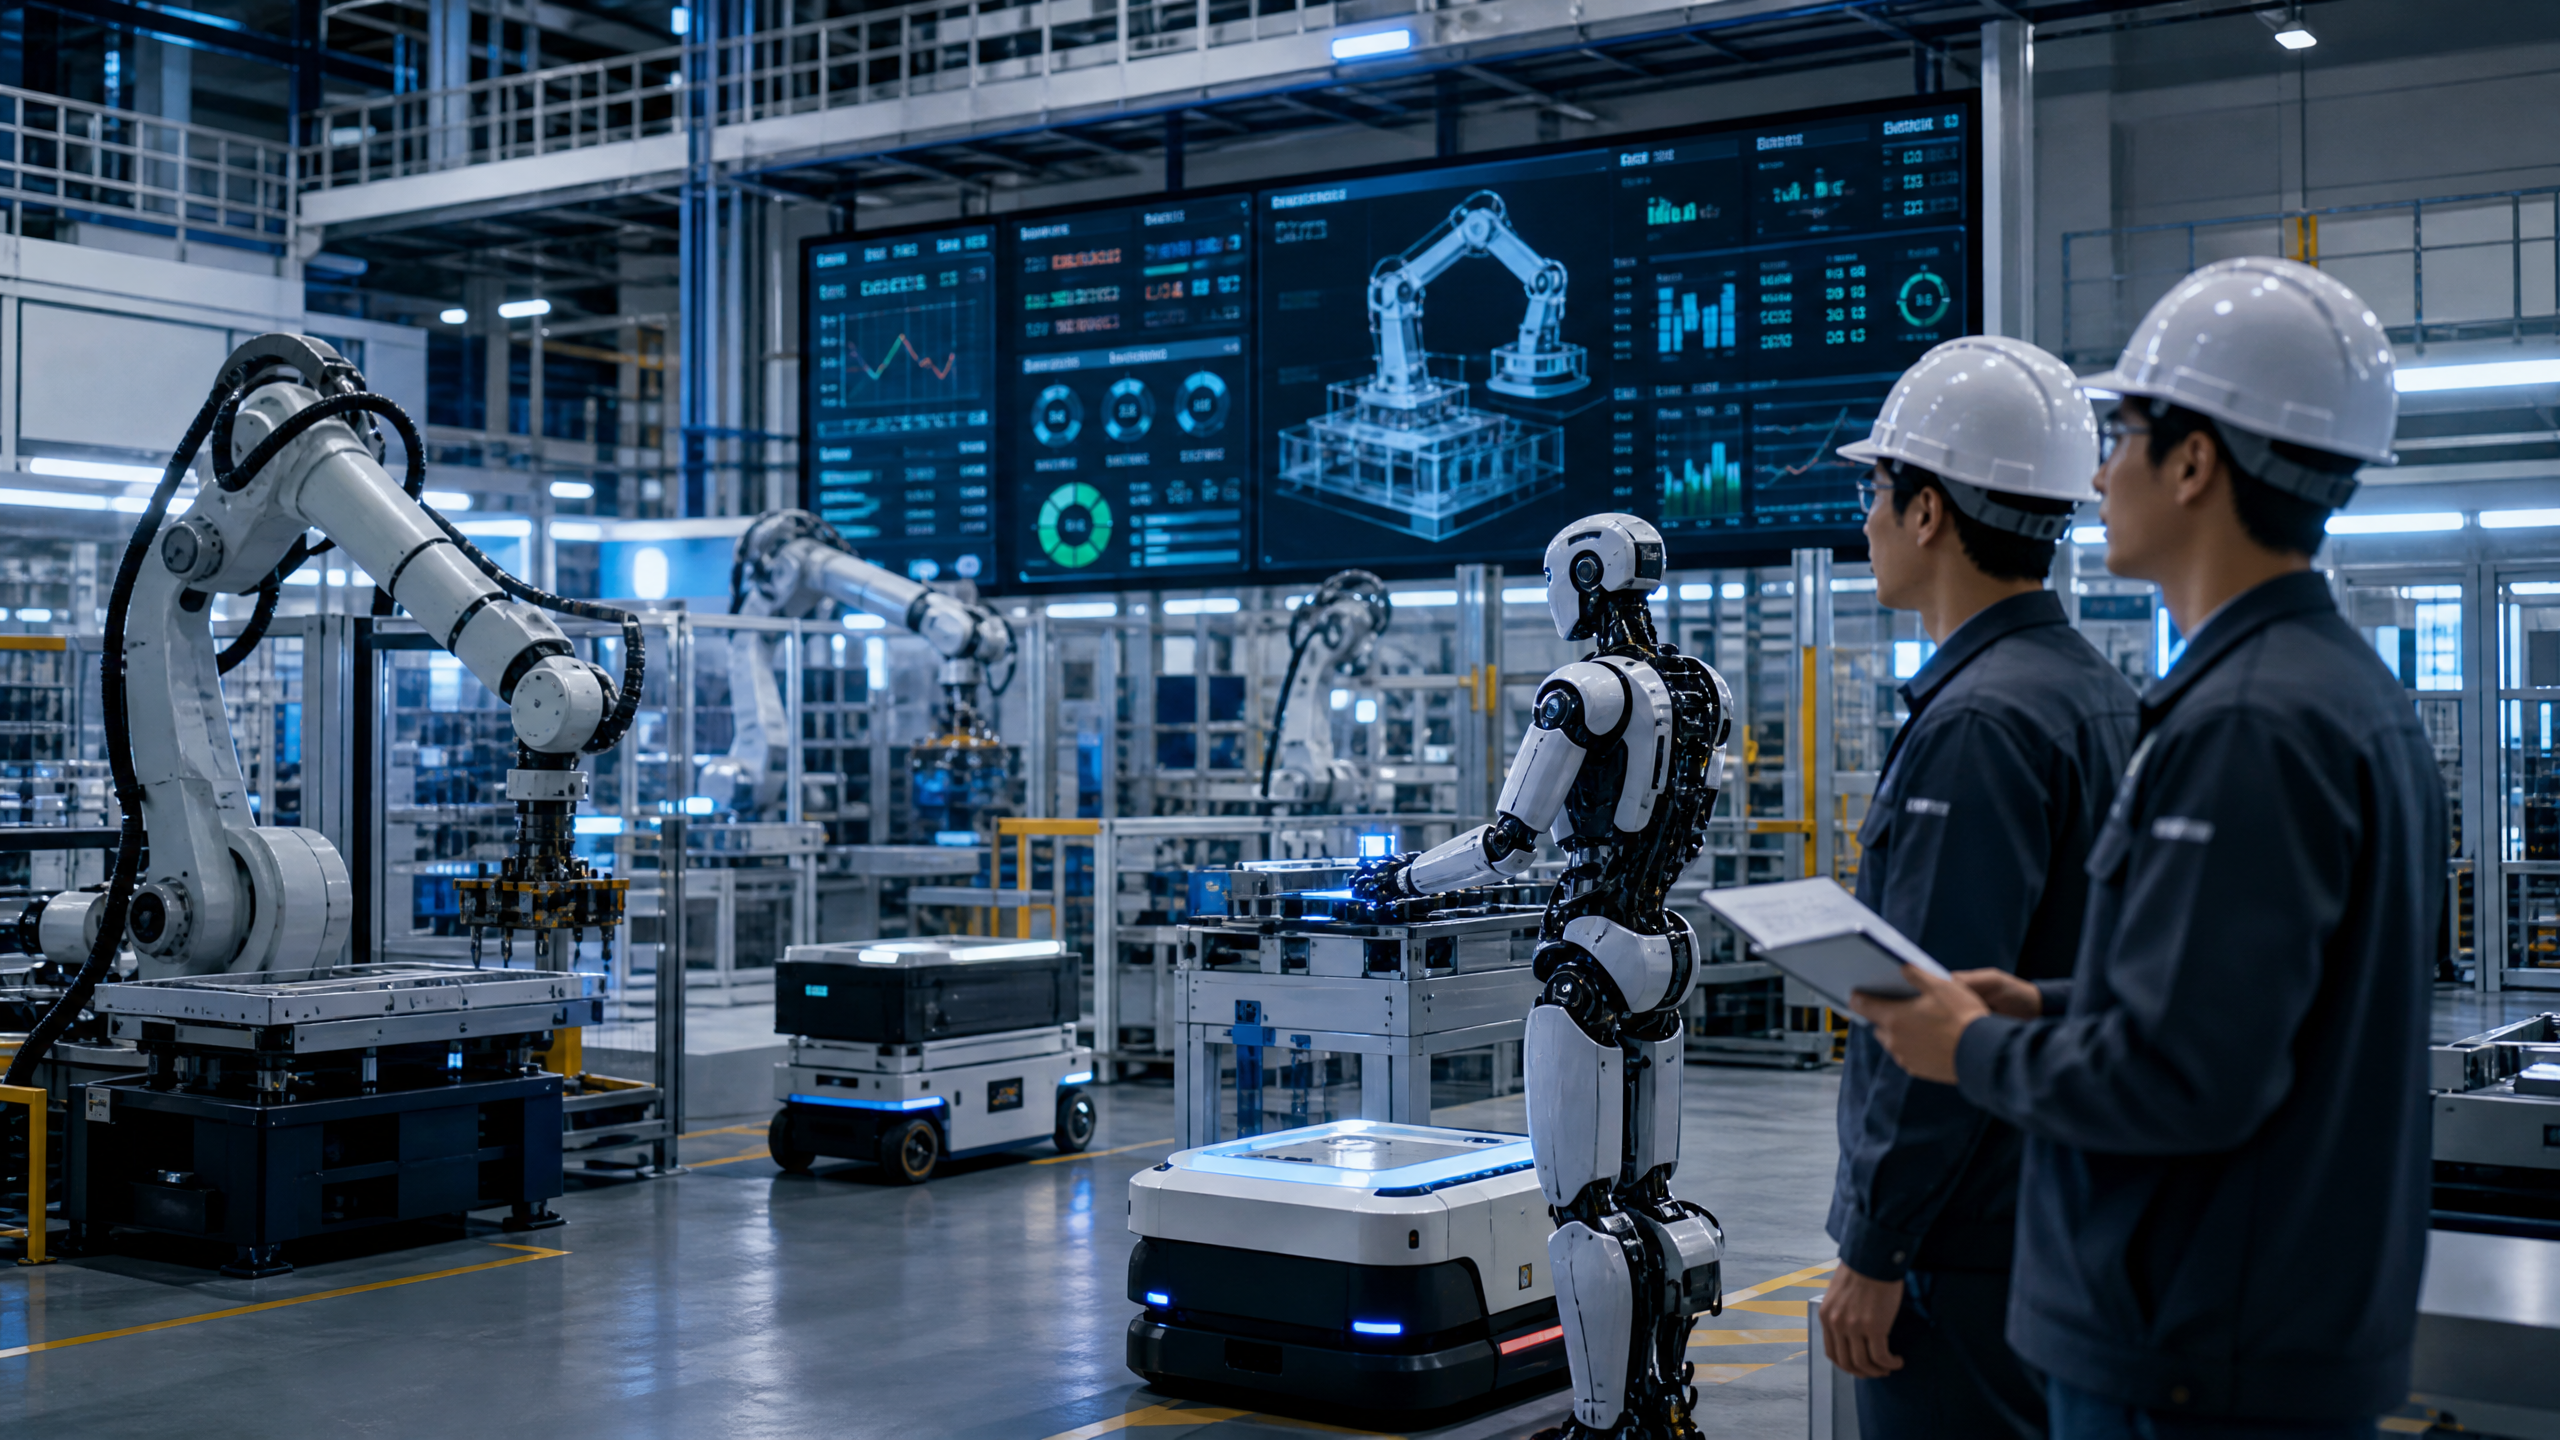
韩国四大IT服务集团正同步行动,力争抢占将运行该国下一代以机器人为核心的工厂的软件层。浦项DX、SK AX、 LG CNS和三星SDS——作为韩国四大工业集团旗下的IT部门——正各自构建相互竞争的物理AI平台,旨在为工厂提供操作系统支持。在这些工厂中,机器人和设备能够自主做出工作决策,与人类工人协作完成任务,并通过统一的数据层将生产、物流和质量控制相互连接。 这场竞争的焦点并非机器人本身,而是能够让机器人大规模发挥作用的智能基础设施。
这四家企业正从不同角度攻克同一难题,各自的解决方案都受到其母集团特定制造环境的制约。浦项DX专注于钢铁厂重型设备的自主化;SK AX则为半导体和造船厂构建部署前的风险验证机制。 LG CNS已与LG电子签署了一份价值1897亿韩元(约合1.32亿美元)的合同,用于建设韩国首个大规模“机器人数据工厂”。三星SDS对美国沃尔登机器人公司(Walden Robotics)进行了战略投资,并正在开发一个机器人协调平台,旨在将异构机器人与制造执行系统集成。
这四家企业共同解决的问题
每家企业所面临的挑战都是相同的——在部署了来自不同制造商的多台机器人的工厂中,每台机器人通常运行其专有软件,通过自有协议进行通信,并以特定格式生成数据。 要将这些机器人与生产设备、工厂控制系统及数据平台连接起来以优化流程,需要一个集成层,而目前尚无此类商业产品。这些IT服务公司已为其母公司集团实施制造系统超过二十年,它们正在
将自己定位为该层级的建设者。LG CNS的一位官员直截了当地阐述了这一战略逻辑:“对智能工厂和机器人的投资并非短期内的生产设施扩张,而是为应对不断上涨的劳动力成本、生产工人短缺以及日益严格的质量和安全标准而进行的战略投资。 我们的目标是为物理人工智能的商业化树立新标准,并最终实现以机器人为核心的自主操作系统。”这一表态反映了业界更广泛的共识:阻碍工厂大规模部署机器人的主要瓶颈在于软件集成问题,而非硬件。
POSCO DX:多吨级设备的自主控制
POSCO DX是POSCO控股旗下的IT部门,总部位于首尔,专注于钢铁和材料行业的工业自动化及数字化转型。 该公司并未专注于类人机器人或移动机器人,而是将目标锁定在支撑韩国钢铁厂运行的大型固定设备上——包括搬运钢材产品的起重机、在堆场中转运原材料的回取机,以及用于卸载原材料的船用卸料机。 这些机器重达数十吨,运行环境对人类工人而言十分危险,目前需要具备数十年隐性知识的熟练操作员才能确保其安全运行。
浦项DX的“设备机器人化”项目将物理人工智能与这些机器相结合,使其能够实现自主判断和控制。该公司正将临近退休的老员工所掌握的隐性知识转化为结构化数据,用于人工智能训练——这种知识转移方式既实现了自动化目标,又解决了劳动力接班问题。 在光阳和浦项钢铁厂,该计划目前正处于试运行阶段,计划于2026年下半年实现商业化。若取得成功,这将成为物理人工智能在重工业领域首批应用案例之一。
达到运营中钢铁厂规模的设备。从某种意义上说,这种做法较为保守——POSCO DX既未部署类人机器人,也未构建通用平台——但其商业可行性远超许多类人机器人项目。 目标设备已就位,应用场景界定明确,自动化的经济效益显而易见,且母公司提供了专属的部署环境以供初期验证。
SK AX:部署前的数字孪生验证
SK集团旗下的人工智能转型部门SK AX,正致力于解决机器人部署前面临的风险管理问题。 在工厂引进机器人之前,需要验证机器人能否在该设施的特定物理环境中安全、有效地运行——这一过程目前需要耗时且昂贵的实物测试。SK AX的“Manufacturing RX”全栈服务利用数字孪生技术,在引入任何物理硬件之前,先在虚拟环境中完成该验证。
该服务将数字孪生仿真与物理人工智能相结合,构建出工厂车间的虚拟复制品,使操作员能够在不影响实际生产的情况下测试机器人配置、识别碰撞风险并优化工作流序列。机器人部署后,该平台会将其与制造执行系统及设备数据实时整合,从而对整个工厂进行集成控制。
SK AX目前正在半导体行业验证这一方法,该行业因生产中断的成本极高,对精度的要求也相应地十分严格。该公司表示计划将业务扩展至造船业,该行业面临着类似的复杂性挑战,也是韩国产业政策的重要关注点。 SK AX一位官员表示,该公司正在“验证半导体领域的现场数据积累、相关系统以及概念验证模型”
“该技术已应用于制造业,并将推广至造船业。”LG CNS:“机器人数据工厂”与PhysicalWorks
总部位于首尔的IT服务公司LG CNS(LG集团旗下子公司)与LG电子签订了一份价值1897亿韩元(约合1.32亿美元)的合同,用于建设韩国首个大型“机器人数据工厂”,这是这四家企业中最具商业影响力的举措。 该设施旨在收集和处理真实机器人学习任务所需的视频和动作数据,进而利用这些数据训练AI模型——这种基础设施位于机器人硬件与AI模型层之间,目前是企业尝试大规模部署智能机器人时面临的一个重要瓶颈。
该“机器人数据工厂”将基于LG CNS自主研发的物理人工智能平台PhysicalWorks运行,该平台负责管理从机器人训练到集成控制的整个周期。 该平台旨在将工业机器人的现场部署时间从当前集成项目通常所需的数月缩短至一至两个月,并使制造商能够在单一统一系统内操作来自不同厂商的机器人。 LG CNS 已与包括 LX Pantos 和 Kurly 在内的 20 多家制造和物流行业客户完成了概念验证项目,并计划将 LG 电子的合同作为旗舰参考案例,自 2027 年起向 LG 集团以外的客户扩展业务。
LG CNS智能工厂事业部 LG CNS智能工厂事业部高级副总裁申在勋表示:“确保包括GPU在内的人工智能基础设施,对于将‘物理人工智能’引入工业环境至关重要”,并称公司将“以LG电子的‘机器人数据工厂’作为旗舰案例,将业务拓展至制造和物流等各个行业。” 该合同的财务规模——单项基础设施项目金额达1897亿韩元——表明“机器人数据
该工厂并非试点项目,而是生产规模的投入。LG CNS 2026年第二季度来自人工智能和云业务的收入达到9060亿韩元(约合6.3亿美元),同比增长3.9%,但由于在实体人工智能研发和人才招聘方面的投资增加,营业利润下降了9.2%。 该公司首席财务官将利润下滑描述为“为未来增长而进行的积极投资”,而非结构性问题,并预测推迟的项目将在下半年推动业绩改善。
三星SDS:机器人编排与对Walden Robotics的投资
作为三星集团旗下IT服务分支的三星SDS,正从协调层切入市场——即整合和控制不同厂商的多台机器人,并将其与制造执行系统连接起来的软件。 该公司通过三星风险投资对美国沃尔登机器人公司进行了战略投资,此举既建立了技术合作关系,也表明三星SDS旨在构建全球合作伙伴生态系统,而非完全依靠内部自主研发。
三星SDS的机器人协调平台旨在服务于三星电子既定的目标:即到2030年将所有海内外生产工厂转变为“AI自主工厂”。这一承诺为三星SDS的平台创造了一个庞大且可预见的专属市场——这种结构性优势与LG CNS在LG电子中所处的地位如出一辙。 在最近一次财报发布后的电话会议上,三星SDS表示将“扩大与全球机器人企业的合作,并推进‘机器人编排’业务,该业务旨在集成和控制各类机器人,并将其与制造执行系统(MES)相连接”。
工厂操作系统竞争格局
这四家公司目前尚未就同一份合同展开直接竞争,
因为它们的初期部署主要集中在各自的母集团内部。但从长远来看,竞争逻辑很明确——无论哪个平台能积累最多的实际部署数据、跨行业的成功案例最多,以及与不同机器人硬件的兼容性最广,当市场向外部客户开放时,该平台都将拥有结构性优势。虽然将其类比于智能手机操作系统竞争并不完全贴切,但仍具有启发性。Android和iOS之所以成功,并非因为它们在发布之初在技术上就优于所有竞争对手,而是因为它们积累了开发者生态系统、应用程序库和用户数据,这些因素随着时间的推移,使得转换成本变得高得令人望而却步。 一款能在浦项制铁(POSCO)的钢铁厂、LG的家电工厂、SK的半导体厂以及三星的电子工厂中运行的工厂操作系统,将拥有培训数据优势和丰富的参考案例组合,这是新进入者难以匹敌的。
客观而言,这四大平台均处于早期阶段。“机器人数据工厂”尚未投入运营;SK AX的半导体验证仍处于概念验证阶段;浦项DX的设备自主化项目正处于试运行阶段。 三星SDS的编排平台尚未进行过大规模的公开演示。这场竞争确实存在,但终点线还在数年之后,胜负将取决于部署执行和数据积累,而非今日发布的公告。 对于评估工厂自动化投资的采购经理而言,其实际意义在于:平台层尚未成熟到可以作为标准化方案的程度——但构建这些平台的公司信誉良好、资金雄厚,且运营环境中的自动化压力具有结构性特征且日益增强。
免责声明:本分析仅供参考,不构成投资、法律或采购建议。RobotAIGeek 不对特定供应商或
保证早期技术的性能。











