
中国机器人产业的蓬勃发展正在重塑全球工厂的生产格局
中国正以远超其他国家的速度部署工业机器人,从而迅速重塑全球制造业格局;目前,中国国产系统不仅具备高精度、人工智能视觉功能,还能实现更快速的工厂布局调整,且价格竞争力日益增强。 这一势头正给供应链带来压力,并促使美国和欧洲采取补贴及政策应对措施,但分析人士表示,除非外国企业能匹敌中国的规模、数据获取能力和成本优势,否则中国的领先优势可能会继续扩大。

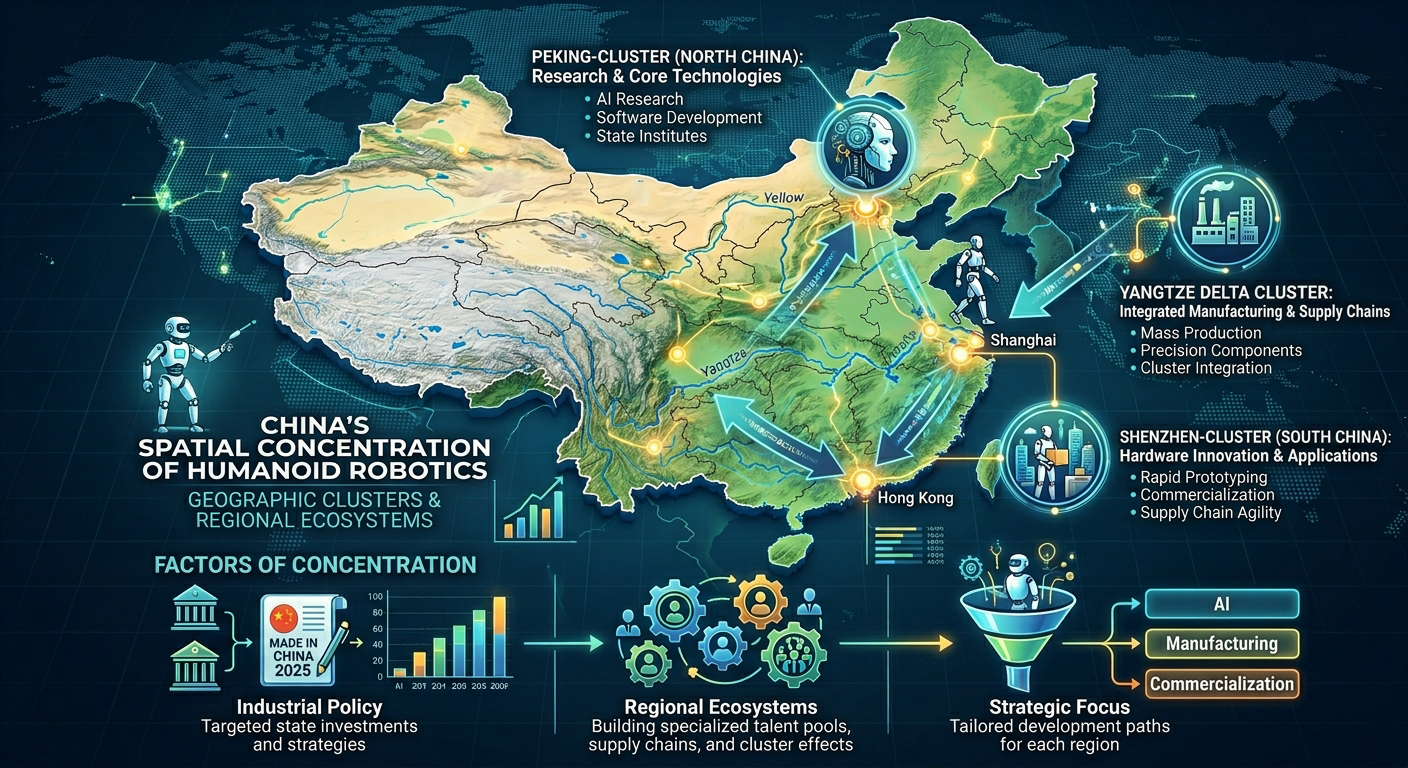
中国机器人产业的迅猛发展正在重塑全球制造业格局
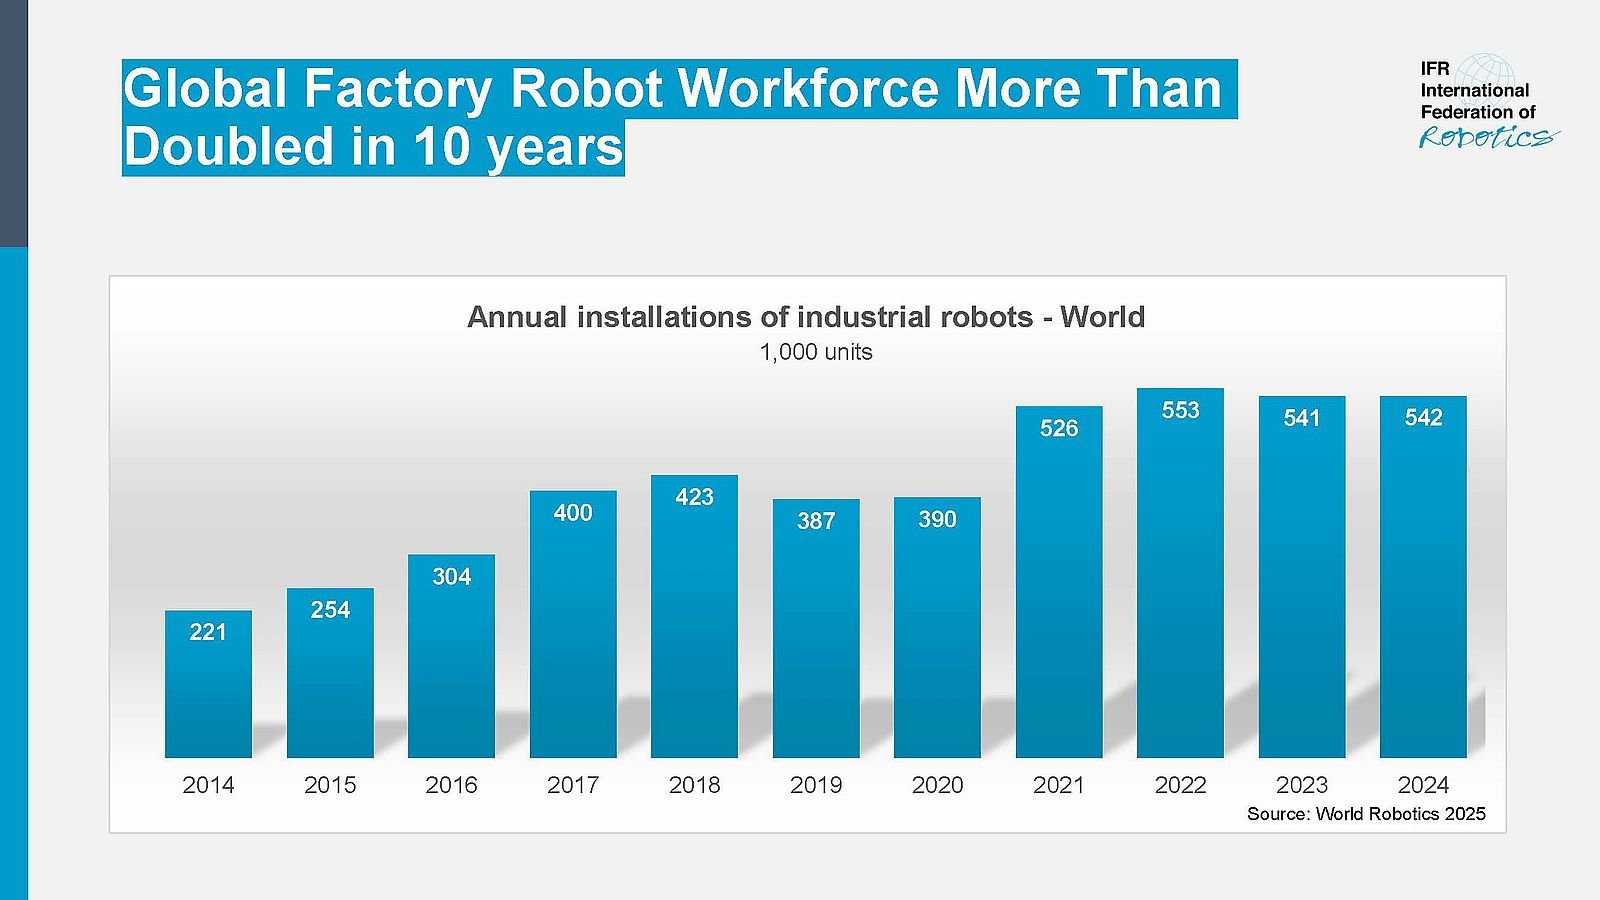
中国在工业机器人领域的强势推进,正以比西方分析师预期的更快速度重塑全球生产线。据国际机器人联合会统计,仅2023年一年,中国就新增安装了超过27.6万台工业机器人,占全球总安装量的半数以上。 目前,国内企业正在推出配备0.02毫米重复定位精度、人工智能驱动的视觉系统以及边缘计算控制器的机器人,这些技术使工厂能够在数小时内而非数周内完成生产线的重新配置。
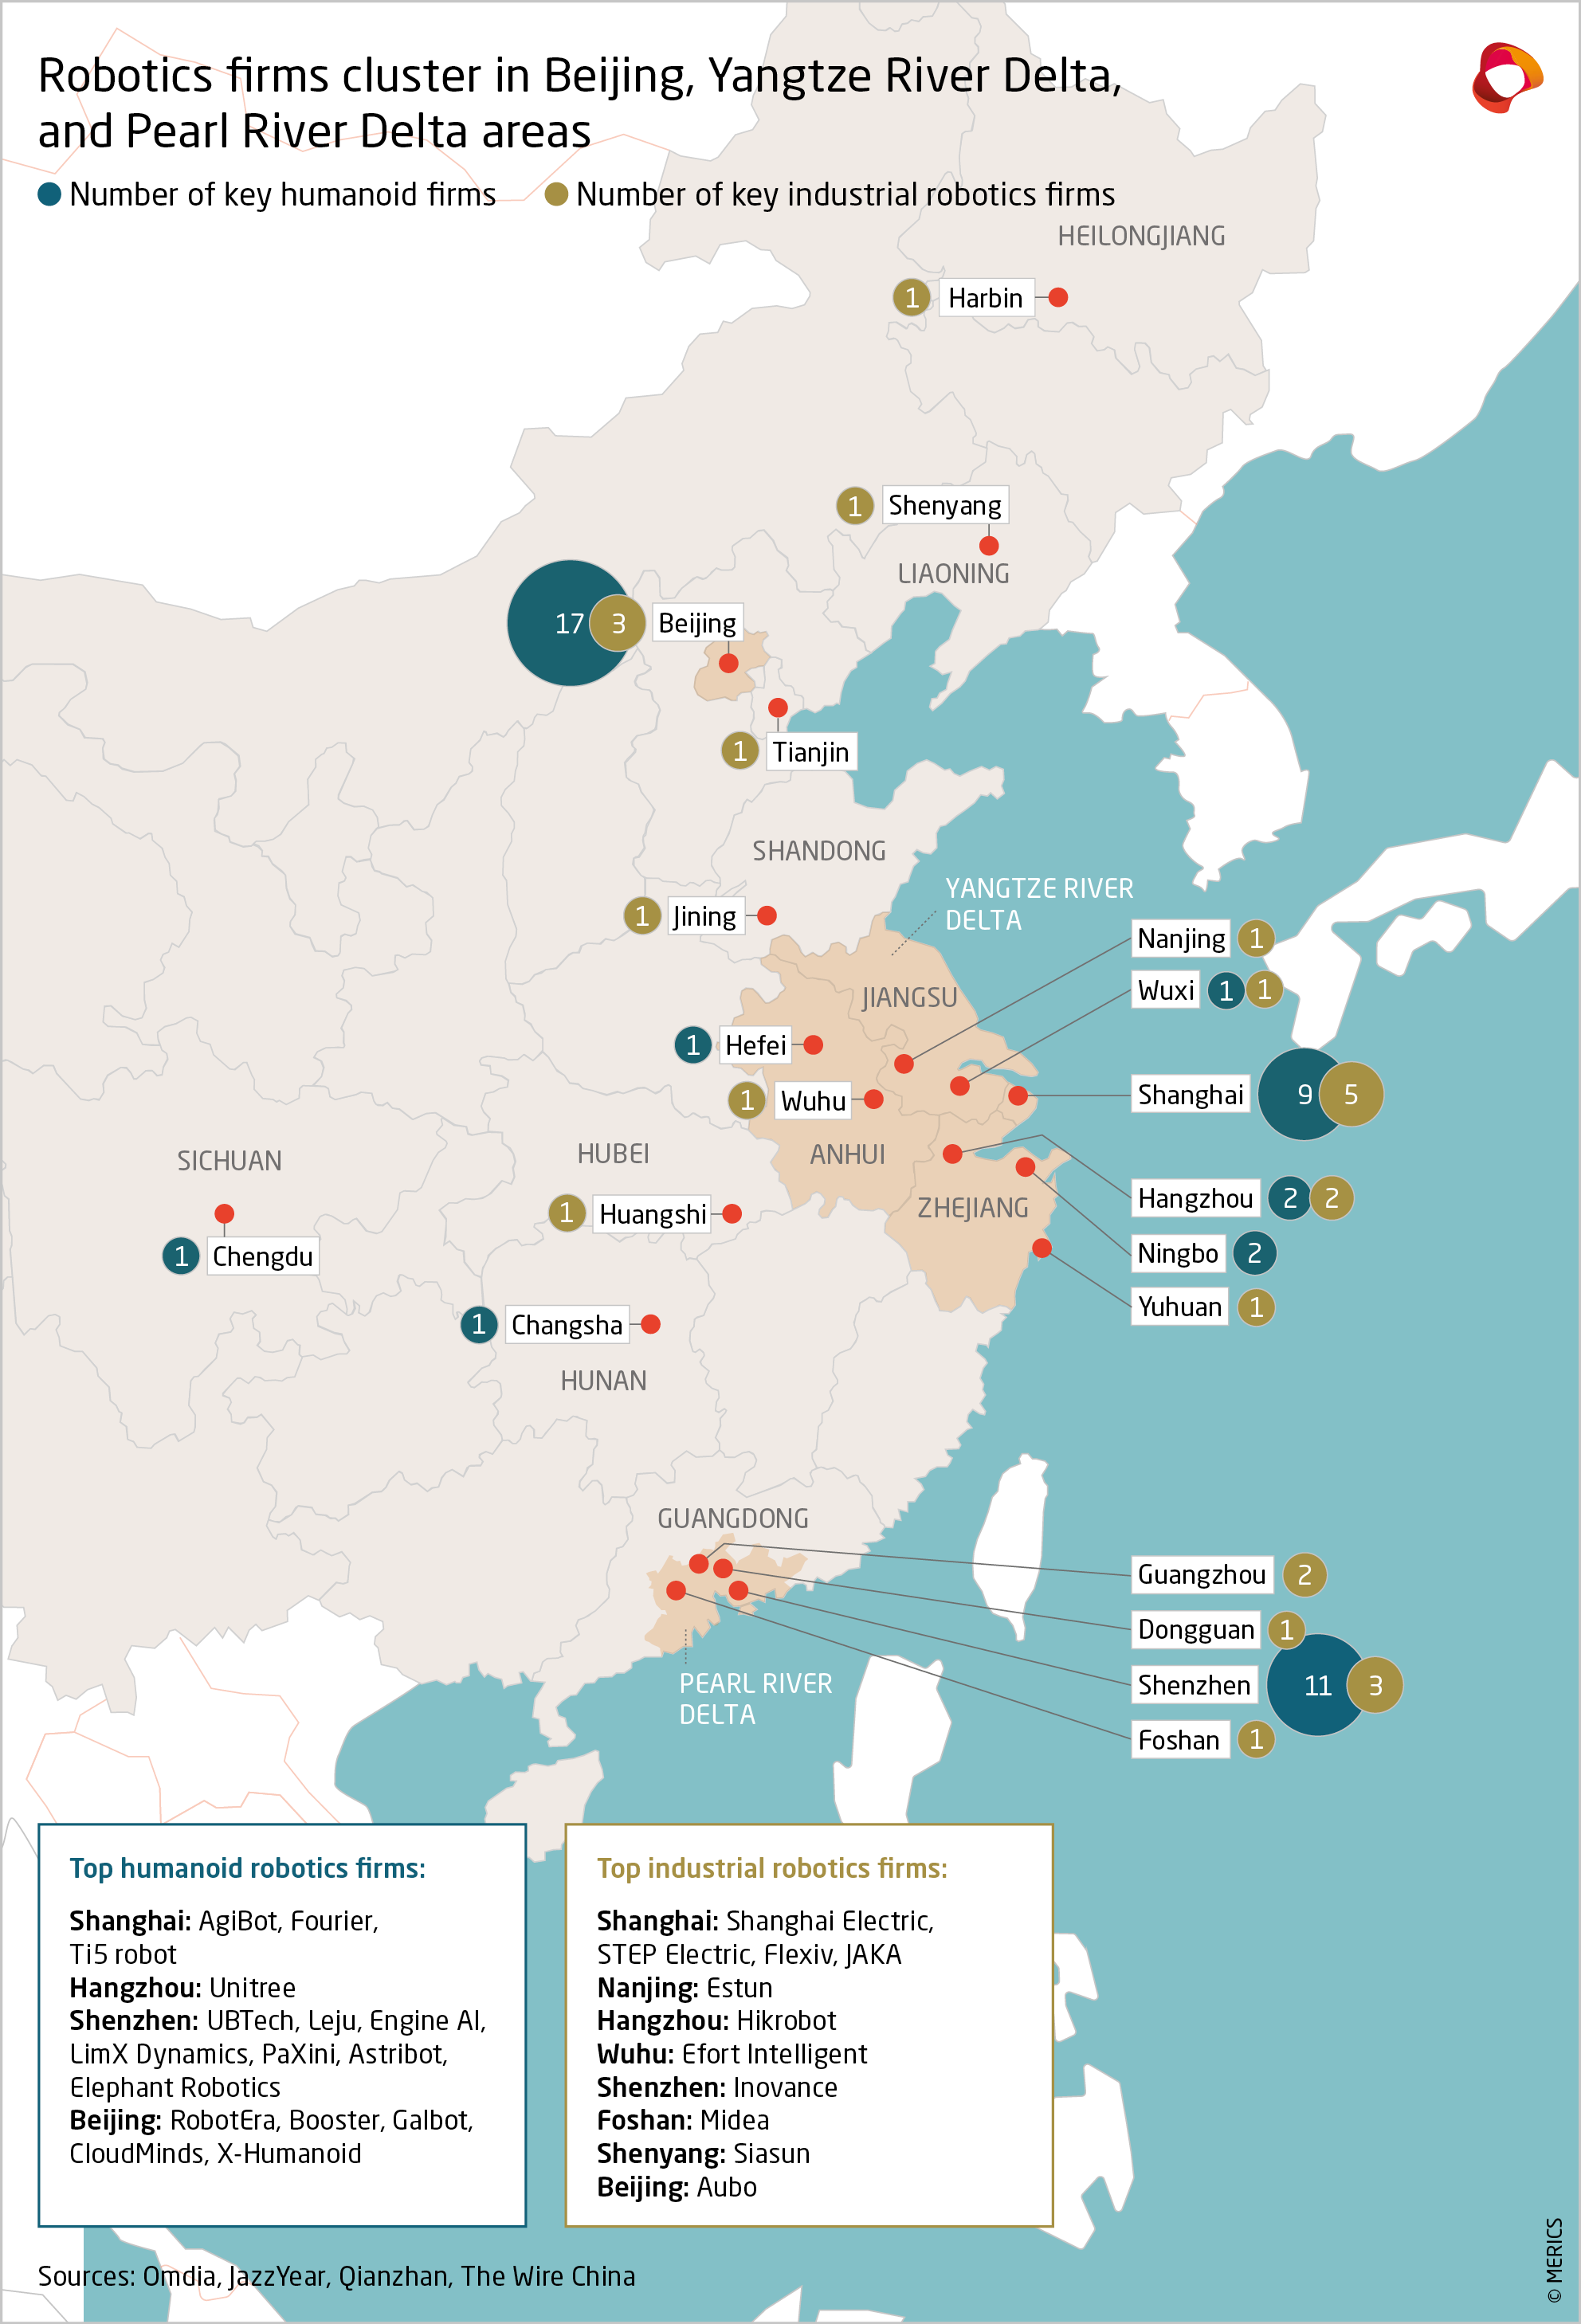
安装密度与技术飞跃
中国的机器人密度已从2018年的每10,000名工人97台,攀升至2024年的322台。 新机型集成了5G连接和强化学习算法,仅需三天现场培训,就能将拾放精度提高18%。这些能力正将许多中国制造商的传统自动化投资回收期从3.5年压缩至18个月以内。
这对亚洲供应链意味着什么
问:东南亚国家能否跟上这一步伐?
答:越南和泰国正在加大激励力度,但两国的年安装总量仍低于35,000台。
问:西方企业能否在质量上保持竞争力?
答:欧洲和日本的机器人制造商在超高精度焊接和洁净室应用领域仍
保持优势,但在每台六轴机器人18,000美元以下的价位段,中国厂商在性价比方面已与其持平或更胜一筹。
西方的应对与政策转变
美国和欧盟已推出补贴计划和出口管制措施,但SCSP机器人综合评估评分卡显示,美国仍处于落后地位
据估计,中国在年度机器人部署量上以2.4比1的优势领先。欧洲的“机器人辅助制造”计划仅以2027年新增12万台为目标——这还不到中国单年部署量的半数。中国机器人产业有望在2025年前达到万亿元规模,这将迫使全球每一家制造商重新思考产品的生产地点和方式。
前景与待解问题
分析师预计,随着国内零部件供应商将伺服电机价格降至200美元以下,中国的领先优势将进一步扩大。决定性因素在于,外资企业能否在不触发数据主权限制的前提下,获取训练下一代自适应机器人所需的中国规模级数据集。 未来两年很可能将决定世界其他地区是缩小差距,还是接受永久性重构的工厂格局。
参考文献: SCSP文章 、 《Intralink Insights》 、 IFR新闻稿 、 《SCSP机器人行业评分卡2026》(2025年发布)。













