
亚马逊在印第安纳州格林伍德增设一家机器人制造工厂
亚马逊表示,将投资超过1亿美元,在印第安纳州格林伍德市 ,这将进一步扩充其国内工厂网络——该网络此前已生产了超过100万台为其物流网络提供支持的机器人。该工厂预计将于2028年前投产,并创造300个技术型制造业岗位。

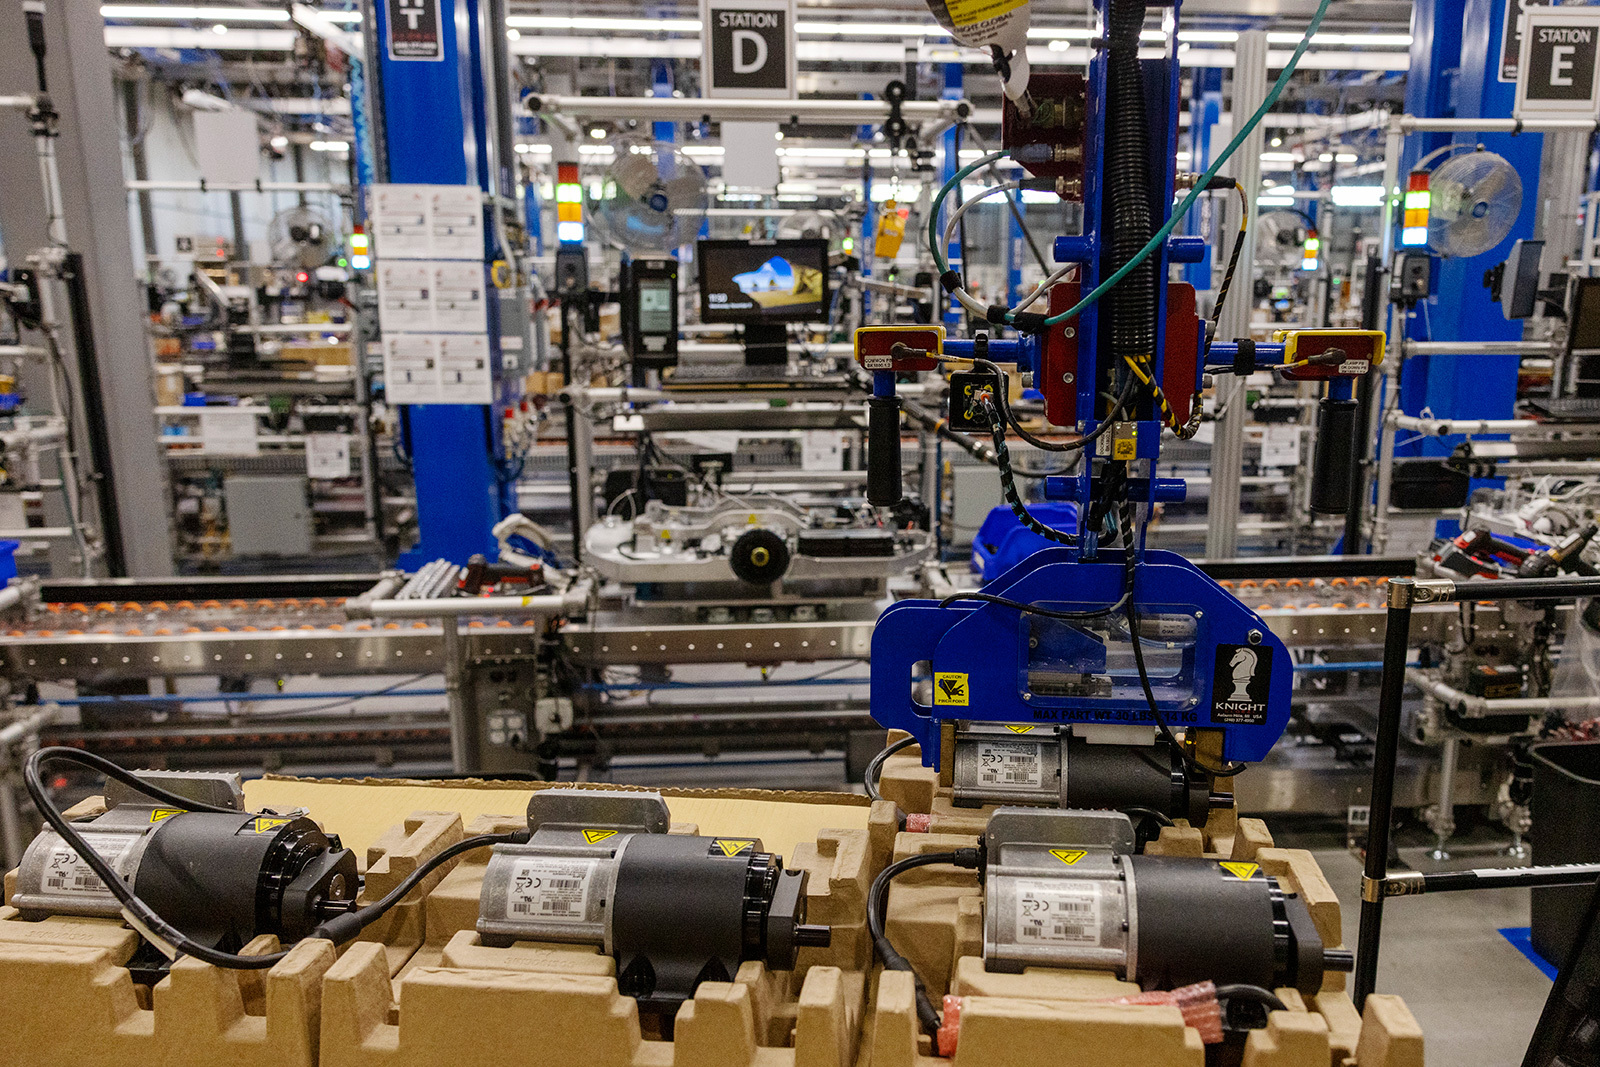
超过100万台机器人。这是亚马逊目前公布的其在美国国内制造的仓库和履约机器人数量,这些机器人已部署在全球300多个设施中,并处理了该公司发货的大部分包裹。2026年9月24日, 亚马逊宣布将通过在印第安纳州格林伍德(印第安纳波利斯以南约翰逊县的一个郊区)新建一座58.5万平方英尺的先进制造工厂来扩充其生产基地。该项目获得超过1亿美元的投资支持,预计将于2028年前投入运营。
该工厂将把先进制造、机器人焊接、自动化粉末喷涂和装配作业集中于同一屋檐下,并由亚马逊网络服务(AWS)的云基础设施和人工智能驱动的智能制造软件进行协调。 据亚马逊公告称,该项目将创造300个高技能制造和工程岗位,包括数控操作员、焊工、粉末喷涂技术员、装配工、制造工程师、质量保证专家、控制工程师和项目经理,平均年薪接近10万美元。
一家机器人制造商正在构建自己的供应链
格林伍德工厂并非一个配送中心。它是一座工厂,将生产其他亚马逊设施所依赖的硬件——驱动单元、机械臂以及在公司仓库网络中搬运货物的机械部件。 对于关注亚马逊如何在仓库自动化领域与 Locus Robotics、Geek+ 和 Symbotic 等供应商竞争的人来说,这一区别至关重要——这些供应商向第三方仓库运营商提供“机器人即服务”或系统集成服务。 亚马逊则选择了截然不同的道路:它没有大规模从外部供应商采购自动化设备,而是建立了以马萨诸塞州韦斯特伯勒机器人总部为中心的内部制造部门,其规模足以在内部生产大部分自有机器人设备。
格林伍德将这种垂直整合延伸至
中西部。印第安纳州并非随意选定的。自2008年以来,亚马逊一直持续在该州投资,格林伍德工厂的投产使亚马逊在印第安纳州的累计投资额突破400亿美元,为该州创造了超过27,000个就业岗位——而该州此前已设有亚马逊的多个订单履行和分拣中心。 在将使用这些机器人的仓库网络附近制造机器人,可以缩短从制造到部署的供应链,对于一家从事产品运输的公司而言,这显然是其希望在运输设备上具备的物流优势。为何2028年的投产日期至今仍具有新闻价值
一座大约两年后才投入运营的设施,乍看之下或许更像是一则破土动工的消息,而非机器人技术领域的报道,但这一时间节点本身就传递着某种信号。 亚马逊在仓库容量最终到位之前数年就已投入制造产能,这表明该公司计划在机器人数量上实现持续多年的增长,而非将当前的机器人规模视为接近上限。 亚马逊经济发展副总裁霍莉·沙利文表示,该工厂“代表了对印第安纳波利斯社区的一项重大投资”,这一表述将此次公告的核心重点放在了当地就业岗位以及远高于地区平均水平的工资上。 对于机器人采购方或竞争对手而言,更具深远意义的解读在于产能规划:当全行业的人形机器人和移动机器人竞争对手仍在筹集资金建设首家工厂之际,亚马逊已预先承诺用于机器人生产的实体制造面积。
印第安纳州州长迈克·布劳恩将这一决定归功于该州的制造业劳动力——这是州政府官员在多数大型制造业公告中惯用的表述。此次公告的独特之处在于亚马逊招聘的技能组合:焊工和粉末涂装技术人员与控制工程师、制造工程师一同出现在同一份招聘清单上,
这意味着该设施的设计旨在将传统的金属加工工艺与人工智能协调制造所需的软件和控制技术专长相结合。这种结合本身就预示了,当一家公司从零开始建设而非对现有工厂进行改造时,一个与机器人技术紧密相关的生产车间会是什么样子。为何特别选择格林伍德
几十年来,印第安纳波利斯一直以“美国十字路口”自居,其州际公路交汇里程数超过美国任何其他大都市区,这一地理优势使得该地区早在机器人技术成为热门话题之前,就已成为分销和物流投资的首选之地。 格林伍德所在的约翰逊县,早已聚集了众多物流和轻工业企业。这些企业正是被同样便捷的高速公路通达性所吸引,同时也看中了当地劳动力市场——这里技术工人的储备比许多沿海制造业中心更为深厚。而在那些沿海制造业中心,来自科技和金融企业的工资竞争,使得招聘焊工和数控操作员变得更加困难。 在已经能够培养并留住这些技术工人的地区建设机器人工厂,而非在亚马逊需与其他多家先进制造商争夺同一批技术工人的市场中建设,这既是一个劳动力资源配置的决策,也是一个物流决策。
《竞争观察》:规模即护城河
对于评估仓库自动化供应商的采购团队而言,亚马逊的自有机器人机队并非直接采购选项,因为该公司并不向外部运营商出售其内部机器人系统。 格林伍德的公告所昭示的,是亚马逊与几乎所有其他争夺仓储和物流自动化订单的机器人供应商之间存在的规模差距。一家已在美国国内制造了超过一百万台机器人,且目前正在专门增加制造产能以持续生产更多机器人的公司,其单位成本优势是那些依赖合同制造商或
海外供应商难以匹敌。这一优势还具有累积效应:自建制造能力使亚马逊能够更快地迭代机器人设计,因为工程和生产位于同一企业架构内,而非需要与供应商进行谈判;同时,这还能使公司免受供应链和关税风险的影响——这些风险曾多次扰乱了依赖进口零部件的机器人硬件供应商的运营。亚马逊称将负责协调该工厂运作的AI驱动智能制造软件,其价值值得字面意义上的重视,而非将其视为营销话术。 这家利用人工智能驱动的质量控制和生产调度来制造机器人的工厂,在内部应用的正是自动化供应商对外销售的同类技术,这表明亚马逊将其自有制造业务视为技术验证平台,相关技术最终可能会推广到其运营的其他领域。 这与该公司此前在物流中心采取的模式一致:即在将任何自动化技术应用于面向他人的产品或服务之前,先在内部进行测试。
与Symbotic的对比对此点颇具启示意义——这家上市公司是仓储自动化企业,为沃尔玛及其他大型零售商提供机器人系统。 Symbotic的商业模式依赖于向不愿建立自有机器人部门的运营商销售自动化设备,其增长基于这样一种赌注:大多数零售商和物流公司将始终更倾向于购买自动化设备,而非自行制造。 亚马逊对Greenwood的投资则押注于相反的方向,而这一策略之所以可行,完全是因为亚马逊自身的仓库规模足够庞大,足以支撑专门工厂的固定成本。 其他物流运营商中,即使是大型企业,也很少有货量大到足以让自建机器人制造比从 Symbotic 这样的供应商处采购更便宜,这正是亚马逊的做法无法成为大多数竞争对手可复制的模板的原因,而非表明供应商提供的自动化设备正在失去
地面。这并未向买家透露什么
该公告缺乏对试图评估威胁程度的竞争对手而言最为关键的具体细节:既未公布生产能力数据,也未详细说明该工厂将生产哪些机器人型号或组件,更未确认格林伍德工厂的产出是仅供内部使用,还是最终会供应给外部市场。 亚马逊偶尔会授权或分拆物流技术,最显著的例子包括其投资部门以及面向第三方提供的AWS机器人工具,因此建造如此规模的设施并不意味着该公司计划无限期地保持封闭系统。 但此次公告中没有任何内容表明这一立场会在短期内发生改变,因此买家应将格林伍德视为亚马逊内部规模的佐证,而非新的采购选择。
更具持久意义的启示在于,该设施揭示了整个行业机器人制造成本的发展轨迹。 当仓储机器人最大的单一采购商和制造商提前数年承诺新增国内制造产能时,这一数据表明:对于一家在整个行业中对自身未来仓储需求拥有最清晰预见的公司而言,对机器人物料搬运设备的需求并未趋于平稳。 面向同一仓储自动化市场销售的供应商,以及评估其定价的采购团队,所处的背景是:该领域最大的参与者仍在持续扩大产能,而非暂停投资。
国内生产100万台机器人,且在首批机器人尚未达到使用寿命之前就已确定建设第二家工厂——这一数字充分体现了亚马逊在规划其机器人供应链时,相较于几乎所有其他为相同仓库制造机器人的公司,其规划的超前程度。
本文综合了亚马逊的公开声明以及当地和行业媒体对2026年9月24日该设施公告的报道。本文旨在提供一般性
仅供参考,不构成投资、财务或法律建议。主图来源:亚马逊。










