
アマゾン、インディアナ州グリーンウッドにロボット製造工場を新設
アマゾンは、インディアナ州グリーンウッドに58万5000平方フィートの先進製造施設を建設するため、1億米ドル以上を投資すると発表した。 これにより、同社の物流ネットワークを支えるロボットをすでに100万台以上生産してきた国内の工場基盤がさらに拡充される。同工場は2028年までに操業を開始する見込みで、熟練した製造職300人の雇用を創出する。

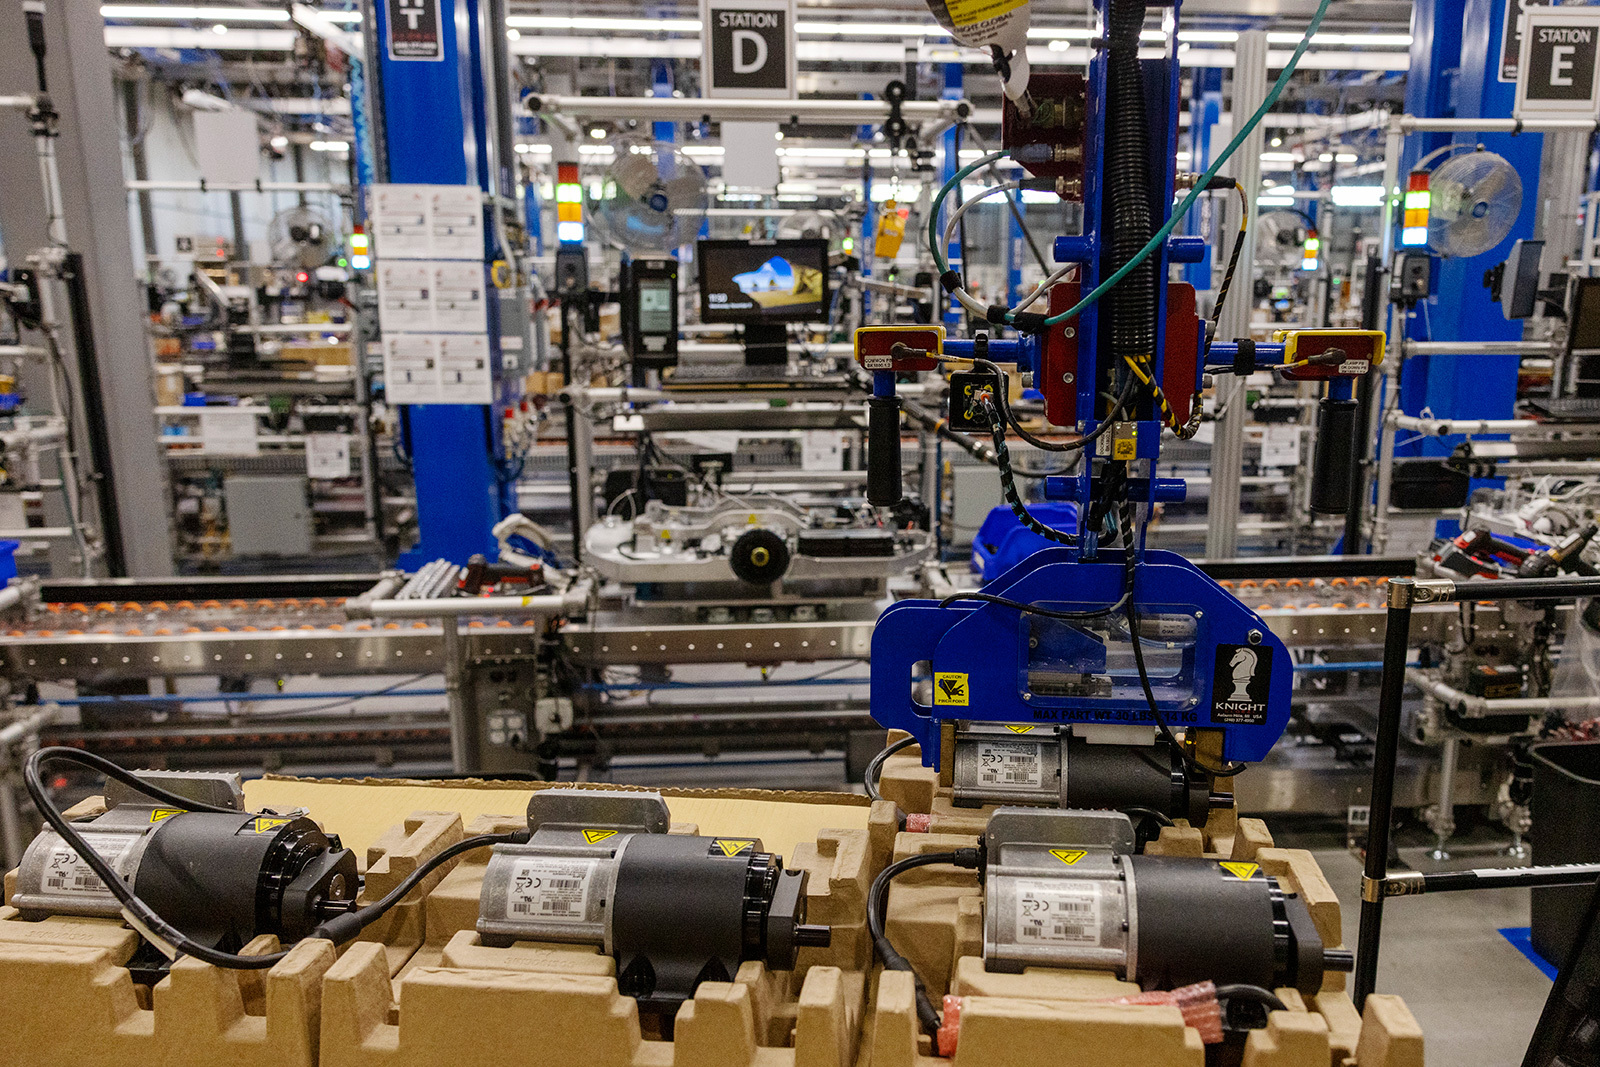
100万台以上のロボット。これは、アマゾンが現在、米国内で製造し、世界300カ所以上の施設に導入され、同社が発送する荷物の大部分を扱っている倉庫・フルフィルメント用ロボットの台数として挙げている数字である。2026年9月24日、 アマゾンは、インディアナポリスの南に位置するジョンソン郡の郊外、インディアナ州グリーンウッドに、58万5,000平方フィートの新しい先端製造施設を建設し、製造基盤をさらに拡充すると発表した。このプロジェクトには1億米ドル以上の投資が投じられ、2028年までの稼働開始が見込まれている。
同施設では、高度な加工、ロボット溶接、自動化された粉体塗装、組立工程が1つの屋根の下で統合され、Amazon Web Services(AWS)のクラウドインフラとAIを活用したスマート製造ソフトウェアによって調整される。 アマゾンの発表によると、この施設では、CNCオペレーター、溶接工、粉体塗装技術者、組立工、製造エンジニア、品質保証スペシャリスト、制御エンジニア、プログラムマネージャーなど、300人の熟練した製造・エンジニアリング職が創出され、平均年収は約10万米ドルとなる見込みだ。
独自のサプライチェーンを構築するロボットメーカー
グリーンウッドの工場はフルフィルメントセンターではない。ここは、Amazonの他の施設が稼働するために必要なハードウェア、すなわち駆動ユニット、ロボットアーム、そして同社の倉庫ネットワーク内で在庫を搬送する機械部品を製造する工場である。 この違いは、Locus Robotics、Geek+、Symboticといったベンダー(これらはサードパーティの倉庫運営事業者に「ロボティクス・アズ・ア・サービス」やシステム統合を提供している)に対して、アマゾンが倉庫の自動化分野でどのように競争しているかを追跡する者にとって重要な意味を持つ。 アマゾンはこれとは逆の道を歩んできた。外部サプライヤーから大規模に自動化システムを購入するのではなく、マサチューセッツ州ウェストボロにあるロボット本拠地を中心に、自社のロボット群の大部分を社内で生産できるほどの大規模な社内製造部門を構築したのだ。
グリーンウッド氏は、この垂直統合を
中西部。インディアナ州は決して偶然の選択ではない。アマゾンは2008年以来、同州に継続的に投資を行っており、グリーンウッドの施設により、インディアナ州への累計投資額は400億米ドルを超え、すでに同社のフルフィルメントセンターや仕分けセンターが複数立地している同州で、2万7,000人以上の雇用を支えている。 ロボットを、それを活用する倉庫ネットワークの近くに建設することで、製造から導入までのサプライチェーンが短縮される。これは、製品を出荷する企業にとって、その製品を配送する設備に求めるべき明確な理由となる物流上の利点である。2028年の稼働開始予定が、なぜ今日でもニュース価値を持つのか
約2年後に開所する施設については、ロボット関連のニュースというよりは着工の告知として受け取られるかもしれないが、そのタイミング自体に重要な意味がある。 アマゾンは、最終的に稼働する倉庫の収容能力に数年先んじて製造能力を確保しており、これは同社が現在のロボット保有台数をほぼ上限と見なすのではなく、必要となるロボット数の持続的かつ複数年にわたる成長を計画していることを示唆している。 アマゾンの経済開発担当副社長であるホリー・サリバン氏は、この施設が「インディアナポリス地域社会への重要な投資である」と述べた。この表現は、発表の焦点を主に地域の雇用と、地域平均を大幅に上回る賃金に置いていることを示唆している。 ロボット購入者や競合他社にとってより重要なポイントは、生産能力計画である。業界全体のヒューマノイドロボットや移動型ロボットの競合他社が、まだ最初の工場建設のための資金調達を行っているこの時期に、アマゾンはロボット生産のための物理的な製造面積を事前に確保しているのだ。
インディアナ州のマイク・ブラウン知事は、この決定の要因として州の製造業労働力を挙げた。これは、州当局者が大規模な製造業関連の発表の際によく用いる表現である。今回の発表で特筆すべきは、アマゾンが採用しようとしているスキルの組み合わせである。溶接工や粉体塗装技術者が、制御エンジニアや製造エンジニアと同一の求人リストに並んでいる。
つまり、この施設は、従来の金属加工技術と、AIによる協調製造に必要なソフトウェアおよび制御技術の専門知識を融合させるよう設計されている。この融合そのものが、企業が既存の工場を改修するのではなく、一からロボット関連の工場を建設した場合、その工場現場がどのようなものになるかを予見させるものである。なぜグリーンウッドなのか
インディアナポリスは数十年にわたり、「アメリカの十字路(Crossroads of America)」として自らを売り込んできた。同市は、米国のどの大都市圏よりも多くの州間高速道路が交差する地点に位置しており、この地理的条件により、ロボット工学が話題に上るはるか以前から、この地域は物流・配送分野への投資先として定評があった。 グリーンウッドが位置するジョンソン郡には、すでに物流や軽工業の企業が立地している。これらは、前述の高速道路へのアクセスに加え、多くの沿岸部の製造拠点よりも熟練した技能労働者の層が厚い労働市場に惹かれて集まっている。沿岸部の製造拠点では、テクノロジーや金融企業の賃金競争により、溶接工やCNCオペレーターの採用が困難になっている。 アマゾンが他の複数の先進的な製造業者と、同じ熟練労働者をめぐって競争を強いられる市場ではなく、すでにそうした技能労働者を育成・確保している地域にロボット工場を建設することは、物流上の判断であると同時に、労働力確保の判断でもある。
競争力分析:規模を「堀」として活用
倉庫自動化ベンダーを評価する調達チームにとって、アマゾンが自社で保有するロボット群は直接的な購入対象とはならない。同社は自社のロボットシステムを外部の事業者に販売していないからだ。 グリーンウッドでの発表が示唆しているのは、倉庫および物流の自動化市場で競合するほぼすべてのロボットベンダーとアマゾンとの間の規模の格差である。国内ですでに100万台以上のロボットを製造し、さらに生産を継続するために専用の製造能力を増強している企業は、受託製造業者に依存する小規模なベンダーとは異なり、単位コスト面で優位性を保っている。
海外のサプライヤーには容易には真似できない強みだ。この利点は相乗効果を生む。自社製造により、エンジニアリングと生産がベンダーとの交渉を挟むことなく同一の企業組織内に統合されるため、アマゾンはロボット設計の改良を迅速に進めることができる。また、輸入部品に依存するロボットハードウェアベンダーを繰り返し混乱させてきたサプライチェーンや関税リスクから、同社を保護することにもなる。アマゾンが、この施設の調整を行うとしているAIを活用したスマート製造ソフトウェアについては、単なるマーケティング用語としてではなく、文字通りその価値を真剣に受け止めるべきだ。 AIを活用した品質管理と生産スケジューリングを用いてロボットを製造するこのロボット工場は、自動化ベンダーが外部に販売しているのと同じクラスの技術を社内で適用している。これは、Amazonが自社の製造事業を、将来的には他の事業分野にも展開し得る技術の実証の場として位置付けていることを示唆している。 これは、同社がこれまでフルフィルメントセンターで採用してきたパターンであり、他社に提供する製品やサービスに導入される前に、社内で自動化技術を試験的に導入してきた。
この点において、ウォルマートやその他の大手小売業者にロボットシステムを供給している上場企業であるSymboticとの対比は、示唆に富んでいる。 シンボティックのビジネスモデルは、自社でロボット部門を構築したくない事業者への自動化システムの販売に依存しており、同社の成長は、大半の小売業者や物流企業が、自動化システムを自社で製造するよりも購入することを常に好むという賭けに基づいている。 アマゾンのグリーンウッドへの投資は、これとは正反対の賭けであり、専用工場の固定費を正当化できるほどアマゾン自身の倉庫ネットワークが十分に大規模であるからこそ可能となったものである。 シンボティックのようなベンダーから購入するよりも、自社でのロボット製造の方がコスト面で有利になるほどの出荷量を誇る物流事業者は、大手であってもほとんど存在しない。まさにこの理由から、アマゾンのアプローチは、ベンダー提供の自動化システムが勢いを失っているという兆候というよりは、ほとんどの競合他社が真似できない独自のモデルなのである。
地面。この発表が買い手に伝えていないこと
この発表には、脅威の規模を測ろうとする競合他社にとって最も重要な詳細が欠けている。生産能力の数値も、同工場でどのロボットモデルや部品が製造されるかの内訳も、グリーンウッドの生産物が社内で独占的に使用されるのか、あるいは将来的には外部への供給にも回るのかという確認もなされていない。 アマゾンはこれまで、特に投資部門やサードパーティ向けのAWSロボティクス・ツールを通じて、物流技術のライセンス供与やスピンアウトを時折行ってきました。したがって、この規模の施設が建設されたからといって、同社が将来にわたってクローズドなシステムを維持し続けるという証拠にはなりません。 しかし、今回の発表には、その姿勢が短期的に変わることを示唆する内容は一切なく、買い手はグリーンウッドを新たな調達先としてではなく、アマゾンの社内規模を示す証拠として捉えるべきだろう。
より持続的な示唆となるのは、この施設が業界全体のロボット製造コストの推移について何を物語っているかという点だ。 倉庫用ロボットの最大の単一購入者かつ製造者が、数年先を見据えて新たな国内生産能力を確保するということは、業界内で自社の将来の倉庫ニーズを誰よりも的確に把握している企業による、ロボットによるマテリアルハンドリングへの需要が頭打ちになっていないことを示すデータポイントである。 同じ倉庫自動化市場に参入するベンダーや、その価格を評価する調達チームは、この分野の最大手企業が生産能力の拡大を中断するどころか、むしろ継続して増強しているという状況下で事業を展開している。
国内で100万台のロボットを製造し、そのうちの最初のロットが耐用年数を迎える前に、すでに第2の製造施設の建設を決定したという事実は、同じ倉庫向けにロボットを製造するほぼすべての他社と比較して、アマゾンが自社のロボットサプライチェーンをどれほど先を見据えて計画しているかを如実に物語っている。
本記事は、2026年9月24日の施設発表に関するアマゾンの公式発表および地元・業界メディアの報道をまとめたものである。これは一般的な
本情報はあくまで参考情報であり、投資、金融、または法律上の助言を構成するものではありません。ヒーロー画像の出典:Amazon。












