
亞馬遜在印第安納州格林伍德增設機器人製造廠
亞馬遜表示,將投資超過 1 億美元,在印第安納州格林伍德市興建一座佔地 585,000 平方英尺的先進製造廠, ,此舉將進一步擴充該公司國內的工廠基地——該基地迄今已生產超過一百萬台驅動其物流網絡的機器人。該工廠預計將於2028年前投產,並創造300個技術型製造業職位。

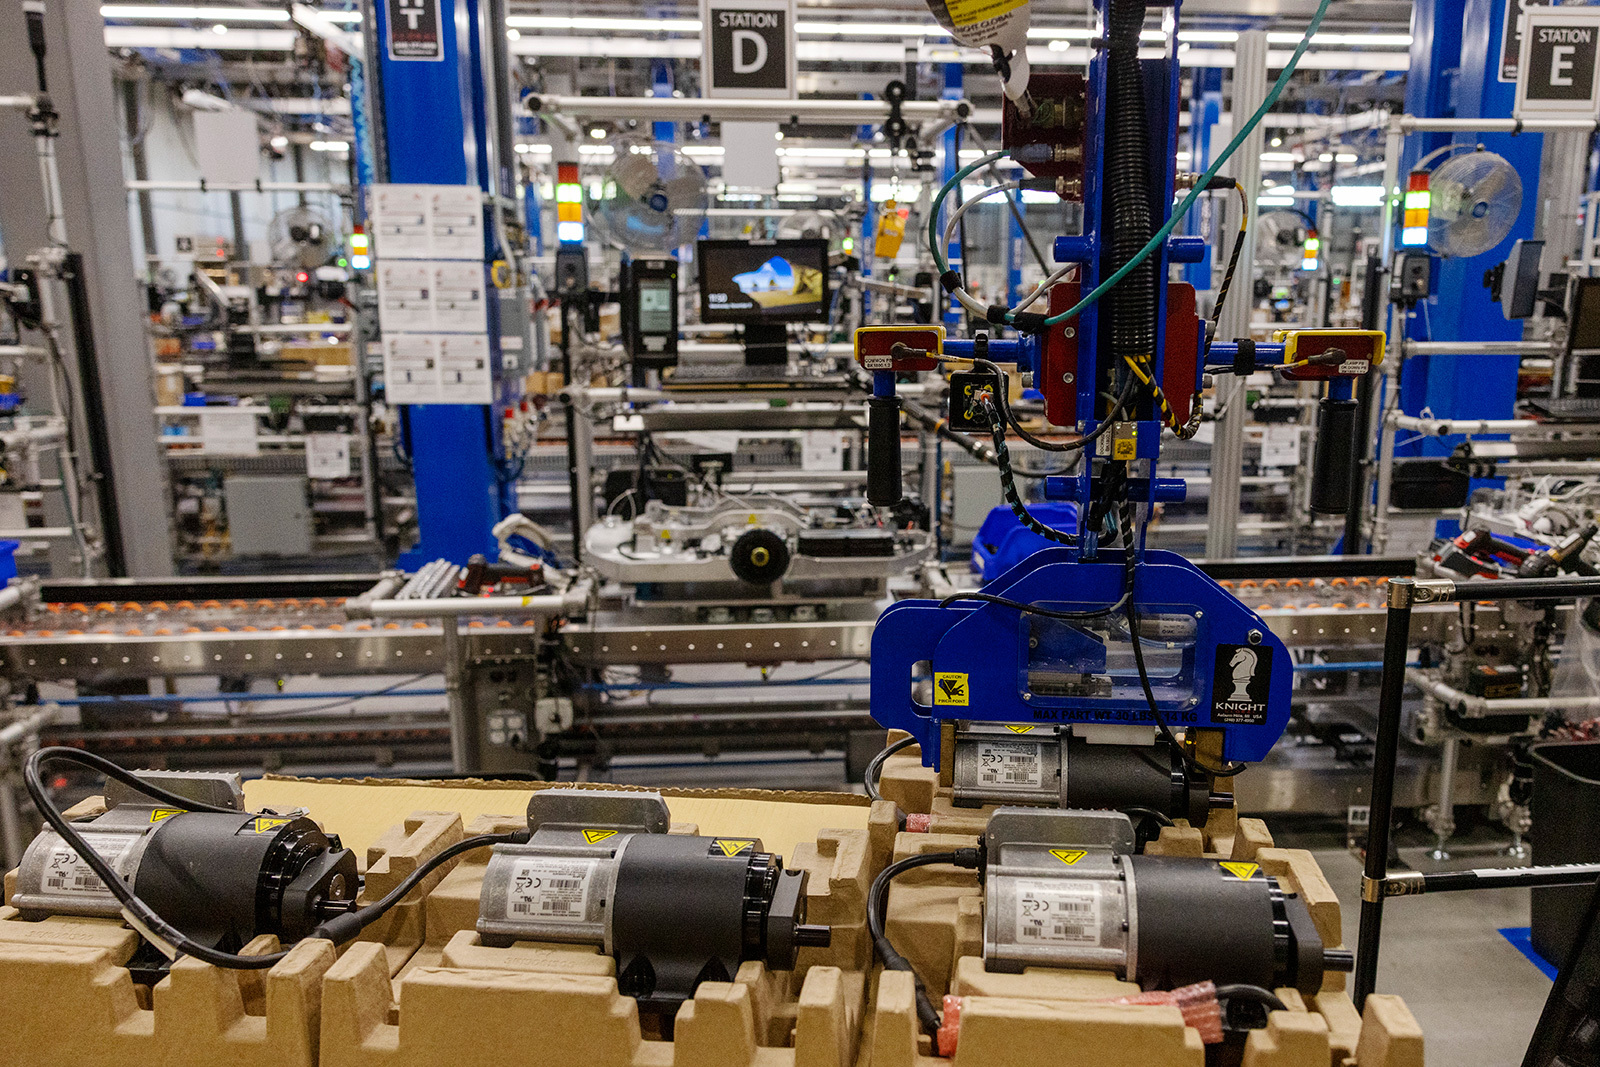
超過一百萬台機器人。這是亞馬遜目前所引用的數字,指該公司於美國國內製造的倉儲與物流機器人數量,這些機器人已部署於全球超過 300 處設施,並處理了該公司寄送的大部分包裹。2026 年 9 月 24 日, 亞馬遜宣布將透過在印第安納州格林伍德(位於印第安納波利斯以南的約翰遜縣郊區)新建一座585,000平方英尺的先進製造廠,進一步擴充其製造基地。該廠獲得超過1億美元的投資,預計將於2028年投入營運。
該廠區將在同一屋簷下整合先進製造、機器人焊接、自動化粉末塗裝及組裝作業,並由亞馬遜網路服務(AWS)的雲端基礎設施與人工智慧驅動的智慧製造軟體進行協調。 根據亞馬遜的公告,該廠區將創造 300 個技術型製造與工程職位,包括數控操作員、焊工、粉末塗裝技術員、裝配工、製造工程師、品質保證專員、控制工程師及專案經理,平均年薪接近 10 萬美元。
一家機器人製造商正在建立自己的供應鏈
格林伍德工廠並非物流中心,而是一座將生產其他亞馬遜設施所依賴硬體設備的工廠,包括驅動單元、機械手臂,以及在公司倉儲網絡中負責搬運庫存的機械組件。 對於關注亞馬遜如何在倉儲自動化領域與 Locus Robotics、Geek+ 及 Symbotic 等供應商競爭的人士而言,這項區別至關重要——這些供應商主要向第三方倉儲營運商提供「機器人即服務(Robotics-as-a-Service)」或系統整合服務。 亞馬遜則採取了截然不同的路線:與其大規模向外部供應商採購自動化設備,該公司建立了一個以麻薩諸塞州韋斯特伯勒機器人總部為核心的內部製造部門,其規模足以自行生產大部分的機器人車隊。
格林伍德將這種垂直整合延伸至
中西部。印第安納州並非隨機選定。亞馬遜自 2008 年起便持續在該州投資,而格林伍德(Greenwood)廠區的落成,使該公司在印第安納州的累計投資額突破 400 億美元,在這個已設有多座該公司物流中心與分揀中心的州內,創造了超過 27,000 個就業機會。 在即將使用這些機器人的倉庫網絡附近製造機器人,能縮短製造與部署之間的供應鏈——對於一家從事產品運輸的公司而言,這項物流優勢正是其希望為運輸設備所具備的明顯理由。為何2028年的啟動日期至今仍具新聞價值
一座約兩年後才將啟用的設施,乍看之下可能更像是奠基公告,而非機器人技術的新聞,但這個時機本身就傳遞出特定訊號。 亞馬遜在倉庫容量最終能容納這些機器人之前數年,便已著手投入製造產能,這顯示該公司正規劃機器人數量將持續多年增長,而非將當前的機器人規模視為接近上限。 亞馬遜經濟發展副總裁霍莉·蘇利文(Holly Sullivan)表示,該設施「代表著對印第安納波利斯社區的一項重大投資」,這番措辭將此項公告的主要焦點放在了當地就業機會以及遠高於地區平均水準的薪資上。 對機器人採購方或競爭對手而言,更具深遠意義的解讀在於產能規劃:當全行業的人形機器人與移動機器人競爭對手仍在籌集資金以建造首座工廠之際,亞馬遜卻已預先承諾用於機器人生產的實體製造廠房面積。
印第安納州州長麥克·布勞恩將此決策歸功於該州的製造業勞動力,這也是州政府官員在大多數大型製造業公告中慣用的敘事框架。此次公告的獨特之處在於亞馬遜招募的人才技能組合:焊工和粉末塗裝技術人員與控制工程師及製造工程師並列於同一份職缺清單中,
這意味著該設施的設計旨在將傳統的金屬加工技藝,與人工智慧協調製造所需的軟體及控制技術專長相結合。這種結合本身便預示了,當企業從頭開始建造一座工廠,而非對現有廠房進行改造時,一個與機器人技術緊密結合的生產線會是什麼樣貌。為何特別選擇格林伍德
印第安納波利斯數十年來一直以「美國十字路口」自居,其州際公路交匯點的總里程數高於美國任何其他都會區;這項地理優勢使該地區早在機器人技術成為熱門話題之前,便已長期成為分銷與物流投資的首選之地。 格林伍德所在的強森縣,早已因同樣優越的高速公路通達性,以及比許多沿海製造中心更為深厚的熟練技術工人儲備,吸引了眾多物流與輕工業製造企業進駐。相較之下,沿海製造中心因科技與金融企業帶來的薪資競爭,使得招聘焊工和數控操作員變得更加困難。 在一個已經能夠培訓並留住這些技術人才的地區建立機器人工廠,而非在亞馬遜必須與其他多家先進製造商爭奪相同技術勞力的市場,這既是一項物流決策,更是一項勞動力來源的決策。
《競爭力解析》:規模即護城河
對於評估倉儲自動化供應商的採購團隊而言,亞馬遜自有的機器人機隊並非直接的採購選項,因為該公司並不向外部營運商出售其內部機器人系統。 格林伍德(Greenwood)的公告所揭示的,正是亞馬遜與幾乎所有其他爭奪倉儲及物流自動化市場的機器人供應商之間,在規模上的差距。一家已在國內製造超過一百萬台機器人,並正增設專用生產能力以持續擴產的公司,其單位成本優勢,是那些依賴代工廠商或
這是海外供應商難以匹敵的優勢。這種優勢還具有疊加效應:由於工程與生產部門位於同一企業架構內,無需經過供應商協商,自營製造使亞馬遜能更快地迭代機器人設計;同時,這也讓公司免受供應鏈風險與關稅衝擊的影響——這些因素曾多次擾亂了依賴進口零組件的機器人硬體供應商。亞馬遜表示,將負責協調該廠區運作的這套由人工智慧驅動的智慧製造軟體,其價值值得字面上的解讀,而非僅視為行銷話術。 這座運用人工智慧驅動的品質控制與生產排程來組裝機器人的「機器人工廠」,其內部採用的技術與自動化供應商對外銷售的技術屬同一類別,這顯示亞馬遜正將自身的製造營運視為技術驗證場,未來可能將這些技術推廣至營運的其他領域。 這正是該公司過去在物流中心所遵循的模式:在將任何自動化技術應用於提供給他人的產品或服務之前,先在內部進行測試。
與 Symbotic 的對比,在這一點上頗具啟發性。Symbotic 是一家上市公司,專門為沃爾瑪及其他大型零售商提供倉儲自動化系統。 Symbotic 的商業模式仰賴向不願建立自有機器人部門的營運商銷售自動化設備,其成長策略是押注於多數零售商和物流公司將始終傾向購買自動化設備,而非自行製造。 亞馬遜對格林伍德的投資則是截然相反的賭注,而這僅因亞馬遜自身的倉儲規模足夠龐大,足以支撐專用工廠的固定成本,才得以實現。 其他物流營運商中,即使是大企業,能達到足以讓自建機器人製造比向 Symbotic 等供應商採購更划算的貨運量者寥寥無幾;這正是為何亞馬遜的做法並非多數競爭對手能複製的範本,而非供應商提供的自動化解決方案正在失勢的徵兆。
地面。這份公告未向買家透露的內容
這則公告缺乏對競爭對手而言最關鍵的具體細節——這些細節對於評估威脅規模至關重要:既未公布生產能力數據,也未詳列工廠將生產哪些機器人型號或零組件,更未確認格林伍德工廠的產出是否僅供內部使用,抑或最終會供應給外部客戶。 亞馬遜偶爾會授權或分拆物流技術,最顯著的例子是透過其投資部門以及為第三方提供的 AWS 機器人工具,因此建造如此規模的設施,並不能證明該公司計劃無限期維持封閉系統。 但此次公告中並無任何跡象顯示該立場會在短期內改變,因此買方應將格林伍德視為亞馬遜內部規模的佐證,而非新的採購選項。
更具長期意義的啟示在於,這座設施反映了整個產業中機器人製造成本的演變趨勢。 當倉儲機器人的最大單一買家與製造商,提前數年承諾新增國內生產能力時,這項數據表明:來自業界中對自身未來倉儲需求預見性最強的公司,其對機器人物料搬運的需求並未趨於平穩。 在同一倉儲自動化市場中銷售產品的供應商,以及評估其報價的採購團隊,所面臨的背景是:該領域的最大玩家持續擴增產能,而非暫停擴張。
在國內生產一百萬台機器人,且在首批機器人尚未達到使用壽命終點之前,便已承諾興建第二座廠區——這個數字充分展現了亞馬遜相較於幾乎所有其他為相同倉庫進行生產的企業,在規劃自身機器人供應鏈方面領先了多少。
本文綜合了亞馬遜的公開聲明,以及當地與業界媒體對 2026 年 9 月 24 日廠區公告的報導內容。本文旨在提供一般性
本內容僅供參考,並不構成投資、財務或法律建議。首圖來源:Amazon。











