
中国汽车制造商正竞相研发类人机器人
在电动汽车价格战的夹击下,包括比亚迪、小鹏、赛瑞斯和理想汽车在内的中国车企正进军类人机器人领域,利用自动驾驶系统与物理人工智能之间70%的技术重叠度。 全球已有近20家主流汽车制造商进军该领域,但从结构化的道路环境向非结构化的物理任务的跨越,仍然是一个重大的执行挑战。
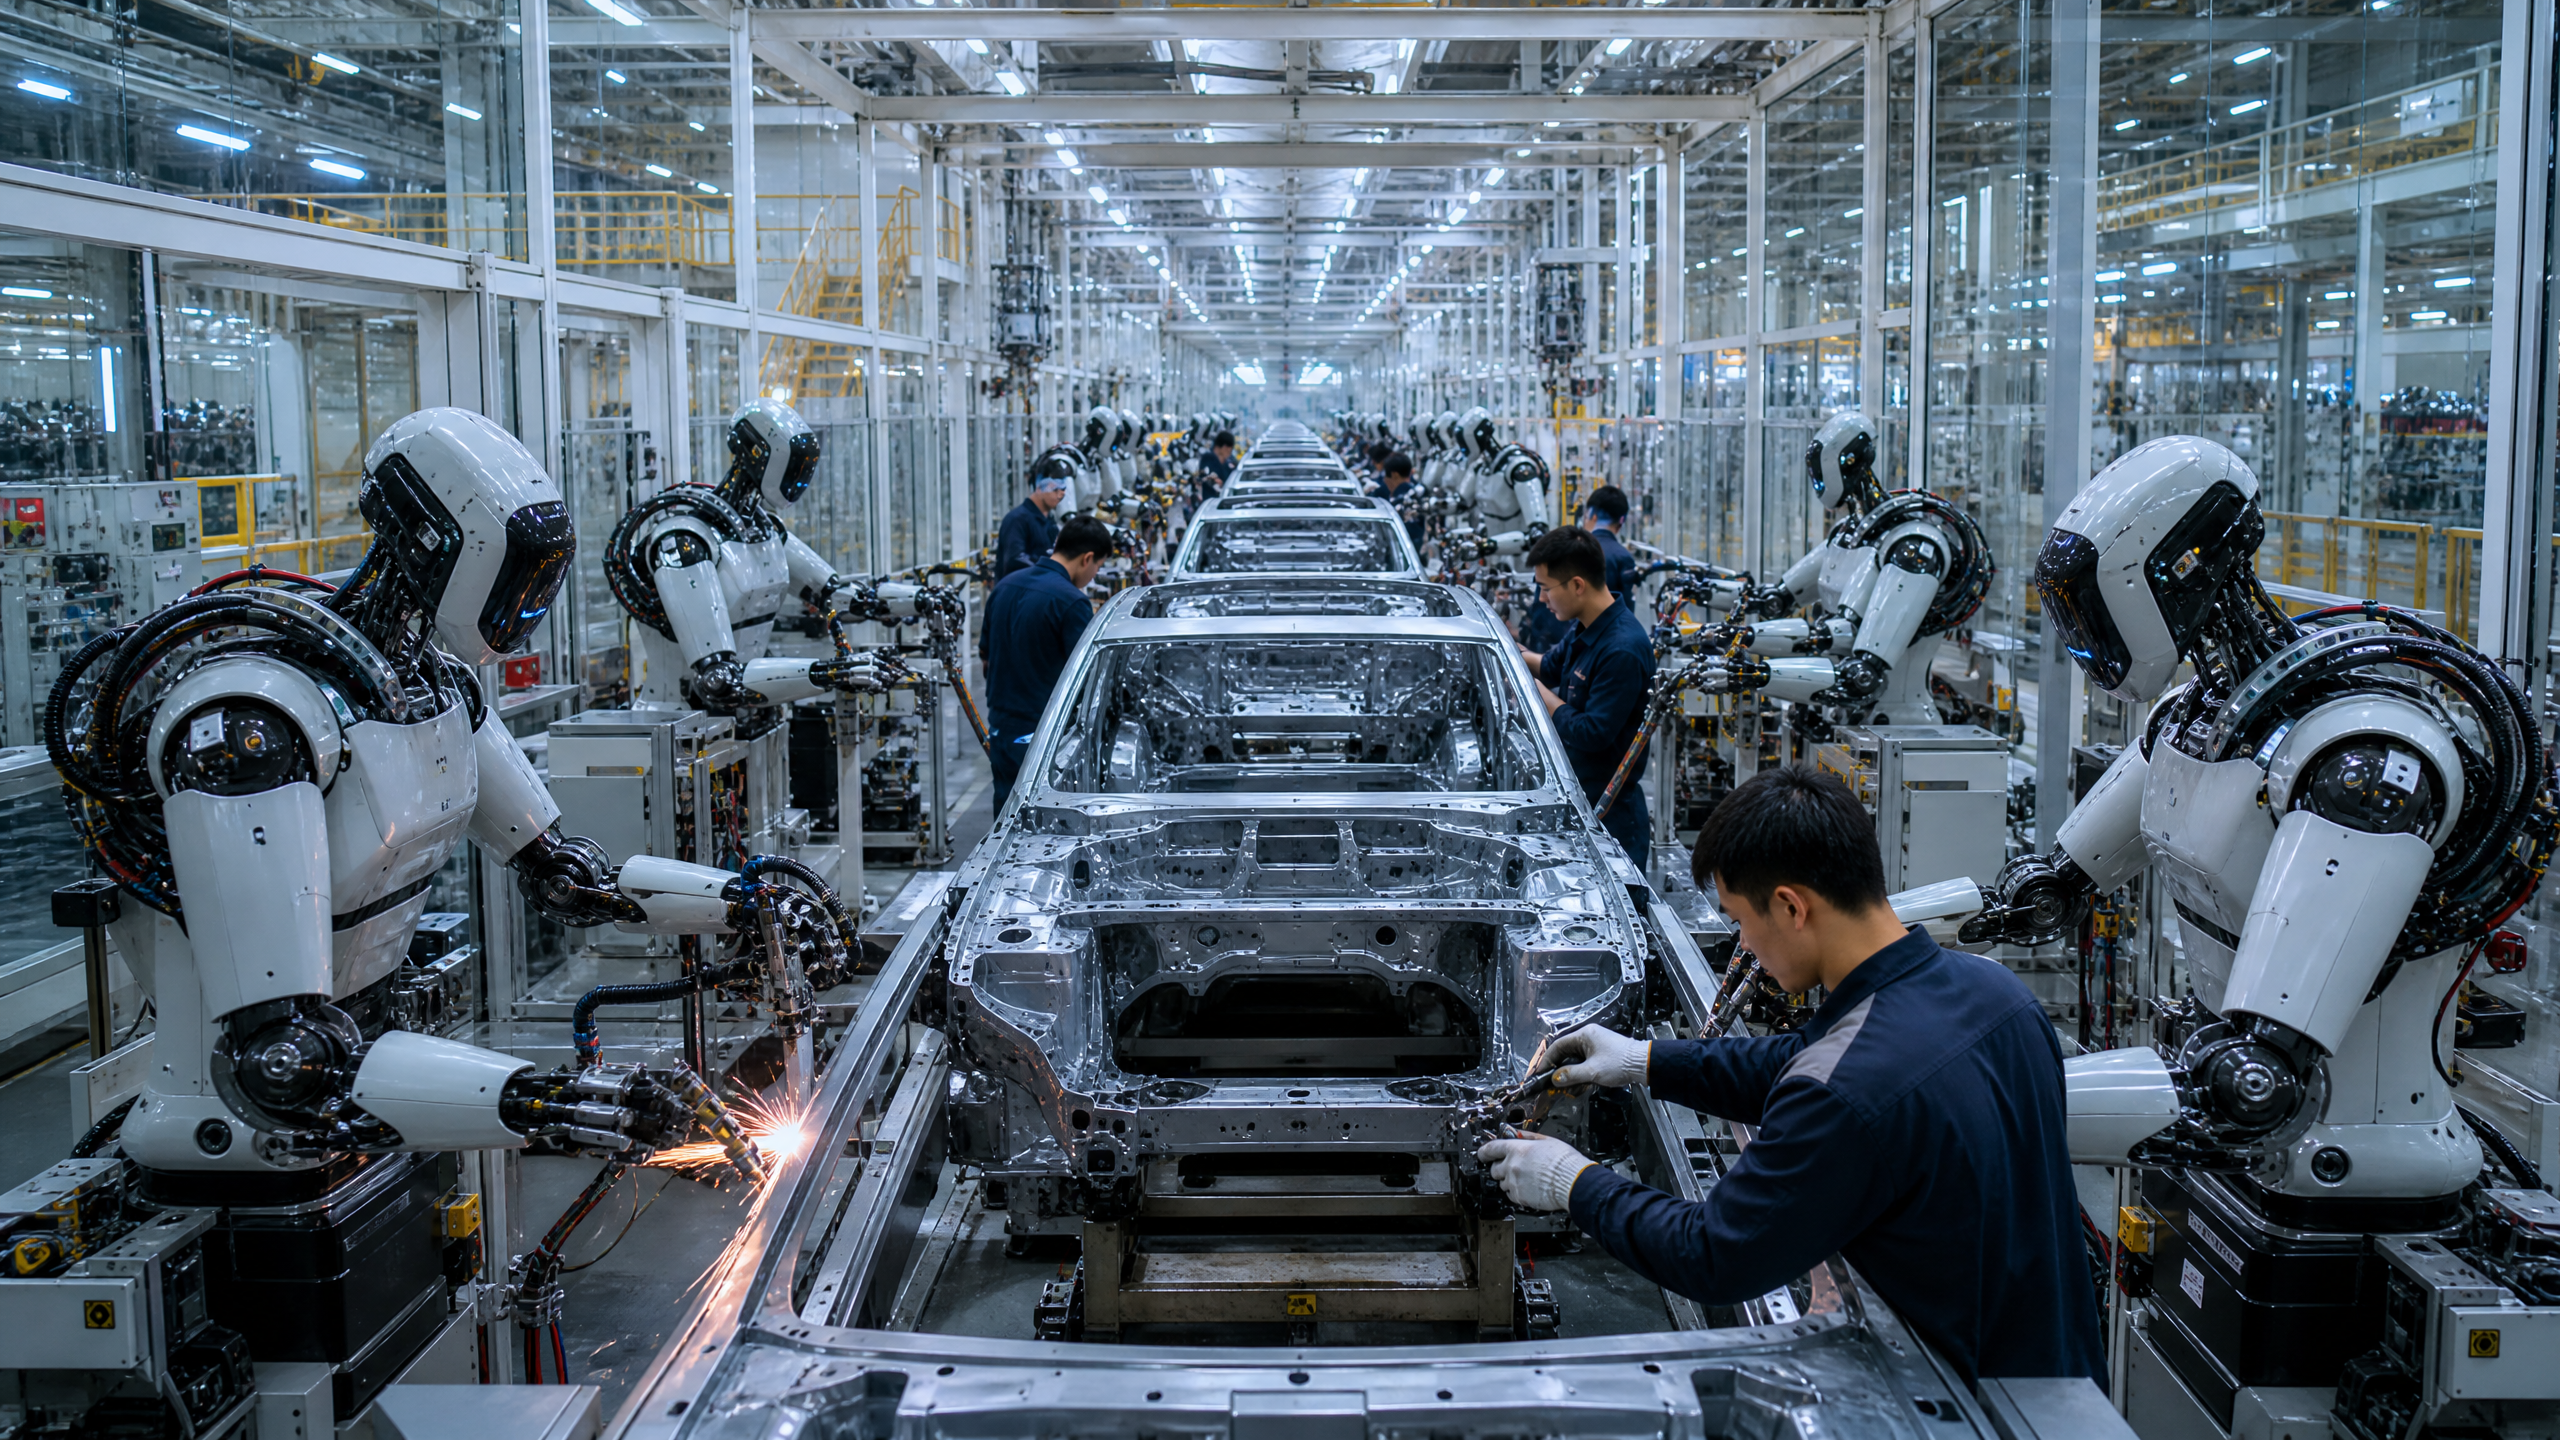
中国汽车制造商竞相研发类人机器人
全球汽车行业正将重心转向一个新领域:具身智能。随着电动汽车(EV)市场面临激烈的价格竞争和零售增长放缓,中国汽车制造商越来越将类人机器人不仅视为一项技术实验,更视为一项战略必需[1]。
向具身智能的转型
近期的一系列动态凸显了这一战略转型的规模。比亚迪执行副总裁李克证实,该公司正在研发类人机器人。与此同时,小鹏集团CEO何小鹏宣布将亲自负责公司的机器人业务。 Seres已正式发布其人形机器人“小赛”,而理想汽车则计划于今年晚些时候推出代号为Nexus的双轮机器人[1]。
据行业追踪数据显示,包括广汽、长安等中国主要车企在内的全球近20家主流汽车制造商已进军人形机器人领域。 量产时间表正在迅速提前:小鹏汽车的目标是2026年底,广汽集团则计划在同一时间段内小批量生产其GoMate机器人[1]。
汽车制造商为何要制造机器人
从“四轮”向“双腿”的转型,源于汽车行业内部的结构性压力。 2026年前五个月,中国乘用车零售销量同比下降19%,至715万辆。随着汽车供应链日益标准化,产品差异化变得愈发困难,导致价格战愈演愈烈,从而压缩了
利润率 [1]。类人机器人开辟了具有巨大市场潜力的新领域。摩根士丹利预测,到2030年,全球类人机器人市场规模有望达到1500亿美元。 此外,汽车制造商在其自有生产设施中拥有这些机器人的即时、专属应用场景——例如物料运输、贴标和检测等任务。这种“自主生产和内部消化”的模式显著降低了初期的商业化门槛[1]。
汽车与机器人的共享架构
从根本上讲,智能汽车和类人机器人拥有共同的核心技术架构。两者均依赖“感知-决策-执行”循环,技术重叠率估计超过70%。为汽车开发的自动驾驶系统,正是机器人物理人工智能的基础“大脑”[1]。
这种协同效应延伸至供应链领域。电动汽车所需的核心组件——电池、电机、电子控制单元、传感器和芯片——与机器人技术所需的组件基本相同。 汽车制造商可以利用其成熟的大规模供应链来降低机器人制造成本,这在商业化竞赛中是一项关键优势[1]。
实施挑战
尽管供应链的重叠提供了先发优势,但从自动驾驶到通用物理人工智能的跨越依然巨大。汽车运行在相对结构化的环境(道路)中,而类人机器人则必须在混乱、非结构化的物理世界中导航并与之交互。
真正的瓶颈在于核心
决定精细运动控制的关键组件。正如特斯拉在其“Optimus”项目中所发现的那样,现成的汽车执行器和传感器往往无法满足类人机器人所需的精确动作要求。 成败的关键在于汽车制造商能否大规模开发或采购专用的高性能机器人关节和执行器,从而超越简单的演示阶段,实现可靠、持续的工厂运行[1]。从演示系统向可部署系统的转变,仍是最终的考验。参考文献:
[1] OFWeek Robot. “如果汽车公司不‘造人’,它们会被淘汰吗?”2026年6月24日。 https://robot.ofweek.com/2026-06/ART-8321203-8110-30691921.html












