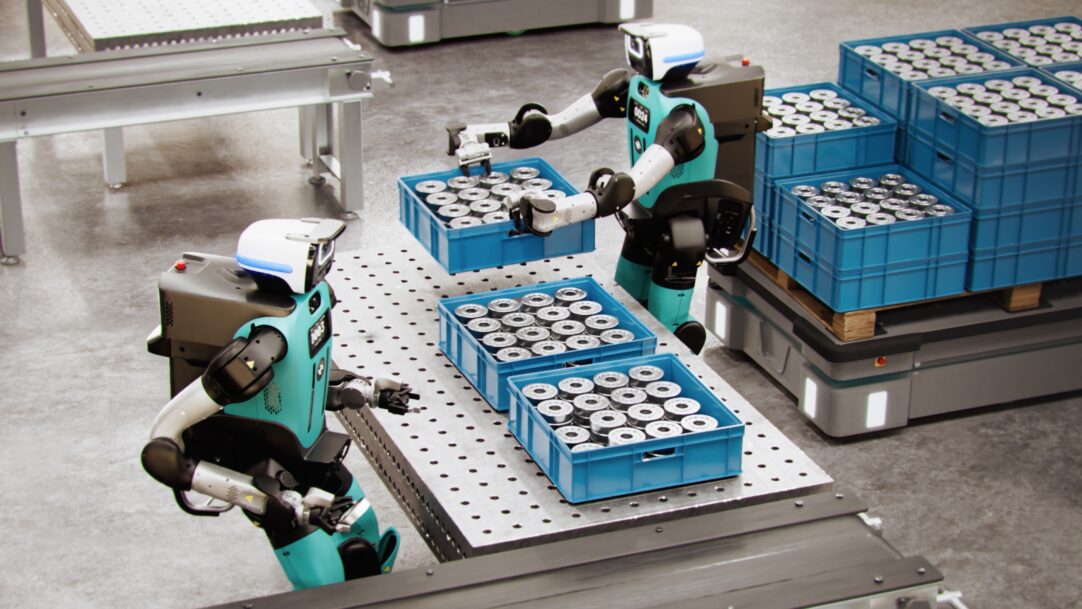
中国已向海外发货2.3万台类人机器人,但其中只有5%能坚持完成一个班次的工作。
行业数据显示,2026年上半年,中国共出货约2.3万台类人机器人,但其中只有约5%能在实际生产线上稳定运行。

2026年,中国类人机器人行业一直以出货量、融资轮次和公开演示作为衡量标准,而无论从哪一项指标来看,这一年都创下了纪录。 但该行业在公布一个对实际评估这项技术的买家更为重要的数据方面却迟迟未动——即有多少台机器人能够在无需技术人员在旁干预的情况下,完成一个完整的生产班次。 本月流传的行业数据首次对此问题给出了具体数字,而这一数字令人警醒。2026年上半年,中国国内出货的约2.3万台类人机器人中,仅有约5%能在生产线上稳定运行。 其余95%仍停留在研究实验室、展会演示或试点项目中,尚未达到持续、无人监督的工业应用标准。
出货量与部署可靠性之间的这一差距,是当前任何正在评估中国类人或半类人机器人供应商的采购团队最应关注的指标,其重要性远超企业的融资轮次、标称有效载荷规格,乃至其最新舞台演示的编排效果。 能出货的机器人并不等同于能正常工作的机器人,而行业为弥合这一差距所采取的基础设施举措——即北京那座专门用于生成工业级训练数据的设施——比任何单个公司的营销宣传,更能如实反映该技术当前的实际发展水平。
这家制造数据而非机器人的工厂
位于北京首钢科技园的石景山具身智能训练中心,正是为弥合这一可靠性差距而设立的,其自述的产出能力,最直观地证明了底层数据问题究竟有多严峻。 该中心运行着100多台高自由度类人机器人,在专门的训练
这些区域旨在模拟真实的工业和服务场景,每年可生成近2000万条高质量数据记录,记录了机器人在受控但逼真的条件下尝试、失败并纠正物理任务的过程。 这个数字值得我们细细品味:中国某区的一家设施每年就能产出数千万个训练数据点,因为业界正确地认识到,类人型机器人在真实生产线上失败的原因,与其说是机械设计的问题,不如说更多在于与物理——这些数据用于教导机器人的控制模型如何应对无数细微变化:例如零件与预期方位偏离几度、表面出现意料之外的摩擦、光线变化等,而演示阶段的预设程序会完全规避这些情况。这正是5%这一数字背后的实际原因。一台机器人可能在机械结构上无可挑剔、资金雄厚,并在90秒的演示视频中表现惊人,却仍缺乏足够的训练数据广度,无法应对实际工厂车间中那些未按剧本预设的变数。 中国的政策体系已实质上承认这是一个结构性问题,而非偶然问题:9月9日,政府正式将“具身智能机器人应用技术员”列为官方职业,并明确了数据采集和机器人训练等专业方向。 为那些负责收集和标注数据——这些数据是机器人变得可靠所必需的——的人员设立一个政府认可的职业类别,这是一个强有力的信号,表明北京方面认为,数据瓶颈——而非制造能力或模型架构——才是阻碍中国当前出货量实现显著更高可靠性率的真正制约因素。
说明规则的例外
并非每家企业都停留在5%这一门槛的“错误”一侧,而那些已跨越这一门槛的企业则展示了演示级机器人与
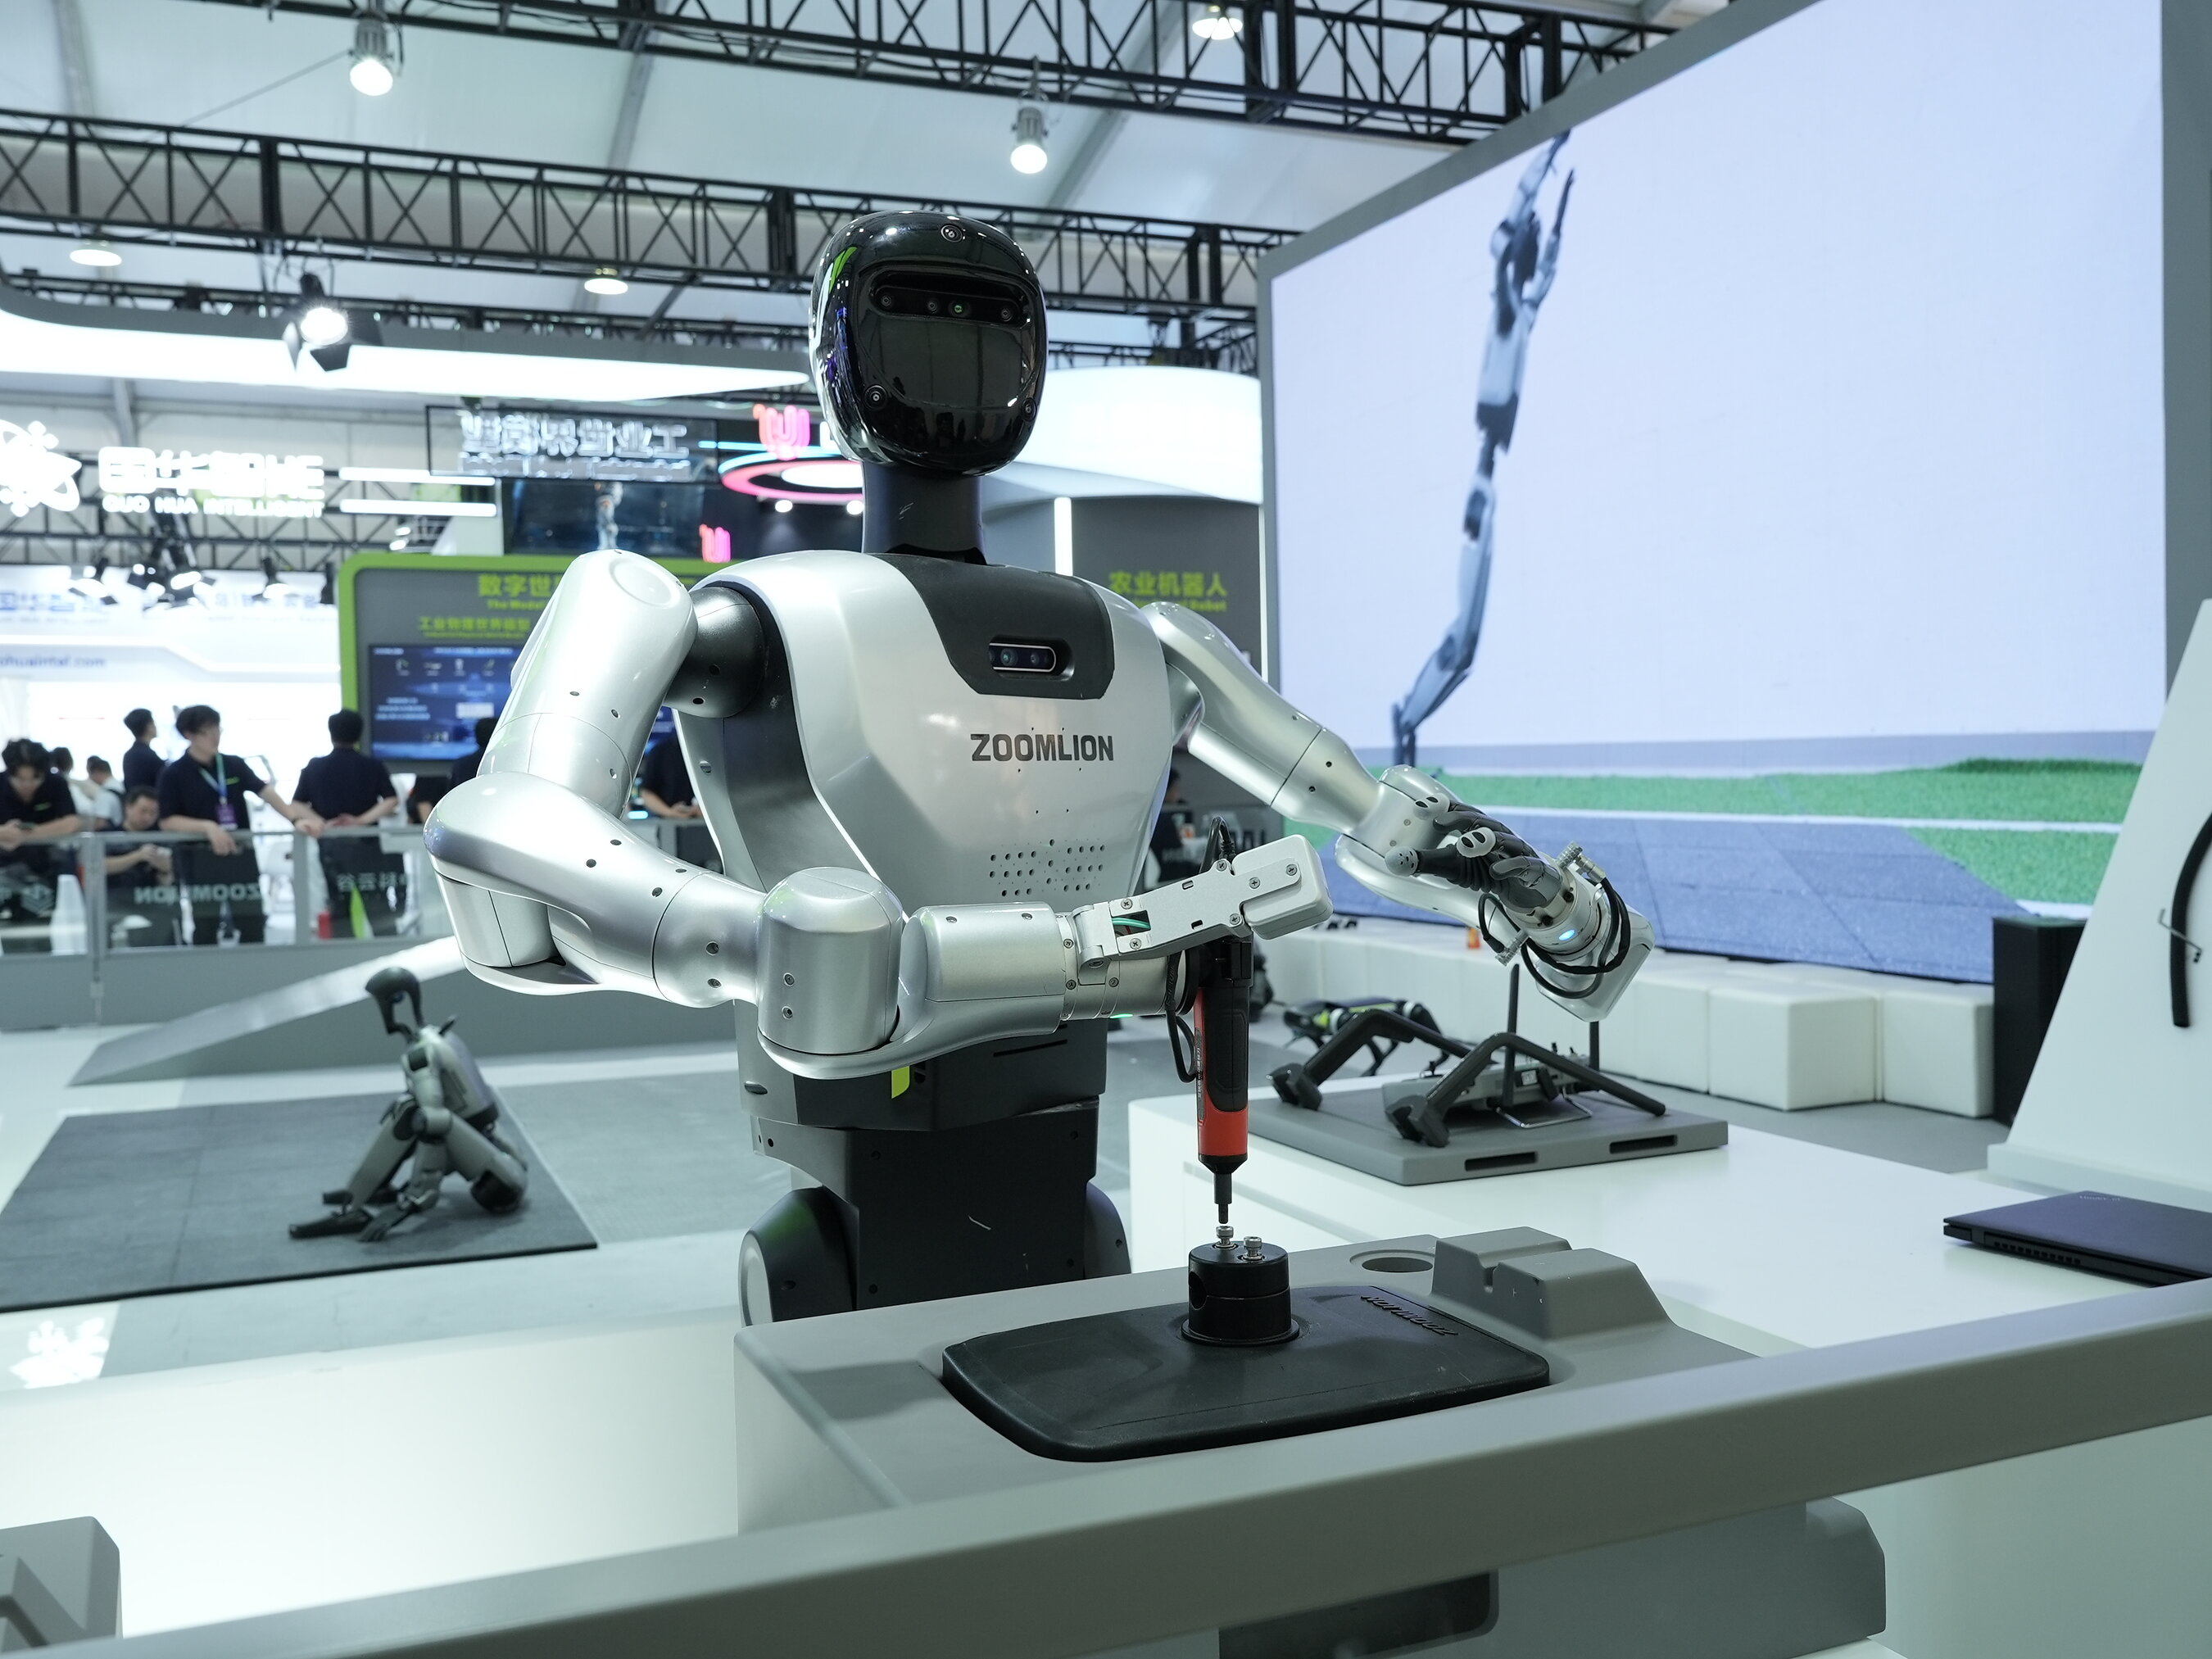
一款可正常运行的机器人。总部位于北京的Anyverse Dynamics是一家半类人机器人初创公司,由前Horizon Robotics高管于2025年创立,本月已根据一份价值超过5亿元人民币的合同, 约合7040万美元),并完成了认证流程,使K15成为首款通过欧盟完整工业安全与网络安全标准认证的具身智能机器人。此次部署并非因为Anyverse Dynamics忽视了可靠性问题。 其成功部署并非源于Anyverse Dynamics回避了可靠性问题,而是因为该公司将商业战略聚焦于电池工厂内装卸特定组件等狭窄且定义明确的任务,而非展会演示中偏爱的广泛通用型灵巧操作;而狭窄的任务范围恰恰是决定机器人实际需要多少训练数据才能实现无人监督运行的关键变量。工业设备制造商中联重科(Zoomlion)则提供了行业展览领域(而非实际部署领域)的一个类似案例。 在今年早些时候的世界机器人大会上,该公司展示了其双足类人机器人Z01执行精密任务,包括在固定装配点操作螺丝刀;此外还展示了其轮式Z03平台和四足机器人狗单元,这些机器人专门针对制造环节的痛点——如灵活分拣、 精密装配以及线束处理等制造痛点,而非展示通用性的灵巧能力。 那些已与重工业客户建立长期合作关系,且拥有数十年销售经得起真实作业现场考验的设备经验的企业——而非纯粹从人工智能研究项目起步、从零开始研发类人机器人的企业——似乎正逐渐达成与Anyverse Dynamics独立得出的相同结论: 可靠性源于将范围缩小到一套已充分理解的任务集,而非源于最大化
机器人理论上能够做的事情。为何尽管存在可靠性差距,市场数据仍显强劲
尽管如此,中国移动机器人和类人机器人行业在2026年整体上确实实现了真实且可验证的增长,这一事实并未改变。买家不应将5%的可靠性数据解读为市场潜在机遇小于宣传的证据。 这意味着市场机遇集中在比总出货量和融资数据所暗示的范围更窄的企业和应用场景中。如果采购团队仅根据出货量、总融资额或技术规格表中的自由度来评估供应商,那么他们所衡量的恰恰是那些与机器人安装90天后能否仍能可靠运行毫无关联的变量。 而真正相关的变量——任务范围的窄度、供应商是否拥有能够大规模生成特定任务训练数据的设施或合作伙伴关系,以及公司是否拥有超过试点季度时长的实际工业参考部署案例——在新闻稿中更难找到,这需要对供应商进行直接询问,而目前大多数采购流程往往跳过这一步,转而直接比较技术规格表。
营销内容与实际可靠性预测指标之间的这种脱节并非中国类人机器人行业的独有现象,但这里的差距规模—— 2.3万台出货量对应5%的稳定运行率,这一差距不仅异常显著,而且量化得格外精准——相比之下,美国、日本或韩国的人形机器人项目中,出货量远低于此,且相关可靠性统计数据也从未公开披露。 这种相对的透明度本身就很有启发性:一个确信其展示机器人已能反映实际部署状况的行业,通常没有动力公布如此不光彩的数据;而中国不仅愿意用一个具体的百分比来量化这一差距,还配合发布了一项新的
政府承认的这一职业,其目标正是直接解决该问题,这表明该国的机器人政策制定者认为,坦率地指出问题是解决问题的先决条件,而非需要掩盖的竞争劣势。这实际上改变了尽职调查中的关键问题
对于未来一年内评估中国类人或半类人机器人供应商的买家或投资者而言,5%这一数据重新界定了供应商尽职调查中哪些问题至关重要。不要问供应商已交付多少台机器人,而要问目前有多少台机器人在没有技术人员在场的情况下,已连续运行超过一个班次。 不要询问机器人理论上能执行哪些任务,而要问供应商在付费客户的设施中实际验证了哪些具体且范围有限的任务集,以及这些任务已持续运行了多长时间。 询问该供应商是否拥有自己的数据生成基础设施、培训中心、用于收集真实世界交互数据的远程操作机器人机队,以及是否与石景山等设施建立了合作伙伴关系;还是仅依赖于该领域其他所有新进入者都能获取的那些有限的公开数据集。 那些能用具体、可核查的事实回答这三个问题的企业——就像Anyverse Dynamics能拿出法国某电池工厂的实际合同,而非仅展示演示视频那样——最有可能在一年后跻身那5%的行列,而非仍被归入仍在为此奋斗的95%之中。
下一个值得关注的信号是:随着石景山工厂及其每年2000万个数据点的产出已有一整年时间反馈到供应商的培训体系中,2026年下半年中国的出货量与可靠性比率是否会实际提升, 以及新设立的“嵌入式智能应用技术员”职业能否成功扩大人才规模,使其生成数据的速度快于出货量的增长速度。如果该比率到2027年初能接近10%或15%,这将标志着中国
人形机器人行业正从“展示型经济”向“产业型经济”转型。如果行业无法实现这一转型,那么关于出货量和融资的头条新闻将持续领先于其背后的实际部署情况,而那些依据头条新闻而非可靠性数据来制定采购决策的买家,最终将不得不向各自的董事会解释这种差距。本分析基于公开的行业数据、政府政策公告以及企业披露的信息,描述了中国类人机器人生产和部署活动。本文仅供一般参考,不构成投资、财务或法律建议。
封面图片来源:中联重科。