
米国の「ロボットゲート」はコンテンツの審査であり、中国への禁止措置ではない
新たに導入される外国製の移動ロボットは、販売される前に、米国での製造と65%の国内部品使用率を満たすか、あるいは陸軍省の承認を得なければならない。この規則により、米国の工場が実際にどの韓国、日本、欧州製のロボットを調達できるかが決まるようになった。
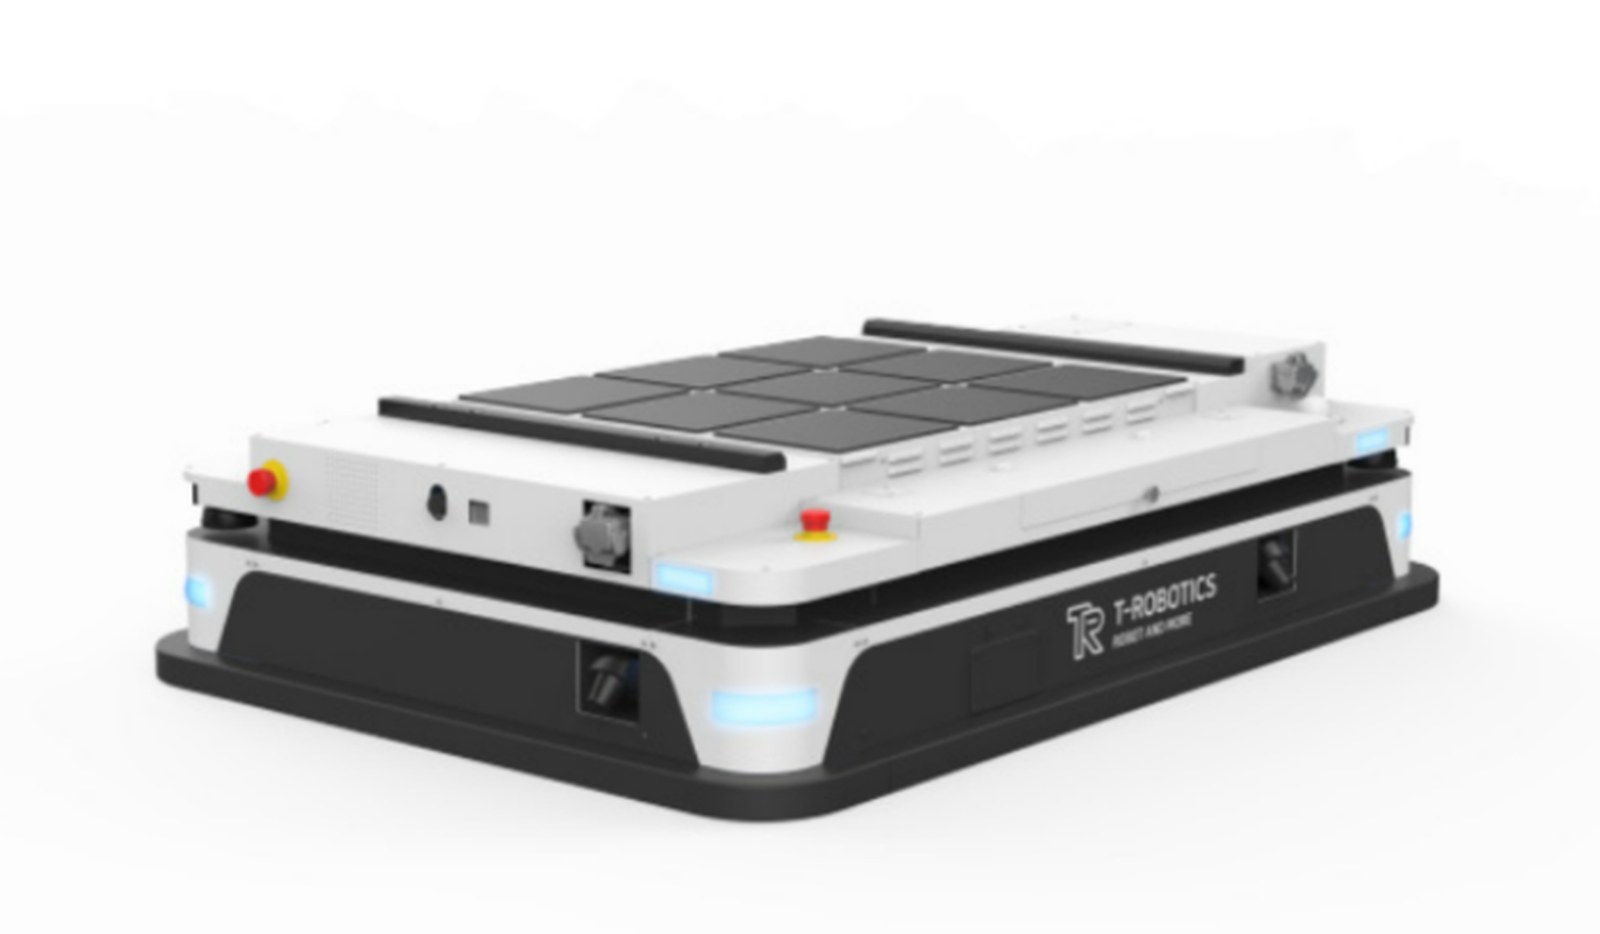
米国の工場は、依然として海外のロボットを購入することは可能です。ただ、そのロボットが稼働を許可されていると安易に想定してはならないということです。2026年9月14日、韓国の業界報道がこの点を具体的に明らかにしました: レインボー・ロボティクスは、移動型デュアルアームプラットフォーム「RB-Y1」の米国への出荷を停止し、T-ロボティクスはフォード・エナジー・バッテリーの工場に関連する150億ウォン(約990万米ドル)規模のAGV契約について法的審査を開始した。これらは同じ週に起きた商業上の事実である。これらが本論ではない。
本論は、米国が移動型ロボットに関して「国別リスト」を「内容審査」に置き換えたこと、そしてアジアや欧州のベンダーの大半が、現在の製造方法を維持すればその審査に合格できないだろうというものである。2026年7月28日のFCC対象リストの更新は、国を問わないものである。製造者の国籍は対象範囲を決定しない。 決定要因となるのは、米国での製造に加え、国内部品のコスト比率が65%(2029年には75%に引き上げ)であるかどうかだ。国防総省による条件付き承認が、唯一明示された代替手段である。安全マーク、CEファイル、および「中国製ではない」という宣誓供述書は、何の影響も及ぼさない。
依然として、ハードボーダーを「中国企業リスト」であるかのように、あるいはISO 10218が最終的な基準であるかのようにRFQを作成している調達チームは、誤った基準を指定している。
この出来事は単なる症状に過ぎない。仕様そのものが根本的な問題なのだ。
サムスン電子が35%の株式を保有する、世宗(セジョン)に拠点を置くKAISTのスピンオフ企業であるレインボー・ロボティクスが有用な例として挙げられるのは、同社が無名の小規模な輸出業者ではないからに他ならない。同社は米国事務所を持ち、サムスンを親会社とし、研究や産業用途向けに販売されている車輪付きデュアルアームプラットフォームを有している。 オサンに拠点を置き、KOSDAQに上場している半導体用真空ロボットおよび工場用AGVメーカーのT-Roboticsが参考になるのは、そのリスクを伴う契約がヒューマノイドのデモではなく、バッテリー工場用車両であるからに他ならない。名前の明かされていない韓国のAMRサプライヤーが参考になるのは、同じ問題の中小企業版を示しているからに他ならない。
これらの社名を絞り込むと、残された問題はアーキテクチャに関するものとなる。新しい海外製の移動ロボットを導入したいと考えている米国の工場では、
2026年または2027年には、その種類としてFCCの機器認可を受けられないデバイスが求められることになる。以前に認可されたモデルは引き続き販売可能である。連邦政府機関も引き続き購入できる。固定式のアームは定義の対象外である。 対象となるセンシングおよびネットワークスタックを搭載した新規の海外製AMRやAGV、四足歩行ロボット、ヒューマノイド型移動マニピュレーターは、この定義に含まれる。これは、国家安全保障というラベルを貼られた部品表(BOM)の問題に他なりません。FCCは事務担当者であり、国防総省は例外処理の窓口です。「バイ・アメリカン」の国内最終製品テストこそが、実際の障壁となっています。
有用な例えとしては、輸出規制の茶番劇ではなく、無線機の型式認定が挙げられる。 米国ではすでに、多くの電子製品について、輸入および販売前にFCCの認可取得が義務付けられている。「対象リスト」によれば、新規の外国製移動ロボットは、一般的にその認可を取得できないことになっている。そのロボットが安全で、安価で、サポート体制も整っていても、新モデルとしては販売できないのだ。ベンダーにリスク評価報告書を提出させることは、認可の付与に代わるものではない。
購入者が混同しがちな3つのゲート
第1のゲートは製品の安全性である。 ISO 10218、ISO/TS 15066、ISO 3691-4、ANSI/RIA R15.06、および工場レベルのリスク評価によって、人が機械のそばで作業できるかどうかが決まります。これらの規格は依然として重要です。しかし、それらがロボットを「対象リスト」から除外するわけではありません。
第2のゲートは原産地です。エンティティリスト、強制労働に関する規則、原産地表示により、中国、韓国、または混合原産のサプライヤーが法人として通関できるかどうかが決まります。FCCのロボットに関する更新は、エンティティリストではありません。 ハードウェアが海外で製造されている場合、サムスンの韓国子会社も、中国のAMRブランドと同様に規制対象となります。日本やドイツ製のAMRも同様に規制対象となります。FCCのFAQによれば、製造主体の国籍は関係ありません。
第3の基準は、国内生産比率と認可です。これが新たな基準となります。この文脈における「海外生産」とは、当該製品が48 CFR 25.101(a)に基づく国内最終製品としての要件を満たさないことを意味します。
要件は2つある。米国で製造されていること、および2028年までは国内部品のコストが65%以上、2029年以降は75%以上であることである。「バイ・アメリカン」規定に対する、通常見られる市販品の適用緩和は適用されない。 テキサス州にある組み立て・出荷工場で、米国の溶接ベースに韓国の武器をボルトで固定しただけでは、自動的に基準を満たすとはみなされない。ロボット関連のほとんどの見積依頼書(RFQ)は、依然として第1および第2の審査基準に固執している。CEマークやUL認証、およびベンダーが制限対象者リストに含まれていないという声明を求めている。しかし、具体的なモデルのFCC機器認証識別子、国内部品コスト計算書、あるいは国防総省の条件付き承認書については求めていない。 2026年7月28日以降、こうした記載の欠落こそが、2027年に予定されていた米国のAMR(自律移動ロボット)導入計画を、2029年の科学プロジェクトへと変貌させる原因となる。
9月14日の韓国報告書は、発注後にゲート3が発見された場合に何が起こるかを示している。 レインボー・ロボティクス社は、数十台のRB-Y1ユニットに関する北米での契約を結んでいた。T-ロボティクス社は、段階的な支払いを伴う2年間の米国向けAGV改造契約を締結していた。A社は米国からの初受注を得ていたが、MOTIEからの回答は得られていなかった。商業手形は存在していたが、認可の道筋は存在しなかった。
「米国産部品65%」が実際に要求するもの
ロボットのコストは、板金、ソフトウェア、締結部品に均等に分散しているわけではない。 高価な部品ほど、今日では米国製である可能性が低い。具体的には、サーボモーター、精密減速機、力・トルクセンサー、LiDARや深度カメラ、モータードライブ、そしてモデル重みを格納する演算モジュールなどだ。9月14日の事例に関する韓国の報道では、これらの部品は依然として韓国、日本、中国、ドイツから供給されているという業界の共通認識が繰り返された。
これらの部品の供給元を移転せずに最終組立をイリノイ州に移転するベンダーは、算数の計算が成り立たない。部品の供給元を移転するベンダーは、数年を要するサプライヤー認定、二重の金型、そして買い手が惚れ込んだ2026年のアジアからの見積もりに匹敵しないコスト構造を必要とする。 2029年に75%への引き上げが予定されていることから、2026年の米国工場建設の発表は、短期的な納品という観点からはさらに意味をなさなくなっている。
約束。「条件付き承認」は、この計算を回避する近道ではない。これは国家安全保障上の審査である。国防総省の指針に関する公開された法的要約には、所有権の開示、サプライチェーンのリスク分析、米国での製造に関する確約、役員による証明、および新規申請者に対する2028年1月1日という締め切りが記載されている。 『エレクトロニック・タイムズ』紙は、ある韓国人輸出業者の言葉を引用し、個々の企業が政府の窓口なしに、米国行政府に対して資本構成やサプライチェーンのデータを提示することはできないと報じた。2026年9月14日時点で、その窓口の運用上の詳細は明らかにされていなかった。
したがって、買い手は「条件付き承認」を、2026年の受入計画としてではなく、資金力のあるベンダー向けの2027年から2028年にかけての選択肢として扱うべきである。ベンダーが強く主張する場合は、契約書に「後発条件」として盛り込むこと。 ガントチャートには、工場がすでに確保している日程として記載してはならない。
固定式ロボットは依然として、明確な再設計案である。その定義には、固定式の産業用または医療用アームは含まれない。可動式のデュアルアーム・プラットフォームの代わりに、ボルトで固定されたセルを受け入れられる米国の工場は、時代遅れなのではない。依然として認可されている法的分類を選択しているだけである。生産性の低下は現実のものだ。しかし、2年間の待機期間を回避できることもまた事実である。
認可済みのレガシーモデルも、もう一つの明確な道筋です。「対象リスト」の更新によって、FCCが過去に付与した認可が取り消されることはありません。2026年7月28日より前に認可された特定の海外製AMRをすでに運用している場合、その同一モデルの追加台数を購入することは依然として可能です。運用上のルールとしては、モデルを固定しておく必要があります。 FCCが新規デバイスとみなす「次世代」コントローラー、新しい無線モジュール、あるいは新しいAIスタックを導入すると、購入者は再び「ブロック対象クラス」に戻されてしまいます。入札は、ハードウェアの更新に制限のないプラットフォーム購入ではなく、モデル固定の購入として作成してください。
同ルールが韓国、日本、および米国のインテグレーターに与える影響
韓国は、日刊紙上で「口に出せない部分」を公言した最初の同盟国産業です。一部のロボット企業に対する米国の輸出ルートは遮断されており、中小企業は自力での打開策を見出せない状況にあります。
だからこそ、9月14日の報告書は背景として重要となる。それが規則が存在する理由ではない。日本の大手ロボットメーカーは、米国の工場向けに据え置き型ロボットを販売し続ける限り、リスクへのさらされ方は少ない。しかし、製品戦略がAMR搭載のコボット、移動式検査用四足ロボット、あるいはワイヤレス遠隔操作を備えたヒューマノイド型マニピュレーターとなった瞬間、リスクにさらされることになる。 ファナック自身が2026年の展示会で打ち出したメッセージは、移動式プラットフォーム上のCRXコボットやバッテリー駆動のコントローラーに重点を置いたものでした。たとえブランドが日本のものであり、米国でのサービスネットワークが充実していても、この製品方針は「対象リスト」と衝突します。法的分類の基準は、ブランドの原産地ではなく、「移動性+ネットワーク機能+海外生産」なのです。
欧州のAMRベンダーも同様の分類に該当する。 スイスの検査用四足歩行ロボットやドイツの倉庫用AMRは、「国内最終製品テスト」を満たさない限り、海外生産品とみなされる。IEEE Spectrum誌の8月号で報じられた同FCCの措置に関する記事では、海外ベンダーが「条件付き承認」や米国での製造計画について議論している様子が記録されていた。これはベンダーとしての合理的な対応であり、購入者が90日以内に示すべき対応ではない。
米国のインテグレーターは、価格やリードタイムの面では本来得るべきではないかもしれない一時的な仕様上の優位性を得ることになる。彼らは、韓国や日本のOEMが現在、新型モデルとして輸入できない移動型セルを販売することができる。 この優位性は、外国のOEMが部品を国内調達するか、条件付き承認を取得するか、あるいは米国のインテグレーター自身の部品表が同じ外国製のモーターやセンサーで埋め尽くされ、誰かがそのインテグレーターの「米国製ロボット」が国内最終製品であるかどうかを問うまで続く。 海外の移動ベースに米国製ソフトウェアを組み込むだけのインテグレーターは、自分たちが安全だと過信すべきではない。判断基準となるのは製品そのものであり、提案書に記されたロゴではない。
中国は、省庁横断的な機関が招集された政治的な理由であり続けています。しかし、それは法的基準ではありません。2027年の米国AMR入札に「中国製ロボット不可」と明記しておきながら、韓国製または日本製の移動プラットフォームを落札した購入者は、認可の問題を解決したわけではありません。その工場は依然として、その機械を受け入れられない可能性があります。
セルを書き換える前に、RFQを書き換えてください
2026年7月28日以降に発行される米国向け、または米国宛ての入札案件には、4つの必須項目を追加する必要があります。
第一に、当該モデルのFCC機器認可状況(モデルがすでに認可されている場合は、認可識別子を含む)。「準拠」という回答は認められません。
第二に、48 CFR 25.101(a)に基づく国内最終製品のステータス。これには、監査に耐え得る部品原価計算書が含まれていなければなりません。ベンダーがこの計算書を提示できない場合、そのベンダーは海外生産とみなされます。
第三に、「条件付き承認」のステータス。これには、米国陸軍省による決定日を含めること。決定が存在しない場合、ベンダーは、当該新モデルの米国国内での商業販売が現時点では合法ではない旨を明記しなければならない。
第四に、モデルロック条項。ハードウェアまたは無線機の変更により新たなデバイスモデルが生じた場合、対象リストの分析が再開され、納期は一時停止される。
ASEANおよびEUのバイヤーは、法的側面ではなく商業的な観点から、5つ目の項目として「2026年から2028年にかけて計画されている売上高のうち、米国向けが占める割合」を追加すべきである。 米国での販路を失ったばかりの韓国のAMRメーカーは、ジョホールやロッテルダムにおいて、異なるサポートリスクをもたらす。FCCのリストは、ロボットがマレーシアに持ち込まれても追跡されない。しかし、ベンダーのキャッシュフローは追跡される。
こうした状況において、バイヤーが米国の産業政策について見解を示す必要は一切ない。必要なのは、7月の国家安全保障上の決定を、9月までには収束するであろう中国関連の報道サイクルとして扱うのをやめることである。韓国の輸出業者はすでに、公式に「事態は収束していない」と述べている。
米国における新規の海外製移動ロボット市場は、コンテンツ市場である。米国国内で部品調達比率65%以上で製造できる企業、あるいは国防総省の審査待ちリストに名を連ねられる企業は販売できる。アジア製の移動プラットフォームに「中国以外」の原産地表示を押印することしかできない企業は、販売できない。実際にドックを開くゲートを明確に指定せよ。
本分析は、各社の声明、韓国市場の開示情報、および米国の公開規制文書を総合したものです。
本記事は情報提供のみを目的としており、
これは、投資、法律、または購入に関する助言を構成するものではありません。調達や投資の決定を行う前に、すべての仕様、契約条件、および規制上の状況について、一次情報源で確認してください。













