
エアロバイロメント社、LOCUST X3レーザー兵器に関する陸軍との4億6480万ドルの契約を獲得
エアロヴァイロンメント社は、同社のレーザー兵器「LOCUST X3」の量産に関する米陸軍との4億6,480万ドルの契約を獲得した。これは、指向性エネルギー防衛システムとしては米国初の量産契約であり、3,000万ドルを投じたアルバカーキでの製造拠点拡張計画も併せて進められている。

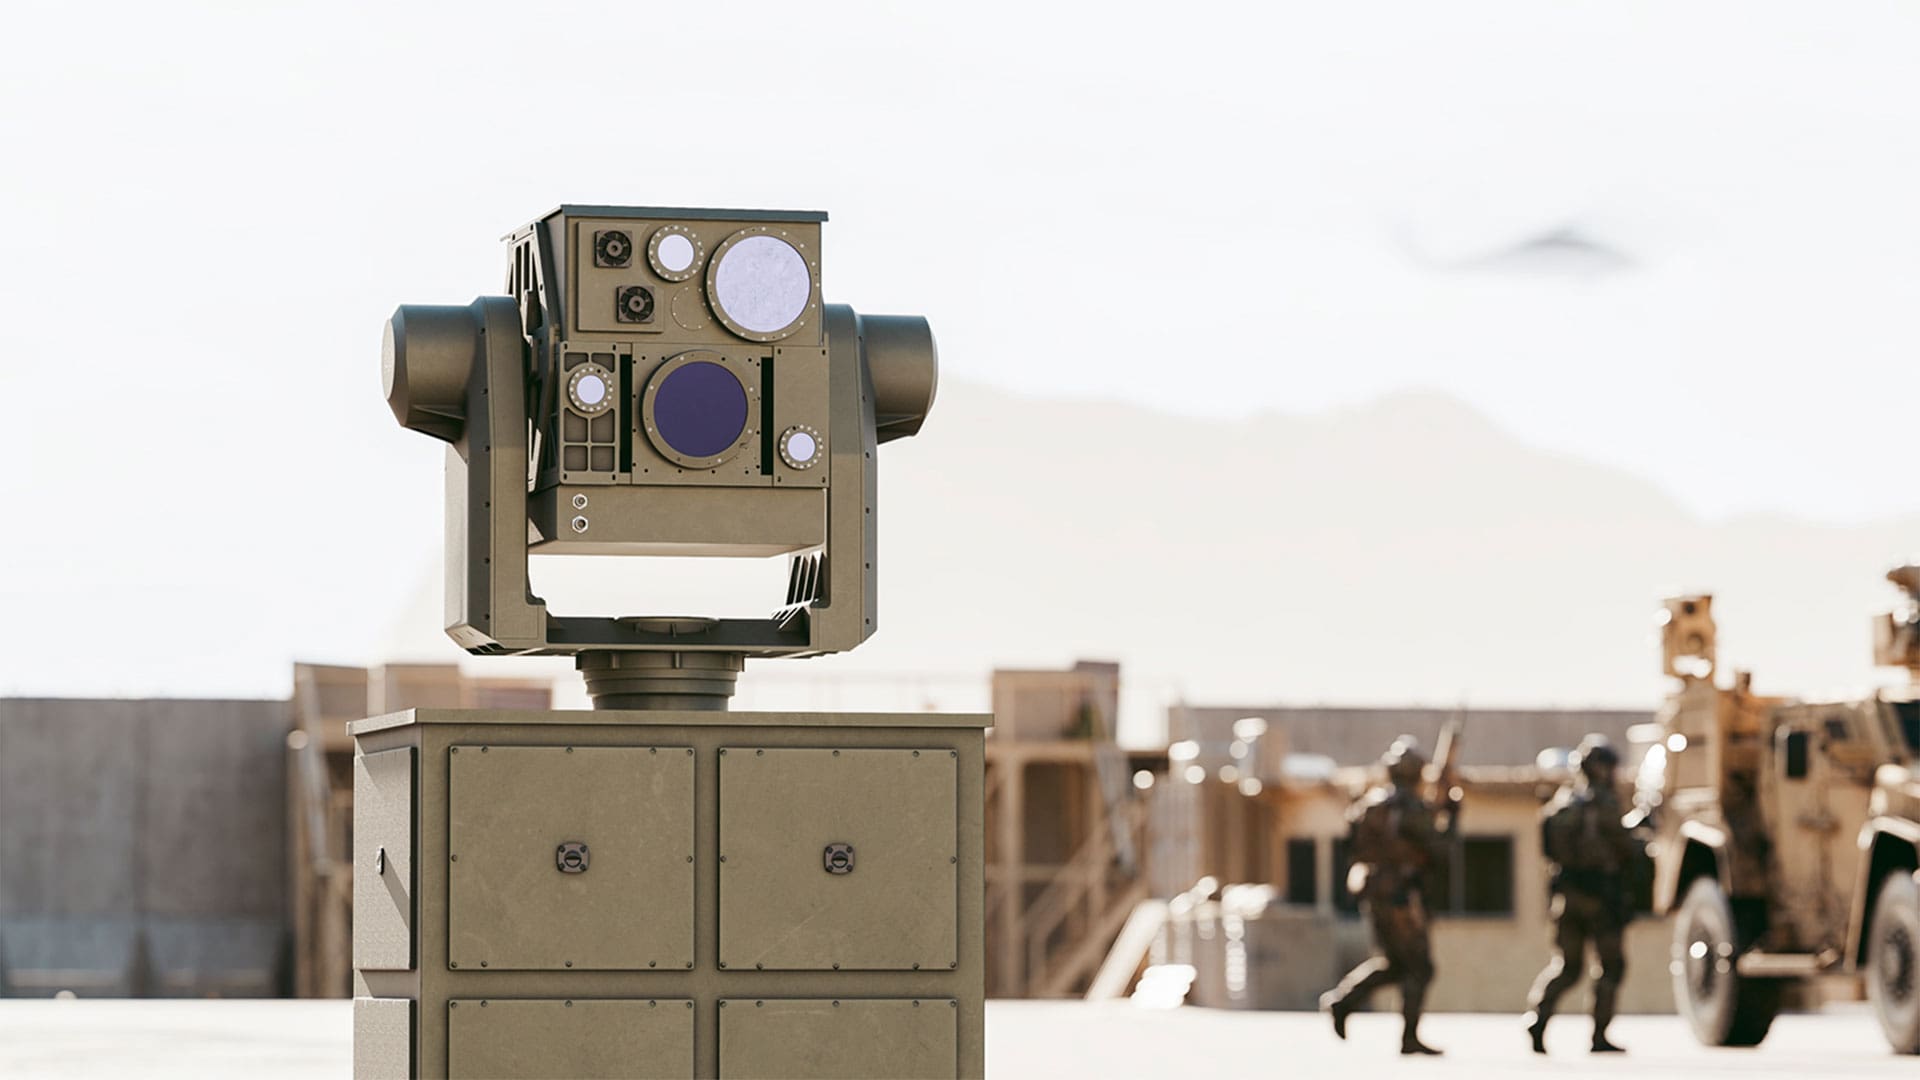
エアロヴァイロンメント社は9月2日、同社のレーザー兵器「LOCUST X3」をプロトタイプ段階から量産段階へ移行させるため、米陸軍から4億6480万米ドルを受領すると発表した。これは、国防総省が「指向性エネルギー兵器システムとしては米国史上初の調達契約」と位置付ける生産契約に基づくものである。 「Enduring-High Energy Laser(E-HEL)」契約は「その他の取引協定(OTA)」として構成されており、今後数年間にわたり数十基のLOCUST X3の納入資金を賄うほか、同兵器を量産するために特別に建設された、ニューメキシコ州アルバカーキにあるエアロバイロメント社の生産ラインの拡張費用として3,000万米ドルが充てられる。
金額そのものよりも重要なのは、それがもたらす成果だ。すなわち、陸軍がもはや「時折発生する脅威」として扱えないと表明している脅威に対して、すでに実証済みの兵器に対する恒常的かつ継続的な発注である。 LOCUST X3は、グループ1から3に分類される無人航空機――最近の中東および東欧での紛争において、輸送隊や防空レーダーを群れをなして襲った小型・中型のドローン――および無人水上艇を撃墜するために設計されている。 エアロバイロメント社のプログラム事務局の試算によると、1回の交戦にかかるエネルギーコストは5米ドル未満である。この数字は、安価なドローンに対するミサイルよりもレーザーの方が経済的に有利であるという根拠そのものであるため、陸軍は予算審議の証言で繰り返し言及している。
4億6,480万米ドルで実際に何が得られるのか
LOCUST X3は、エアロバイロメント社の指向性エネルギー製品ラインの第3世代であり、3月に発表された。これは、20~35キロワット以上の出力に対応可能な拡張性のあるプラットフォームで、モジュラー式のビームダイレクターと、同社のAI搭載検知・追跡・交戦ソフトウェア「AV_Halo PINPOINT」を備えている。 今回の契約に基づく量産仕様は30キロワットで、陸軍の「ジョイント・ライト・タクティカル・ビークル(JLTV)」に搭載できるよう設計されており、専用のプラットフォームを必要とせず、標準的な兵員輸送車を移動式の対ドローン拠点へと変える。 通常、兵士の手元に届く前に指向性エネルギープログラムを頓挫させるのは、レーザーそのものではなく、この機動性の要件である。つまり、固定された発射台からのみ機能する兵器や、
専用に設計されたトラックは、本来守るべき部隊の隊形についていくことができない。エアロバイロメント社によると、この構成はホワイトサンズミサイル射場での合同機関タスクフォース401との共同試験で検証されたほか、 この試験は、国内空域における高エネルギーレーザーの運用に関する陸軍と連邦航空局(FAA)間の調整にも寄与した。これは、ハードウェアの性能がどれほど優れていようとも、これまで米国のあらゆるレーザー兵器プログラムを密かに阻んできた規制上の課題である。 生産契約の締結後ではなく、締結前にこの調整上のハードルをクリアしたことが、今回の契約が単なる定例の追加発注以上の意味を持つ理由の一つである。陸軍は、システムの配備開始のために空域使用の承認を待たずに進めているのだ。
本案件を量産発注へと導いた経済的要因
これ以前のあらゆる指向性エネルギープログラムは、実証実験の成功と生産契約の締結の間のどこかで停滞していた。その主な理由は、陸軍が「レーザーは機能した」という事実を、代替手段よりも安価で、実戦配備可能かつ保守性が高く、量産可能なユニットへと転換できなかったことにある。 エアロバイロメント社の主張は、LOCUSTのコスト曲線が、それが対処する脅威とは逆の方向に進んでいるというものである。グループ1~3のドローンの製造コストは運用者にとって数百~数千米ドルであるのに対し、地対空ミサイルによる迎撃は1発あたり10万単位の費用がかかる場合がある。 弾薬運搬トラックではなく発電機によって補充される、尽きることのない「弾薬」は、孤立した侵入者ではなくドローンの波状攻撃に直面すると予想される部隊にとって、コスト計算を一変させる。
この経済的要因こそが、E-HEL契約が単発の購入ではなく、複数年にわたる生産ラインとして構成されている理由である。陸軍自身の教義も、多層的な防空へとシフトしており、安価な物理的迎撃手段、電子戦、そして現在ではレーザーを組み合わせることで、単一の対ドローン手段があらゆる脅威クラスに対処する必要がなくなっている。
エアロヴァイロンメント社が最近受注した陸軍からのもう1つの注文、すなわち「スイッチブレード600」ロータリング弾薬は、その多層的な戦術の「攻撃」側にあたるものであり、同社はドローン戦における「攻撃」と「防御」の両面で陸軍から同時に調達されるベンダーとしての地位をますます強めている。製造こそが現在の真のボトルネック
アルバカーキへの3,000万米ドルの投資は、購入者や競合他社が最も重視すべき点である。なぜなら、これはエアロバイロメントが、このプログラムにおける制約要因はさらなる技術開発ではなく、工場の生産能力にあると見込んでいることを示唆しているからだ。 指向性エネルギー兵器には、ミサイルにはない特有の製造上の問題がある。光学系、冷却システム、ビームダイレクターには精密な組み立てと試験が必要だが、これらはミサイルの機体を溶接する場合のように、規模を拡大することができない。 年間わずか数機を手作業で組み立てることしかできない企業では、複数年にわたるスケジュールで「数十機」の納入を求める陸軍の要求を満たすことはできず、実戦配備が成功した際に発生する追加発注については言うまでもない。
エアロバイロメント社は、そのポートフォリオ全体を通じて、まさにこの種の生産能力の確保に向けて取り組んできた。8月に発表された、ドローンおよび対ドローンシステムに関する同社のギリシャでの生産事業は、その製造基盤の拡大をNATO同盟国の産業基盤にまで広げたものであり、アルバカーキでの拡張が国内で解決しようとしているのと同じ生産能力の制約に対するヘッジとなっている。 これら2つの動きを総合すると、同社は、対ドローン市場の次の段階は、実験室での実証ではなく、生産ラインの能力によって勝ち取られると賭けていることがうかがえる。
この契約構造が自信を示す理由
その他の取引契約(OTA)は、特に以下の目的で存在している。
連邦調達規則(FAR)に基づく標準的な調達プロセスよりも迅速に進められ、陸軍はソフトウェア定義型や急速に進化するハードウェアプログラムにおいて、こうした手法をますます活用している。その一例として、今週、パランティール社とアンドゥリル社に対して別途授与された1億9200万米ドルの「TITAN」量産契約が挙げられる。 両契約は数日差で締結され、その背景には同じ変化が表れている。すなわち、陸軍が請負業者の実験室ではなく実戦環境下で試験を行ったシステムに対する量産資金が、事務手続きではなく技術の進歩に歩調を合わせるよう設計された契約枠を通じて提供されたということだ。指向性エネルギー分野でエアロヴィロンメントと競合する企業にとって、この動きが示す意味は金額そのものよりも、むしろこの先例にある。 あるベンダーが、国内の製造拠点を基盤とし、JLTVに統合され、ホワイトサンズで検証済みの複数年生産契約を1件獲得すれば、次の競合他社にとってのハードルはもはや「動作するレーザーを製造する」ことではなくなります。 「動作するレーザーを製造し、陸軍が実際に使用する車両に搭載し、陸軍が実際に作戦を展開する空域での使用許可を取得し、工場が予定通りに量産できることを証明すること」となる。エアロバイロメントは、ライバル各社が最初の2つの条件を満たす前に、すでにこれらすべての条件を満たしている。
この量産は、同社が自らに課した試練でもある。指向性エネルギー兵器には、試験場での印象的な映像が公開された後、実戦配備が数年単位で遅れるという歴史がある。陸軍が数台ではなく数十台の資金提供を決定したことで、納期が遅れた場合にエアロバイロメント社が技術のせいにする余地はほとんどない。 予定通りに部隊に配備される各ユニットは、陸軍が今回の初期発注をはるかに超えて拡大したいと表明している戦力に加わる。一方、納期が遅れる各ユニットは、国防総省がこれまで何度も耳にしてきた「指向性エネルギー兵器」に関する約束のリストに追加されることになる。
競争が激化する市場――今回の契約で競争相手は減った
エアロバイロメントは、
現在、レーザー兵器の試験を行っている唯一の米国企業である。陸軍は長年にわたり、短距離防空近代化計画の一環として評価されたトラック搭載型システムをはじめ、海軍や空軍が互いにほぼ独立して推進しているレーザープログラムなど、競合する指向性エネルギー関連の取り組みを進めてきたが、こうした重複については、国防総省自身の監察官らも無駄遣いであるとして繰り返し指摘してきた。 これらほぼすべてのプログラムに欠けていたのは、量産化の決定、すなわち、各軍がプロトタイプの資金提供をさらに1年延長するのではなく、実際の製造資金を投入するという決断を下す瞬間だった。 E-HELの契約授与は、陸軍の地上移動型レーザー開発プロジェクトにとってまさにその「決断の瞬間」であり、これにより、JLTVに統合されたフォームファクター、認可済みの空域調整、そして資金確保済みの生産ラインというAeroVironment社の組み合わせに匹敵できる競合他社に、事実上、候補が絞り込まれることになる。この絞り込みは、当面の契約額を超えて商業的にも重要だ。陸軍のプログラム事務局は、最初の量産契約を、それが満たす要件に対する基準設計として扱う傾向があり、その結果、同じ試験や規制上のハードルをクリアしていないライバル企業にとって、その後の競争はより困難になる。 より強力なレーザーを保有していても、JLTVへの統合やホワイトサンズでのデータがない競合他社は、対等な立場で評価されるためには、2つの課題を同時に克服しなければならない。 対ドローン分野を注視する調達チームや投資家にとって、エアロバイロメント社の受注は、今後米国で締結されるすべての指向性エネルギー関連契約が、技術面および規制面でどのような基準に照らされて評価されるかを知るための前例となる。
同盟国の購入担当者が次に注目すべき点
対ドローンシステムを調達しようとしている外国軍、特に湾岸諸国や欧州東部戦線の軍は、長年にわたり米国の指向性エネルギープログラムが停滞し、自国の調達予算を正当化する際に提示できる生産の確約がない状況を注視してきた。 米陸軍との間で署名された、ドル建ての生産契約は、この状況を一変させ、同盟国の国防省に基準価格と実戦配備実績という参考材料を提供することになる。
請負業者の予測ロードマップではなく、顧客のニーズに基づいています。エアロバイロンメント社のギリシャにおける製造事業は、その関心が受注へと結びついた場合に迅速に対応できる体制を整えています。というのも、欧州の共同生産要件では、純粋に米国のみのサプライチェーンではなく、現地での組立体制を提示できるベンダーがますます優遇される傾向にあるからです。購入者にとっての当面の試金石は、さらなる実演ではなく、納入となるだろう。 エアロヴィロンメント社は、「数十機」のLOCUST X3ユニットを複数年にわたって納入することを約束している。「数十機」という表現は、陸軍が意図的に具体的な数量を明示せずに選んだものであり、これにより同社は納入ペースに柔軟性を持たせることができる一方で、具体的な納入台数という形で提供されていたはずの、公的な評価基準も排除されている。 調達担当者も競合他社も、発表された機体数ではなく、実戦部隊に配備された機体数を、この生産契約が陸軍の意図するテンプレートとなるか、あるいは「写真映えはするが納入が遅い」別の指向性エネルギープログラムとなるかの真の尺度として数えることになるだろう。
本分析は、2026年9月2日時点におけるエアロバイロメント社の公開情報および契約書類を総合したものである。
画像:AeroVironment。
本記事は一般的な情報提供のみを目的としており、投資、調達、法律、または技術に関する助言を構成するものではありません。











