産業用6軸ロボットアーム市場における世界トップ5の主要企業
世界の産業用6軸ロボットアーム市場において、市場シェアと戦略的影響力に基づいてランク付けされた、最も影響力のある5社のメーカーに関する競合環境分析。選定基準、各企業のプロフィール、中国の競合企業、そして急速に勢力を拡大している2社について取り上げています。
世界の産業用ロボット市場は、シュトゥットガルトから上海に至るまでの生産ラインにその名を見かける、ごく少数のメーカーによって、数十年にわたり形作られてきました。しかし、2026年の競争環境は、この業界の歴史上かつてないほど激化しています。 中国メーカーは急速に規模を拡大しており、ソフトウェアが主要な差別化要因となりつつあるほか、日本や欧州のブランドが長年維持してきた支配的地位は、多方面から試練にさらされている。 調達チーム、システムインテグレーター、投資家にとって、誰が、なぜこの市場をリードしているのかを理解することは、極めて重要な基礎情報です。本分析では、世界の産業用6軸アーム分野において最も影響力のある5社の概要を紹介するとともに、その差を縮めつつある挑戦者たちについても明確に解説しています。
選定基準
以下に紹介する5社は、以下の3つの主要指標に基づいて選定されました: Statistaの「Giants of Industrial Robotics」データセット[1]が報告する2023年の世界売上高シェア、国際ロボット連盟[2]が追跡する出荷台数、および「戦略的影響力」(メーカーの技術選択、価格決定、あるいはエコシステムパートナーシップが、より広範な市場の方向性をどの程度形作っているかという度合い)です。 売上高シェアと出荷台数シェアに乖離がある場合は、その差自体が分析上有意義であるため、両方の数値を記載しています。本分析では、協働ロボットおよびヒューマノイドロボットは対象外とし、従来のフェンスで囲まれた、あるいは半囲いの生産環境で稼働する産業用6軸多関節アームに厳密に焦点を当てています。
主要企業の概要
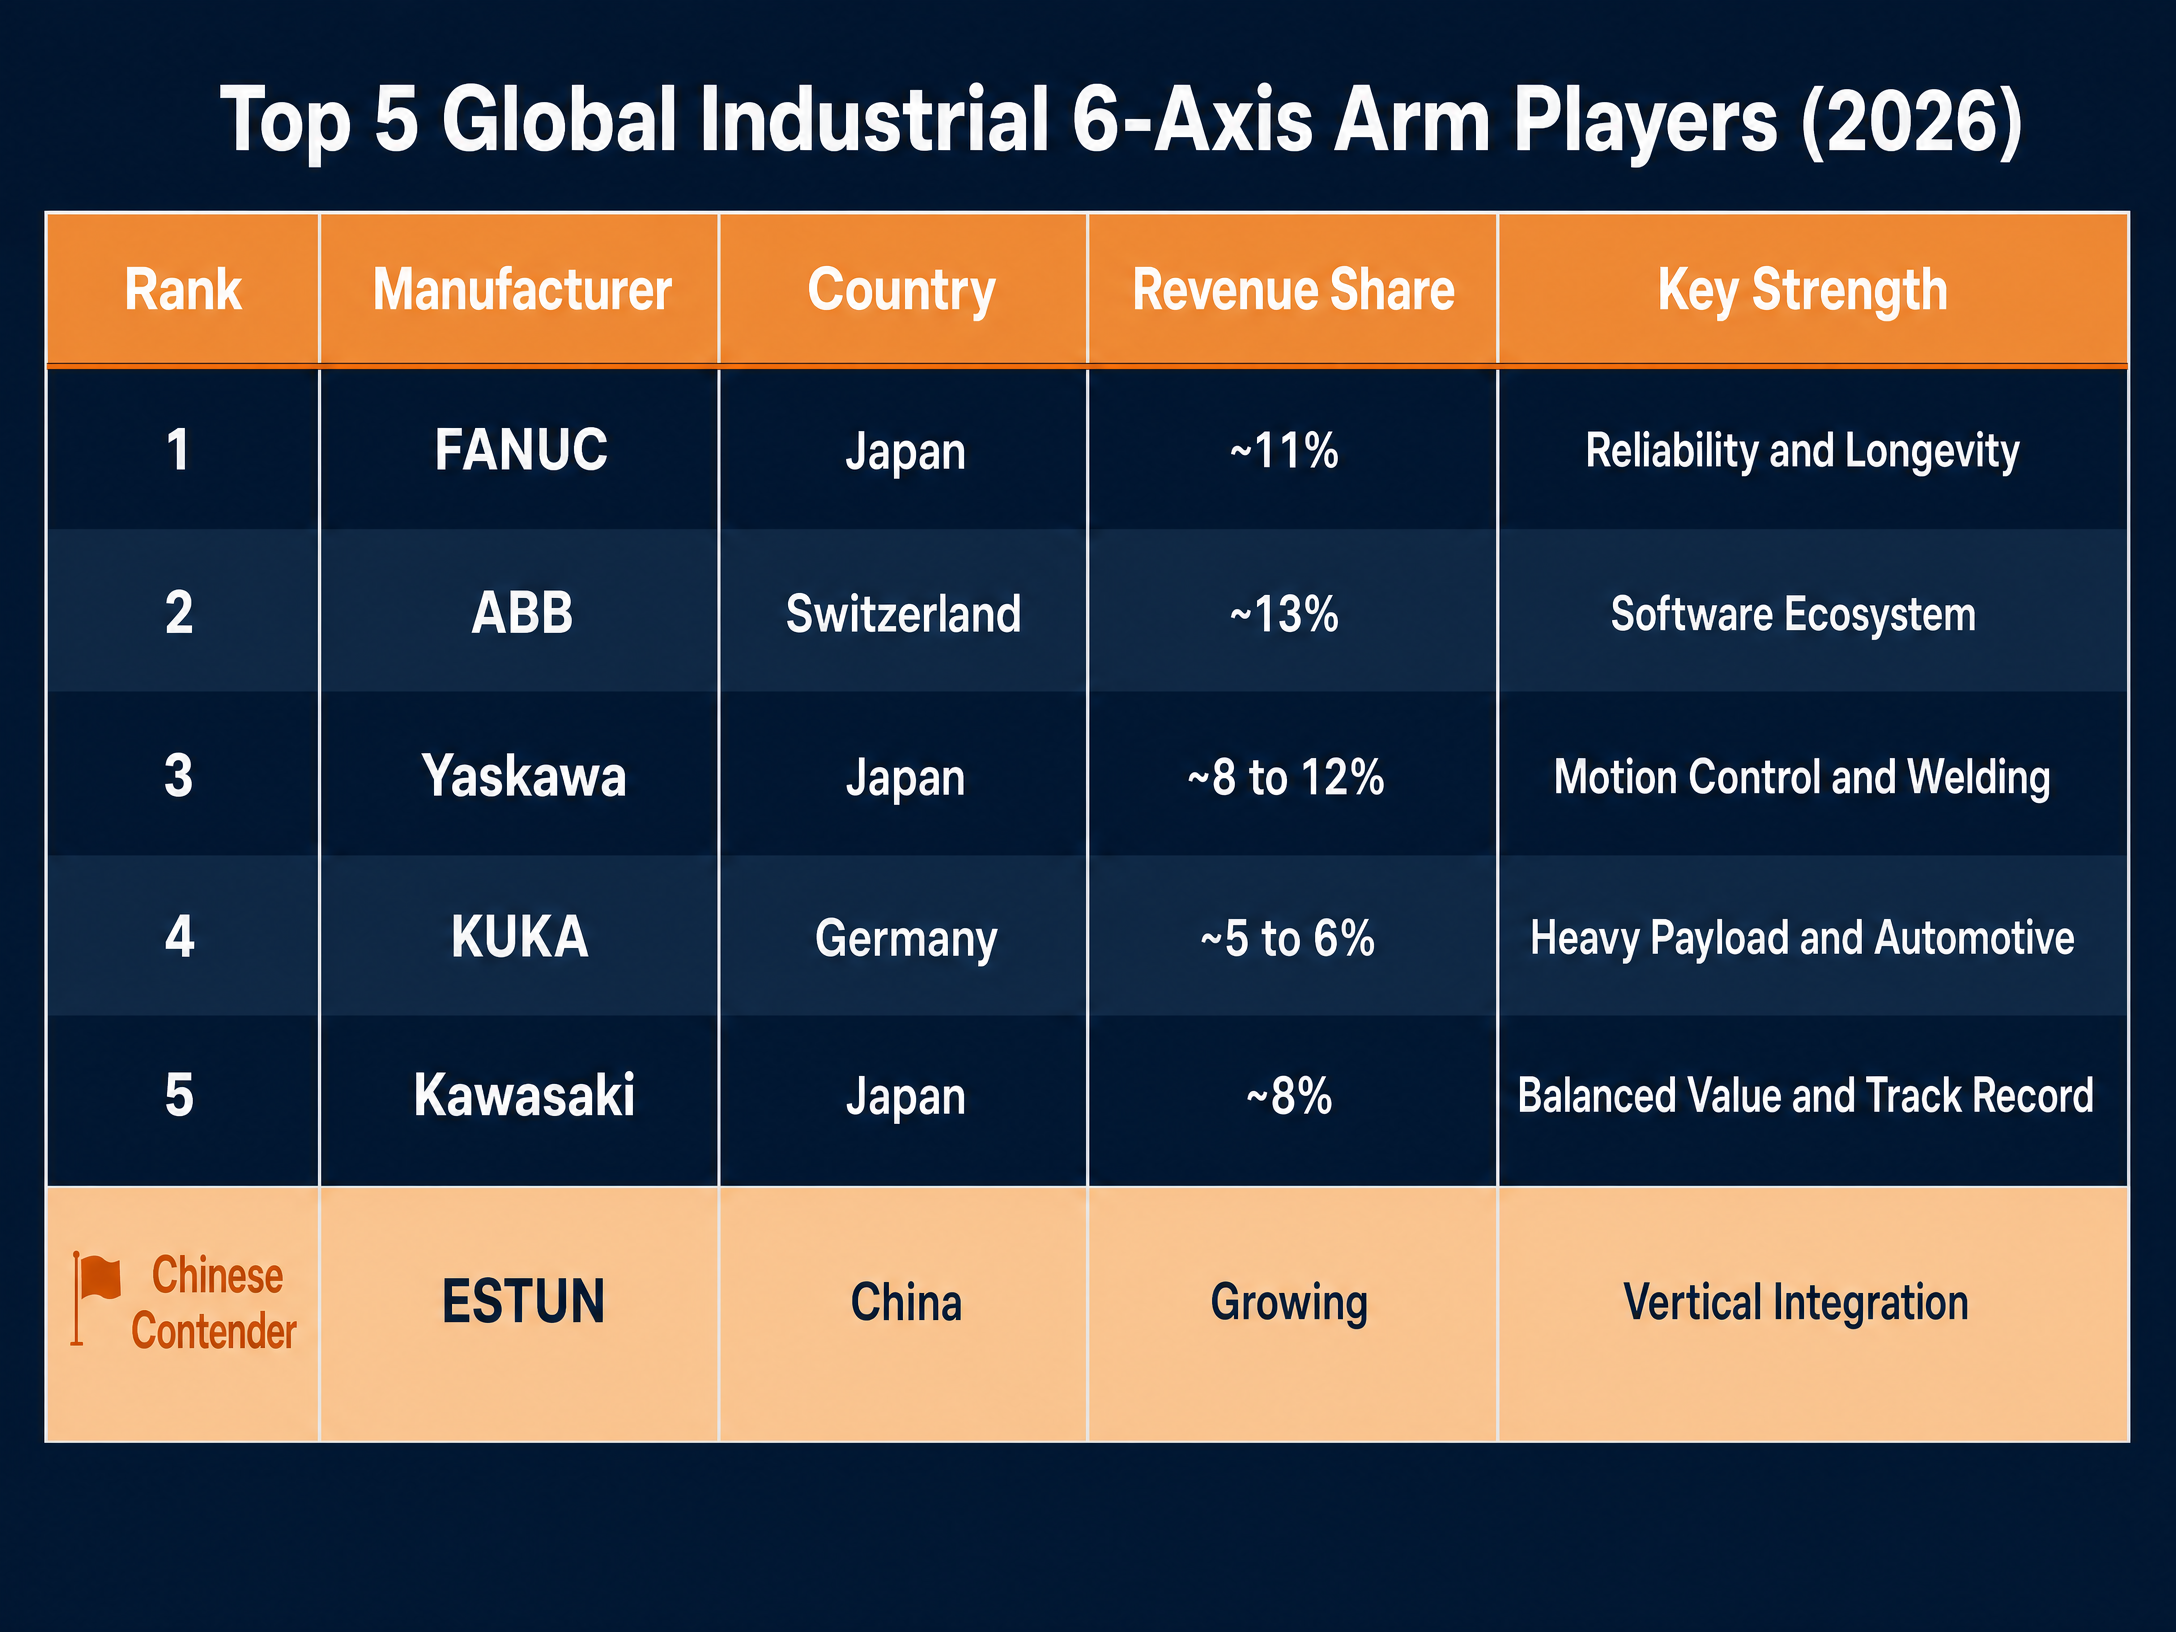
1. ファナック(日本)
ファナックは、ほとんどの指標において、産業用ロボット分野で最も重要な企業である。1956年に富士通の数値制御部門から分社化して以来、70年にわたり極めて特化した技術を磨き上げてきた。
提案:極めて高い信頼性、精度、そして長寿命を兼ね備えたロボット。一目でそれとわかる黄色いアームは200機種以上に採用されており、可搬重量は1キログラム未満から2,300キログラム超までをカバーしています。 出荷台数において、ファナックは常に世界第1位を維持しており、その売上高シェアは約11%[1]にとどまるが、これは同社の影響力を過小評価している。というのも、同社のロボットの多くは、欧州のプレミアム競合他社よりも低い平均販売価格で販売されているためである。ファナックが他社と最も明確に一線を画しているのは、長寿命へのこだわりである。同社は数十年前に製造されたロボットに対しても、スペアパーツやサービスサポートを提供し続けており、生産ラインの償却期間を15年から20年と見込む自動車や航空宇宙の工場にとって、この方針は極めて重要である。 同社のオフラインシミュレーションソフトウェア「ROBOGUIDE」や統合型ビジョンシステム「iRVision」は、世界中の数千社に及ぶシステムインテグレーターのワークフローに深く浸透している。最先端の機能よりも稼働時間の確実性や長期的なサポートを優先する購入者にとって、ファナックは依然として当然の選択肢である。
2. ABB(スイス)
ABBは世界の産業用ロボット売上高の約13%を占めており[1]、この指標においてトップのメーカーとなっています。 同社の製品ポートフォリオは、3キログラムのコンパクトなIRB 120から800キログラムを超えるヘビーデューティーモデルまで、業界で最も幅広い可搬重量範囲をカバーしており、その製品ラインは自動車、エレクトロニクス、食品・飲料、プロセス産業の各分野に等しく深く浸透している。ABBの真の差別化要因は、そのソフトウェアエコシステムにある。 同社のオフラインプログラミングおよびシミュレーションプラットフォームである「RobotStudio」により、インテグレーターは、工場にハードウェアを1台も設置する前に、ロボットセル全体を仮想的に設計、テスト、試運転することができます。この機能により、プロジェクトの工期が短縮され、試運転のリスクが低減されます。これは仕様書上では定量化が難しいものの、実際に経験した人なら誰にでもすぐに理解できる利点です。
大規模な自動化プロジェクトを統括した。またABBは、OmniCoreコントローラプラットフォームを通じて、AIを活用したモーション制御にも多額の投資を行っており、このプラットフォームでは機械学習を用いて、軌道の精度とエネルギー消費量をリアルタイムで最適化しています。 同期性とスループットが極めて重要な、複雑なマルチロボットシステムを導入する購入者にとって、ABBのエコシステムの成熟度は、個々のロボットアームのハードウェア仕様をはるかに超える説得力のある強みとなります。
3. 安川電機(日本)
安川電機は1977年に、初期の全電動産業用ロボットの一つである「モトマン(Motoman)」を発売した。サーボモーターおよびモーションコントロール技術に根ざした同社の歴史は、今もなおその競争上のアイデンティティを形作っている。 同社は、採用する指標によって異なるものの、世界市場シェアの約8~12%を占めており[1] [3]、特にアーク溶接、スポット溶接、半導体ハンドリングといった、滑らかで高速かつ再現性の高い動作が主要要件となる用途において、導入実績が極めて豊富である。
安川電機のスマートティーチペンダントインターフェースは、従来から工場オペレーターのプログラミングスキルのハードルを下げてきました。これは、専任のロボットエンジニアを配置できない製造環境において重要な要素です。同社のDX200およびYRC1000コントローラファミリーは、マルチロボット協調機能で高く評価されており、1台のコントローラで最大8本のアームを同時に管理することができます。 自動車業界のティア1およびティア2サプライチェーンのバイヤーにとって、安川電機のモーションコントロールの伝統、溶接アプリケーションにおける深い知見、そして競争力のある価格設定の組み合わせは、常に有力な候補として挙げられる要因となっています。
4. KUKA(ドイツ)
1898年に設立され、現在は中国の美的グループ(Midea Group)傘下にあるKUKAは、ドイツのエンジニアリングの伝統と中国の製造規模および資本力を融合させ、世界市場において独自の地位を確立しています。同社のKR QUANTECおよびKR AGILUSシリーズは、欧州の自動車業界に深く根付いています。
ボディ・イン・ホワイトの製造では、重量物の取り扱いと構造溶接において、KUKAが1世紀以上にわたる産業エンジニアリングを通じて築き上げてきた機械的な堅牢性が求められます。同社の世界売上高シェアは約5~6%を占めています[1] [3]。2016年に完了した美的(Midea)による買収は、当初、技術移転やサプライチェーンの継続性について欧州の顧客の間で懸念を引き起こした。しかし実際には、KUKAはドイツのエンジニアリング基準と欧州のサービスインフラを維持しつつ、美的の製造ネットワークや中国国内市場へのアクセスを獲得している。 高い可搬重量能力と、確立された現地サービスネットワークを必要とする欧州の購入者にとって、KUKAは依然として信頼性が高く、しばしば優先される選択肢である。同社のシミュレーションソフトウェア「KUKA.Sim」は、ABBの「RobotStudio」と競合する水準にあり、すでにKUKAのエコシステム内で業務を行っているインテグレーターにとって使い慣れた環境を提供している。
5. 川崎重工業(日本)
川崎重工業は1969年に日本初の産業用ロボットを開発し、この分野全体において最も長い運用実績の一つを誇っている。世界市場シェアの約8%[1]を占めており、特定の目玉仕様でトップを走るというよりは、ハンドリング、溶接、組立といった幅広い用途において、バランスの取れたコストパフォーマンスに優れたロボットを製造することで知られている。 この実用的なポジショニングにより、川崎重工業は、有名ブランド名に割高なコストを支払うことなく、実績があり信頼性の高い性能を求める調達チームにとって有力な選択肢となっている。
1人の作業員の作業スペース内で動作するように設計された川崎重工業のデュアルアーム型協働ロボット「duAro」は、従来の産業用自動化と、より柔軟な協働型パラダイムとを実用的に橋渡しする存在として注目を集めています。また、航空宇宙、造船、エネルギーなどの重工業分野に深く根ざしていることも、重大な結果を伴う分野において同社の信頼性を高めています。
数十年にわたる信頼性が絶対条件となる製造環境。中国の有力企業
2026年の世界の産業用6軸ロボットアーム市場を分析する上で、ESTUN Roboticsを真剣に検討しなければ、その分析は不完全なものとなる。 1993年に南京で設立され、深セン証券取引所に上場しているESTUNは、国内市場シェアにおいて中国第2位の産業用ロボットメーカーであり、2024年には中国市場の約9.5%を占めている[4]。 世界的には、その売上高シェアはトップ5には程遠いものの、重要なのはその成長軌道である。
ESTUNの競争上の強みは垂直統合にある。同社はサーボモーター、コントローラー、モーションコントロールシステムを自社製造しており、これにより輸入部品への依存度を低減させ、欧米の競合他社には容易に真似できないコスト構造を実現している。 2019年にドイツの溶接自動化専門企業Cloosを買収したことで、同社は高度な溶接技術と欧州の販売ネットワークを獲得した。これは、国内市場をはるかに超えた野心を示す戦略的な動きである。
2026年、ESTUNはAI統合、具現化された知能、およびグローバル市場への拡大を戦略的重点として定めている[5]。 2025年、中国のロボット輸出は前年比28%増加し、ESTUNはその牽引役となるブランドの一つである。中国のサプライヤーを受け入れ、ブランドの知名度よりも総所有コスト(TCO)を重視して評価する意向のある海外のバイヤーにとって、ESTUNは、確立されたグローバルリーダーに代わる、最も信頼できる中国国内の選択肢となっている。
注目の企業
現在のトップ5には入っていない2社が、調達チームや投資家が注視すべき形で勢いを増している。
ユニバーサル・ロボッツ(デンマーク)は、世界の協働ロボット市場で15%以上のシェアを占めており[3]、従来の産業用6軸アームが適切なツールであるかどうかを再考しているバイヤーにとって、ますます重要な存在となっている。
その用途において。コボットと軽量産業用ロボットの境界線がますます曖昧になる中、ユニバーサル・ロボッツが擁する300社以上の認定ハードウェア・ソフトウェアパートナーからなるエコシステムは、特定の用途分野において、既存の産業用ロボット大手企業に匹敵するプラットフォームの広がりを実現している。EFORT Intelligent Equipment(中国)は、中国の主要産業用ロボットメーカーの中で最も輸出志向が強く、2024年の売上高の44%を海外販売が占めている[4]。 イタリアのコントローラ専門企業Roboxの買収により、同社のソフトウェア能力は強化され、6キログラムから500キログラムまでの可搬重量範囲は、一般的な製造用途の全領域を網羅している。 EFORTは、今後3年以内に欧州や東南アジアで行われる調達プロセスにおいて、ファナックやABBと並んで最終候補リストに名を連ねる可能性が最も高い中国メーカーである。
産業用6軸アーム市場の競争地図は再構築されつつある。既存のリーダー企業は、ソフトウェア・エコシステム、グローバルなサービスネットワーク、そして数十年にわたる用途特化型のエンジニアリング知識において、依然として圧倒的な優位性を維持している。しかし、かつて中国の代替製品を二次的な選択肢に留めていたコストと性能の格差は、多くのバイヤーが認識している以上に急速に縮小しつつある。 今日下される調達決定は、2026年の市場状況だけでなく、2030年に向けて市場がどのような方向に向かうかを反映することになるでしょう。
参考文献
[1] EVS Robotics. (2026). 「2026年 市場シェア別産業用ロボットメーカートップ10」. https://www.evsint.com/top-industrial-robot-manufacturers/
[2] 国際ロボット連盟(IFR)。(2026). 「2026年の世界のロボット業界におけるトップ5のトレンド」。
https://ifr.org/ifr-press-releases/news/top-5-global-robotics-trends-2026[3] Progressive Robotics. (2025). 「ビッグ4を超えて:スマートインテグレーターのための2025年版ロボットメーカー完全ガイド」。 https://progressiverobotics.ai/beyond-the-big-4-abb-fanuc-kuka-yaskawa-the-complete-2025-robot-manufacturer-guide-for-smart-integrators/
[4] EVS Robotics. (2026). 「中国における産業用ロボットメーカートップ10(2026年):完全バイヤーズガイド」。 https://www.evsint.com/top-10-industrial-robot-manufacturers-china-2026/
[5] ESTUN Robotics. (2026). 「団結して飛躍を、共に新たな高みへ:2026年 ESTUN中国戦略」. https://en.estun.com/?list_53/2300.html