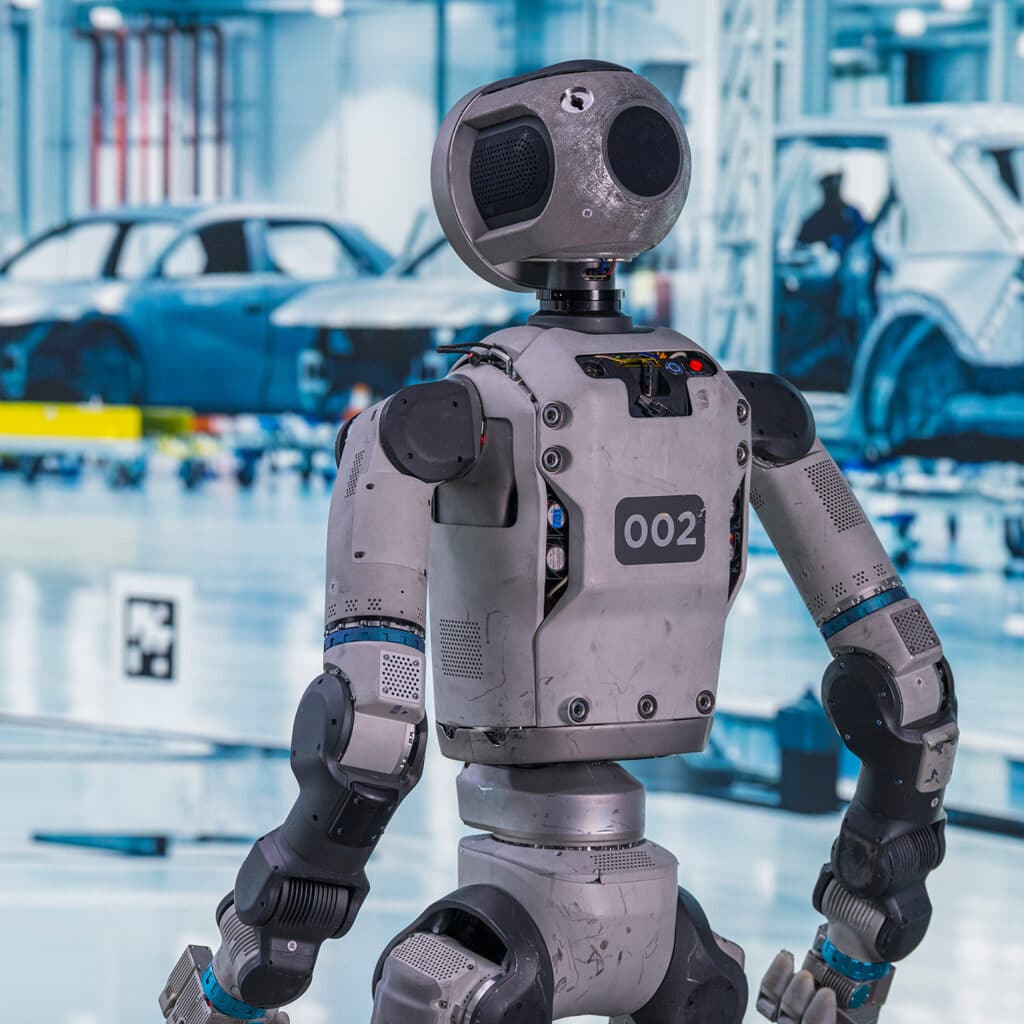
中国の「新たな質の高い生産力」政策がロボット導入を助成
中国が10月9日に発表した「新質生産力」政策では、ロボット産業を「短期的な分野」と「将来性のある産業」の2つのトラックに分類し、メーカーの研究開発と購入者による導入の両方に補助金を支給する一方、国家発展改革委員会(NDRC)は、太陽光発電、バッテリー、電気自動車(EV)の各分野を襲ったような過剰生産の繰り返しを警告している。


2026年10月9日、北京において中国共産党中央委員会と国務院は共同で、「新たな質を備えた生産力の育成に関する意見」を発表した。これは、ロボット工学、ヒューマノイドロボット、および具現化された知能を、中国の次の成長段階における優先技術として位置づけた国家産業政策文書である。 国家発展改革委員会(NDRC)は同日、ハイテク部門を通じてブリーフィングを開催し、同文書の背景にある論理について説明を行った。これら2つの文書を併せて見ると、北京当局が自動化を研究上の優先課題から、助成金を受けた商業的現実へとどのように移行させようとしているのかについて、これまでで最も明確な全体像が浮かび上がる。
中国のロボット工学サプライチェーンを注視する調達チームにとって、この文書はスローガンそのものよりも、その仕組みの方が重要である。 同文書はロボット工学を3つの別個の政策トラックに分類しており、それぞれが異なる速度で進められ、異なる財政的インセンティブが設けられている。さらに、この構造と併せて、NDRCからは、すでに中国の太陽光発電、バッテリー、電気自動車の各セクターを歪めてしまった過剰生産について、異例なほど率直な警告が発せられている。 これら両方の側面は、中国から自動化ハードウェア、部品、またはシステム統合サービスを調達するあらゆる関係者にとって、短期的な判断基準を変えることになる。
ロボットに対する「2つの異なる時計」を持つ政策
この「意見」文書は、ロボットを単一のカテゴリーとして扱っていない。戦略的新興産業に関する第7節では、ロボット工学が次世代情報技術、新エネルギー、新素材、スマートコネクテッド新エネルギー車(NEV)、生物医学、ハイエンド機器、航空宇宙産業と並んで挙げられており、文書は地方当局に対し、これらの産業の推進を直ちに加速するよう指示している。 第8節の「未来産業」では、量子技術、バイオ製造、水素・核融合エネルギー、脳・コンピュータインターフェース、第6世代(6G)モバイルネットワークといった産業とは別の枠組みとして、より具体的な用語である「具現化された知能」が位置づけられており、同文書はこれらの産業について、
量産に直行させるのではなく、専用の投資・成長・リスク分担メカニズムを通じて育成される。この区別こそが、調達決定のタイミングを見極めようとする購入者にとって、この文書の中で最も有用な事実である。従来のロボットハードウェア、アーム、アクチュエータ、無人搬送車(AGV)、およびセンサーが固定された自動化ラインに組み合わされたものは、後述する短期的な需要側補助金のもとで規模拡大が可能であるほど十分に成熟していると見なされている。 一方、より困難な課題である汎用人工知能(AI)スタック――ロボットが個々のタスクごとに再プログラミングされることなく、構造化されていないタスクを処理できるようにする技術――は、導入が義務付けられるのではなく、依然として忍耐強く資本が投入されている将来の産業として明確に位置づけられている。 しかし、同文書の第10節「AIプラス」の取り組みでは、ヒューマノイドロボットが、AI搭載のスマートフォン、コンピュータ、インテリジェントなコネクテッドNEV(新エネルギー車)と並んで、商業的に拡大される次世代スマート端末のシナリオとして直接挙げられている。 北京当局は、事実上、このハードウェアのフォームファクターを、民生用電子機器と同じ軌道で実世界への導入を推進している一方で、その基盤となる知能技術については依然として長期的な投資対象として位置づけており、これこそが、デモでの性能と実運用における現実との間に生じるギャップであり、世界中でヒューマノイドロボットの経済性をモデル化することが極めて困難となっている要因である。
回収期間を短縮する補助金計算
この文書における具体的な財政的措置は、主に第2、第4、第6節に盛り込まれており、これらは導入の「需要」と「供給」の両面に同時に働きかけるものである。 供給側においては、当局に対し、企業の研究開発(R&D)準備金制度を確立し、企業の研究開発費に適用される超控除率を引き上げるよう指示している。これにより、新しいロボットプラットフォームの開発にかかる税引き後のコストが低減される。 需要側においては、「初回ユニット・初回ロット適用政策」の実施を指示している。これは、中国で長年実施されてきた仕組みであり、
国内の買い手が、新開発の主要設備の最初の顧客となることに合意する。この仕組みは、自動化およびロボット工学のハードウェアを明示的に対象としており、さらに、既存の生産ラインを改修する工場向けの技術アップグレード投資に連動した別途の税制優遇措置も盛り込まれている。さらに、政府主導の投資ファンド制度が上乗せされており、第16条では、民間資本を指定された分野へと誘導する上でより強力な役割を果たすよう指示されている。また、第8条に規定される「未来産業リスク分担メカニズム」は、具現化された知能(embodied intelligence)への初期投資家に対する資本損失を補填する、国家が後ろ盾となる緩衝機能として機能する。 これらを総合すると、中国のロボットメーカーの研究開発費には補助金が支給され、そのロボットを購入する中国の工場の決定にも補助金が支給され、次世代の「具現化されたAI」スタートアップに資金を提供するベンチャーキャピタルは、国家によって部分的に保証されていることになる。 北京当局は現在、ロボット導入曲線の両端を同時に支援しており、同一の政策文書の中で、メーカーの開発コストと購入者の購入リスクの両方を負担している。これにより、通常は自動化の導入を困難にしていた投資回収期間の計算が平準化される。 こうした措置は、ロボットアームやヒューマノイドプラットフォームの根本的な単位経済性を変えるものではないが、原価割れで販売できる企業やその期間を変えることになる。欧米の買い手が、中国のシステムインテグレーターからの「着荷価格」の見積もりと、国内や日本の代替案を比較する際、実際に重要となるのはこの数字だからだ。
ヒューマノイドロボットがスマート端末カテゴリーに加わる
ヒューマノイドロボットを、スマートフォンやNEV(新エネルギー車)と同じ「AI+アプリケーションシナリオ」プログラムに組み込むという決定は、偶然ではなく、意図的な選択である。 中国は、NEVの製造をニッチな輸出カテゴリーから世界最大の保有台数へと拡大させたが、その原動力となったのはまさにこの組み合わせだった。すなわち、国家レベルの優先課題としての位置づけ、地方政府による調達、都市レベルでの試験運用、そして国家発展改革委員会(NDRC)による生産台数の追跡である。この同じ戦略をヒューマノイドロボットに適用することは、次のようなことを示唆している。
北京は、試作から量産受注に至るまでのスケジュールについても、同様に短縮されることを見込んでいる。 中国の工場、病院、倉庫での実証実験に導入されるロボットを、商業取引であると同時に国家の産業能力の一単位として扱うことは、北京が自動化を国家の力へと体系的に転換していることを示しており、これこそが、海外の競合企業が、中国のヒューマノイドプラットフォームが、財務状況だけでは説明できないほど迅速に商業的な量産段階に到達すると予想すべき理由である。中国のヒューマノイドロボットベンダーを評価する欧米のバイヤーにとって、NEV(新エネルギー車)時代から得られる教訓は、価格と納期が、一定期間、独立して検証された性能データを上回る可能性が高いということだ。なぜなら、この政策に組み込まれたインセンティブ構造は、実証済みの個体信頼性と同様に、シナリオごとの導入数、パイロット導入、設置実績、そして注目を集める受注高を重視するからである。
自国の投資メカニズムに対する北京当局自身の警告
国家発展改革委員会(NDRC)のブリーフィングには、あらゆる調達リスク評価において考慮すべき、異例なほど率直な警告が含まれている。当局者は、このキャンペーンが、破壊的な投資誘致や、地方自治体が盲目的にトレンドを追って新規プロジェクトに飛びつくこと、あるいは無駄な支出の隠れ蓑になってはならないと述べた。 また、地域の実際の資源賦存量を無視した画一的な産業配置に対して警告を発しており、これは中国の太陽光パネル、バッテリー、電気自動車産業において、すでに連続的な過剰生産能力を生み出してきた重複建設を直接指している。
この警告が重要なのは、ロボット産業が現在、以前の省レベルでの補助金競争の波を引き起こしたのと同じ政策ラベル、すなわち「新たな質の高い生産力」というレッテルを貼られているからだ。 調達チームにとっての実務的な読み方は、同様の展開を予想することだ。すなわち、今後1~2年の間に、指定獲得を目指す各省のロボット・組み込み型知能クラスターが相次ぎ、地方政府がメーカー誘致を競う中で初期段階では価格競争が激化し、その後、供給過剰が顕在化した段階で統合局面を迎える、という
これは、太陽電池モジュールや電気自動車の分野で急激な価格下落や、最終的には貿易摩擦を引き起こしたのと同じパターンである。現在の価格水準を根拠に、単一の中国系ロボットベンダーと複数年にわたる独占供給契約を結んでいる買い手は、その価格を永続的なコスト曲線ではなく、有効期限が限られた政策上の産物として捉えるべきである。「自給自足」指令の背後にある規格をめぐる争い
さらに2つの指示が、特に部品サプライチェーンに焦点を当てている。第17条では、自由貿易パイロット区に対し、その立地、資源の賦存状況、産業の強みを踏まえて、国内外の先進的な生産要素を取り入れるよう求めているほか、国際標準化機関に対し、中国国内での事業拠点を設立するよう別途奨励している。 同ブリーフィングで、国家発展改革委員会の当局者は、「中核技術は、求めたり、購入したり、懇願したりすることはできない」という、今やお馴染みの主張を繰り返した。これは、輸入部品の国内代替を加速させることを正当化するために北京が用いる標準的な枠組みである。
これら2つの指示を併せて読むと、相反する方向から同じ方向を指し示していることがわかる。中国は、ロボットの相互運用性や安全性に関する技術規則を策定する機関が自国で活動することを望んでおり、これにより、海外のシステムインテグレーターが最終的に遵守せざるを得ない規格に対する影響力を強めると同時に、国産ロボットメーカーに対し、中国製ロボットの部品表において依然として最も輸入依存度の高い部品である輸入精密減速機、 サーボドライブ、センサーといった、中国製ロボットの部品表において依然として最も輸入依存度の高い部品を国産化するよう、国内のロボットメーカーに圧力をかけている。 日本、ドイツ、米国の部品サプライヤーにとって、高精度部品への代替には数年を要するため、当面は中国のロボットメーカーからの収益は維持されるだろう。しかし、この関係の今後数年にわたる推移は、もはや市場主導の不確定要素ではなく、明確な政府政策となっている。
政策発効前の調達判断にどのような変化が生じるか
この文書および
ブリーフィング。第一に、中国から調達される従来のロボットハードウェアや自動化改修の価格は、部品や人件費のコスト上昇率だけでは予測できないほど急速に下落し続ける可能性が高い。これは、メーカーの研究開発費と購入者の導入決定の両方が、同じ政策サイクルの中で助成を受けているためである。 第二に、中国ベンダーによるヒューマノイドロボットプラットフォームは、独立して検証された信頼性データではなく、産業政策によって定められたスケジュールに従って、商用パイロット運用や注目すべき受注発表に至るだろう。つまり、調達チームは、ベンダーが報告する導入台数よりも、パイロット運用の結果や第三者によるテストの結果をより重視すべきである。 第三に、国家発展改革委員会(NDRC)自身が「重複建設」について警告していることは、新たに補助金対象となったロボット産業クラスターからの現在の積極的な見積もりが安定した基準ではないことを示す最も明確なシグナルであり、それらに基づいて締結される契約には、長期の固定条件ではなく、価格見直し条項や数量調整条項を含めるべきである。北京当局は現在、ロボット工学、ヒューマノイドプラットフォーム、および具現化された知能を、すでに世界の太陽電池パネル、バッテリー、電気自動車の市場構造を再構築したのと同じ政策枠組みに組み込んだ。そこには、これらの産業の急速なコスト低下を牽引した補助金に加え、過剰建設が予測可能な副作用であるという同様の公式認識も含まれている。 この文書を単なる雑音として扱う買い手は、自らが理解していないコスト構造を前提に交渉することになるだろう。一方、これを数年間にわたる価格と能力の変革における第一歩と捉える買い手は、より有利な立場から交渉を進めることができるだろう。
本分析は、記載された情報締め切り時点における政府の政策声明および公開市場動向を総合したものです。
本記事は一般的な情報提供のみを目的としており、投資、調達、法律、または技術に関する助言を構成するものではありません。数値は、記載された情報締め切り時点における上記情報源を反映したものであり、予告なく変更される場合があります。