
中国の民生用外骨格市場は4つの価格帯に分かれている
ハイアール、トーリード、そしてスタートアップ企業のULS Robotics、Chengtian Technology、RoboCT、Dnsysは、一般消費者向け外骨格ロボットの価格を352米ドルから2,253米ドルに設定しており、これは中国のウェアラブルロボット分野が、展示会での目新しさから、細分化された小売市場へと移行したことを示している。

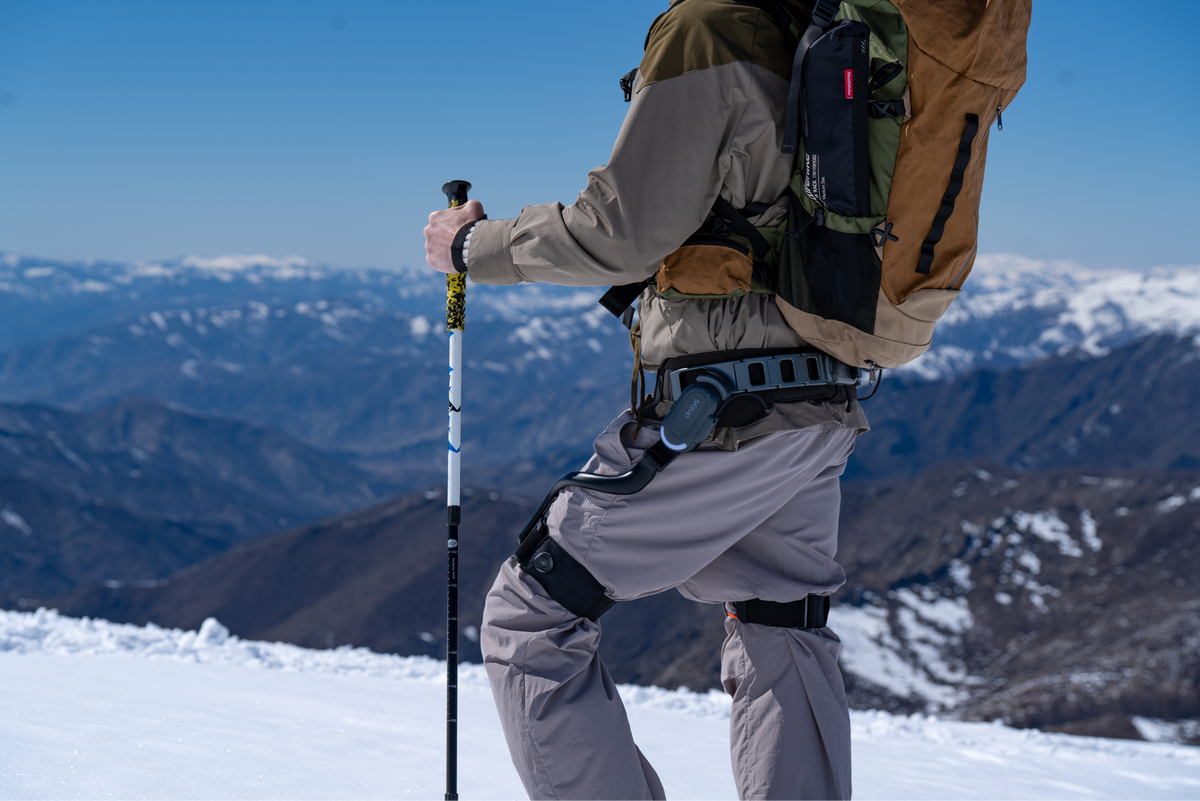
かつては自動車1台分以上の価格だったウェアラブル外骨格が、現在では中国で4つの異なる価格帯で販売されており、ECサイトでの352米ドルの商品から、専門小売店を通じて販売される2,253米ドルのフラッグシップモデルまで幅広く揃っている。 家電メーカーのハイアール、スポーツウェアブランドのトーリード、そしてULS Roboticsをはじめとするロボットスタートアップ企業群、 Chengtian Technology、RoboCT、Dnsysなどロボット工学系スタートアップのグループは、2026年初頭以降、電動式の下半身用または腰部用外骨格を中国消費者市場に投入しており、このカテゴリーを医療リハビリテーションや産業安全といったニッチ市場から、スポーツ用品小売市場へと移行させている。 この変化は、基礎となるアクチュエータ技術における単一の画期的な進歩というよりも、これらの製品がどこで販売され、誰が販売しているかという点に最も明確に表れている。
4つの価格帯に分かれる市場
エントリーレベルでは、杭州に拠点を置くChengtian Technologyが、中国のECプラットフォームで消費者向け外骨格を2,500人民元(約352米ドル)で直接販売しており、その対象はクリニックや工場ではなく個人の購入者である。 その一つ上の価格帯では、上海を拠点とするULS Roboticsが、同じフレームをベースにした2つの構成で「VIATRIX」シリーズを販売している。1つは、より軽量な37ワット時のバッテリーを搭載し、連続使用時間が1.5~2時間のフラッグシップモデルで、価格は6,799人民元(約958米ドル)、 もう一つは、7,899人民元(約1,113米ドル)のカラーシェル版で、より大容量の100ワット時のバッテリーを搭載し、連続使用時間は4~5時間となっている。 ULS Roboticsは、股関節および膝関節アシスト型外骨格を製造しており、「VIATRIX」を、従来の事業を構成していた産業用およびリハビリテーション用の顧客ではなく、一般消費者をターゲットとした同社初の製品ラインとして位置付けている。
ロボット工学のバックグラウンドを全く持たないアウトドアウェアブランドのToreadも、同様の価格帯に位置づけられており、工場労働者や患者ではなくハイカーを対象とした「Crest C3」エクソスケルトンを7,699人民元(約1,084米ドル)で販売している。 市場の上位層では、ハイアールの「AI Sports Exoskeleton W3」が15,999人民元(約2,253米ドル)で販売されており、フレーム全体がカーボンファイバーとチタンで構成されている。
重量は1.75キログラムで、同社が「AI Gait Algorithm 3.0」と呼ぶアルゴリズムを搭載している。これは、12種類の活動モードに応じてアシストをリアルタイムで調整し、片足あたり最大16ニュートンメートルのアシストトルクを供給することを目的としている。 ハイアール社によると、このデバイスは持続的な活動中に着用者の代謝エネルギー消費を最大37%削減できるとのことだが、同社はこの数値に関する独立した検証結果を公表していない。5社目の参入企業である深センを拠点とするスタートアップ「Dnsys」は、小売店での販売を一切行わず、クラウドファンディングを通じて販売を行っている。 同社の股関節アシスト型外骨格「X1」は1,931人の支援者から150万米ドル以上を、膝関節アシスト型モデル「Z1」は2,099人の支援者から250万米ドル以上を調達した。いずれも臨床用途ではなく、ハイキング、ランニング、および一般的なアウトドアでの移動を目的としている。 5社にわたり4つの価格帯に広がっていること自体が、注目すべき兆候である。信頼できる価格帯が1つしかないカテゴリーは、通常、まだプロダクト・マーケット・フィットを待っている段階にあるのに対し、すでに低価格帯、2つの中価格帯、そしてプレミアム帯へと分類されているカテゴリーは、基盤となるハードウェアコストが十分に低下し、真の市場細分化を支える段階に達したことを購入者に示している。
展示会 circuitが小売チャネルとなる
このセグメンテーションが、単なる展示会の一時的な現象ではなく持続的なものであることを示す最も明確な証拠は、各社が製品を展示する場所の選択にある。ハイアールは2026年8月に北京で開催された「世界ロボット会議」で自社の外骨格製品ラインを展示したが、これは産業および研究志向のイベントである。 しかし、同社の実際の市場投入は16店舗の専用実店舗を通じて行われており、月間1,000台近くを販売していると報じられている。この流通モデルは、産業用ロボットの販売チャネルではなく、ハイアールの主力事業である家電事業から直接借用したものである。 スタートアップ企業のRoboCTは、同じ北京での会議で、重量2.2キログラムの民生用外骨格を披露し、1日あたり200~300台の生産能力があると表明した。この製造規模は、
医療用エクソスケルトンに典型的な小規模な生産ロットではなく、小売レベルでの需要。中国の外骨格メーカーも、ラスベガスで開催されたCES 2026に勢力を結集して登場した。報道によると、会場内の外骨格出展者の約半数を占めており、その中にはDnsysも含まれていた。同社の創業者は、自社の使命を「外骨格を臨床レベルの価格帯から、プレミアムな民生用電子機器に近い価格帯へと引き下げる」ことだと述べている。 この枠組み――電動外骨格を病院のリハビリテーション機器ではなく、ハイエンドの電動自転車やカメラと同等の位置づけにすること――こそが、このカテゴリーで何が変化したかを最も明確に示している。すなわち、価格設定やマーケティングの基準点が、医療費の保険償還から、消費者の自由裁量による支出へとシフトしたのだ。
3つの異なる企業が、3つの異なる強みに賭けている
この価格帯で競合する5社は、同じ出発点から収束しているわけではなく、その点が、3年後も出荷を続けている可能性が高い企業がどこになるかを左右する重要な要素となる。 ハイアールは、既存の家電製造拠点、全国的な小売ネットワーク、そして消費者がすでに家庭用製品の耐久性と結びつけているブランド力を武器に参入している。これらの強みはロボット工学の専門知識とは無関係であり、流通とアフターサービスという、消費者向けハードウェアカテゴリーが発売当初の勢いを維持して生き残れるかどうかを決定づける2つの機能にすべてかかっている。 トーリードは、アウトドアウェア事業から同様の小売・流通上の優位性をもたらしているほか、電動ロボット開発の実績はないものの、移動支援用エクソスケルトンの短期的なリピーターとして最も有力なハイカー層を既存の顧客基盤として抱えている。
一方、ULS Robotics、Chengtian Technology、RoboCTは正反対の出発点に立っている。これらはアクチュエータや制御システムの専門知識を持つ「ロボティクス第一主義」の企業だが、ハイアールやToreadのような小売網を持っていない。そのため、ULS Roboticsの2段階価格設定を採用したVIATRIXや、RoboCTが表明している
1日あたり200~300台の生産能力は、いずれも消費者への直接販売というよりも、流通パートナーや投資家に対して製造規模を証明しようとする試みと受け取られる。 Dnsysは従来型小売から最もかけ離れており、クラウドファンディングキャンペーンを通じて顧客基盤を構築している。このキャンペーンでは、スタートアップの保証やサービスのリスクを受け入れる代わりに、いち早く製品を手に入れたいと考える熱心なアーリーアダプターが浮上する。家電ブランドによる小売、アパレルブランドによる小売、そしてクラウドファンディングというこれら3つの市場参入経路は、それぞれ「どの弱点が最も重要でないか」という点について異なる賭けをしているに過ぎない。 ブランド主導の参入企業は、流通網がロボット工学の深い専門知識に勝ると賭けているのに対し、ロボット工学を最優先するスタートアップは、その逆が真実であり、アーリーアダプターがより長いバッテリー寿命やより軽量なフレームを要求し始めた際、家電やアパレルブランドは基盤となるハードウェアを十分に迅速に改良することが困難になると賭けている。また、製造規模に関する主張についても、発表イベントでの生産能力の数値ではなく、出荷台数のデータとして現れるまでは懐疑的に見るべきだ。1日200~300台という公表生産能力は、工場ラインが理論上生産できる数量を示すものであり、実際の販売実績を示すものではない。 また、ハイアールが報告した16店舗での月間販売台数1,000台近くという数字は、ハイアールという規模の企業にとっては控えめな数量であり、1店舗あたり月間約60台に相当する。 中国の業界アナリストたちはすでに、2026年を「真のマス市場向け消費者用外骨格カテゴリーの元年」と位置づけ始めており、この見方は、特定の企業が実証済みの消費者需要の閾値を超えたことよりも、現在出荷を行っている企業の数に基づいて主に形成されている。
価格帯の広がりが、消費者向け小売以外の購入者にとって意味すること
この消費者セグメンテーションは、ハイカー向けに外骨格を販売することに興味のない産業用バイヤーにとっても重要な意味を持ちます。倉庫・物流事業者、建設請負業者、工場の安全担当チームは、人間工学的な怪我の予防を目的として、動力式外骨格の評価を進めています。
ここ数年、価格帯は概ねハイアールのプレミアムクラスに近い、あるいはそれ以上の水準で、消費者向けブランドではなく、産業用外骨格の専門ベンダーから調達された製品が低価格化が進んでいる。 2,500人民元から7,899人民元(352米ドルからおよそ1,113米ドル)の価格帯における本格的な消費者市場の台頭は、部品や バッテリーシステムやアクチュエータのサプライチェーンにも価格引き下げ圧力が生じている。たとえ、ここで挙げた5社のいずれもが、現時点で認定された産業用安全製品を出荷していないとしても、産業用外骨格ベンダーもこれらのサプライチェーンに依存しているからだ。倉庫や組立ラインでの使用を目的とした外骨格のパイロット導入を検討している調達チームは、消費者向け価格帯を、産業用グレード製品の代替としてではなく、次の調達サイクルにおける部品コストの動向を示す指標として捉えるべきである。 ハイキングやカジュアルなフィットネス向けに設計された消費者向け外骨格は、職場での導入に求められるデューティサイクル、認証基準、または責任プロファイルに合わせて設計されておらず、ここで取り上げた5社のいずれも、消費者向け仕様とともに産業用安全認証を公表していない。現実的な短期的な影響は、代替ではなくサプライチェーンにある。 ハイアールの月産1,000台のコンシューマー向けチャネルに供給しているバッテリーやアクチュエータのサプライヤーは、産業用エクソスケルトンベンダーも最終的にはそこから調達することになる。そして、コンシューマー向けの販売数量が増加すれば、通常、12~18ヶ月以内に、同じ供給基盤から購入するすべての企業の部品価格を引き下げることになる。
このカテゴリーのどの企業もまだ答えを出せていない「耐久性」の問題
5社いずれも公に実証していないのは、リピート購入行動と数年にわたるデバイスの耐久性という2つの指標である。これらは、真の家電カテゴリーと、単に発売サイクルが長期化しただけの製品とを区別する要素だ。ハイアールの月間販売台数やRoboCTの1日あたりの生産能力は、いずれも初回販売数量を示すものであり、購入者が6ヶ月や12ヶ月にわたり継続的にデバイスを使用しているという証拠にはならない。
購入から数ヶ月が経過し、Dnsysが採用しているクラウドファンディングモデルは、熱心な購入者からなる最初の顧客層を形成するには適しているが、その顧客層が所有する製品が寿命を迎えたり、バッテリー交換が必要になったりした際に、第2の購入サイクルが存在するかどうかについてはほとんど示唆していない。家電製品カテゴリーは、その周辺に中古市場、アクセサリーのエコシステム、ファームウェア更新サイクルが形成されて初めて、持続可能なものとして認められる。 中国の外骨格メーカーは、これまでのところ、一般消費者向けのウェアラブルロボットを製造し、適切な価格設定ができることを実証してきた。しかし、その消費者が最初のシーズン以降も使い続けるかどうかは、この市場がまだ明らかにできていない課題である。本分析は、掲載日時点での各社の発表および公開市場での動向をまとめたものであり、投資、財務、または専門的な助言として解釈されるべきではありません。本情報は、あくまで一般的な情報提供のみを目的としています。
ヘッダー画像のクレジット:Dnsys。







