
中国消费级外骨骼市场分为四个价格档次
海尔、托瑞德以及初创企业ULS Robotics、成天科技、RoboCT和Dnsys将消费级外骨骼的价格定在352至2,253美元之间,这表明中国的可穿戴机器人领域已从展会上的新奇产品转变为细分零售市场。

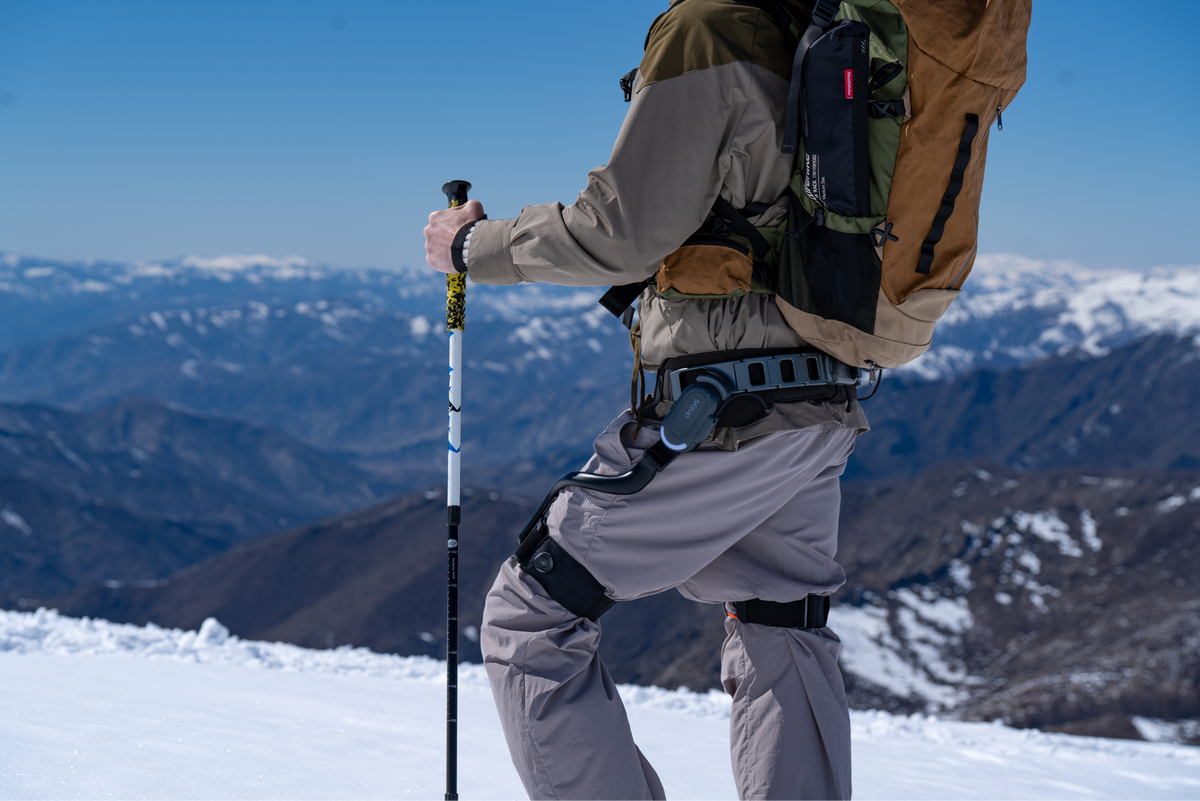
一款曾售价超过一辆汽车的可穿戴外骨骼,如今在中国推出了四个不同的价格档次,从电商平台上的352美元起,到通过专卖店销售的2,253美元旗舰款不等。 家电制造商海尔、运动服饰品牌Toread,以及包括ULS Robotics在内的一批机器人初创企业, Chengtian Technology、RoboCT和Dnsys等一众机器人初创企业,自2026年初以来均已向中国消费市场推出了动力下肢或腰部外骨骼产品,使该品类从医疗康复和工业安全等小众领域,迈向了体育用品零售市场。 这一转变最明显的体现在于产品的销售渠道和销售主体,而非底层执行器技术的任何单一突破。
四档价格分明的市场
在入门级市场,总部位于杭州的成天科技将一款消费级外骨骼直接上架中国电商平台,售价2,500元人民币(约合352美元),目标客户为个人消费者而非诊所或工厂。 再上一档,总部位于上海的ULS Robotics公司销售的VIATRIX系列基于同一框架,提供两种配置:旗舰版售价6,799元(约合958美元),配备更轻的37瓦时电池,续航时间为1.5至2小时; 另一款为彩色外壳版,售价7,899元人民币(约合1,113美元),配备容量更大的100瓦时电池,续航时间可达4至5小时。 ULS Robotics 主要生产髋关节和膝关节辅助外骨骼,并将 VIATRIX 定位为其首款面向个人消费者的产品线,而非其早期业务所面向的工业和康复客户。
户外服装品牌Toread虽毫无机器人技术背景,但其Crest C3外骨骼定价为7,699元人民币(约合1,084美元),定位与VIATRIX相似,主要面向徒步爱好者,而非工厂工人或患者。 在高端市场,海尔的AI运动外骨骼W3售价为15,999人民币(约合2,253美元),其框架采用全碳纤维和钛合金制造。
该设备重1.75千克,搭载了该公司称为“AI步态算法3.0”的技术,旨在根据12种活动模式实时调整辅助力度,并为每条腿提供最高16牛顿米的辅助扭矩。 海尔表示,该设备可在持续活动期间将佩戴者的代谢能耗降低多达37%,但该公司尚未公布该数据的独立验证结果。第五家入局者——总部位于深圳的初创公司Dnsys——则完全绕过了零售渠道,转而通过众筹销售: 其X1髋部辅助外骨骼从1,931名支持者处筹集了超过150万美元,而Z1膝部辅助型号则从2,099名支持者处筹集了超过250万美元,这两款产品均面向徒步、跑步及一般户外活动,而非临床应用。 这五家企业覆盖四个价格区间这一现象本身就值得关注:一个仅有一个可信价格点的品类通常仍在等待产品与市场的契合;而一个已经自发形成经济型、两个中端型和一个高端型价格区间的品类,则向买家表明,其底层硬件成本已足够低,足以支撑真正的市场细分。
展会巡回活动成为零售渠道
证明这种细分具有持久性而非仅是展会一时的现象的最明确证据,在于这些公司选择展示产品的地点。海尔于2026年8月在北京举行的世界机器人大会上展示了其外骨骼产品线,这是一场以工业和研究为导向的活动, 但该公司的实际市场推广却通过16家专门的线下零售店进行,据称每月销量接近1,000台——这种分销模式直接借鉴了海尔的核心家电业务,而非工业机器人销售渠道。 初创公司RoboCT在同一场北京会议上展示了一款重2.2公斤的消费级外骨骼,其宣称的日产能为200至300台,这一制造规模意味着
零售层面的需求,而非医疗器械类外骨骼通常采用的小批量生产模式。中国外骨骼制造商也大举进军2026年拉斯维加斯国际消费电子展(CES),据报道,他们约占展场外骨骼参展商的一半,其中包括Dnsys——该公司创始人曾表示,公司的使命是将外骨骼的价格从临床级别降至更接近高端消费电子产品的水平。 这种将动力外骨骼定位在高端电动自行车或相机旁边,而非医院康复设备旁边的思路,最清晰地阐明了该领域发生的变化:定价和营销的参照点已从医疗报销转向了可自由支配的消费支出。
三家企业分别押注于三种不同优势
在这个价格区间内竞争的五家公司并非从同一起点出发,这一点将决定三年后哪家公司仍能持续供货。 海尔凭借现有的家电制造基地、覆盖全国的零售网络以及消费者已将其与家用耐用品紧密关联的品牌形象进入市场。这些优势与机器人技术专长毫无关系,却与分销和售后服务息息相关——而正是这两项功能决定了消费类硬件品类能否在首发梯队之后继续存活。 Toread则凭借其户外服装业务带来了类似的零售分销优势,此外还拥有现有的徒步爱好者客户群——这些人正是移动辅助外骨骼短期内最可能的回头客,尽管该公司此前并无制造动力机器人设备的经验。
ULS Robotics、Chengtian Technology和RoboCT则代表了截然不同的起点:它们是“机器人优先”型企业,虽具备执行器和控制系统方面的专业技术,却缺乏海尔或Toread那样的零售覆盖网络,这也正是ULS Robotics采用两级VIATRIX定价策略,以及RoboCT明确表示
无论是200台还是300台的日产能,都更像是为了向分销合作伙伴或投资者证明生产规模,而非面向消费者的直接零售模式。 Dnsys与传统零售的距离最远,它通过众筹活动来建立客户群,这些活动能吸引热衷于新技术的早期采用者——他们愿意承担初创企业的保修和服务风险,以换取率先拥有产品的机会。这三种市场进入路径——家电品牌零售、服装品牌零售和众筹——实际上是对“哪种弱点影响最小”的不同押注: 品牌驱动型新进入者押注于分销渠道比深厚的机器人技术更重要,而以机器人技术为先的初创公司则认为情况恰恰相反——一旦早期采用者要求更长的电池续航或更轻便的机身,家电和服装品牌将难以快速迭代底层硬件。对于有关大规模生产的宣称,在这些数据以实际出货量(而非发布会上的产能数据)呈现出来之前,也值得持怀疑态度。所谓每天200到300台的产能,描述的只是生产线在理论上能生产多少,而非已确认的实际销量, 而海尔报告称在16家门店的月销量接近1,000台,对于海尔这样规模的企业而言,这一销量本身并不算大,相当于每家门店每月仅售出约60台。 中国业内评论已开始将2026年描述为真正大众市场消费级外骨骼产品类别的元年,这种定性主要基于目前已开始发货的企业数量,而非某家企业已跨越了经证实的消费者需求门槛。
价格差异对消费零售以外的买家意味着什么
这种消费细分对工业买家同样重要,即使他们对向徒步者销售外骨骼毫无兴趣。仓储和物流运营商、建筑承包商以及工厂安全团队一直在评估动力外骨骼,以预防因人体工学问题导致的伤害
近年来,这类产品的价格持续下降,通常定价更接近海尔的高端产品线或更高,且主要来自专业工业外骨骼供应商,而非消费类品牌。 在2,500至7,899人民币(即352美元至约1,113美元)价位区间内,真正意义上的消费市场开始形成,这给零部件、 以及电池系统和执行器供应链,而工业外骨骼供应商同样依赖这些供应链——尽管本文提及的五家企业目前均未推出经过认证的工业安全产品。负责评估仓库或装配线外骨骼试点项目的采购团队,应将消费级价格点视为未来采购周期内零部件成本走势的信号,而非工业级产品的替代品。 专为徒步或休闲健身设计的消费级外骨骼,其工程设计并未满足工作场所部署所需的负载周期、认证标准或责任风险要求,且本文介绍的五家企业均未在其消费级规格说明中公布工业安全认证。其现实的短期影响在于供应链,而非产品替代: 为海尔每月1,000台消费级产品渠道供货的电池和执行器供应商,最终也将成为工业外骨骼供应商的采购来源;而更大的消费级销量基数通常会在十二到十八个月内,推动同一供应链中所有采购方的零部件价格下行。
该领域至今无人解答的耐用性问题
这五家公司中,没有一家公开展示过重复购买行为或设备多年的耐用性——而这两项指标正是区分真正消费电子品类与延长上市周期产品的关键。海尔的月销量数据和RoboCT的日生产能力,都仅反映了首次销售量,并不能证明买家会持续使用这些设备六个月或十二个月
购买数月后,Dnsys采用的众筹模式虽然非常适合吸引第一批发烧友买家,但几乎无法说明当这批产品的使用寿命结束或需要更换电池时,是否会存在第二轮购买周期。当围绕某类消费电子产品逐渐形成二手市场、配件生态系统和固件更新周期时,才证明该产品具有持久生命力。 迄今为止,中国的外骨骼制造商已经证明,他们能够为大众消费者制造并定价一款可穿戴机器人。但该用户群体是否会在首个使用季结束后继续使用该产品,是这个市场尚未揭晓的答案。本分析综合了截至发布日期的公司声明和公开市场动态,不应被视为投资、财务或专业建议;仅供一般信息参考。
封面图片来源:Dnsys。







