中國消費級外骨骼市場分為四個價格層級
海爾、Toread 以及新創公司 ULS Robotics、Chengtian Technology、RoboCT 和 Dnsys 將消費級外骨骼的定價設定在 352 美元至 2,253 美元之間,這顯示中國的可穿戴機器人領域已從展會上的新奇產品,轉變為一個細分明確的零售市場。

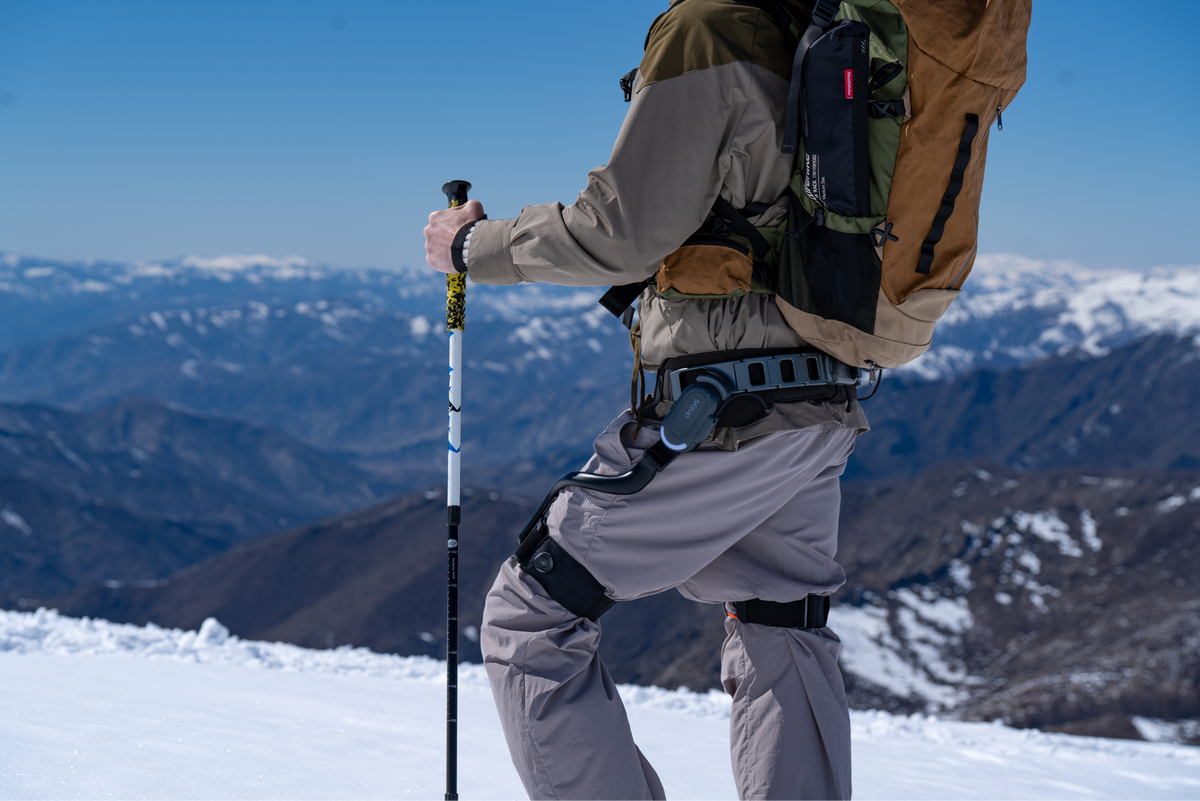
一款曾售價高於一輛汽車的可穿戴外骨骼,如今在中國已推出四個不同的價格區間,從電商平台上的 352 美元商品,到透過專門零售店銷售的 2,253 美元旗艦款皆有。 家電製造商海爾、運動服飾品牌Toread,以及包括ULS Robotics在內的一批機器人新創公司, 成天科技、RoboCT 和 Dnsys 在內的一批機器人新創企業,自 2026 年初以來,紛紛將電動下半身或腰部外骨骼產品推向中國消費市場,使該產品類別從醫療復健與工業安全等利基市場,轉向運動用品零售領域。 這種轉變最明顯地體現在產品的銷售通路與銷售主體上,而非源於底層致動器技術的任何單一突破。
分為四個價格區間的市場
在入門級市場,總部位於杭州的成天科技將一款消費級外骨骼直接上架至中國電商平台,售價為 2,500 元人民幣(約合 352 美元),目標客群是個人消費者,而非診所或工廠。 再往上一級,總部位於上海的 ULS Robotics 推出 VIATRIX 系列,該系列以同一框架為基礎,提供兩種配置:旗艦版售價 6,799 元人民幣(約合 958 美元),配備較輕的 37 瓦時電池,續航時間為 1.5 至 2 小時; 另一款為售價 7,899 元人民幣(約合 1,113 美元)的彩色外殼版本,配備更大的 100 瓦特小時電池,續航時間約為 4 至 5 小時。 ULS Robotics 專門研發髖關節與膝關節輔助外骨骼,並將 VIATRIX 定位為其首款面向個人消費者的產品線,有別於先前以工業及復健客戶為主的業務。
戶外服飾品牌Toread雖完全沒有機器人技術背景,但其Crest C3外骨骼定價為7,699人民幣(約合1,084美元),定位與VIATRIX相似,主要鎖定登山愛好者,而非工廠工人或復健患者。 在市場頂端,海爾的 AI 運動外骨骼 W3 售價為 15,999 元人民幣(約合 2,253 美元),採用全碳纖維與鈦合金框架打造
重量為 1.75 公斤,並搭載該公司所謂的「AI 步態演算法 3.0」,旨在針對十二種活動模式即時調整輔助力度,並為每條腿提供最高達 16 牛頓米 的輔助扭力。 海爾表示,該裝置可在持續活動期間將使用者的代謝能量消耗降低多達 37%,但該公司尚未公布此數據的獨立驗證結果。第五家參展企業——總部位於深圳的新創公司 Dnsys——則完全跳過零售通路,改採群眾募資模式銷售: 其 X1 髖部輔助外骨骼從 1,931 名贊助者處籌得超過 150 萬美元,而 Z1 膝部輔助型號則從 2,099 名贊助者處籌得超過 250 萬美元;這兩款產品均以健行、跑步及一般戶外行動為目標,而非臨床用途。 這五家企業橫跨四個價格區間的分布現象,本身就是值得關注的訊號:一個僅有一個可信價格點的品類,通常仍處於尋找產品市場契合點的階段;而一個已經自然形成經濟型、兩個中端型以及高階型價格區間的品類,則向買家傳達了這樣的訊息:基礎硬體成本已足夠降低,足以支撐真正的市場細分。
展會巡迴成為零售通路
最能證明這種市場區隔具有持久性——而非僅是展會上的短暫現象——的證據,在於這些公司選擇展示產品的場所。海爾於2026年8月在北京舉行的「世界機器人大會」上展示了其外骨骼產品線,這是一場以工業和研究為導向的活動, 但該公司的實際市場佈局則透過16家專門線下零售店進行,據報導每月銷量接近1,000台,這種分銷模式直接借鑒自海爾的核心家電業務,而非工業機器人銷售渠道。 新創公司 RoboCT 在同一場北京會議上展示了一款重達 2.2 公斤的消費級外骨骼,宣稱每日產能為 200 至 300 台,這種生產規模假設
零售級需求,而非醫療用外骨骼通常採用的較小批量生產。中國外骨骼製造商也大舉進軍 2026 年在拉斯維加斯舉行的 CES 大展,據報導,他們約佔展場內外骨骼參展商的半數,其中包括 Dnsys——該公司創辦人曾表示,公司的使命是將外骨骼的價格從臨床級水準降至更接近高階消費性電子產品的水平。 這種定位——將動力外骨骼與高階電動自行車或相機並列,而非與醫院復健設備並列——最清晰地闡明該類別的變革:定價與行銷的參考基準已從醫療報銷轉向消費者的自由支配支出。
三家不同公司正押注於三種不同的優勢
在這價格區間競爭的五家公司並非從同一起點出發,而這點將決定三年後哪家公司仍能持續出貨。 海爾憑藉現有的家電製造基地、全國性的零售網絡,以及消費者早已聯想到家用產品耐用性的品牌形象進軍市場。這些優勢與機器人技術專長無關,卻與分銷和售後服務息息相關——而這兩項功能正是決定消費者硬體產品類別能否在上市初期後持續存續的關鍵。 Toread 則從戶外服飾業務中帶來類似的零售分銷優勢,加上現有的登山客客戶群——這群人正是行動輔助外骨骼在短期內最可能的回購客群,儘管該公司此前並無開發動力機器人的實績。
ULS Robotics、Chengtian Technology 和 RoboCT 則代表截然不同的起點:它們是「機器人優先」的公司,具備致動器與控制系統的專業技術,卻缺乏海爾或 Toread 的零售觸及範圍,這正是 ULS Robotics 採用兩級定價的 VIATRIX 策略,以及 RoboCT 所聲明的
無論是每日 200 至 300 台的產能,都可解讀為試圖向經銷夥伴或投資者證明製造規模,而非直接面向消費者的零售策略。 Dnsys 與傳統零售模式的距離最遠,該公司透過群眾募資活動建立客戶群,吸引願意承擔新創公司保固與服務風險、以換取搶先體驗權的熱衷早期採用者。這三種市場進入途徑——家電品牌零售、服飾品牌零售及群眾募資——實質上都是對「哪項弱點影響最小」的不同賭注: 以品牌為導向的新進者押注於分銷網絡勝過深厚的機器人技術專長;而以機器人技術為先的初創企業則押注於相反的情況——當早期採用者要求更長的電池續航力或更輕量的機身時,家電與服飾品牌將難以迅速迭代底層硬體。對於量產規模的宣稱,也應抱持懷疑態度,直到這些數據體現在實際出貨量上,而非僅是發表會上的產能數字。聲稱每日產能為 200 至 300 台,描述的是生產線在理論上能產出的數量,而非已確認的實際銷售量, 而海爾據報在16家門市每月銷售量接近1,000台的數據,對海爾這樣規模的企業而言本身已是相當保守的數字,相當於每家門市每月約60台。 中國業內評論已開始將2026年視為「真正的大眾市場消費級外骨骼產品類別」元年,這種定位主要基於目前已開始出貨的企業數量,而非某家單一企業已跨越經證實的消費者需求門檻。
價格差距對消費零售以外買家的意義
這種消費市場細分對工業買家同樣重要,即使他們對向登山客銷售外骨骼毫無興趣。倉儲與物流營運商、建築承包商以及工廠安全團隊,一直以來都在評估動力外骨骼在預防人體工學傷害方面的應用
過去數年來,這類產品的價格持續下降,通常定價接近海爾的高端產品級別或更高,且供應來源為專業的工業外骨骼廠商,而非消費性品牌。 在 2,500 至 7,899 元人民幣(即 352 美元至約 1,113 美元)價位區間內,真正消費市場的出現,對零組件、 這也對工業外骨骼供應商同樣依賴的電池系統及致動器供應鏈造成向下調價的壓力,儘管本文提及的五家企業目前均未出貨任何經認證的工業安全產品。負責評估倉庫或裝配線外骨骼試點計畫的採購團隊,應將消費級定價視為未來採購週期中零組件成本走勢的指標,而非用以取代工業級產品。 專為健行或休閒健身設計的消費級外骨骼,其工程設計並未符合工作場所部署所需的負載週期、認證標準或責任歸屬規範;且本文介紹的五家公司中,均未在消費級規格說明中公布工業安全認證。短期內實際的影響在於供應鏈,而非產品替代: 為海爾每月 1,000 台消費級產品線供貨的電池與致動器供應商,最終也將成為工業外骨骼供應商的採購來源;而龐大的消費級出貨量通常會在十二至十八個月內,使所有從同一供應鏈採購的買家都能享有更低的零組件價格。
該領域至今無人能解答的耐用性問題
這五家公司均未公開展示「重複購買行為」或「多年設備耐用性」這兩項指標,而這兩項指標正是區分真正消費電子產品類別與僅是上市週期延長的產品的關鍵。海爾的月銷售數據與 RoboCT 的日產能,都僅反映首次銷售量,並不能證明購買者會持續使用這些設備六個月或十二個月
購買數月後,Dnsys 採用的群眾募資模式雖非常適合吸引首批熱衷的買家,但對於當這批產品老化或需要更換電池時,是否會形成第二輪購買週期,卻幾乎沒有提供任何線索。當消費性電子產品周邊出現二手市場、配件生態系及韌體更新週期時,才證明該類別具備持久性。 迄今為止,中國的外骨骼製造商已證明,他們能夠為大眾消費者群體生產並定價一款可穿戴機器人。但這群消費者是否會在第一個季節過後仍繼續使用它,則是這個市場尚未有數據可報告的關鍵問題。本分析綜合了截至發佈日期的企業聲明及公開市場動態,不應被視為投資、財務或專業建議;僅供一般資訊參考之用。
首圖來源:Dnsys。