
産業用6軸ロボットアームの隠れたコスト:表示価格には表れないもの
産業用6軸ロボットアームの総所有コスト(TCO)に関する包括的なガイドです。導入費用、トレーニング、メンテナンス、ダウンタイムのコストなどを含めると、購入価格だけでは実際の投資額のごく一部に過ぎない理由をご確認ください。
調達チームが産業用6軸ロボットアームを評価する際、ハードウェアの見積額が予算に関する議論全体の基準となる傾向があります。標準的な6軸マニピュレータの価格は、可搬重量、リーチ、ブランドのグレードに応じて、25,000ドルから150,000ドルまで幅があります[1]。 この金額を自動化のコストとして捉えたくなるものです。しかし実際には、ロボットアーム本体のみでは、機能する生産セルを導入するために必要な資本のわずか30~50%に過ぎません[1][2]。 残りの投資額は、システム統合、トレーニング、メンテナンス、ダウンタイムのリスク、そして最終的な撤去費用などに分散されますが、この部分が、綿密に計画された自動化プロジェクトと、ビジネスケースの期待値を静かに下回ってしまうプロジェクトとを分ける要因となります。
総所有コスト(TCO)は、ロボットシステムのライフサイクル全体にわたるあらゆる財務的支出を網羅するものです。運用責任者や調達マネージャーにとって、この全体像を把握することは必須です。それは、信頼性の高い投資収益率(ROI)計算の基盤となるからです。
統合と設置:予算が最も頻繁に試される場面
単なるロボットアームを生産性の高い製造セルへと変貌させるには、多大なエンジニアリングの労力が必要です。セルは、機械的なレイアウト、電気配線、安全認証の取得に加え、特定の部品を正確なサイクルタイム内で処理できるようプログラミングされなければなりません。 複雑さに応じて5,000ドルから50,000ドルの範囲となるエンド・オブ・アーム・ツーリング(EOAT)を設計・製作する必要があります[3]。ライトカーテン、安全規格に準拠したプログラマブル・ロジック・コントローラ(PLC)、物理的なフェンスなどの安全システムは、事実上すべての管轄区域で必須となっています[3]。
統合とプログラミングだけで、通常、プロジェクト総費用の20~40パーセントを占める[2]。溶接電源やビジョンガイダンスシステムなどのプロセス機器は、さらに5~20パーセントを上乗せすることになる[2]。 40,000ドルのロボットアームは、一度導入されると、通常、100,000ドルから150,000ドルの投資となる。
完全に統合され、試運転が完了している。精密組立やマルチロボット溶接セルといった高度に複雑な用途では、総導入コストがアーム価格の2~3倍に達することもある[4]。トレーニングと導入
高度なロボットセルを運用・保守するには、熟練した作業員が必要です。専門的なロボット技術トレーニングプログラムの費用は、1日あたり平均約1,500ドルです[5]。標準的な3~5日間のメンテナンスコースの場合、技術者1人あたりの直接費用は、旅費を除いても4,500ドルを超えることがあります。 メーカーは、高額な外部インテグレーターへの長期的な依存を減らすため、初期の試運転支援と継続的な高度なトレーニングの両方に予算を計上しなければならない。スタッフがトレーニングに参加している間の生産性低下による間接コストは、初期のプロジェクト予算にはめったに盛り込まれない追加の負担となる。
メンテナンス、予備部品、およびダウンタイム
産業用6軸ロボットアームは信頼性の高い機械であり、メーカーや稼働サイクルに応じて、平均故障間隔(MTBF)は40,000~100,000時間の範囲にあります[6] [7]。しかし、それらはメンテナンスフリーというわけではありません。 年間のメンテナンス費用は通常、当初の購入価格の5~12%の範囲であり、ロボットの耐用年数にわたる総所有コスト(TCO)の20%を占めます[8]。 100,000ドルのロボットセルの場合、これは計画的な維持管理費として毎年5,000ドルから12,000ドルに相当します。
予期せぬ故障は予算を立てにくいものの、避けられないものです。サーボドライブの故障の場合、部品代だけで1軸あたり2,000~8,000ドルの費用がかかる可能性があり、高負荷の関節における減速機の交換費用は15,000ドルに達することもあります[3]。 故障による最も深刻な経済的影響は、修理費そのものではなく、生産停止による損失である。大規模な製造環境では、予期せぬダウンタイムによる損失は1時間あたり260,000ドル以上に達する可能性がある[8]。中規模の施設であっても、生産量の損失、下流工程のオペレーターの遊休時間、および
たった1日の操業停止による潜在的な納期遅延による損失は、セル全体の年間保守予算を容易に上回ってしまう。耐用年数の終了とアップグレード費用
ほとんどの調達モデルは、導入および運用段階に重点を置きすぎており、廃止措置のコストについては考慮されていない。産業用ロボットの耐用年数は通常、10年から15年である[7]。コントローラやソフトウェアプラットフォームは約10年後に陳腐化に直面し、その時点で交換部品の確保はますます困難になる[7]。 機械アームをそのまま維持しつつコントローラをアップグレードするといった、耐用年数半ばでの改修は、システムの寿命を延ばすことができますが、大規模な技術的適応やパスファイルの再変換が必要となります。物理的な撤去、廃棄、および旧システムの廃止から新システムの認定までの移行期間に伴うダウンタイムは、誠実なTCOモデルには必ず含めるべき最終的なコスト項目です。
定価には表れないもの:国ごとの視点
ここが、標準的なTCOの議論が終わる地点であり、公表されている分析の多くが不十分である点でもある。 産業用6軸アームの導入に伴う隠れたコストは、世界的に一律ではありません。これらは、統合および保守にかかる現地の労働単価、輸入関税制度、インテグレーターの市場密度、政府補助金の利用可能性によって、国ごとに大きく異なります。以下の表は、産業用ロボットの導入において最も重要な6つの市場におけるこれらの変数をまとめたものです。
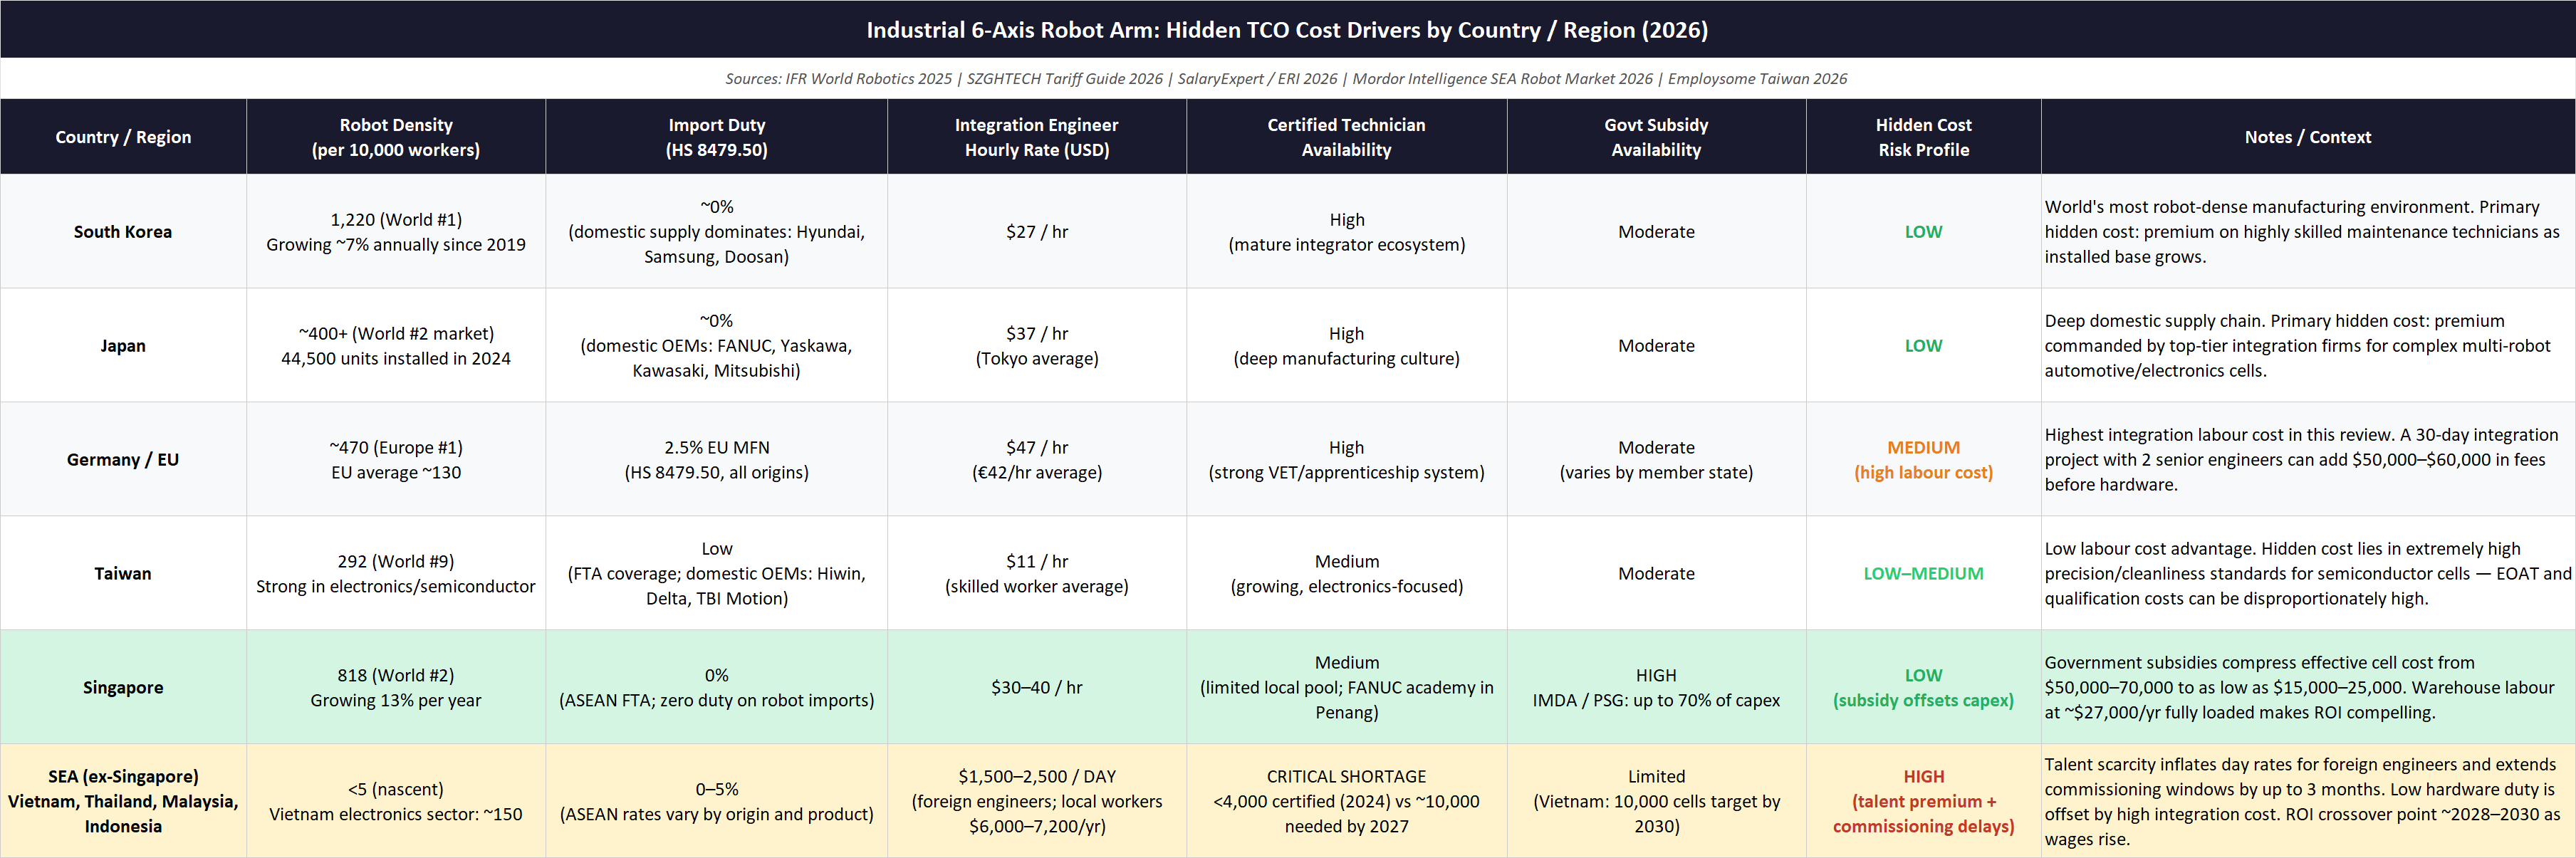
注:システム統合エンジニアの単価は、自動化/ロボット工学エンジニアの現地市場平均を反映しています。東南アジア(SEA)における外国人エンジニアの日当は、現地の認定技術者が確保できない場合に適用されます。輸入関税率は、2026年時点のHS 8479.50(産業用ロボットアーム)に対する最恵国待遇(MFN)基準税率です。
実際の着荷コストは、原産国や適用される貿易協定によって異なります。韓国は、従業員10,000人あたり1,220台のロボットという、世界でも最もロボット導入密度の高い製造環境を運用しており、その数は年間約7%のペースで増加しています [9]。 現代ロボティクス、サムスンテックウィン、斗山ロボティクスなどの国内メーカーが、成熟した現地のインテグレーター・エコシステムを支えており、これにより統合エンジニアリングのコストを競争力のある水準に維持しています。 ロボットエンジニアの時給は平均で約27ドル[10]であり、国内生産のロボットアームに対する輸入関税は事実上ゼロです。その結果、世界でも最も総統合コストが低い環境の一つとなっており、設置台数が増加し続ける中で、高度なスキルを持つ保守技術者の人件費が高くなることこそが、主な隠れたコストとなっています。
日本は設置台数で世界第2位のロボット市場であり、2024年には44,500台が導入された[9]。国内の大手であるファナック、安川電機、三菱電機、川崎重工がサプライチェーンを支配しているため、輸入関税は実質的に問題にならない。 東京のオートメーションエンジニアの時給は約37ドル[11]であり、日本には製造業の文化が深く根付いているため、社内のメンテナンス能力は一般的に高い。日本における主な隠れたコストは、特に自動車やエレクトロニクス分野における複雑なマルチロボットセルについて、最も経験豊富なインテグレーション企業が要求する割増料金である。
ドイツは、従業員1万人あたり約470台のロボットというロボット密度で欧州をリードしている[9]。オートメーションエンジニアの時給は平均42ユーロ(47米ドル)[12]であり、ここで検討した国々の中で、システム統合および保守の人件費が最も高い市場となっている。 EU域外からのロボットアームに対する輸入関税は、EUの最恵国待遇(MFN)税率の下で2.5%と低水準である[13]。つまり、ハードウェアコストは概ね競争力がある。ドイツにおける大きな隠れたコストは人件費である。30日間の統合プロジェクトには、
2人の上級オートメーションエンジニアだけで、ハードウェアや安全システムのコストを一切含めずに、エンジニアリング費用だけで5万ドルから6万ドルもの費用がかかる可能性があります。台湾のロボット密度(従業員10,000人あたり292台)は世界で9位[9]であり、Hiwin、TBI Motion、Delta Electronicsなどの企業を中核とする強力な国内精密機械エコシステムが確立されている。 熟練した製造労働者の平均時給は約 11 ドル [14] であり、システム導入やメンテナンスにかかる人件費は、ドイツや日本に比べて大幅に安くなっています。 台湾の隠れたコストは別の側面にあります。同島の電子機器および半導体製造拠点では、極めて高い精度と清浄度の基準が要求されるため、半導体用途におけるエンドオブアームツールやセルの認定コストが、アーム自体の価格に比べて不釣り合いに高くなる可能性があります。
東南アジアは、TCO の状況が最も複雑で、急速に変化しています。 この地域の労働集約型製造クラスターにおけるロボット密度は、労働者1万人あたり5台未満にとどまっている[15]。これは、ベトナムの製造業労働者の年収が6,000~7,200ドルである現状や、現在のロボット価格では一般組立における自動化のROIが依然として微々たるものであるという経済状況を反映している [15]。しかし、この地域の隠れたコスト構造は、人材不足という独特な要因によって左右されている。タイ、マレーシア、ベトナムを合わせても、2024年に認定ロボット技術者の卒業生は4,000名未満にとどまっているのに対し、2027年までに約10,000名の需要が見込まれている [16]。 この人材不足により、外国人ロボットエンジニアの日当は1日あたり1,500~2,500ドルに高騰しており[16]、試運転期間が最大3ヶ月延長される結果、自動化がもたらすはずの生産性向上の大部分が損なわれている。 シンガポールはこの地域において際立った存在である。従業員1万人あたり818台のロボット密度[9]、適格な自動化設備投資の最大70%をカバーする政府補助金[16]、そして倉庫労働力
年間27,000ドルを超える総コストにより、同市場は現在、東南アジアで最も経済的に魅力的なオートメーション市場となっている。ドイツ以外の欧州連合(EU)諸国では、概ね2.5%の輸入関税環境が維持されており、オランダ、スウェーデン、チェコ共和国などの国々では、比較的成熟したインテグレーターのエコシステムが整備されているという利点がある。 人件費は加盟国によって大きく異なり、スカンジナビア諸国のオートメーションエンジニアの時給が約45ドルであるのに対し、中東欧諸国では15~20ドルとなっています。EU内の複数の施設にロボットセルを導入する製造業者にとって、単一の規制圏内におけるこの人件費の格差は、標準的なTCOモデルではほとんど考慮されない、真の最適化の機会を生み出しています。
現実的なTCOモデルの構築
産業用6軸アームの請求価格は、ロボット自動化への「参入費用」に過ぎず、総コストではありません。初期費用10万ドルのセルについて、ドイツ、日本、 、さらに東南アジアのような人材不足の環境では、試運転の遅延や外国人エンジニアの高額な人件費が基本コストに上乗せされるため、TCOは大幅に高くなる可能性があります[2] [3] [8]。
地域ごとのこうした隠れたコストを理解することが、より広範な投資判断の基礎となります。産業用ロボットの真の価値は、最も安価なハードウェアにあるのではなく、稼働する特定のコスト環境において一貫して生産性を向上させる、適切に統合され、確実に保守されたシステムにあるのです。
出典:
[1] EVS International, 「産業用ロボットの価格は? 価格ガイド 2026」、2026年5月。
[2] AMD Machines、「ロボットの総所有コスト(TCO):購入価格だけではない」、2025年6月。
[3] Mecademic、「ロボットの総所有コスト(TCO)」。
[4] PatSnap Eureka、「産業用ロボットの導入:コスト対効率分析」、2026年4月。
[5] EVS Robot、「2026年の産業用ロボットの価格:コスト内訳、ROI、および見積もりガイド」、2026年5月。
[6] Motion Controls Robotics、「ロボットのライフサイクルに関するよくある質問」。
[7] Southwest Research Institute、「産業用ロボットのライフサイクル延長」、2021年4月。
[8] PatentPC、「ロボット保守コスト:運用効率データ」、2026年6月。
「欧州、アジア、南北アメリカにおける急増」、2026年4月。[10] ERI、「韓国におけるオートメーションエンジニアの給与(2026年)」。
[11] SalaryExpert、「日本・東京におけるオートメーションエンジニアの給与(2026年)」。
[12] SalaryExpert、「ドイツにおけるオートメーションエンジニアの給与(2026年)」。
[13] SZGHTECH、「2026年の中国のロボット輸入関税およびHSコード」、2026年5月。
[14] Employsome、「2026年台湾の平均給与:業種・都市別および生活費ガイド」、2026年4月。
[15] Thomas Binh Do、「東南アジアのロボット格差:誰も注目していない最も興味深い市場」、LinkedIn、2026年6月。
[16] Mordor Intelligence、「東南アジアの産業用およびサービス用ロボット市場の規模とシェア分析」、2026年3月。
注:通貨は米ドル(USD)を基準としています。












