
中国における「エンボディッドAI」の急成長:150社、1四半期で28億ドル、そして誰も語らない価格設定の問題
本記事では、この分野の全体像を明らかにするとともに、政府が「エンボディッドAI」を国家戦略上の優先課題として位置付けている理由を解説し、この分野が実証段階から大規模導入段階へと移行するかどうかを左右する4つの指標(IPO申請、RaaSの価格設定、部品コストの推移、および流通市場の形成)を特定している。
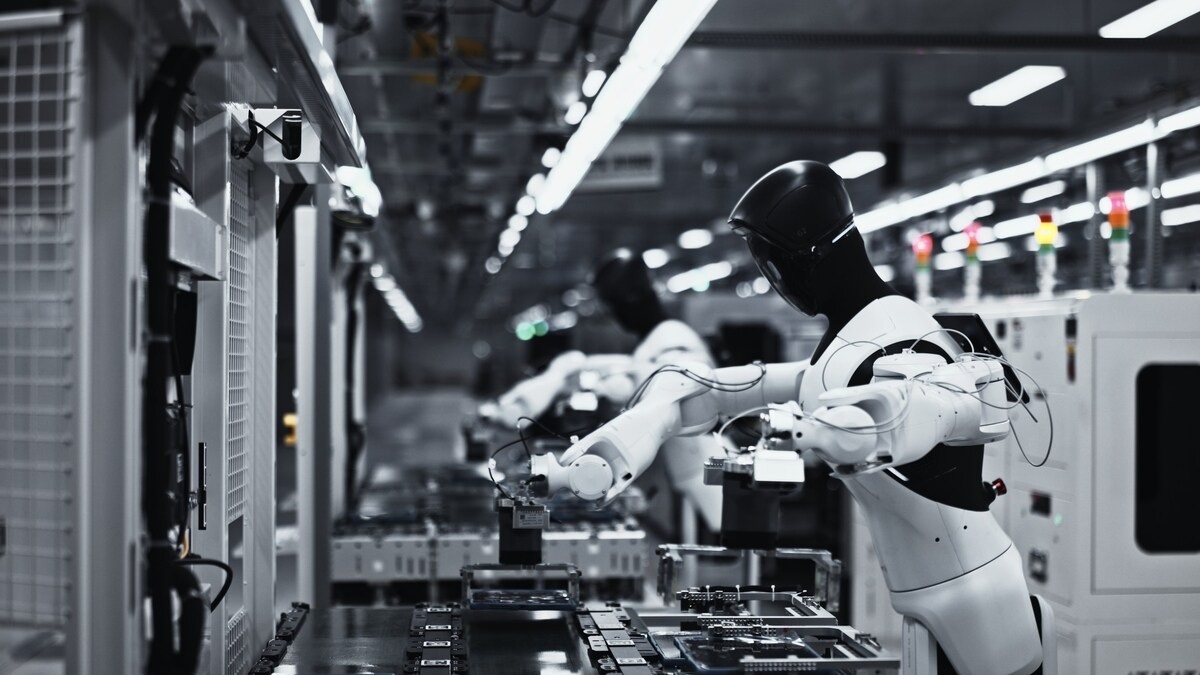
2026年の第1四半期、異例の事態が発生した。中国のある単一の産業分野において、わずか3か月間で公表された投資額が200億人民元(約28億米ドル)を超えたのだ。この数字は、同分野における2025年通年の投資総額を上回った。 この期間だけで7社の新規企業が企業価値100億人民元の壁を突破し、ユニコーン企業の総数は10社に達した。現在、この分野には150社以上の企業が活動しており、市場には330種類以上のロボットモデルが流通している。また、政府は半導体と同等の国家戦略的優先事項としてこの分野を位置づける政策枠組みを整備している。
この分野こそが「エンボディッドAI」そのものである。もしあなたが、中国がこの分野で何を作り上げようとしているかにこれまで十分な注意を払っていなかったなら、現在進行中の動きの規模に驚かされることだろう。
「具現化AI」とは何か――そしてその定義がなぜ重要なのか?
「エンボディッドAI」という用語を耳にする人の多くは、それがヒューマノイドロボットの同義語だと想定します。その想定は理解できますが、誤りであり、この区別は市場を理解する上で極めて重要です。
「エンボディッドAI」とは、単にサーバーラック内で情報を処理したり、テキストによるプロンプトに応答したりするだけでなく、身体を通じて物理的な環境の中で知覚し、推論し、行動する人工知能を指します。 「エンボディメント(身体化)」こそが重要な要素です。AIシステムは、センサー、アクチュエータ、そして物理的な形態を通じて現実世界と相互作用し、環境からリアルタイムで学び、それに応答しなければなりません。
二本足で歩き、腕を持ち、人間に似たヒューマノイドロボットは、具現化AIの一形態に過ぎません。しかし、それが唯一の形態というわけではありません。 工場のフロアを移動する四足歩行のロボット犬、倉庫の在庫を自律的に管理する車輪付き物流ロボット、触覚フィードバックに基づいて把持力を調整する自動車組立ラインのロボットアーム、インフラの点検を行うドローン――これらすべては、適応性があり、知覚に基づいた
現代の基盤モデルがもたらす知能。この区別が重要である理由は、具現化されたAIにおける商業的機会が、ヒューマノイドという形態に限定されないからだ。その基盤となる技術――ビジョン・言語・アクション(VLA)モデル、具現化を横断する学習、巧みな操作知能、リアルタイムの物理推論――は、複数のハードウェアプラットフォームで動作するよう設計されるようになってきている。 CATL、Huawei、Xiaomiの支援を受けるSpirit AI(自变量机器人)のような企業は、自社の製品を「複数のハードウェアプラットフォームに展開可能な汎用ロボットブレイン」と明確に位置づけている。 同社の基盤モデルは、NVIDIAのエントリーを上回り、中国企業として初めてRoboArenaの世界ランキングで首位を獲得した。つまり、脳は身体から分離しつつあるのだ。
このアーキテクチャの転換こそが、具現化AIを単なるハードウェアビジネスではなく、プラットフォームビジネスたらしめている。そして、中国がこの分野への投資を行っているのは、単にヒューマノイドロボットへの賭けではなく、次世代の汎用コンピューティング層への賭けである理由でもある。
中国が「エンボディッドAI」を国家的な優先課題と位置づける理由
北京が構造的な政策レベルでエンボディッドAIに注力している理由を理解するには、中国の産業技術プログラムを推進する戦略的論理を理解することが役立ちます。
中国の製造業には約1億2000万人が従事している。急速な高齢化、労働年齢人口の減少、人件費の高騰といった人口動態の推移を鑑みると、大規模な自動化を実現できなければ、同国は今後10年以内に生産性の危機に直面することになる。政府はこの点を明確に示している。 第15次五カ年計画(2026~2030年)では、量子コンピューティング、先端材料、次世代エネルギーと並んで、具現化された知能が10の優先「未来産業」の一つに指定されている。これは単なる目標表明ではない。これには、商業化を加速させるために設計された、直接的な資本配分、調達保証、規制の枠組みが伴っている。
導入。政策の枠組みは多層的かつ周到に構築されている。国家レベルでは、工業情報化部(MIIT)が2026年2月、産業チェーン全体とライフサイクルを網羅するトップレベル設計である、中国初の「ヒューマノイドロボット国家標準体系」を発表した。 国家発展改革委員会(NDRC)と国家AI産業基金(第3期、通称「ビッグファンドIII」)は、主要企業に対して直接的な株式投資を行っている。 国家AI産業基金は最近、Galbot社の25億人民元のシリーズA+ラウンドを主導し、共同投資家には中国石油化工(Sinopec)、中信集団(CITIC Group)、中国銀行、上汽金融控股(SAIC Financial Holdings)などが名を連ねています。こうした国有資本の結集は、同社が戦略的に重要視されていることを示しています。
都市レベルでも、その取り組みは同様に具体的である。北京市は、AIとロボティクスに特化した1,000億人民元規模の15年投資ファンドを設立した。 上海の臨港新区経済特区は、世界でも最も集積度の高いAIクラスターとなっており、関連企業に対して専用用地、税制優遇措置、調達保証を提供している。深セン、杭州、合肥、蘇州もそれぞれ独自の指導基金やイノベーションセンターを設立している。
政府は共有インフラも整備している。「X-Humanoid」として知られる北京ヒューマノイドロボットイノベーションセンターは、オープンソースの汎用ヒューマノイドプラットフォーム「天工(Tiangong)」を開発し、関連企業向けに共有の開発基盤として提供している。 上海の同種のセンターは、「青龍(Qinglong)」プラットフォームを開発した。こうしたオープンソースのリファレンスデザインは、新規参入企業の参入障壁を下げると同時に、より広範なエコシステムが共通の技術的基盤の上で発展することを保証している。
また、北京が隠そうともしない地政学的な側面もある。具現化されたAI(エンボディッドAI)分野での主導権争いは、米国との競争として明確に位置づけられている。中国がヒューマノイドロボットを
米国の競合他社に比べてコストがごく一部に留まっていること――ユニツリーのヒューマノイド「G1」の価格は1万6,000ドル未満であるのに対し、ボストン・ダイナミクスの「アトラス」は15万ドル以上である――は、政府が積極的に活用しようとしている戦略的優位性であると見なされている。 国家発展改革委員会(NDRC)は2025年後半、企業数が150社を超えたことを受け、「製品の重複、投資の重複、研究開発の余地の縮小」というリスクについて、異例の公的な警告を発した。しかし、この警告は、この分野からの撤退を示すものではなく、今後行われる統合管理の兆候であった。ロボット形態に具現化されたAI:ヒューマノイドだけではない
ヒューマノイドロボットは人々の想像力をかき立て、ニュースの見出しを独占している。しかし、中国の具現化AI市場をより正確に把握するには、この知能が導入されているあらゆる物理的形態を包括的に見渡す必要がある。
二足歩行ヒューマノイドは、最も注目を集めるカテゴリーである。 UBTECH(优必选)、AgiBot(智元机器人)、Unitree(宇树科技)、Leju(乐聚机器人)、Fourier Intelligence(傅利叶智能)といった企業は、産業用およびサービス用途向けの等身大二足歩行ロボットを製造している。 AgiBotの「A2」は、BYDやSAICの自動車工場で導入されている。UBTECHの「Walker S2」は量産段階にあり、受注額は8億人民元を超えている。これらは単なるデモではなく、まだパイロット規模ではあるものの、生産ラインへの実導入である。
車輪型ヒューマノイドは、実用的な中間的な選択肢として、商業的に大きな勢いを見せている。Galbotの「G1」は、小売店の棚管理や物流向けに設計された車輪型ヒューマノイドで、美団(Meituan)との提携により、ロボットが運営する小売店舗で稼働している。GigaAIの「SeeLight S1」は、車輪型ヒューマノイドのホームアシスタントである。 智平方(Zhipingfang)は、物流およびサービス用途向けの車輪付きヒューマノイドに注力している。車輪付きという形態は、二足歩行の機動性を犠牲にする代わりに、安定性、積載能力、および運用信頼性を劇的に向上させるものであり、倉庫や小売店舗のような構造化された環境においては、商業的に理にかなったトレードオフとなっている。
ヒューマノイドが脚光を浴びる以前、四足歩行ロボット(4本の足を持つ犬のようなプラットフォーム)は、エンボディッドAIの商用化に向けた実証の場となっていました。Unitree社の四足歩行ロボット「B2」は、60キログラムの積載能力を持ち、約30,000ドルで市販されています。 Deep Robotics社の「Jueying」シリーズは、産業用検査分野で商用導入を実現している。現在、これらのプラットフォームにはエンボディッドAI機能が追加されており、ヒューマノイドの操作を支えているのと同じVLAモデルが、四足歩行ロボットのナビゲーションや検査タスク向けに適応されている。
ロボットアームやマニピュレーションシステムは、エンボディッドAIが産業に最も直接的な影響を与えている分野である。スタンフォード大学の博士号取得者によって設立された米中合弁企業であるFlexiv(非夕科技)は、力・トルクセンシング機能を備えた適応型ロボットアームの先駆者である。 ドイツ航空宇宙センター(DLR)と共同設立されたAgile Robots(思霊ロボット)は、力感知型マニピュレーションに注力している。これらは新しい製品ではないが、エンボディッドAIの基盤モデルを統合することで、プログラムされたツールから、構造化されていないタスクを処理できる適応型システムへと変貌を遂げつつある。
これらすべてのフォームファクターに共通する要素は、インテリジェンス層である。Spirit AIの汎用ロボットブレイン、TARS RoboticsのAWE3.0(Autonomous World Engine)プラットフォーム、そしてNoematrixのBrain 2.0は、いずれもハードウェアに依存しない設計となっている。 「エンボディッドAI」革命は、その本質において、複数の物理的な形態を通じて同時に表現されているソフトウェアとデータの革命である。
これらのロボットの実際のコストは? 現実的な価格比較
ここが市場の真に複雑になる部分であり、表向きの数字と実際の導入状況とのギャップが最も顕著に表れる点でもあります。
中国製ヒューマノイドロボットの公表定価は、激しい競争と政府による製造規模拡大への助成を背景に、過去2年間で劇的に下落しました。以下の表は、主要プラットフォームの現在の公表価格帯をまとめたものです:
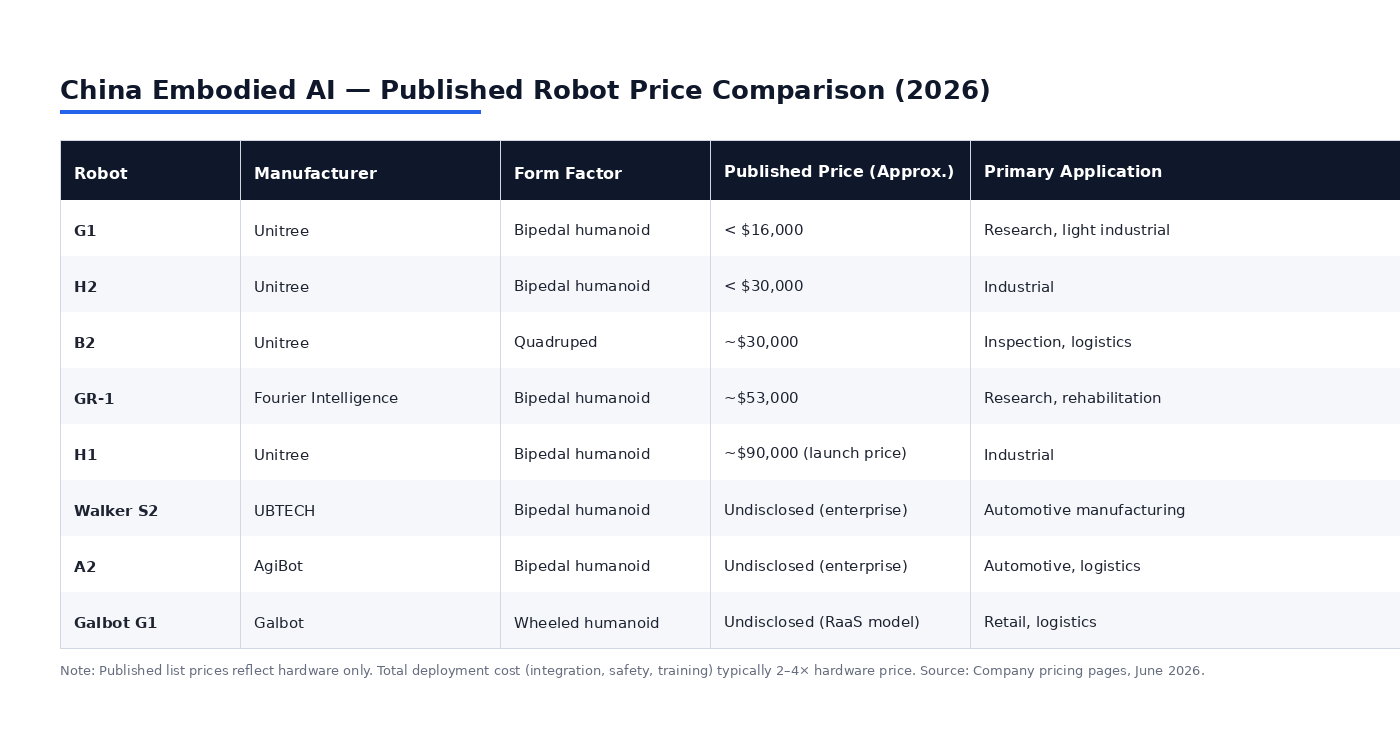
参考までに、FANUCやKUKA製の従来の6軸産業用ロボットアームは、ハードウェア単体で25,000ドルから80,000ドルの価格帯であり、導入総費用(システム統合、プログラミング、安全インフラ)は通常、ハードウェア価格の2倍から4倍に上ります。 一方、Universal RobotsやAUBOの協働ロボット(コボット)のハードウェア単体の価格は、通常30,000ドルから60,000ドルです。
注目されているヒューマノイドロボットの価格、特にUnitree社の16,000ドル未満の「G1」は、ハードウェア単体で見ればコボットと競合できる水準にあるように見える。 しかし、この比較はいくつかの理由から誤解を招く恐れがある。第一に、公表されている価格はハードウェアのみを反映している。産業環境におけるヒューマノイドロボットの統合コストは、固定アーム型コボットよりも大幅に高くなる。これは、ヒューマノイドが構造化されていない環境で動作するため、より複雑な安全システム、ソフトウェアの統合、およびオペレーターのトレーニングが必要となるためである。 第二に、バッテリー駆動時間が2~3時間であるため、産業現場での連続稼働には、バッテリー交換インフラ、あるいは1回の導入につき複数のユニットを配備する「Robotics-as-a-Service(RaaS)」モデルのいずれかが必要となる。 第三に、現在の人型ロボットの手には器用さの限界があり、この問題に対して「霊心巧手(Lingxin Qiaoshou)」や「帕西尼感知科技(Paxini)」といった企業が高度な触覚センシング技術を用いて解決に取り組んでいるものの、多くの精密作業には依然として人間の介入が必要となっています。
モルガン・スタンレーが産業分野の潜在的な購入者を対象に実施した調査によると、現在提供されているヒューマノイドロボットに満足しているのはわずか23%にとどまった。 20万元(2万8000ドル)という価格帯が、産業分野での大規模導入における重大な価格障壁として挙げられた。ハードウェア単体では、現在UnitreeのG1のみがこの価格帯を下回っているが、導入総コストベースではそうではない。
率直に言えば、研究、軽工業業務、および体系化された物流環境においては、中国のヒューマノイドロボットは現在、真にコスト競争力があると言える。
人間の労働者を大規模に置き換えることを正当化できるような、柔軟性があり、器用さを要し、構造化されていない環境での産業作業については、そのための技術はまだ確立されておらず、総所有コストも調達チームが確信を持って意思決定を行うには、まだ十分に透明化されていない。市場のギャップ:ランキングはロボットの「能力」は示すが、「コスト」は示さない
ロボット工学に関する現在の市場情報環境は、仕様比較、性能ランキング、そして話題になったデモンストレーションに関するメディア報道によって占められている。これらはロボットが何ができるかを理解するには有用だが、ロボットの購入、導入、運用にかかるコストを把握するには役立たない。
このギャップは、一見した以上に重要な意味を持ちます。物流企業の調達担当者が、倉庫にヒューマノイドロボットを導入すべきかどうかを評価しようとする際、問われるのは「どのロボットが最高のスペックスコアを持っているか」ではありません。 真の問いは、「作業単位あたりに実際にどれだけのコストがかかるのか、そしてそれが現在の人件費と比べてどうなのか」である。この問いを解明するには、実証済みの取引価格、総所有コスト(TCO)のデータ、導入コストのベンチマークが必要だが、これらはいずれも現在、体系的で一般に公開された形では入手できない。
業界には現在、品質ランキングは存在します。しかし、価格発見の仕組みはまだ整っていません。これらは根本的に異なるものであり、市場が成熟するためには両方が必要となります。
2026年以降に注目すべき点:重要な価格シグナル
中国の具現化AI分野における投資と競争の驚異的なペースを鑑みると、今後12~24ヶ月間で最も重要な問いは、どのロボットが最高のスペックを持つかということではない。それは、どの企業が技術力を、商業的に成立し、スケーラブルな価格設定による導入へと転換できるかという点にある。
IPOの波は価格の透明化を迫ることになる。少なくとも4社の中国大手ヒューマノイドロボット企業――UBTECH(すでに香港証券取引所(HKEX)に上場)、Unitree(STAR市場への上場を目指し、
(企業価値500億人民元)、AgiBot(香港証券取引所への上場を目指す)、Leju(香港証券取引所による上場指針が承認済み)――これらはそれぞれ異なる段階の上場準備を進めている。IPO申請には、収益、コスト構造、価格設定モデルに関する詳細な開示が求められる。 2026年のIPOブームにより、ヒューマノイドロボットの経済性に関する検証済みの財務データが、初めて公に公開されることになる。これは、これらのロボットの実際のコストを理解しようとする者にとって、短期的に最も重要な進展である。RaaS(Robotics-as-a-Service)モデルは、価格設定のあり方を一変させるだろう。Galbotを含むいくつかの企業は、ハードウェアを単体で販売するのではなく、タスクごと、時間ごと、あるいは導入ごとに課金する「Robotics-as-a-Service」型の価格設定へと移行しつつある。このモデルは、多額の設備投資を正当化できない購入者にとっては経済的に理にかなっているが、価格比較を極めて困難にする。 一括購入で16,000ドルのロボットでも、RaaS契約では1時間あたり8ドルのコストとなる可能性があり、利用率や契約条件によって総コストは大きく異なります。RaaSモデルが普及するにつれ、業界では有意義な比較を可能にするための標準化された価格指標が必要となるでしょう。
部品コストの推移が最低価格を決定づけることになる。ヒューマノイドロボットにおける最も重要なコスト要因は、アクチュエータ(サーボモーターやハーモニックドライブ)、巧みなハンド、触覚センサー、そしてリアルタイム推論に必要なAI演算能力である。 中国企業はアクチュエータのコスト削減において目覚ましい進歩を遂げており、UnitreeがG1を16,000ドル未満で提供できているのは、垂直統合型のアクチュエータ製造体制によるものが一因です。次のコスト削減の課題は、高精度ハンドです: Lingxin Qiaoshouの多指型高精度ハンド技術やPaxiniの触覚センシングシステムは、次世代ヒューマノイドロボットが全機能を備えた状態で200,000人民元の導入コストのハードルを乗り越えられるかどうかを決定づける、部品レベルのイノベーションの好例である。
業界再編により価格競争が集中する
影響力。国家発展改革委員会(NDRC)が「過剰な製品や重複投資」について警告したのは、150社以上に及ぶ業界において大規模な再編が起こると北京当局が予想しており、場合によっては積極的にその再編を主導する可能性があることを示唆するものであった。 この再編を生き残った企業は、より強力な価格決定力と、より安定したコスト構造を手にすることになるだろう。生き残る可能性が最も高いのは、政府との結びつきが最も深く、導入実績が最も堅実で、かつ技術的な差別化が最も強固な企業である。 ガルボットの国有資本による投資家基盤、AGIBOT Worldデータセット・エコシステムを通じたアギボットの導入データにおける優位性、そしてユニツリーのコスト効率という競争上の優位性は、再編が進む市場において重要となる構造的優位性の好例である。ロボットが実際にどれほどの価値を持つのかという問いは、依然として未解決のままである。 企業がハードウェアをアップグレードしたり、試験導入が終了したり、リース機器が返却されたりすることで、ヒューマノイドロボットが二次市場に登場し始めると、残存価値の問題は商業的に重要な課題となるだろう。中古車や中古の産業用ロボットアームとは異なり、現在、中古のヒューマノイドロボットには基準価格が存在しない。 世界の中古産業用ロボット市場の規模は約57億4000万ドルと評価されており、成長を続けていますが、標準化された価格設定の仕組みは存在しません。ヒューマノイドロボットに関しては、この問題はまだ大規模には存在していませんが、いずれ発生するでしょう。そして、この問題に対処するためのツールを開発する市場は、ロボット経済において構造的に重要な位置を占めることになるでしょう。
より大きな兆候:中国はAIの物理層を構築している
中国の「具現化されたAI」の急成長について理解すべき最も重要な点は、それが主にロボットに関するものではないということです。それは「物理的AI」、すなわち、国家政策の全面的な後押しのもと、産業規模で人工知能をデジタル世界から物理世界へと拡張する動きなのです。
北京の亦荘区、上海の臨港新区、そして深センの
エレクトロニクス製造クラスターは、単に製品を製造しているわけではありません。彼らは、AIを原動力とする経済を支える物理的なインフラを構築しているのです。TARS、Spirit AI、Noematrix、Galbotによって学習が進められている基盤モデルは、単なるロボット制御システムにとどまりません。これらは汎用的な物理推論エンジンであり、将来的には工場、病院、物流ネットワーク、そして家庭などで稼働することになるでしょう。この競争において、中国が持つ構造的な優位性は紛れもない。アクチュエータ、センサー、電子機器を欧米のコストのわずか数分の1で生産できる製造サプライチェーン。これらのシステムをより賢くするための学習データを生成するため、大規模な導入に補助金を出すことを厭わない政府。そして、学習曲線に沿ってコストを引き下げるために必要な生産量を吸収できるほど十分な規模を持つ国内市場だ。
構造的な課題も同様に現実のものだ。商業化の遅れにより、潜在的な産業用購入者の77%が満足していないこと、価格設定環境が不透明すぎて購入者が確信を持って調達決定を下せないこと、そして競争の激化により、成功とともに失敗も必然的に生じることである。
「業界には現在、品質ランキングは存在します。しかし、価格発見の仕組みはまだ確立されていません。これらは根本的に異なるものであり、市場が成熟するためには両方が必要となるでしょう。」
2026年のIPOブーム、RaaS(Robot-as-a-Service)価格モデルの台頭、そして中古ロボットの中古市場の漸進的な発展が相まって、価格設定という課題への答えが見え始めるだろう。しかし、その答えはまだ得られていない――そして、その答えの欠如こそが、現時点において、業界が実証段階から導入段階へと移行する上で、最も重大な構造的制約の一つとなっている。
出典
本記事は、2026年6月時点の企業提出書類、開示された資金調達データ、政府の政策文書、および業界調査に基づいています。すべての価格数値は概算であり、公開されている情報に基づいています。実際の取引価格は、これとは大きく異なる場合があります。
1. 中国の第15次五カ年計画(2026年~2030年)、国家発展改革委員会 — 「具現化された知能」を将来の重点産業として指定。
2. 工業情報化部(MIIT)、ヒューマノイドロボットに関する国家標準体系、2026年2月。
3. GalbotのシリーズA+資金調達発表、国家AI産業基金(ビッグファンドIII)のプレスリリース、2026年第1四半期。
4. UBTECH Roboticsの香港証券取引所(HKEX)上場目論見書および上場後の開示資料、2024年~2026年。
5. Unitree Roboticsの製品価格ページ — G1(16,000ドル未満)、H2(30,000ドル未満)、B2(約30,000ドル) — unitree.com、2026年6月アクセス。
6. フーリエ・インテリジェンス(Fourier Intelligence)GR-1の製品仕様および価格、fourierintelligence.com、2026年6月アクセス。
7. モルガン・スタンレー・リサーチ、『ヒューマノイドロボット:産業用購入者調査』、2025年~2026年(調査データ:購入者満足度23%;価格の閾値として200,000人民元が挙げられている)。
8. AgiBot(智元ロボット)の導入発表 — BYDおよびSAICの自動車工場への導入、同社プレスリリース、2025年~2026年。
9. Spirit AI(自变量机器人)によるRoboArenaリーダーボード順位発表、同社プレスリリース、2026年。
10. 北京ヒューマノイドロボットイノベーションセンター(X-Humanoid)、「Tiangong」オープンソースプラットフォームのリリース文書、2025年。
11. 上海臨港新区経済特区における具現化AIクラスターの投資優遇措置枠組み、市政府による情報開示、
2025年~2026年。12. ヒューマノイドロボット分野における「過剰な製品と重複投資」に関する国家発展改革委員会(NDRC)の公的警告、2025年末。
13. 世界の産業用中古ロボット市場の評価額(約57億4,000万ドル)。公開されているアナリストレポートを基に集計された業界調査、2025年。
14. Galbot G1 車輪付きヒューマノイドの小売分野への導入に関するMeituanとの提携、企業発表、2026年。
15. TARS RoboticsのAWE3.0(Autonomous World Engine)プラットフォームのドキュメント;Noematrix Brain 2.0プラットフォームのドキュメント、企業資料、2026年。












