
AgiBot und Unitree liefern sich ein Wettrennen nach Hongkong und Shanghai – mit gegensätzlichen Einschätzungen darüber, was einen Roboter milliardenschwer macht
AgiBot hat seinen Börsengang in Hongkong mit einer angestrebten Bewertung von 4,8 bis 6,0 Milliarden US-Dollar bestätigt – einen Tag bevor Unitree das Bookbuilding für den STAR Market mit einer Bewertung von 5,85 Milliarden US-Dollar eröffnet. Die beiden Unternehmen vertreten unterschiedliche Technologiephilosophien – AgiBot setzt auf „AI-first“, Unitree auf „Hardware-first“ – und der Markt steht kurz davor, beide gleichzeitig zu bewerten.
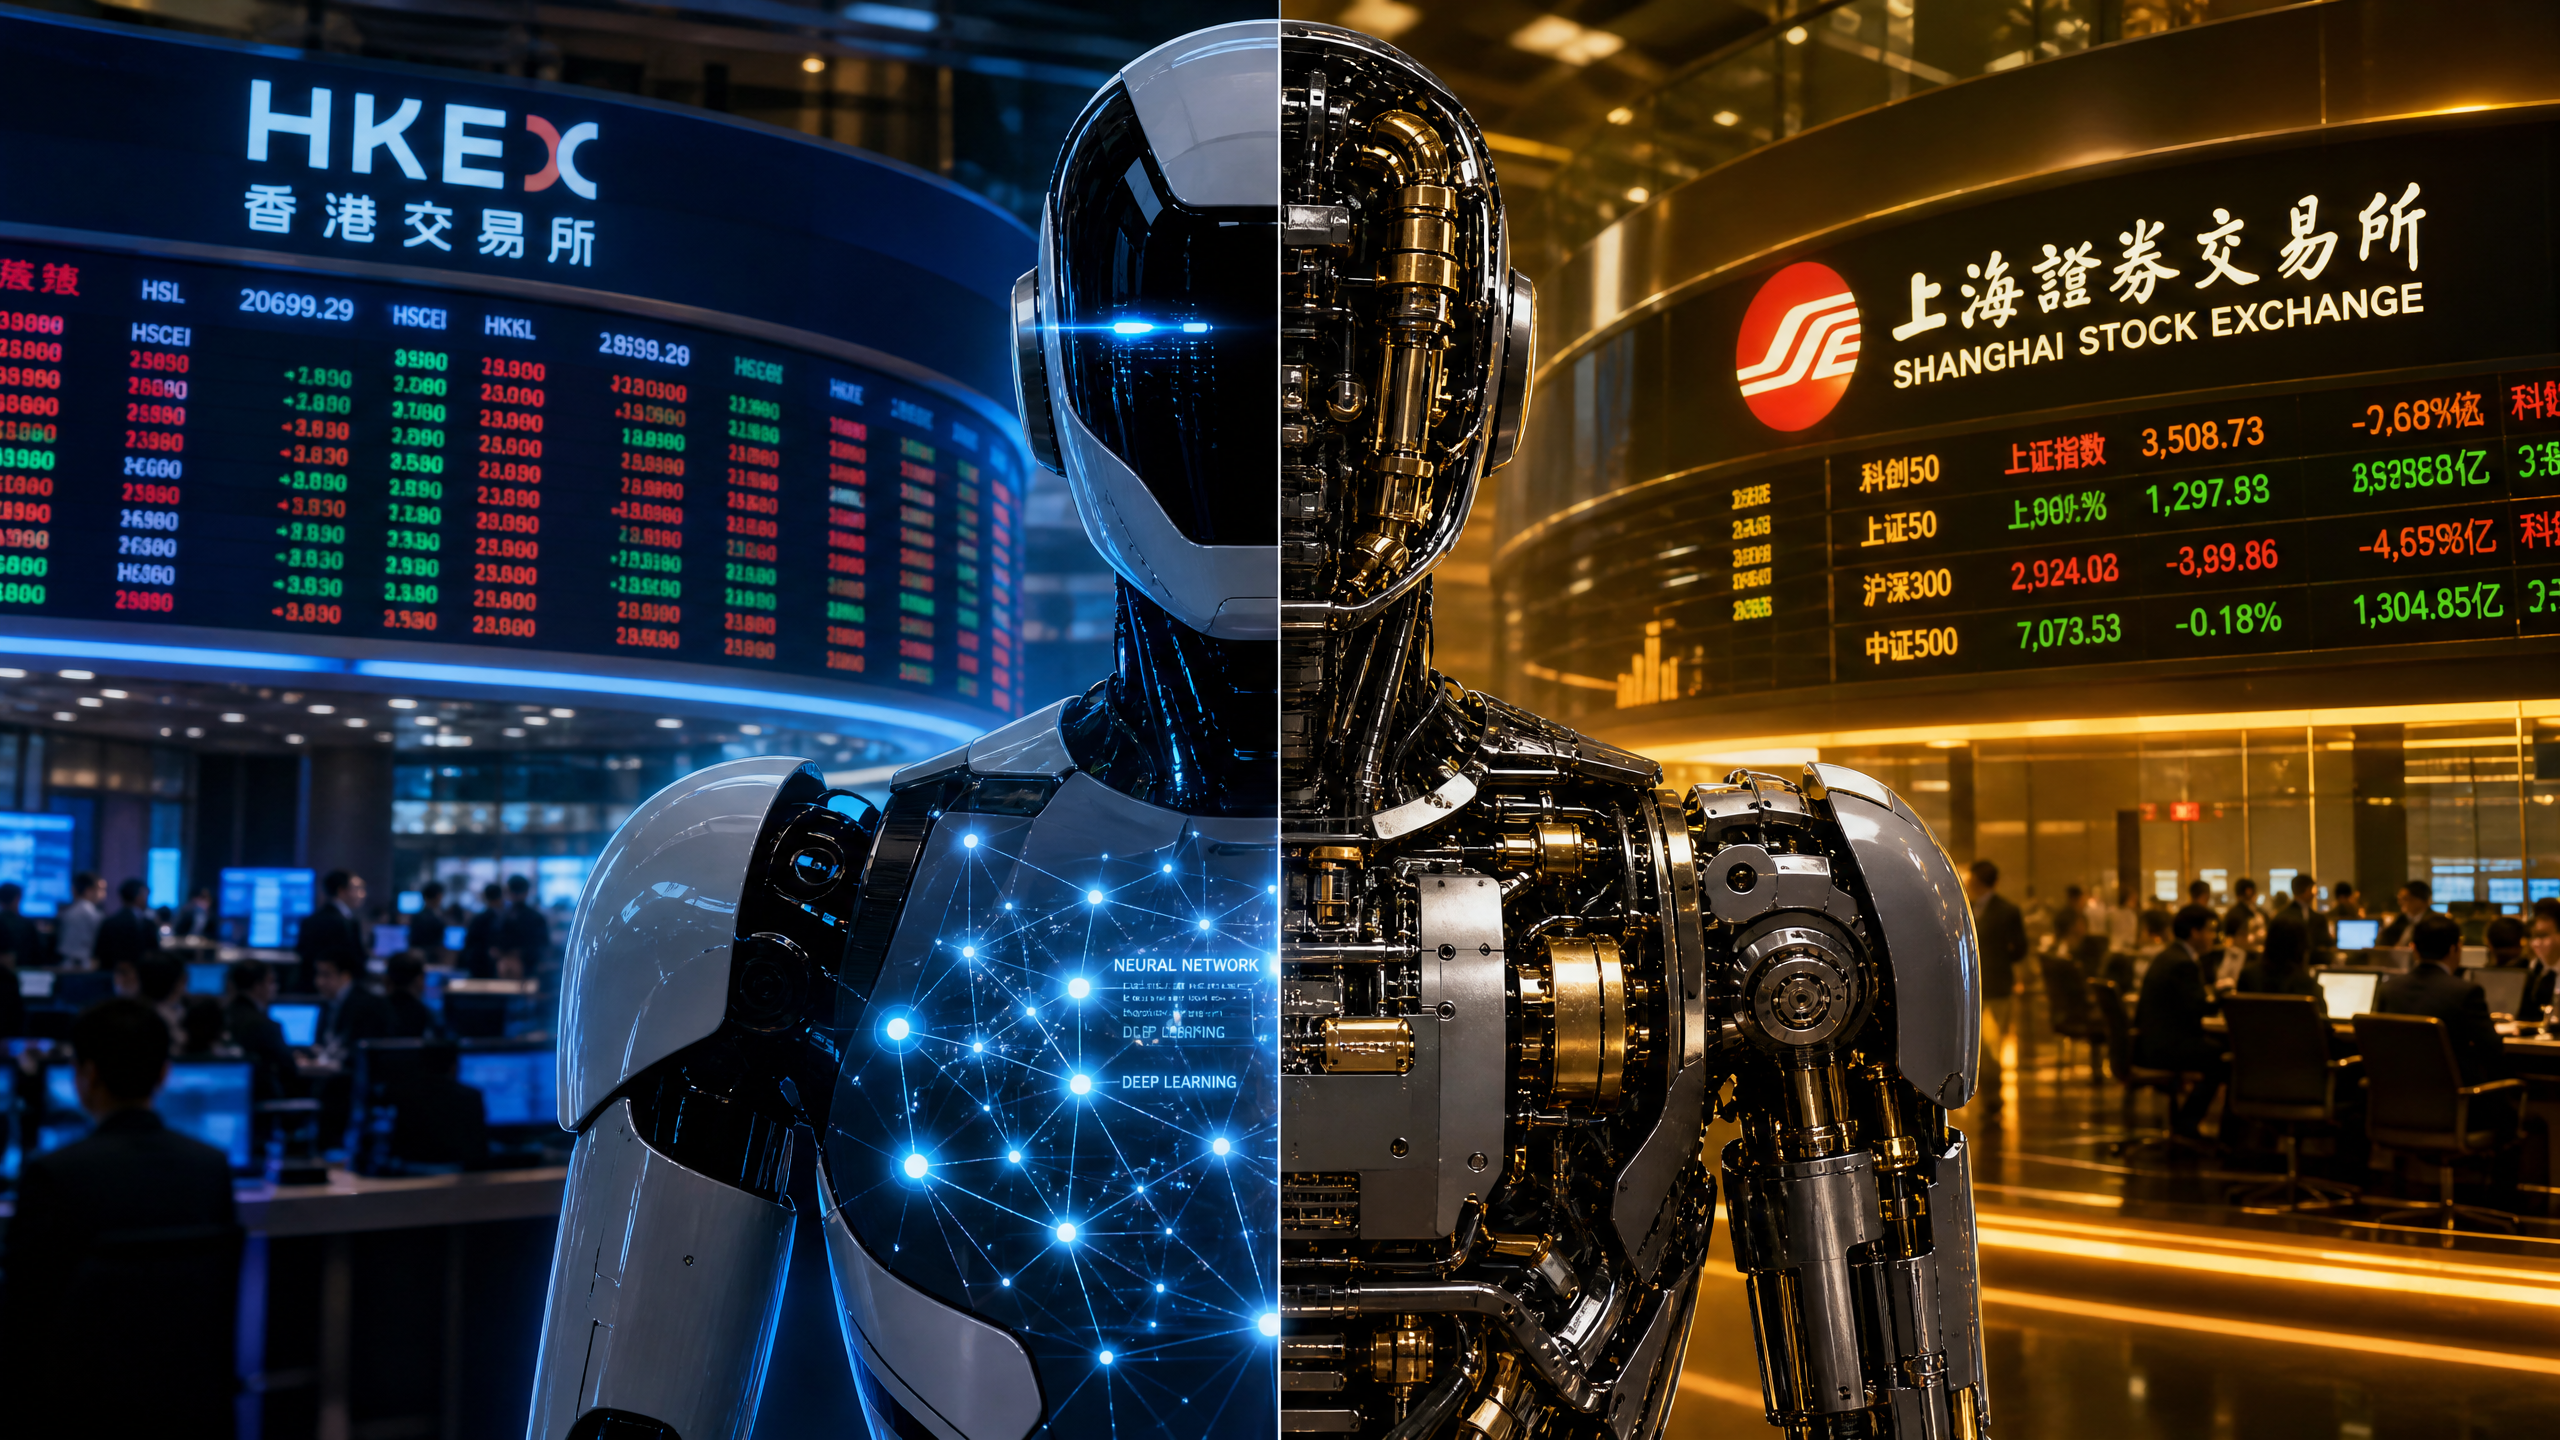
Chinas humanoide Roboterindustrie steht kurz vor zwei gleichzeitigen Marktentscheidungen. AgiBot, das in Shanghai ansässige Unternehmen, das im Jahr 2025 mehr als 5.100 humanoide Roboter ausgeliefert hat und damit einen weltweiten Marktanteil von rund 39 Prozent nach Stückzahl für sich beansprucht, hat bestätigt, dass es einen Börsengang in Hongkong anstrebt. Die Ankündigung erfolgte am 4. August, einen Tag bevor Unitree Robotics das Bookbuilding am Shanghai STAR Market mit einer Mindestbewertung von 42 Milliarden RMB (etwa 5,85 Milliarden US-Dollar) eröffnet. Der Zeitpunkt ist kein Zufall. Beide Unternehmen wetteifern darum, vor dem jeweils anderen einen Preismaßstab zu setzen, und das Ergebnis wird maßgeblich beeinflussen, wie Investoren die gesamte nächste Welle von Börsengängen im Bereich der humanoiden Robotik bewerten werden.
Die beiden Unternehmen konkurrieren nicht lediglich um Kapital. Sie vertreten grundlegend unterschiedliche Theorien darüber, welchen Wert ein Unternehmen im Bereich der humanoiden Robotik hat und warum. AgiBot hat mehr als 75 Prozent seines Forschungs- und Entwicklungsbudgets für KI-Systeme bereitgestellt – also für die Software, Modelle und Trainingspipelines, die bestimmen, was ein Roboter wahrnehmen und entscheiden kann. Unitree vertritt den gegenteiligen Standpunkt: Etwa 95 Prozent seiner Komponenten sind eigenentwickelt, und das Unternehmen verfolgt die Philosophie, dass die physischen Fähigkeiten des Roboters die primäre Quelle des Wettbewerbsvorteils darstellen. Der Markt ist nun aufgefordert, beide Theorien ungefähr zum gleichen Zeitpunkt zu bewerten.
AgiBots Umsatzbeschleunigung und ihre Auswirkungen
Die finanzielle Entwicklung von AgiBot macht den Zeitpunkt des Börsengangs nachvollziehbar. Das Unternehmen meldete für das Gesamtjahr 2025 einen Umsatz von 1,05 Milliarden RMB (etwa 145 Millionen US-Dollar) – eine Zahl, die allein im ersten Quartal 2026 fast erreicht wurde, wobei der Umsatz im ersten Quartal 2026 1 Milliarde RMB überstieg. Diese Beschleunigung – vom Jahres- zum Quartalsniveau innerhalb eines einzigen Jahres – spiegelt den Übergang von Pilotprojekten zu kommerziellen Aufträgen in großem Maßstab wider.
Die kumulierte Produktionszahl des Unternehmens erreichte bis Juni 2026 15.000 Einheiten, und die angestrebte Bewertung von 40–50 Milliarden HK$ (etwa 5,1–6,4 Milliarden US$) impliziert ein Kurs-Umsatz-Verhältnis von
Ein Vielfaches, das selbst nach den Maßstäben wachstumsstarker Hardware-Unternehmen als aggressiv gilt. Die Begründung laut Investorenquellen lautet, dass AgiBot als Software- und KI-Plattformunternehmen bewertet werden sollte, das zufällig physische Einheiten ausliefert, und nicht als Hardwarehersteller mit geringen Margen.Diese Sichtweise verdient eine genauere Betrachtung. Der Umsatz von AgiBot wird derzeit durch Hardwareverkäufe getrieben – also durch physische Roboter, die an Kunden ausgeliefert werden. Die KI-Software-Ebene, die das Unternehmen aufbaut, generiert noch keine eigenständigen Einnahmequellen. Der Bewertungsaufschlag für die Software-These ist daher eher eine Wette auf die zukünftige Monetarisierung als auf die aktuelle Wirtschaftlichkeit. Dies ist für Technologieunternehmen in der Frühphase zwar nicht ungewöhnlich, schafft jedoch eine Diskrepanz zwischen der Darstellung gegenüber Investoren und der Gewinn- und Verlustrechnung, die bei den Aufsichtsbehörden eingereicht wird.
Das Rentabilitätsargument von Unitree
Unitrees Argumentation für die Notierung am STAR-Markt ruht auf einer anderen Grundlage. Das Unternehmen ist Chinas erster profitabler Hersteller humanoider Roboter mit einem Umsatz von 1,699 Milliarden RMB (ca. 235 Millionen US-Dollar) im Jahr 2025 und einem positiven Jahresüberschuss. Rentabilität ist in dieser Marktphase wirklich selten und spiegelt die Strategie von Unitree wider, die eigene Lieferkette für Komponenten zu kontrollieren. Wenn man seine eigenen Aktuatoren, Sensoren und Strukturteile herstellt, vermeidet man den Margendruck, der durch den Einkauf von Komponenten zu Marktpreisen entsteht. Der Nachteil liegt in der Kapitalintensität und dem Risiko, dass firmeneigene Komponenten hinter dem Stand der Technik zurückbleiben.
Der Umsatz von Unitree im ersten Quartal 2026 in Höhe von 423 Millionen RMB (etwa 58 Millionen US-Dollar) zeigte eine Verlangsamung des Umsatzwachstums von 332 Prozent im Vergleich zum Vorjahreszeitraum im Jahr 2025 auf 68 Prozent im ersten Quartal 2026. Diese Verlangsamung ist in dieser Größenordnung nicht alarmierend – allein der Basiseffekt erklärt einen Großteil davon –, doch es handelt sich um eine Zahl, die institutionelle Anleger während des Bookbuilding-Prozesses genau unter die Lupe nehmen werden. Ein Unternehmen, das eine Bewertung in Höhe des etwa 25-fachen Jahresumsatzes anstrebt, muss nachweisen, dass die Wachstumsrate aufrechterhalten werden kann.
oder wieder an Fahrt gewonnen.Zwei technologische Wege, ein Markt
Die Debatte um „Gehirn versus Körper“ in der humanoiden Robotik ist nicht nur philosophischer Natur. Sie hat direkte Auswirkungen auf die Struktur der Lieferkette, die Entwicklung der Bruttomarge und die Geschwindigkeit, mit der ein Unternehmen auf neue Anwendungsfälle reagieren kann.
Der „AI-first“-Ansatz von AgiBot bedeutet, dass das Unternehmen die Fähigkeiten seiner Roboter theoretisch durch Software-Updates erweitern kann, ohne dass neue Hardware erforderlich ist. Wenn ein Kunde den Roboter für eine neue Aufgabe benötigt, ist die Lösung ein Modell-Update und nicht ein neues mechanisches Design. Dies ist dieselbe Logik, die Smartphones wertvoller gemacht hat als Feature-Phones – der Plattformeffekt, bei dem der Wert des Geräts im Laufe der Zeit mit der Verbesserung der Software steigt. Das Risiko besteht darin, dass die Hardware leistungsfähig genug sein muss, um alle Anforderungen der Software zu erfüllen, und dass es eine physikalische Untergrenze gibt, die durch keine noch so ausgefeilte KI ausgeglichen werden kann.
Der „Hardware-first“-Ansatz von Unitree bedeutet, dass die Roboter des Unternehmens für die Aufgaben optimiert sind, für deren Ausführung sie konzipiert wurden. Die Aktuatoren werden feinabgestimmt, die Gewichtsverteilung wird konstruiert und die strukturellen Toleranzen werden durch iterative Fertigung statt durch Simulation verschärft. Das Risiko besteht darin, dass angesichts der rasanten Weiterentwicklung der KI-Fähigkeiten ein Roboter mit überlegener Hardware, aber minderwertiger Software möglicherweise von einer mechanisch weniger ausgefeilten, aber intelligenteren Alternative vom Markt verdrängt wird. Die Analogie zur Automobilbranche ist aufschlussreich: Ein Auto mit einem perfekten Motor, aber ohne Navigationssystem ist weniger nützlich als ein Auto mit einem ausreichend guten Motor und einer hervorragenden Routenplanung.
Die geopolitische Dimension der Lieferkette
Beide Unternehmen bauen ihre Lieferketten in einem Umfeld auf, in dem sich die geopolitischen Beschränkungen verschärfen. Die Vereinigten Staaten und die Europäische Union haben zunehmend strengere Kontrollen für den Technologietransfer an chinesische Unternehmen eingeführt, insbesondere in den Bereichen fortschrittliche Halbleiter und KI-Trainingsinfrastruktur. Dies erzeugt einen asymmetrischen Druck auf die
zwei technologische Ansätze.Die „AI-first“-Strategie von AgiBot ist auf den Zugang zu umfangreichen Rechenkapazitäten für das Training seiner Modelle für verkörpertes Denken angewiesen. Angesichts der verschärften Exportkontrollen für High-End-GPUs wird die Fähigkeit des Unternehmens, sein Tempo bei der KI-Entwicklung im Vergleich zu globalen Wettbewerbern aufrechtzuerhalten, zu einer strategischen Frage. Die „Hardware-First“-Strategie von Unitree ist weniger von importierten Rechenkapazitäten abhängig, dafür jedoch stärker von Präzisionsfertigungsanlagen und -materialien, von denen einige ebenfalls Exportbeschränkungen unterliegen.
Beide Unternehmen treiben ihre Bemühungen um eine Substitution durch inländische Produkte voran, und Chinas staatlich geförderte Investitionen in die Halbleiterfertigung und die KI-Infrastruktur bieten einen gewissen Puffer. Das Tempo der Substitution durch inländische Produkte bei fortschrittlichen KI-Chips hat jedoch noch nicht mit dem Tempo der verschärften Exportkontrollen Schritt gehalten, was eine Schwachstelle schafft, die Anleger in ihren Bewertungsmodellen berücksichtigen sollten.
Die branchenweiten Auswirkungen zweier gleichzeitiger Börsengänge
Die nahezu gleichzeitige Börsennotierung von AgiBot und Unitree – das eine in Hongkong, das andere am STAR-Markt – wird die ersten echten Kursdaten für Unternehmen im Bereich humanoider Roboter im kommerziellen Maßstab liefern. Vor diesen Börsengängen wurden die Bewertungen in privaten Finanzierungsrunden festgelegt, in denen eine kleine Anzahl institutioneller Investoren die Konditionen aushandelte, ohne dass die Disziplin der Preisbildung am öffentlichen Markt zum Tragen kam.
Die Börsengänge werden Bezugspunkte schaffen, die sich auf jede nachfolgende Finanzierungsrunde und jeden Börsengang in diesem Sektor auswirken werden. Sollte der Notierungspreis von AgiBot in Hongkong deutlich über der Bewertung von Unitree am STAR Market liegen, würde dies die „AI-first“-These bestätigen und den Kapitalfluss in Richtung softwareorientierter Robotikunternehmen beschleunigen. Sollte das profitable Hardware-Modell von Unitree ein höheres Bewertungsmultiplikator erzielen, wäre dies ein Signal dafür, dass der Markt nachgewiesene Wirtschaftlichkeit gegenüber spekulativen Software-Prämien bevorzugt.
TrendForce prognostiziert, dass Chinas Markt für humanoide Roboter im Jahr 2026 im Vergleich zum Vorjahr um 94 Prozent wachsen wird, wobei AgiBot und Unitree zusammen
etwa 80 Prozent des gesamten Marktanteils. Diese Konzentration bedeutet, dass die beiden Börsengänge nicht nur Unternehmensereignisse sind – sie stellen vielmehr eine Bewährungsprobe für die Anlagestrategie der gesamten Branche dar. Die globale Roboter-Investorengemeinschaft verfolgt beide Börsengänge mit derselben Aufmerksamkeit, mit der die Technologiebranche vor einem Jahrzehnt die ersten großen Börsengänge im Bereich Cloud Computing verfolgt hat.Die ehrliche Einschätzung
Beide Unternehmen sehen sich mit realen Umsetzungsrisiken konfrontiert. AgiBot muss beweisen, dass sich seine KI-Investitionen in einer kommerziellen Differenzierung niederschlagen, bevor Hardware-Konkurrenten die Software-Lücke schließen. Unitree muss nachweisen, dass seine Hardware-Margen auch bei wachsendem Markt und der Kommodifizierung der Komponentenpreise aufrechterhalten werden können. Keines dieser Risiken ist fatal, aber keines ist auch trivial.
Die Anleger, die bei diesen Börsengängen einsteigen, setzen nicht nur auf die Unternehmen selbst, sondern auch darauf, welche Theorie der Wertschöpfung die humanoide Robotikbranche im nächsten Jahrzehnt prägen wird. Die Unternehmen, die dieses Rennen gewinnen, werden nicht unbedingt diejenigen sein, die heute über die besten Roboter verfügen, sondern diejenigen mit den am besten zu verteidigenden Wettbewerbsvorteilen – ganz gleich, ob diese auf proprietären KI-Modellen oder auf vertikal integrierter Fertigung beruhen. Der Markt wird bald herausfinden, für welche Art von Wettbewerbsvorteil er bereit ist, mehr zu zahlen.
Haftungsausschluss: Dieser Artikel dient ausschließlich zu Informationszwecken und stellt keine Finanz- oder Anlageberatung dar.













