中國「具身人工智慧」熱潮:150 家企業、單季 28 億美元,以及一個無人提及的定價問題
本文全面剖析了該領域的整體格局,闡述了政府為何將「具身人工智慧」視為國家戰略重點,並指出將決定該領域能否從示範階段過渡到大規模部署的四大指標(首次公開募股(IPO)申報、RaaS 定價、元件成本走勢,以及二手市場的形成)。
2026年第一季發生了一件不同尋常的事。中國某個單一產業領域在短短三個月內,公開披露的投資額就超過200億人民幣(約合28億美元)。這個數字甚至超過了2025年全年該領域的投資總額。 僅在該期間內,就有七家新創公司估值突破人民幣100億元大關,使獨角獸企業總數達到十家。該產業目前擁有超過150家活躍企業,市場上已有逾330款不同的機器人機型,且政府政策框架將其視為與半導體同等重要的國家戰略重點。
該產業正是「具身人工智慧」的具體體現。若您尚未密切關注中國在此領域的建構進程,當前發展規模勢必會令您大感驚訝。
何謂具身人工智慧——為何定義至關重要?
大多數人聽到「具身人工智慧」這個術語時,都會認為它是類人型機器人的同義詞。這種假設雖可理解,但並不正確,而這項區別對於理解市場至關重要。
具身人工智慧指的是那種不僅僅在伺服器機架中處理資訊,或僅對文字提示做出回應的人工智慧,而是透過實體軀體在物理環境中進行感知、推理與行動。 「具身性」是關鍵要素:人工智慧系統必須透過感測器、致動器及實體形態與真實世界互動,並即時從環境中學習並做出回應。
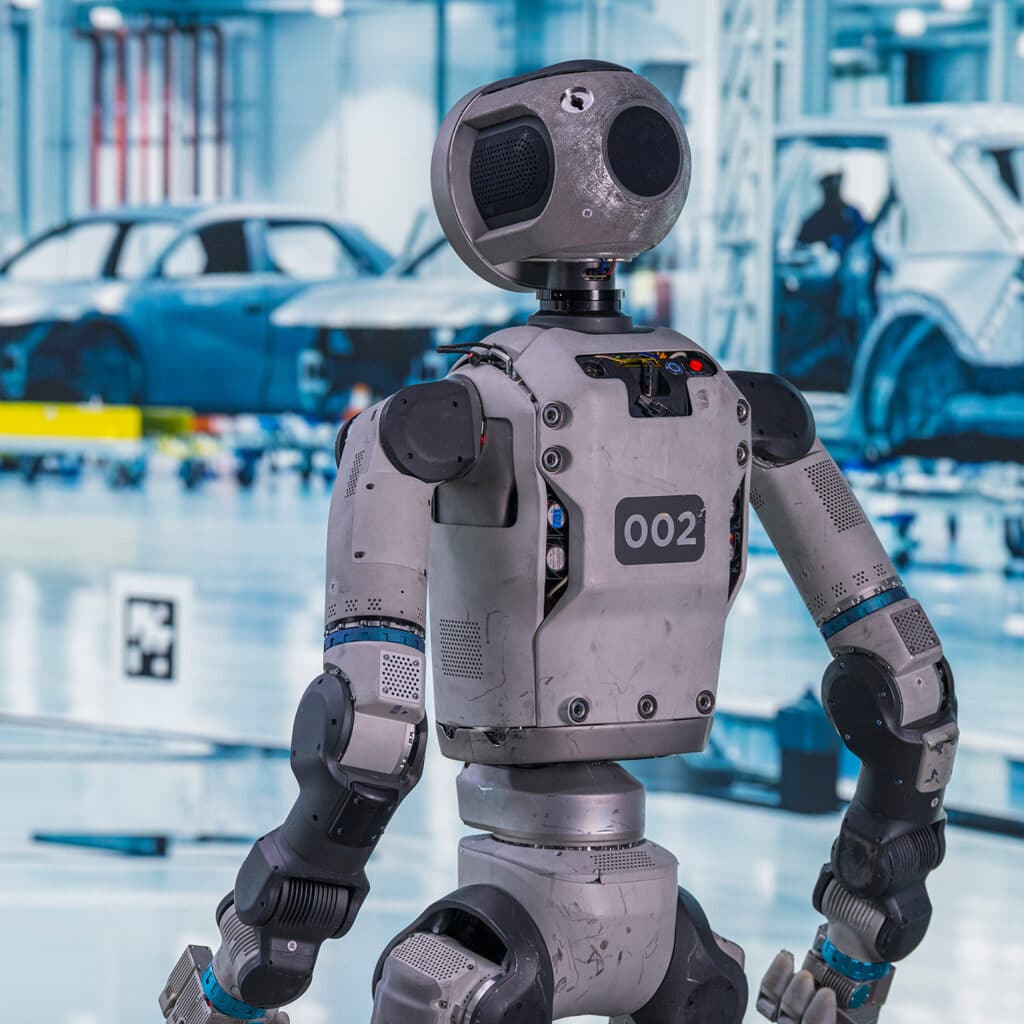
人形機器人——即雙足行走、擁有雙臂且外形酷似人類的機器人——是具身人工智慧的一種形式。但這絕非唯一形式。 在工廠車間穿梭的四足機器人狗、自主管理倉庫庫存的輪式物流機器人、根據觸覺反饋調整抓握力的汽車裝配線機械臂,以及執行基礎設施檢測的無人機——當這些系統由那種適應性強、以感知為驅動的
現代基礎模型所賦予的智慧。之所以要區分這兩者,是因為具身人工智慧的商業機會並不限於類人型態。其底層技術——包括視覺-語言-動作(VLA)模型、跨具身學習、靈巧操作智慧以及即時物理推理——正日益被設計為可在多種硬體平台上運行。 像 Spirit AI(自變量機器人)這類獲得寧德時代(CATL)、華為和小米支持的公司,明確將其產品描述為「可部署於多種硬體平台的通用機器人大腦」。 該公司的基礎模型是首個登上 RoboArena 全球排行榜榜首的中國模型,成績超越了 NVIDIA 的參賽作品。換言之,這顆「大腦」正逐漸與「軀體」分離。
正是這種架構上的轉變,使得具身人工智慧成為一項平台業務,而不僅僅是硬體業務。這也正是中國對此領域的投資,不僅僅是押注人形機器人——而是押注於下一代通用運算層。
為何中國將具身人工智慧視為國家優先事項
要理解北京為何在結構性政策層面致力於具身人工智慧,了解驅動中國工業技術計畫的戰略邏輯將有所助益。
中國製造業僱用約1.2億人。其人口結構趨勢——例如人口急速老化、勞動年齡人口萎縮以及勞動力成本上升——意味著除非能實現大規模自動化,否則該國將在未來十年內面臨生產力危機。政府對此已明確表態。 《第十五個五年規劃》(2026–2030)將具身智能列為十大優先「未來產業」之一,與量子計算、先進材料及新一代能源並列。這並非空泛的願景表述,而是伴隨著直接的資本配置、採購保障,以及旨在加速商業化的監管框架。
部署。這套政策架構層次分明且經過深思熟慮。在國家層面,工業和資訊化部(MIIT)於2026年2月發布了中國首部《人形機器人國家標準體系》,這是一項涵蓋整個產業鏈與生命週期的頂層設計。 國家發展和改革委員會(NDRC)與國家人工智慧產業基金(第三期,俗稱「大基金三期」)正對領先企業進行直接股權投資。 國家人工智慧產業基金近期領投了 Galbot 25 億人民幣的 A+ 輪融資,共同投資方包括中國石化、中信集團、中國銀行及上汽金融控股,這支由國有資本組成的投資陣容,彰顯了政府對該公司賦予的戰略重要性。
在城市層面,相關承諾同樣具體。北京已設立一隻專注於人工智慧與機器人的1,000億元人民幣、為期15年的投資基金。 上海臨港新區經濟特區已成為全球人工智慧實體集群最密集的地區,為相關企業提供專用土地、稅收優惠及採購保障。深圳、杭州、合肥和蘇州也分別設立了各自的引導基金和創新中心。
政府還建置了共享基礎設施。北京人形機器人創新中心(簡稱 X-Humanoid)開發了開源的「天工」通用人形機器人平台,並將其作為共享開發基礎提供給相關企業使用。 上海的同類中心則開發了「青龍」平台。這些開源參考設計不僅降低了新進公司的進入門檻,同時確保更廣泛的生態系統能在共同的技術基礎上發展。
此外,還存在著北京方面毫不掩飾的地緣政治層面考量。在具身人工智慧領域的領先競爭,被明確定位為與美國的較量。中國生產類人型機器人的能力
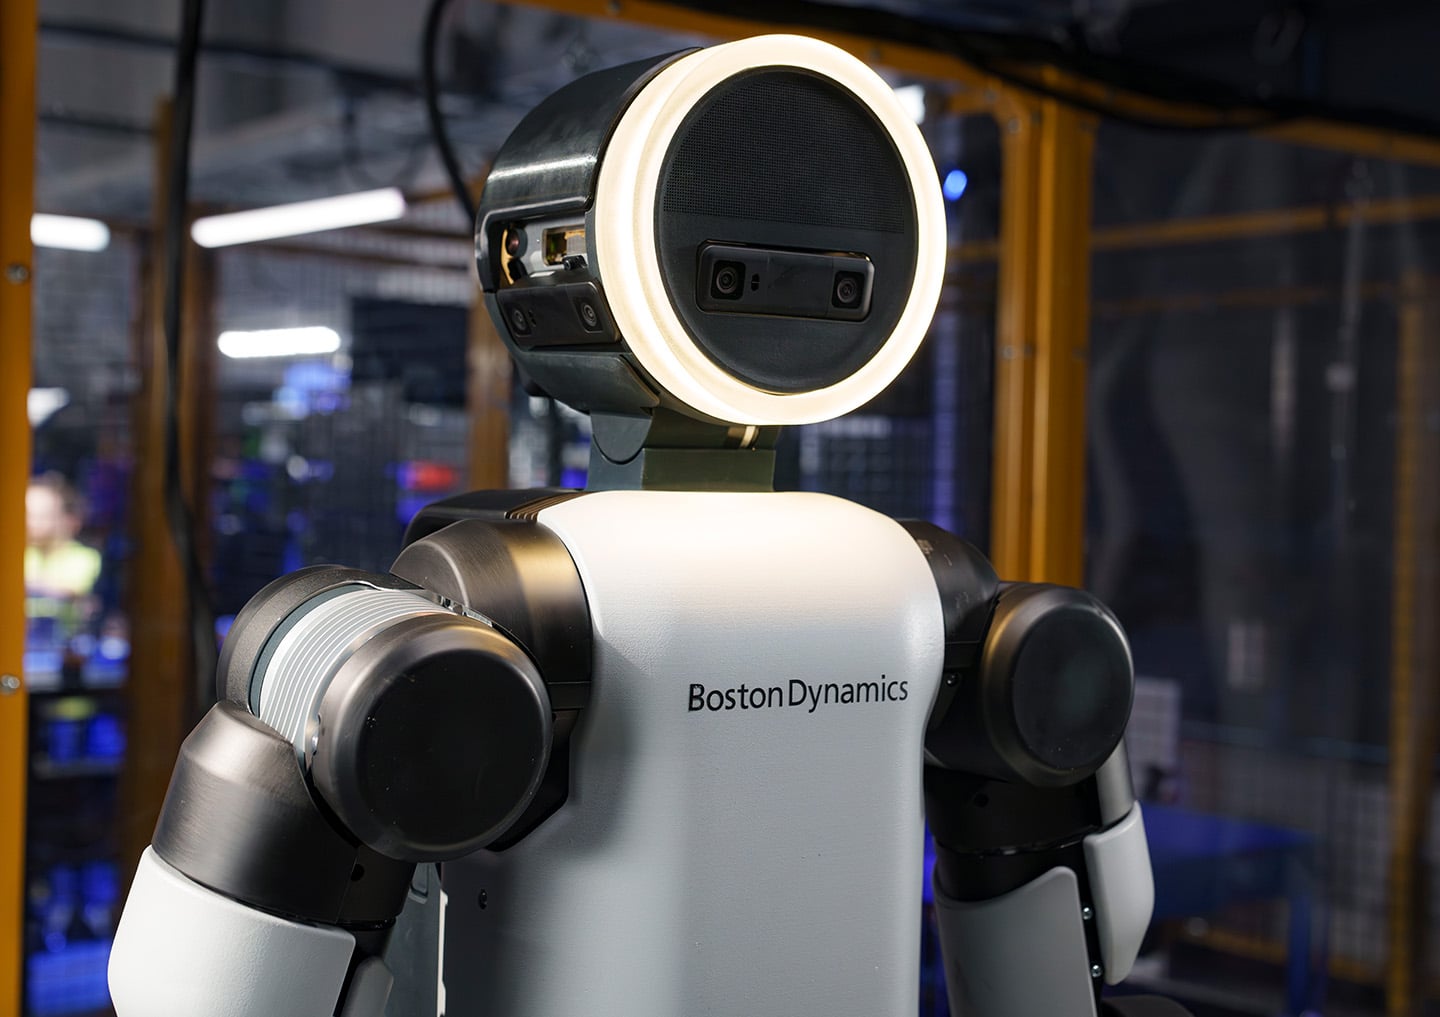
僅為美國競爭對手成本的一小部分——Unitree 的 G1 人形機器人定價不到 16,000 美元,而波士頓動力(Boston Dynamics)的 Atlas 則超過 150,000 美元——這被視為一項戰略優勢,政府打算加以利用。 鑑於企業數量已超過 150 家,國家發展和改革委員會(NDRC)確實在 2025 年底發布了一項罕見的公開警告,指出存在「產品重疊、投資重複及研發空間受擠壓」的風險。但這項警告是即將進行整合管理的訊號,而非從該領域撤退。橫跨各類機器人形態的具身人工智慧:不僅僅是類人型機器人
人形機器人雖能激發大眾想像力,並主導新聞頭條,但若要更準確地描繪中國具身人工智慧市場的全貌,必須審視這項智慧技術所部署的各種實體形態。
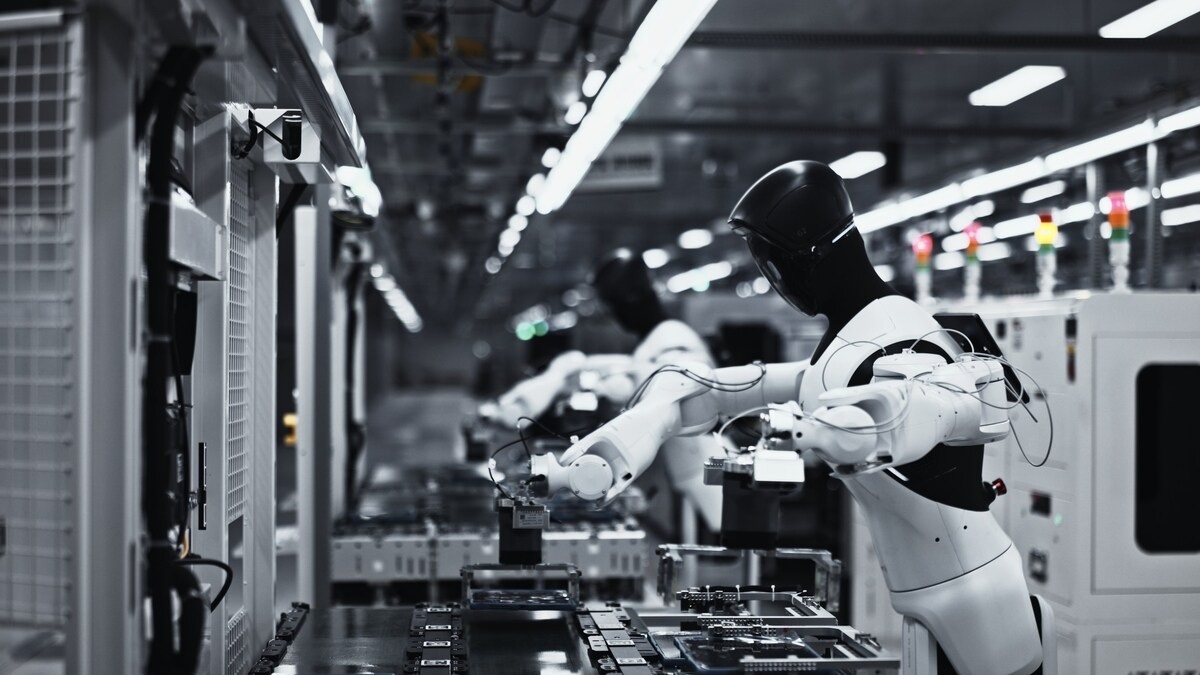
雙足類人型機器人是最引人注目的類別。 優必選(UBTECH)、智元機器人(AgiBot)、宇樹科技(Unitree)、樂聚機器人(Leju)及傅利葉智能(Fourier Intelligence)等企業,正生產用於工業與服務領域的全尺寸雙足機器人。 智元機器人的 A2 已部署於比亞迪(BYD)和上汽(SAIC)的汽車工廠中。優必選的 Walker S2 正進行量產,訂單金額已超過 8 億人民幣。這些並非展示機,而是生產線上的實際部署,儘管目前仍處於試點規模。
輪式類人型機器人代表了一種務實的中間方案,目前正獲得顯著的商業動能。Galbot 的 G1 是一款專為零售貨架管理與物流設計的輪式類人型機器人,現正透過與美團的合作,在由機器人營運的零售門市中運作。GigaAI 的 SeeLight S1 則是一款輪式類人型家庭助理。 智平方(Zhipingfang)專注於物流與服務應用的輪式類人型機器人。輪式設計雖犧牲了雙足行走的靈活性,卻大幅提升了穩定性、載重能力及運作可靠性;在倉庫和零售賣場等結構化環境中,這種取捨在商業上具有實質意義。
在類人型機器人成為焦點之前,四足機器人(四腳、類似狗的平臺)曾是具身人工智慧的商業試驗場。Unitree 的 B2 四足機器人可承載 60 公斤的有效載荷,市售價格約為 30,000 美元。 Deep Robotics 的「決影」系列已在工業檢測領域實現商業部署。這些平台目前正升級為具備具身人工智慧能力,原本用於驅動人形機器人操作的 VLA 模型,現正被改編應用於四足機器人的導航與檢測任務。
機械手臂與操作系統是具身人工智慧對產業產生最直接影響的領域。由史丹佛大學博士畢業生共同創辦的中美合資企業 Flexiv(非夕科技),率先開發出具備力矩感測功能的自適應機械手臂。 與德國航空航天中心(DLR)共同創辦的思靈機器人(Agile Robots),則專注於力感應操作技術。這些並非新產品,但透過整合具身AI基礎模型,正將其從預先編程的工具轉變為能夠處理非結構化任務的適應性系統。
貫穿所有這些形態的共同主線,正是智慧層。Spirit AI 的通用機器人大腦、TARS Robotics 的 AWE3.0(自主世界引擎)平台,以及 Noematrix 的 Brain 2.0,皆設計為與硬體無關。 具身人工智慧革命的核心,本質上是一場軟體與數據革命,並正透過多種實體形式同時展現。
這些機器人的實際成本是多少?一場切合實際的價格比較
這正是市場真正複雜之處,也是標榜數字與實際部署現狀之間的落差最為明顯之處。
受激進競爭及政府補貼下的規模化生產推動,中國類人型機器人的公開定價在過去兩年內已大幅下滑。下表彙整了主要平台的現行公開價格範圍:
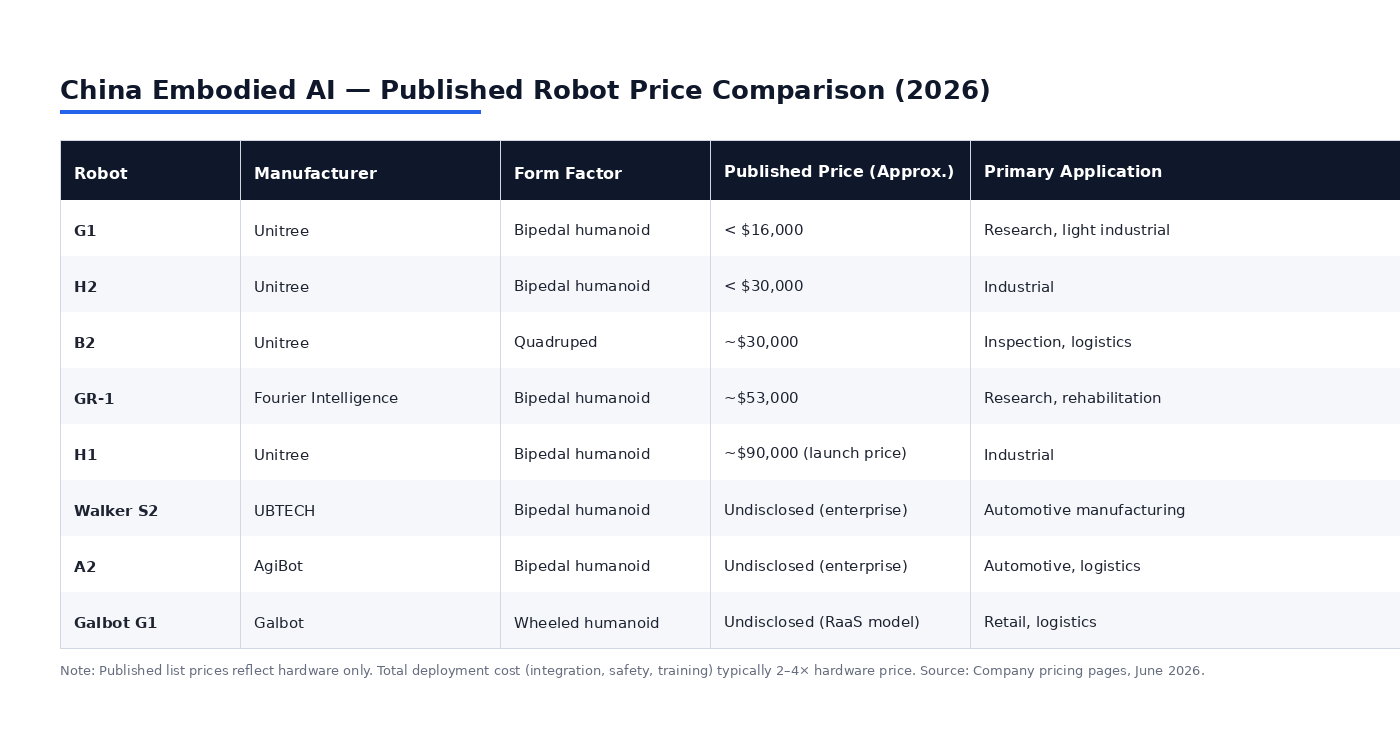
作為參考,FANUC 或 KUKA 的傳統 6 軸工業機器人手臂,光是硬體部分的價格就在 25,000 至 80,000 美元之間,而總部署成本(包含系統整合、程式設計及安全基礎設施)通常是硬體價格的兩到四倍。 Universal Robots 或 AUBO 的協作機器人(cobot),其硬體單價通常介於 30,000 至 60,000 美元之間。
那些備受矚目的人形機器人價格,尤其是 Unitree 售價低於 16,000 美元的 G1 機型,若僅就硬體而言,似乎與協作機器人具有競爭力。 但基於以下幾點原因,這種比較具有誤導性。首先,公布的價格僅反映硬體成本;在工業環境中,人形機器人的整合成本遠高於固定臂協作機器人,因為人形機器人運作於非結構化環境,需要更複雜的安全系統、軟體整合以及操作員培訓。 其次,兩至三小時的電池續航力意味著,若要實現連續的工業運作,必須建置電池更換基礎設施,或是採用「機器人即服務」(RaaS)模式,在每次部署中配置多台機器人。 第三,當前類人型機器人手部的靈巧度有限——這正是「靈心巧手」和「帕西尼感知科技」等公司正致力透過先進觸覺感測技術解決的問題——這意味著許多精密任務仍需人工介入。
摩根士丹利針對潛在工業買家進行的一項調查發現,僅有 23% 的受訪者對當前的人形機器人產品感到滿意。 20萬人民幣(28,000美元)的門檻被視為工業大規模採用的一道關鍵價格障礙,目前僅有 Unitree 的 G1 在硬體層面達到了這一標準,但在總部署成本方面則未達標。
真實的情況是這樣的:在研究、輕工業任務以及結構化的物流環境中,中國的人形機器人如今在成本方面確實具備競爭力。對於
就那種靈活、精準且適用於非結構化環境的工業工作而言——這類工作本應能成為大規模取代人類勞工的合理依據——相關技術尚未成熟,且總擁有成本的透明度仍不足,以致採購團隊難以做出有把握的決策。市場缺口:排名告訴你機器人能做什麼,卻不告訴你它要花多少錢
當前機器人市場的資訊環境,主要由規格比較、能力排行榜以及媒體對爆紅示範的報導所主導。這些資訊雖有助於了解機器人能做什麼,卻無法幫助我們了解購買、部署或操作機器人的成本。
這個缺口的重要性遠超表面所見。當物流公司的採購經理想要評估是否要在倉庫部署類人型機器人時,問題並非「哪款機器人的規格評分最高?」 真正該問的是:「這對我來說每單位工作量實際成本是多少?與我目前的勞動力成本相比如何?」這個問題需要經過驗證的交易價格、總擁有成本數據以及部署成本基準,而目前這些資料均未以任何系統化且公開可用的形式提供。
目前業界雖有品質排名,卻尚未建立價格發現機制。這兩者本質上截然不同,而市場要趨於成熟,兩者皆不可或缺。
2026年及以後的關注重點:關鍵的定價訊號
鑑於中國具身人工智慧領域的投資與競爭步調異常迅猛,未來 12 至 24 個月內最重要的問題,並非哪款機器人的規格最優,而是哪些企業能夠將技術能力轉化為商業上可行且定價具擴展性的部署方案。
這波首次公開募股(IPO)熱潮將迫使價格透明化。至少有四家中國主要人形機器人公司——優必選(已於香港交易所上市)、優樹(目標在科創板以
估值達 500 億人民幣)、AgiBot(目標為香港交易所)以及樂居(香港交易所已接受其上市指引)—— 目前均處於不同的公開上市階段。首次公開募股(IPO)申報文件須詳細披露營收、成本結構及定價模式。 2026年的IPO浪潮將首次將關於類人型機器人經濟效益的經核實財務數據公諸於眾。對於任何試圖了解這些機器人實際成本的人來說,這是近期最重要的發展。「機器人即服務」(RaaS)模式將重塑報價方式。包括 Galbot 在內的多家公司正朝向「機器人即服務」定價模式轉變——按任務、按小時或按部署次數收費,而非銷售硬體設備。對於無法負擔大額資本支出的買家而言,這種模式在經濟上合乎邏輯,但卻使價格比較變得極為困難。 一台直接購買需花費 16,000 美元的機器人,若採用 RaaS 合約,每小時費用可能僅為 8 美元;但根據使用率和合約條款的不同,其總成本將有天壤之別。隨著 RaaS 模式日益普及,業界將需要標準化的定價指標,才能進行有意義的比較。
零組件成本的走勢將決定價格下限。人形機器人中最主要的成本驅動因素包括致動器(伺服馬達與諧波減速機)、靈巧的手部、觸覺感測器,以及即時推論所需的 AI 運算能力。 中國企業在致動器成本方面取得了顯著進展——Unitree 能將 G1 的定價壓低至 16,000 美元以下,部分歸功於其垂直整合的致動器製造能力。下一個成本突破口在於靈巧手: 喬首凌新(Lingxin Qiaoshou)的多指靈巧手技術,以及 Paxini 的觸覺感測系統,正是這類將決定下一代人形機器人能否在具備完整功能的情況下,突破 200,000 人民幣部署成本門檻的元件級創新。
產業整合將促使價格趨於集中
實力。國家發展和改革委員會(NDRC)針對「產品過剩與投資重疊」所發出的警告,顯示北京方面預期——且可能會積極引導——這150多家企業將進行大規模整合。 在這波整合中倖存下來的企業,將擁有更強的定價能力與更穩定的成本結構。最有可能倖存的企業,是那些與政府關係最深厚、部署實績最雄厚,且具備最具防禦性的技術差異化優勢的企業。 Galbot 由國有資本組成的投資者基礎、AgiBot 透過 AGIBOT World 數據集生態系統所具備的部署數據優勢,以及 Unitree 的成本效益護城河,都是此類在整合市場中將至關重要的結構性優勢的實例。機器人的實際價值究竟為何,這個問題至今仍無定論。 隨著人形機器人開始出現在二手市場——無論是企業升級硬體、試點部署結束,還是租賃設備歸還——殘值問題將在商業層面變得至關重要。與二手車或二手工業機械手臂不同,目前二手人形機器人尚無參考價格。 全球二手工業機器人市場估值約為 57.4 億美元,且持續成長,但該市場缺乏標準化的定價機制。對於類人型機器人而言,這個問題目前尚未大規模浮現——但終將出現,而能開發出解決此問題工具的市場,將在機器人經濟中佔據結構性重要地位。
更深層的訊號:中國正在建構人工智慧的實體層
關於中國「具身人工智慧」浪潮,最關鍵的一點在於:這並非主要關乎機器人,而是關乎「實體人工智慧」——即在國家政策全力支持下,將人工智慧從數位世界延伸至實體世界,並以工業規模推動。
目前在北京亦莊、上海臨港及深圳等地成立的企業,
電子製造產業群體並非僅在製造產品,而是正在構築一個由人工智慧驅動的經濟體的實體基礎設施。TARS、Spirit AI、Noematrix 和 Galbot 所訓練的基礎模型,不僅是機器人控制器——它們更是通用型實體推理引擎,最終將應用於工廠、醫院、物流網絡及家庭之中。中國在這場競賽中確實具備結構性優勢:擁有能以遠低於西方成本生產致動器、感測器和電子元件的製造供應鏈;政府願意補貼大規模部署,以產生能讓這些系統更聰明的訓練數據;以及足夠龐大的國內市場,足以吸收推動成本沿著學習曲線下降所需的產量。
結構性挑戰同樣真實存在:商業化落差導致 77% 的潛在工業買家感到不滿;定價環境過於不透明,使買家無法做出有把握的採購決策;以及競爭強度之高,勢必會在成功案例之外伴隨失敗案例。
「該產業目前雖有品質排名,但尚未建立價格發現機制。這兩者本質上截然不同,而市場要成熟,兩者都不可或缺。」
2026年的首次公開募股(IPO)熱潮、RaaS(機器人即服務)定價模式的興起,以及二手機器人二手市場的逐步發展,將共同開始解答這個定價難題。但答案尚未浮現——而此刻,這個答案的缺失,正是業界從示範階段過渡到部署階段所面臨的最重大結構性限制之一。
資料來源
本文參考了截至2026年6月為止的企業申報文件、已披露的融資數據、政府政策文件及產業研究報告。所有定價數據均為近似值,並基於公開資訊;實際交易價格可能存在重大差異。
1. 《中國第十五個五年規劃(2026–2030)》,國家發展和改革委員會——將「蘊含智能」列為未來重點產業。
2. 工業和資訊化部(MIIT),《人形機器人國家標準體系》,2026年2月。
3. Galbot 宣布完成 A+ 輪融資,國家人工智慧產業基金(大基金三期)新聞稿,2026 年第一季。
4. 優必選科技(UBTECH Robotics)香港交易所上市招股書及上市後披露文件,2024–2026年。
5. Unitree Robotics 產品定價頁面 — G1(<16,000 美元)、H2(<30,000 美元)、B2(約 30,000 美元)— unitree.com,2026年6月查閱。
6. 傅立葉智能 GR-1 產品規格與定價,fourierintelligence.com,查閱於 2026 年 6 月。
7. 摩根士丹利研究報告,《類人型機器人:工業買家調查》,2025–2026 年(調查數據:買家滿意度 23%;提及 200,000 人民幣的價格門檻)。
8. AgiBot(智元機器人)部署公告 — 比亞迪(BYD)與上汽(SAIC)汽車工廠部署,公司新聞稿,2025–2026年。
9. Spirit AI(自變量機器人)RoboArena 排行榜排名公告,公司新聞稿,2026年。
10. 北京人形機器人創新中心(X-Humanoid),天宮開源平台發布文件,2025年。
11. 上海臨港新區經濟特區具身人工智慧產業集群投資激勵框架,市政府公告,
2025–2026年。12. 國家發展和改革委員會針對人形機器人領域「產品過剩與投資重疊」發布公開警示,2025年底。
13. 全球二手工業機器人市場估值(約57.4億美元),根據公開分析師報告彙整的產業研究數據,2025年。
14. Galbot G1 輪式類人型機器人與美團達成零售部署合作夥伴關係,公司公告,2026年。
15. TARS Robotics AWE3.0(Autonomous World Engine)平台文件;Noematrix Brain 2.0 平台文件,公司資料,2026年。