丰田计划为其工厂配备40万台自主研发的人形机器人
丰田表示,计划在其各工厂部署40万台自主研发的ELEY类人机器人,这一规模远超任何单一类人机器人制造商的出货量。

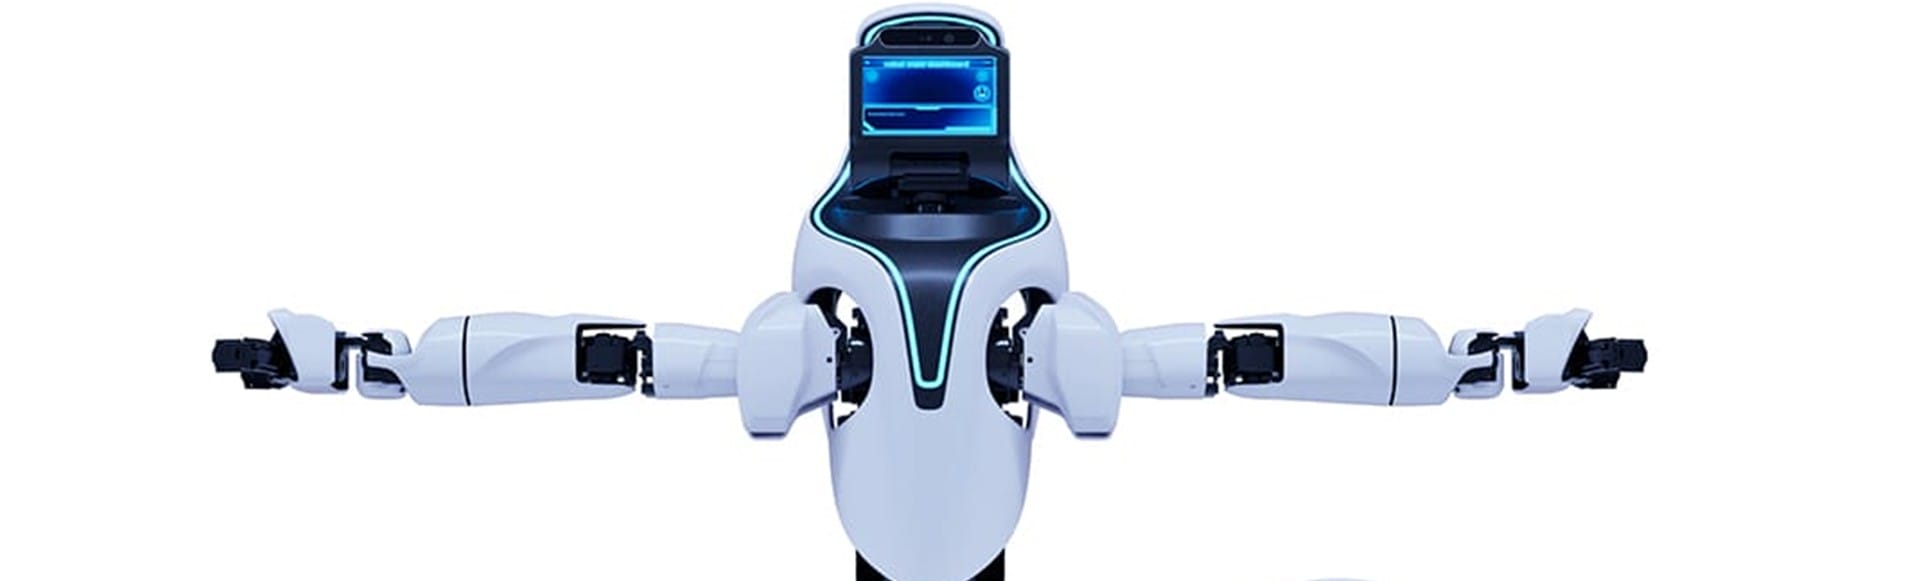
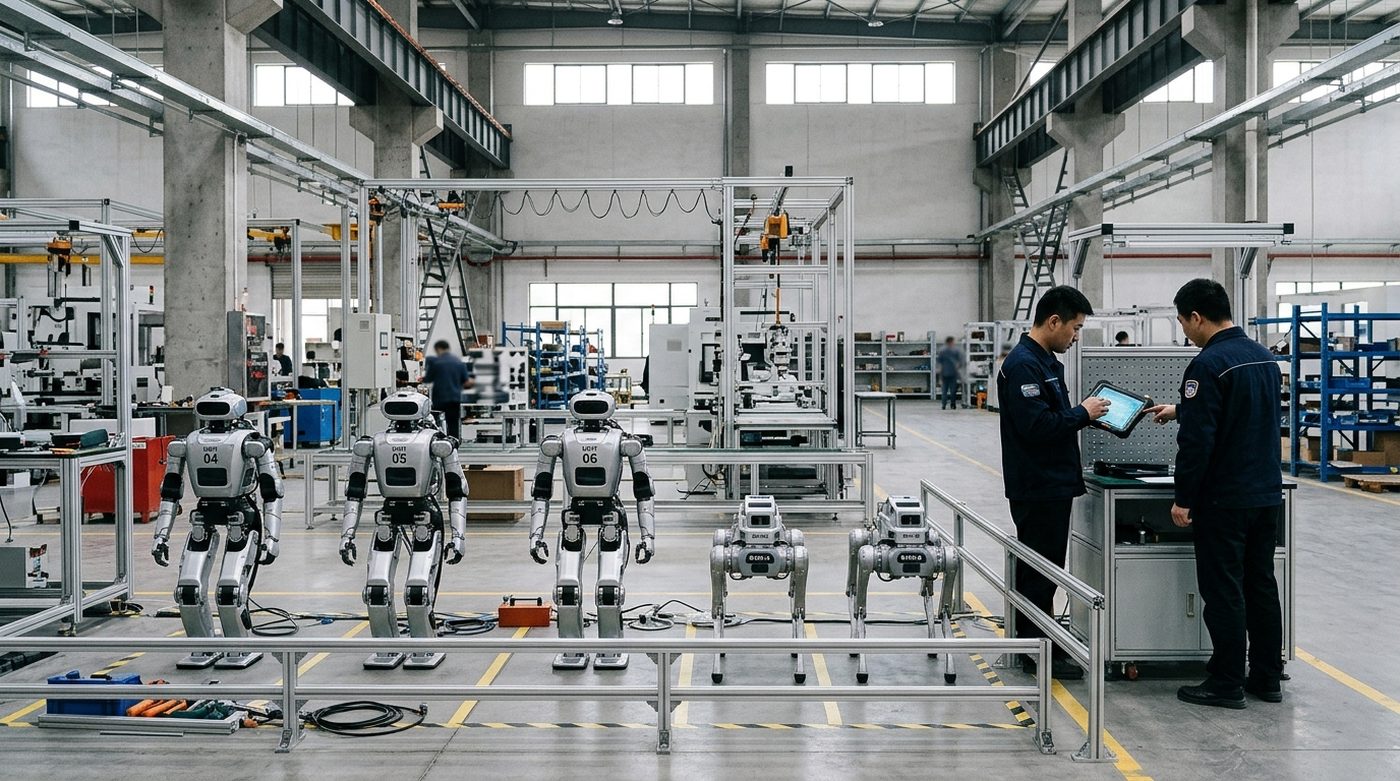
丰田汽车公司本周表示,随着未来几年工厂的升级改造,该公司计划在全球各生产基地部署40万台自主研发的人形机器人。这一部署规模意味着,仅丰田一家公司的工厂内部部署的人形机器人数量,就将超过大多数专业人形机器人制造商向所有客户交付的总和。 这些机器人基于名为ELEY的自主研发平台,配备双指机械臂,专为折叠布料和组装小零件等任务设计;还配有全向移动底座,可在工作站之间自主移动;此外,其伸缩框架设计使机器人无需梯子或升降机即可完成地面及高空作业。
这一公告是迄今为止最明确的信号,表明丰田打算构建自己的类人机器人机队,而非主要依赖外部供应商。这一战略选择使其区别于直接采购现成商用类人机器人的其他汽车制造商,并首次将丰田的制造规模直接转化为其机器人研发部门的后盾。
与丰田此前在加拿大所做的押注不同
丰田的内部“ELEY”计划并非孤立出现。 今年早些时候,丰田汽车加拿大制造公司(Toyota Motor Manufacturing Canada)开始在其位于安大略省伍德斯托克的RAV4装配厂部署七台由Agility Robotics制造的Digit类人机器人。根据“机器人即服务”(RaaS)合同,每台机器人每小时收费约30美元,用于执行装卸汽车零部件托盘等重复性物料搬运工作。 此次在加拿大的部署明确以快速收回投资为目标,丰田力求收回期少于两年,而相比之下,由一名人类工人执行相同任务的全部成本则要高得多。 这是一种针对类人型自动化技术的短期“租赁劳动力”模式:从专业厂商处采购经过验证的硬件,按小时付费,并让供应商承担工程风险。
而40万台的ELEY计划则是一种截然不同的策略。相反
与向机器人技术专家租赁产能不同,丰田正通过其前沿研究部门自主研发类人机器人硬件和控制软件,虽然需要承担数年的前期工程成本,但以此换取对该平台的完全所有权,并能将其专门定制以适应丰田自身的装配线任务,而非像Agility公司的Digit那样仅用于通用物料搬运。 同时推行这两种策略——在加拿大租赁商用类人机器人以实现立竿见影且可验证的投资回报,同时开发内部平台以支持全球范围内更大规模的长期部署——向正在评估自身自动化路线图的买家表明:即便是拥有丰田这种工程资源的公司,也不认为仅靠单一的类人机器人采购策略就足够了。 短期供应商合同旨在验证人形机器人自动化在当下在财务上可行;而自主研发计划则旨在掌控规模足够庞大的机器人机队——以丰田所描述的规模而言,任何外部供应商实际上都无法在制造、支持或定价方面满足这一需求。40万台对行业供应链的实际意义
为了更好地理解这一数字,中国制造商整体预计在2026年将生产约10万台类人机器人,行业观察人士已将这一年描述为该领域实现突破的一年。 丰田宣布的40万台目标——即使分阶段推出以配合工厂升级周期,而非在单一交付日期完成——也相当于将整个中国行业年产量的数倍集中于一家公司的自有生产基地内。 这一规模改变了类人机器人供应链中每一家执行器、传感器和电池供应商的商业算计:一位为客户数十万台设备订购零部件的客户——即使订单分散在数年内——也能在成本和产能承诺方面获得谈判优势,这是初创类人机器人制造商或中型工业买家都无法比拟的, 而丰田自身历经多年磨砺的零部件与制造专业知识,
数十年的汽车供应链管理经验,赋予了丰田一种优势,而大多数仍在学习大规模制造的人形机器人公司则根本不具备这种优势。丰田研究院首席执行官兼丰田汽车公司首席科学家吉尔·普拉特(Gill Pratt)将该公司的机器人研究建立在一种特定的哲学立场上,这一立场目前正在工业规模上接受检验:“我们的机器人研究旨在增强人类的能力,而不是取代人类。” 这种理念在商业和伦理层面都至关重要,因为它塑造了ELEY的设计与部署方式。 丰田并未将机器人定位为人力替代品,而是提出了一种机器人与员工协同工作的模式:机器人向经验丰富的工人学习任务,在某些情况下还协助培训新员工。这种方法将工会组织和车间管理纳入部署计划之中,而非将其视为自动化进程中的障碍。
为何汽车制造商正引领这一趋势
丰田的这一举措遵循了日本汽车业其他领域已显现的模式。 三菱及其机器人合作伙伴Highlanders已分别公布计划,将在京都的一处工厂每月生产约1,000台类人机器人,虽然这一绝对数量远小于丰田的目标,但这表明,在日本国内,日本汽车制造商——而非机器人初创公司——正逐渐成为短期内最积极的类人机器人硬件购买者和制造商。 汽车制造商拥有两项纯人形机器人公司所不具备的优势: 其一,现有生产线恰好能产生那些重复性强、定义明确的物理任务——这正是当前类人型机器人最适合自动化的领域;其二,拥有经验丰富的制造工程团队,能够将新型硬件产品从原型机规模化生产至数十万台,且不会出现那些曾阻碍多家风险投资支持的类人型机器人制造商实现量产的良率与质量问题。
那
这种结合正将汽车行业转变为人形机器人经济性的试验场,而此时该技术距离在仓库、医院或家庭中实现更广泛部署所需的成熟度还有相当长的距离。 工厂车间为丰田工程师提供了一个受控环境,使他们能够以已知的基准——即丰田自身的人力团队——为参照,验证ELEY的可靠性、安全系统和成本结构,然后才将该平台扩展到结构化程度较低的任务中。 对于在场外观望的竞争对手而言,丰田实际上同时推行着两项人形机器人战略:通过供应商合同实现立竿见影的成本节约,同时构建内部平台以实现未来的规模化应用。这一模式为各行业采购团队当前面临的两大决策提供了范本:哪些产品应立即采购,因为其回报已得到验证;哪些产品则应自主研发,因为长期来看,规模效应将证明拥有该平台的必要性。机器人初创企业无法匹敌的制造实力
将丰田的内部类人机器人计划与风险投资支持的机器人初创企业路线图区分开来的唯一优势并非研究人才——因为像 Figure AI、Agility Robotics 以及一批资金雄厚的中国类人机器人制造商,都已组建了规模相当甚至更大的专业机器人研究团队。 真正的区别在于制造纪律——这是汽车制造商经过一个世纪的不断打磨才形成的规模化能力,而任何仅专注于人形机器人的公司至今都尚未经历过这种考验。 丰田的生产体系旨在将每年数千万辆汽车的缺陷率降至接近零,这种质量控制文化可直接应用于机器人平台的制造——该平台旨在实现数十万台的产量,同时避免因良率问题而延缓从原型机到量产进程的困境,而这一问题曾困扰过多家类人机器人制造商。 一家从数十台规模扩展到数千台的人形机器人初创企业,必须从零开始建立这种制造纪律,同时往往还要不断迭代机器人的核心硬件设计。而丰田则是在应用现有的、
将经过验证的制造操作系统应用于全新类别的产品——这与该公司此前在调整装配线以适应混合动力和电动动力总成时所采用的方法如出一辙,无需为每次转型专门建立全新的工厂职能。对于希望向丰田类人机器人项目供货的外部供应商而言,这一优势是一把双刃剑。 一旦该平台达到丰田所描述的量产规模,那些能够满足丰田现有汽车级质量和成本基准的零部件制造商——即那些已经为丰田车系提供执行器、传感器和电池单元的供应商——将有合理的机会赢得ELEY零部件合同。而一家尚未与丰田建立汽车供应关系的、专注于机器人技术的初创企业若没有现有的汽车供应链合作关系,则将面临更为严苛的资质认证流程。因为丰田计划在其自有工厂广泛部署该产品——一旦零部件故障,可能会导致丰田核心汽车业务所依赖的生产线停摆——因此,丰田对此类产品的供应商标准,不太可能比其对车辆本身零部件的标准更为宽松。
丰田尚未解答的悬而未决的问题
丰田既未披露实现40万台总目标的确切时间表,也未详细说明该规模下ELEY的单台制造成本——这些信息本可让外部分析师判断该计划究竟是真正的制造承诺,还是仅作为噱头提出的长期研究愿景。 该公司也未透露目前试点部署中运行的ELEY设备数量,这一信息缺失至关重要,因为40万台目标的可信度在很大程度上取决于该平台已超出丰田前沿研究实验室及世界机器人大会演示阶段的实际进展程度。
后续发展将比公告本身更能体现该计划的严肃性。如果丰田开始公布接收ELEY设备的具体工厂名称,
无论是随着产量规模扩大而公布单位成本数据,还是在内部推广的同时扩大加拿大式供应商合同的范围,40万这一数字都将逐渐成为一份运营路线图,而非仅仅是一个目标。 竞争对手汽车制造商、竞标该零部件订单的机器人供应商,以及就人形机器人如何引入工会车间进行谈判的劳工代表,都将密切关注丰田的下一轮信息披露,以捕捉这一信号。本分析基于丰田汽车公司、丰田研究院以及丰田汽车加拿大公司关于类人机器人部署计划的公开声明。本文仅供一般信息参考,不构成任何投资、财务或法律建议。
封面图片来源:丰田汽车公司。