
Rokae 计划在香港上市:中国协作机器人领军企业进军全球资本市场
中国协作机器人制造商罗凯机器人(Rokae Robot)占据中国协作机器人市场34%的份额,现已以每股38港元的价格启动香港首次公开募股(IPO)认购,预计将于7月9日根据《香港证券及期货条例》第18C章(专业技术类)上市。
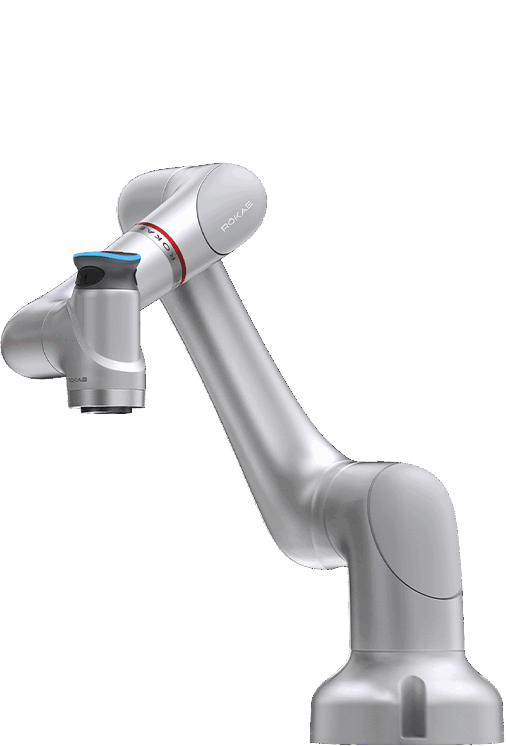
罗凯机器人登陆香港股市:中国协作机器人龙头企业进军全球资本市场
2026年7月9日,罗凯(山东)机器人集团将在香港联合交易所正式挂牌交易,这标志着中国唯一一家在单一技术平台上同时大规模生产工业机器人和协作机器人的企业将首次登陆公开市场。 该公司于6月30日将首次公开发行(IPO)定价为每股38港元,旨在根据香港交易所针对专业技术公司的第18C章框架,筹集约8亿港元(约合1.03亿美元)。 公众认购于同日开始,将于7月6日结束,预计三天后股票将以股票代码3752开始交易。
从大学实验室到工厂车间
Rokae由一支来自清华大学、北京大学和北京航空航天大学的机器人研究团队于2015年创立。公司总部位于山东省济南市,并在北京、东京、上海和深圳设有研发中心。 其研发人员中超过80%拥有硕士及以上学位。
公司的成长轨迹十分迅猛。自2017年完成600万美元的首轮A轮融资以来,罗凯在此次IPO之前已通过九轮融资筹集了约2.1亿美元。 主要投资者包括顺为资本(小米创始人雷军旗下的风险投资基金)、深圳资本集团、新希望集团,以及中国政府支持的战略投资者——国家制造业转型升级基金,后者于2024年4月领投了最近一轮超过5亿元人民币的IPO前融资。
目前,Rokae拥有一家年产能达5万台机器人的工厂,服务于约40个国家的1,000多家客户,并持有600多项专利。其客户名单中包括小米集团
(作为多家工厂的国内工业机器人供应商)、法雷奥(自2017年以来已在全球十多个生产基地部署)以及福通康明斯。Rokae的产品线
Rokae的产品组合涵盖三大类别。第一类是负载范围为4至220千克的工业机器人,主要面向传统制造业自动化领域。 第二类是其旗舰级柔性协作机器人产品线——xMate系列,该系列采用集成式关节力控制技术,每个关节内均嵌有高精度扭矩传感器。这种架构实现了原生多点力感知,而非依赖单一末端执行器传感器,使机器人适用于精密装配、医疗康复以及人与机器人之间的紧密协作。
第三类也是最新推出的类别是具身人工智能机器人,包括类人型机械臂、双臂轮式平台、复合机器人以及智能焊接机器人。 2025年9月,Rokae与智源机器人签署了供货协议,为其类人机器人产品提供类人机械臂,这标志着该业务板块迈出了商业化的第一步。
支撑这三大产品线的是罗凯的xCore控制平台,这是一个统一的专有系统,可实现0.15毫米的绝对定位精度,并集成了振动抑制算法,可将关节振幅降低80%以上。 该公司拥有21项TÜV功能安全认证,数量超过中国任何其他机器人制造商,并且是中国首家(全球第二家)获得协作机器人IEC医疗认证的企业。
市场地位:在柔性协作机器人领域占据主导地位
根据为上市委托编制的弗若斯特沙利文(Frost & Sullivan)报告,Rokae在中国柔性协作机器人市场占据34%的绝对主导份额
在该细分市场中,其市场份额约为排在其后两家竞争对手总和的两倍。在更广泛的多关节机器人市场中,罗凯在中国国内制造商中排名第三,全球销量排名第七,2024年在中国市场的份额为2.7%。 在轻载工业机器人(25公斤及以下)领域,该公司以3.8%的市场份额领跑中国市场。该公司已连续两年在中国主要多关节机器人制造商中销量增长率排名第一。客户集中度持续下降,前五大客户占营收的比例从2022年的39.5%降至2024年的18.0%,表明其客户基础正在扩大。
财务概况:快速增长,亏损收窄
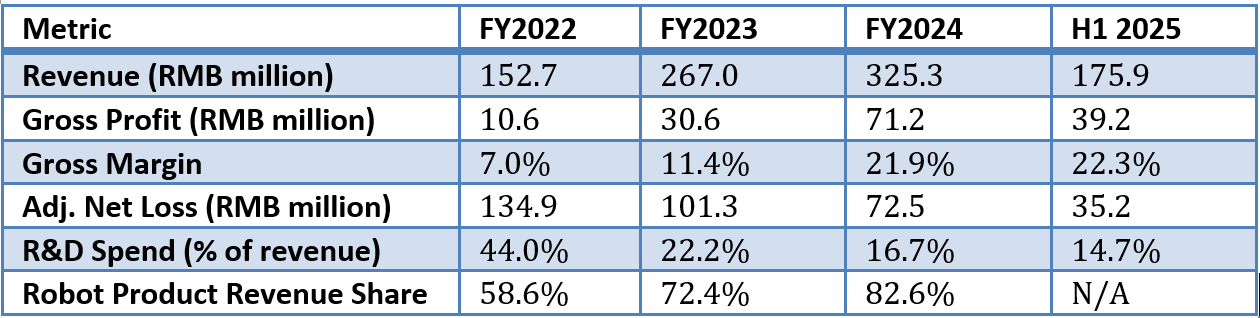
2022年至2024年间,公司营收以46%的复合年增长率增长;随着公司业务重心从低毛利的定制化解决方案转向标准化机器人产品,毛利率从7%提升至22%,增幅达三倍。 尽管公司仍处于亏损状态,但经调整后的净亏损已从2022年的1.35亿元人民币收窄至2025年上半年的3500万元人民币。 随着营收规模的扩大,研发支出占营收的比例大幅下降,但研发支出的绝对值已稳定在每年约5000万元人民币左右。
竞争格局
中国协作机器人市场竞争日趋激烈,2024年国内制造商的出货量占比首次超过中国多关节机器人市场的52.3%,取代了此前占据多数份额的外国品牌。主要参与者在市场中占据着不同的地位:
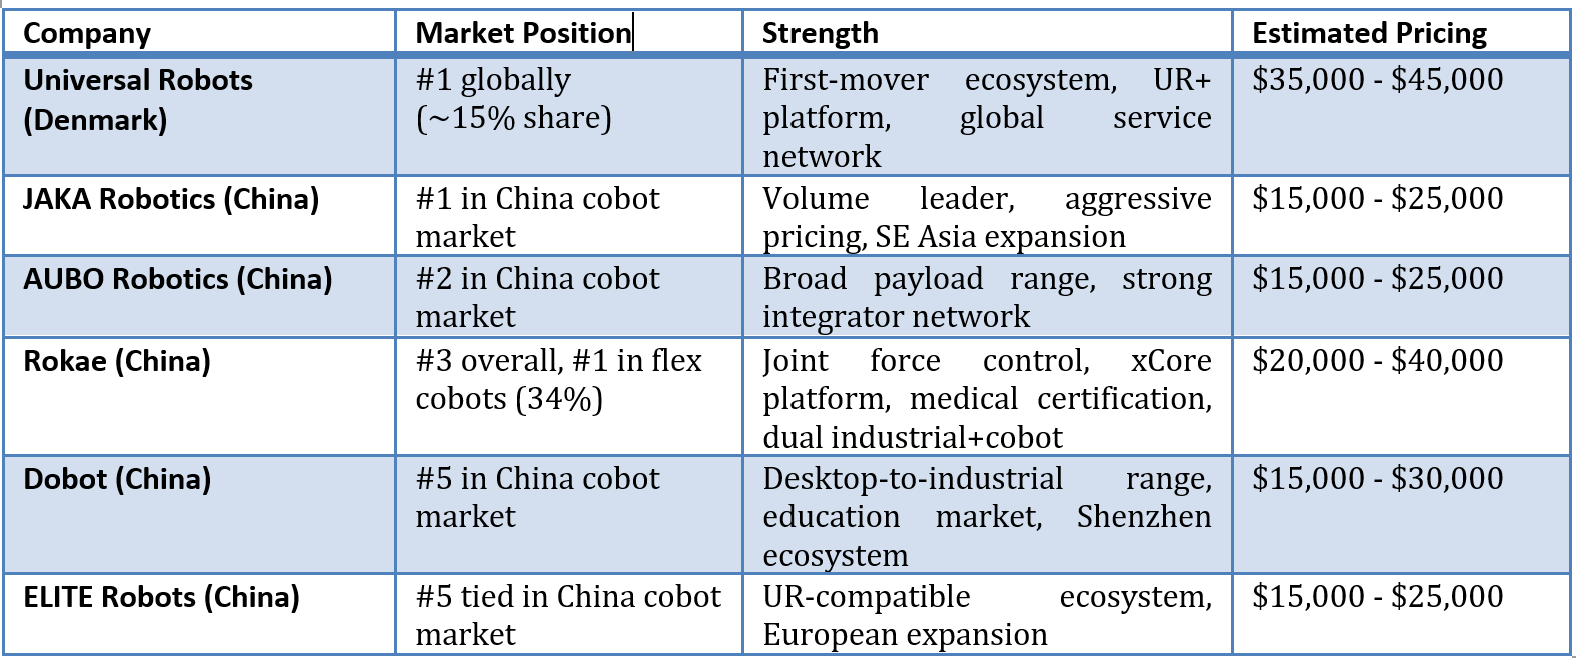
Rokae的竞争优势在于技术差异化,而非价格竞争。 尽管大多数中国协作机器人制造商在成本方面与Universal Robots展开竞争,但Rokae却在功能层面与之抗衡:其集成式关节力控制架构、医疗级安全认证,以及涵盖工业机器人、协作机器人和具身人工智能机器人的统一xCore平台。这使其定位为国内高端选择,而非低成本替代品。
为何选择第18C章,又为何选在此时?
第18C章是香港交易所针对专业技术公司推出的框架,于2023年推出,旨在吸引那些根据传统上市规则无法符合资格的尚未盈利的科技公司。 该机制在2026年呈现爆发式增长:仅第一季度就有六家公司通过第18C章上市(而2025年全年仅为五家),募集资金25亿美元,是2024年和2025年总和的两倍多。 2026年第一季度,香港IPO募资额同比激增454%,达到133亿美元,其中近五分之一来自18C企业。
对Rokae而言,此次上市时机恰好符合三大因素。首先,该公司的毛利率已突破20%,亏损幅度正在收窄,这表明其商业模式日趋成熟。其次,人工智能领域蕴含的机遇需要巨额资本投入,仅靠私募融资无法高效满足这一需求。 第三,在香港上市能提升Rokae的国际知名度,并为其在欧洲和东南亚的扩张提供潜在收购所需的资金——该公司正致力于在这些地区增加海外收入(目前占总收入的9%)。
ARPI视角:工业协作机器人作为市场渗透的支柱
从自主机器人渗透指数的角度来看,Rokae的首次公开募股标志着该行业的一个里程碑,
中国工业机器人供应链日趋成熟。尽管类人机器人和消费级伴侣机器人频频占据头条,但协作机器人才是当今推动机器人真正进入工厂、医院和物流中心的核心力量。 预计中国多关节机器人市场规模将从2024年的219亿元人民币增长至2029年的453亿元人民币,复合年增长率为15.7%。其中,协作机器人细分市场的年增长率高达28.8%。这种结构性转变意义重大。2024年,中国本土制造商的销量首次合计占国内多关节机器人市场总量的52.3%以上,打破了发那科(FANUC)、ABB、库卡(KUKA)和安川(Yaskawa)等外国品牌数十年的垄断局面。 Rokae的首次公开募股(IPO),连同其他中国机器人企业的同步上市,标志着资本市场对这一国内供应链成熟的认可。
“具身人工智能”这一维度为市场带来了更多可能性。罗凯的xCore平台旨在让类人型机械臂和复合机器人与工业机器人及协作机器人系列在同一架构上运行。 如果具身人工智能市场到2035年能达到弗若斯特沙利文(Frost & Sullivan)预测的1万亿元人民币规模,那些拥有经生产验证的控制系统和安全认证的企业,将比试图实现商业化的纯研究实验室拥有显著的先发优势。罗凯正将自己定位为连接当今工业自动化收入与未来具身人工智能机遇的桥梁。
展望未来
有三项风险值得关注。首先,该公司仍处于亏损状态,并警告称在可预见的未来净亏损可能持续。 毛利率必须持续提升,才能展现实现盈利的途径。其次,2023年至2024年间,海外营收占比从14.3%降至9.0%,而计划中的欧洲和东南亚服务中心尚未显现出增长势头。第三,
Rokae主导的柔性协作机器人细分市场目前规模仍相对较小,随着该细分市场不断扩大并吸引更多新进入者,若要维持34%的市场份额,就需要持续进行研发投入。来源:
1. 香港交易所新上市资料。“罗凯(山东)机器人集团股份有限公司” 股票代码 3752。2026年6月30日提交的招股说明书。
3. 珞石机器人官网。“珞石机器人完成逾5亿元人民币战略+轮融资。”2024年4月。
4. 《证券时报》。“珞石机器人招股拟全球发售2303.19万股H股。”2026年6月30日。
5. 香港贸易发展局研究部。“AI热潮推动香港18C类上市热潮。”2026年6月5日。
6. 香港交易所集团。
“18C,详解。” hkexgroup.com。7. MarketsandMarkets. “2025至2030年协作机器人市场规模、份额及趋势。”
免责声明:RobotAIGeek提供的新闻和分析仅供参考。本文不构成投资建议。读者在做出任何投资决策前应自行进行尽职调查。RobotAIGeek与Rokae或本文中提及的任何公司均无商业关系。











