
香港の「Rokae Robot」上場:中国の協働ロボット業界のトップ企業が世界の資本市場に挑む
中国の協働ロボットメーカーであるRokae Robotは、中国の協働ロボット市場で34%のシェアを占めており、1株あたり38香港ドルで香港での新規株式公開(IPO)の申込受付を開始した。7月9日に「18C」専門技術章に基づく上場が見込まれている。
Rokae Robotが香港で上場:中国のコボット業界のトップ企業が世界の資本市場に挑む
2026年7月9日、Rokae(山東)ロボティクス・グループが香港証券取引所で上場を果たすことで、単一の技術プラットフォーム上で産業用ロボットと協働ロボットの両方を量産する中国唯一の企業が、公開市場にデビューすることになる。 同社は6月30日、新規株式公開(IPO)の公募価格を1株あたり38香港ドルに設定し、香港証券取引所(HKEX)の専門技術企業向け「第18C章」枠組みに基づき、約8億香港ドル(約1億300万米ドル)の資金調達を目指している。 一般公募は同日に開始され、7月6日に締め切られる予定で、3日後には銘柄コード3752で取引が開始される見込みだ。
大学研究室から工場現場へ
Rokaeは2015年、清華大学、北京大学、北京航空航天大学の出身者からなるロボット工学研究者チームによって設立された。同社は山東省済南市に本社を置き、北京、東京、上海、深センに研究開発センターを構えている。 研究開発スタッフの80%以上が修士号以上の学位を保有している。
同社の成長軌道は急速なものだった。2017年の第1回シリーズAラウンドで600万ドルを調達して以来、Rokaeは今回のIPOに至るまでに9回の資金調達ラウンドを通じて約2億1000万ドルを調達している。 主な投資家には、順威資本(シャオミ創業者・雷軍氏のベンチャーファンド)、深センキャピタルグループ、新希望グループ、および中国政府が支援する戦略的投資家である「国家製造業転換・高度化基金」が含まれる。同基金は、2024年4月に実施された直近のIPO前ラウンド(5億人民元超)を主導した。
現在、Rokaeは年間生産能力5万台のロボット工場を運営し、約40カ国で1,000社以上の顧客にサービスを提供しており、600件以上の特許を保有している。顧客リストにはXiaomi Groupも名を連ねている。
(複数の工場に産業用ロボットを供給する国内メーカーとして)、ヴァレオ(2017年以降、世界10カ所以上の生産拠点に導入)、および福田康明。Rokaeが提供する製品
Rokaeの製品ポートフォリオは3つのカテゴリーにまたがっています。1つ目は、4~220キログラムの可搬重量を持つ産業用ロボットで、従来の製造自動化をターゲットとしています。 2つ目は、同社の主力製品であるフレキシブルな協働ロボット「xMate」シリーズです。これは、各関節に組み込まれた高精度トルクセンサーによる統合的な関節力制御を採用しています。このアーキテクチャにより、単一のエンドエフェクタセンサーに依存することなく、ネイティブな多点力センシングが可能となり、精密組立、医療リハビリテーション、および人間とロボットの密接な協働に適しています。
3つ目であり、最も新しいカテゴリーは、ヒューマノイドアーム、両腕式車輪プラットフォーム、複合ロボット、およびインテリジェント溶接ロボットを含む、具現化AIロボットです。 2025年9月、RokaeはZhiyuan Roboticsと供給契約を締結し、同社のヒューマノイドロボット製品に組み込むためのヒューマノイドアームを供給することになりました。これは、この事業部門にとって初期の商業的な成果と言えます。
これら3つの製品ラインの基盤となっているのが、Rokaeの「xCore」制御プラットフォームである。これは、0.15ミリメートルの絶対位置決め精度を実現し、関節の振動振幅を80%以上低減する振動抑制アルゴリズムを組み込んだ、統一された独自システムである。 同社は21件のTÜV機能安全認証を取得しており、これは中国のロボットメーカーの中で最多である。また、協働ロボットにおいて中国で初めて(世界で2番目)にIEC医療認証を取得した。
市場での位置づけ:フレキシブル・コボット市場で圧倒的なシェア
上場に向けて委託されたフロスト&サリバンのレポートによると、Rokaeは中国のフレキシブル協働ロボット市場において34%という圧倒的なシェアを占めている。
このサブセグメントにおいて、同社は2位の競合他社2社のシェアを合わせたものの約2倍のシェアを占めている。より広範な多関節ロボット市場において、Rokaeは中国国内メーカーの中で第3位、世界では販売台数ベースで第7位にランクインしており、2024年の中国市場におけるシェアは2.7%である。 軽量産業用ロボット(25キログラム以下)分野では、3.8%のシェアで中国市場をリードしている。同社は、中国の主要多関節ロボットメーカーの中で、販売台数成長率において2年連続で1位を維持している。顧客集中度は着実に低下しており、上位5社の顧客が占める売上高の割合は、2022年の39.5%から2024年には18.0%へと低下しており、顧客基盤の拡大を示している。
財務状況:急成長、赤字幅の縮小
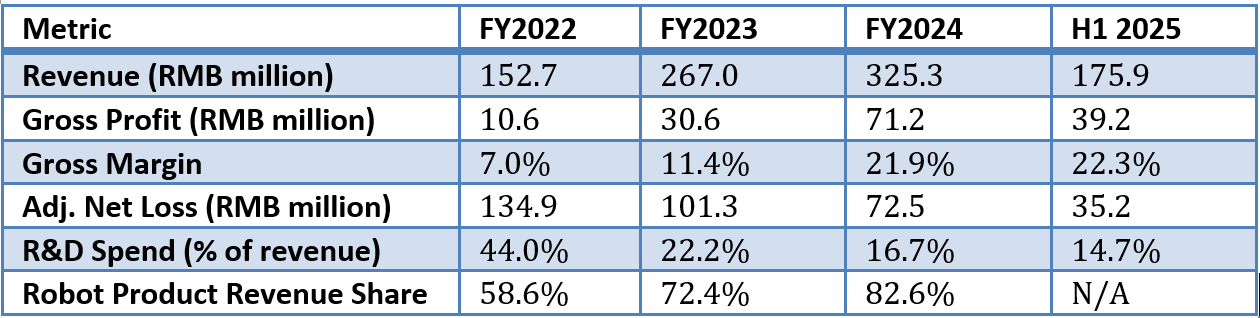
売上高は2022年から2024年にかけて年平均成長率(CAGR)46%で伸びており、同社が利益率の低いカスタムソリューションから標準化されたロボット製品へとシフトするにつれ、売上総利益率は7%から22%へと3倍に拡大した。 同社は依然として赤字状態にあるものの、調整後純損失は2022年の1億3,500万人民元から2025年上半期には3,500万人民元へと縮小している。 売上高の拡大に伴い、売上高に占める研究開発費の割合は大幅に低下しているが、研究開発費の絶対額は年間約5,000万人民元で横ばいとなっている。
競争環境
中国の協働ロボット市場は激しい競争状態となっており、2024年には国内メーカーの合計出荷台数が中国における多関節ロボット市場全体の52.3%を超え、初めて外国ブランドを過半数のシェアから追い出した。主要各社はそれぞれ異なるポジションを占めている:
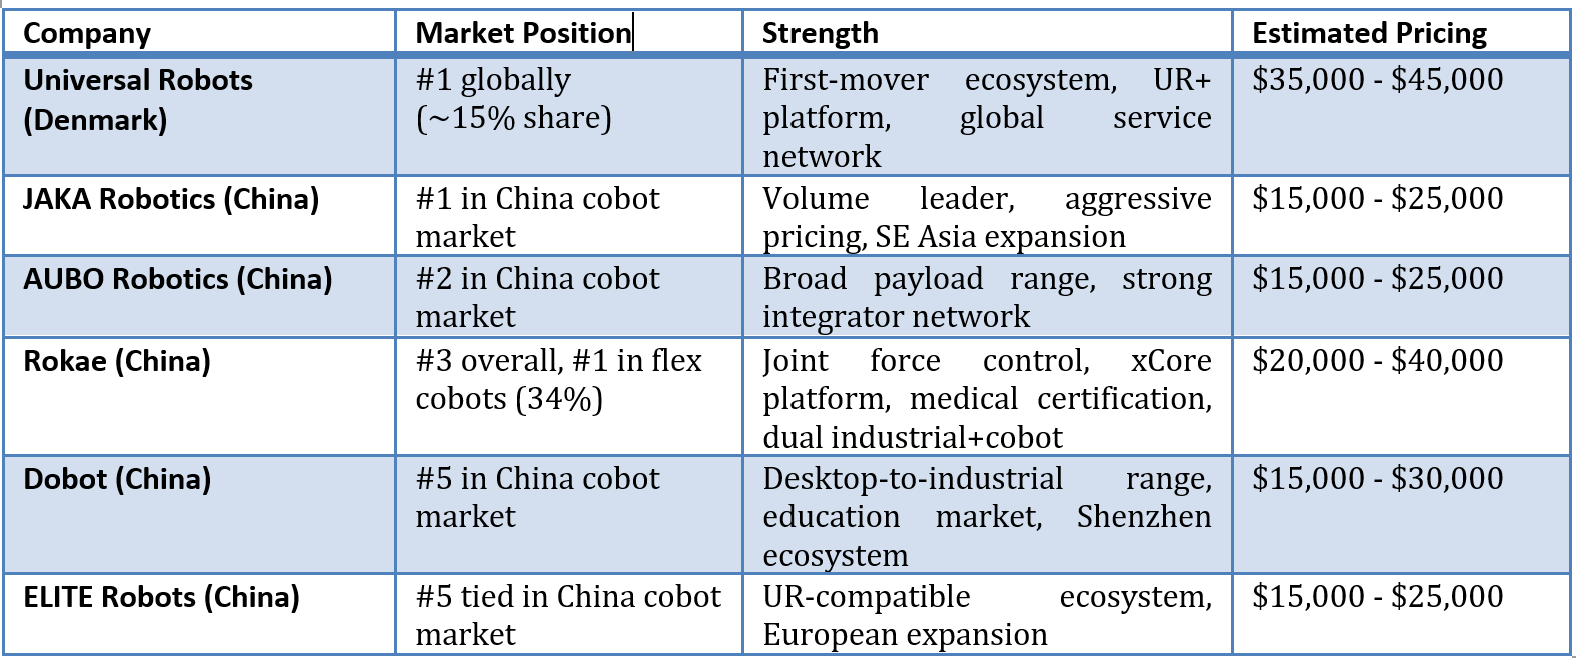
Rokaeの競争優位性は、価格競争ではなく、技術的な差別化にある。 中国のコボットメーカーの多くがユニバーサル・ロボッツ社とコスト面で競合しているのに対し、ロカエは機能面で差別化を図っている。具体的には、統合された関節力制御アーキテクチャ、医療グレードの安全認証、そして産業用ロボット、協働ロボット、エンボディッドAIロボットを横断する統一プラットフォーム「xCore」である。これにより、同社は低コストの代替品ではなく、国内のプレミアムな選択肢としての地位を確立している。
なぜ「第18C章」なのか、そしてなぜ今なのか?
第18C章は、香港取引所(HKEX)が専門技術企業向けに設けた枠組みであり、従来の上場規則では要件を満たさない、まだ利益を出していないテック企業を誘致するために2023年に導入された。 この制度は2026年に急激に拡大した。第1四半期だけで6社が第18C章に基づき上場し(2025年通年で5社)、25億米ドルを調達した。これは2024年と2025年の合計額の2倍以上に相当する。 2026年第1四半期の香港におけるIPO調達額は前年同期比454%増の133億米ドルに達し、その5分の1近くが18C企業によるものでした。
Rokaeにとって、このタイミングは3つの要因と合致している。第一に、同社の粗利益率が20%を超え、赤字幅も縮小しており、事業が成熟期に入ったことを示している。第二に、AI活用によるビジネスチャンスを追求するには多額の設備投資が必要だが、非公開資金調達だけでは効率的に賄うことができない。 第三に、香港での上場により、Rokaeは国際的な認知度を高め、欧州や東南アジアへの事業拡大に伴い、潜在的な買収案件に向けた資金調達手段を確保できる。同社は、海外売上高(現在は総売上の9%)の成長を目指している。
ARPIの視点:普及の基盤となる産業用コボット
自律型ロボット普及指数(ARPI)の観点から見ると、RokaeのIPOは
中国の産業用ロボットサプライチェーンの成熟。ヒューマノイドロボットやコンシューマー向けコンパニオンロボットが注目を集める一方で、協働ロボットこそが、今日、工場、病院、物流センターへのロボットの実際の普及を牽引する主力となっている。 中国の多関節ロボット市場は、2024年の219億人民元から2029年までに453億人民元へと拡大し、年平均成長率(CAGR)は15.7%になると予測されている。その中の協働ロボット分野は、年率28.8%のペースで成長している。この構造的な変化は極めて重要である。2024年、中国国内メーカーの合計シェアが、国内の多関節ロボット市場において数量ベースで初めて52.3%を超え、FANUC、ABB、KUKA、安川電機といった海外ブランドが数十年にわたり維持してきた支配的地位を覆した。 RokaeのIPOは、他の中国ロボット企業の同時上場と相まって、この国内サプライチェーンの成熟が資本市場によって認められたことを示している。
「具現化されたAI」という視点がさらなる可能性を広げている。RokaeのxCoreプラットフォームは、ヒューマノイドアームや複合ロボットを、同社の産業用および協働ロボット製品群と同じアーキテクチャ上で動作させるように設計されている。 もし、Frost & Sullivanが予測する通り、2035年までにエンボディッドAI市場が1兆人民元の規模に達すれば、実生産で実績のある制御システムと安全認証を持つ企業は、商用化を目指す純粋な研究機関に対して大きな先行優位性を持つことになるだろう。Rokaeは、現在の産業用オートメーションによる収益と、将来のエンボディッドAIによるビジネスチャンスとの架け橋としての地位を確立しようとしている。
今後の見通し
注視すべきリスクが3つある。第一に、同社は依然として赤字であり、当面の間は純損失が続く可能性があると警告している。 収益性への道筋を示すためには、粗利益率の拡大を継続しなければならない。第二に、2023年から2024年にかけて海外売上高の割合が14.3%から9.0%に低下しており、計画されている欧州および東南アジアのサービスセンターは、まだ成果を上げていない。第三に、
Rokaeが主導的な地位を占めるフレキシブル協働ロボットのサブセグメントは、依然として比較的小規模であり、このセグメントが拡大し、より多くの参入企業を引きつける中で34%のシェアを維持するには、継続的な研究開発投資が必要となるだろう。出典:
1. 香港証券取引所(HKEX)新規上場情報。「Rokae (Shandong) Robotics Group Inc.」銘柄コード 3752。2026年6月30日提出の目論見書。
2. Rokae Robotics公式サイト。「ROKAEについて」。rokae.com。
3. ロカエ・ロボティクス公式サイト。「ROKAE Robotics、戦略的+資金調達ラウンドで5億人民元超を調達」。2024年4月。
4. 『証券時報』。「珞石ロボット、H株2,303.19万株のグローバル公募を計画」。2026年6月30日。
5. HKTDCリサーチ。「AIブームが香港の18C上場急増を後押し」。2026年6月5日。
6. HKEXグループ。
「18Cの解説」。hkexgroup.com。7. MarketsandMarkets. 「協働ロボット市場の規模、シェア、および動向(2025年~2030年)」。
免責事項:RobotAIGeekが提供するニュースおよび分析は、あくまで情報提供を目的としています。本記事は投資助言を構成するものではありません。読者の皆様は、投資判断を行う前に、ご自身で十分な調査を行ってください。RobotAIGeekは、Rokaeおよび本記事で言及されているいかなる企業とも商業的な関係はありません。











