
奇元机器人 × 《魔兽世界》亮相ChinaJoy
启源机器人在2026年中国国际数码娱乐展览会(ChinaJoy)上发布了一款以“鱼人”为主题的消费级机器人,这是主流娱乐展会上首次有大型游戏IP授权用于具身人工智能产品。
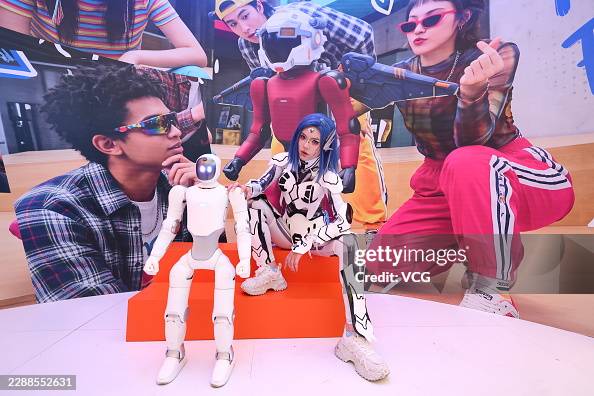
8月2日,上海中国国际数码娱乐展览会(ChinaJoy 2026)上,尚威新马旗下的消费级机器人品牌“奇源机器人”发布了一款限量版《魔兽世界》鱼人机器人。该产品是该公司Q1平台的主题版本,Q1是一款专为家庭环境设计的开源模块化消费级机器人。 这是西方主流游戏知识产权首次授权用于消费级具身人工智能产品,并亮相于主流娱乐展会而非科技贸易展会。这一举措直接借鉴了收藏品行业的运营模式——通过角色授权,将普通产品转化为粉丝愿意支付溢价收藏的珍品。
Q1机器人并非玩具,而是一款具备感知、移动和操作能力的可编程具身人工智能平台。 “鱼人”版将该平台包装成《魔兽世界》中最广为人知的生物之一——这种小型两栖生物自2004年游戏上线以来便深受粉丝喜爱。这种结合是经过深思熟虑的。 奇元公司认为,消费者接受机器人技术的关键在于情感纽带,而不仅仅是实用性。
母公司
启源机器人并非一家初创公司。它是上纬新材旗下的品牌,而上纬新材是一家在中国证券交易所上市的企业。该母公司的主营业务是用于风力涡轮机叶片和电子电路板的先进复合材料。 其向消费级机器人领域的转型,是利用母公司在精密材料和微型化组件方面的制造专长所实施的多元化战略。上市公司背景赋予了启源机器人大多数消费级机器人初创企业所缺乏的优势。它能够获得公开市场的资本、成熟的供应商关系以及制造基础设施,从而能够在不
限制风险投资支持的竞争对手的融资周期。Q1平台本身是开源且模块化的。用户可以更换组件、编写自定义行为,并通过开发者社区分享代码。这种开源策略具有战略意义,它能产生网络效应。 每一位为Q1编写行为的开发者,都会让该平台对其他所有者更具价值。“鱼人版”在此社区基础上再添一层。它吸引了那些可能从未考虑过购买机器人,但会考虑购买一个“恰好是机器人”的鱼人的《魔兽世界》玩家。
游戏IP战略
角色授权是实体产品中一种行之有效的变现机制。Funko 通过在乙烯基手办上印制授权角色,打造了一家市值 15 亿美元的公司。乐高最赚钱的产品线正是授权主题系列。运动鞋行业每年通过与角色合作赚取数十亿美元。在每种情况下,基础产品都是通用商品。乙烯基手办就是乙烯基手办。 一块积木就是一块积木。一双鞋就是一双鞋。正是授权使其蜕变为粉丝们愿意排队购买、支付溢价并收藏的商品。
奇元正在将同样的逻辑应用到机器人领域。家用机器人就是家用机器人。大多数人并不清楚自己为什么要买一个。 但一个“鱼人”机器人,却是一个住在你家里的“鱼人”,它能响应语音指令,还能被编程执行任务。与角色的情感联结降低了购买门槛。底层平台的实用性则提供了保留它的理由,而非在新鲜感消退后将其束之高阁。
选择ChinaJoy作为发布场地进一步强化了这一策略。ChinaJoy是中国最大的游戏与数字娱乐博览会。其受众群体年轻、成长于数字时代,并且习惯于在
虚拟和实体收藏品。这些人并非参加机器人贸易展的行业采购商,而是出于自身喜好购买产品的消费者,而非因为采购表格上的预算批准才购买。Qiyuan 选择在这些受众原本聚集的地方与他们接触,而不是试图将他们拉到机器人大会上。与暴雪的合作
与暴雪娱乐的合作之所以引人注目,是因为西方游戏公司一直对向中国硬件产品授权其知识产权持谨慎态度。暴雪与中国市场的关系一直很复杂。网易曾一度失去、随后又重新获得了在中国运营暴雪游戏的授权。针对外国游戏知识产权的监管环境仍然难以预测。 暴雪向中国消费级机器人授权《魔兽世界》角色,表明该公司认为这一产品类别与游戏市场的监管复杂性有所区别。
具体而言,“鱼人”这一角色是低风险的选择。它深受粉丝喜爱,却未卷入任何持续的剧情争议,也不带有政治关联。其外观独特、极易辨识,且非常适合转化为实体形态。如果此次合作成功,预计将有更多角色陆续登场。 《魔兽世界》宇宙中包含数百种可授权的生物,每种都有自己的粉丝群体和视觉特征。
持怀疑态度的观点
消费级机器人领域长期以来存在这样一种现象:产品在贸易展上引发热潮,却在市场上惨遭失败。索尼的Aibo、Anki的Vector以及Jibo都曾吸引过关注,初期销量也不错,但随后却难以在早期采用者之外维持需求。这种模式一再重演。消费者购买机器人是因为
好奇心。人们会用它几周时间,随后便失去兴趣——因为这款机器人无法完成足够多的实用任务,无法证明它存在于家中的必要性。它最终沦为一件家具。Qiyuan的开源策略旨在通过让社区持续添加新功能来打破这种模式。游戏IP授权策略则旨在通过建立超越新鲜感时期的情感依恋来打破这种模式。这两种策略能否在大规模应用中奏效尚待验证。Q1仍处于商业化发展的早期阶段。 “鱼人”版是限量发售的,并非面向大众市场的产品。真正的考验在于,当Qiyuan试图向非早期采用者、非开发者、非《魔兽世界》粉丝的消费者销售数十万台设备时,情况会如何。
平台经济
Qiyuan的商业模式并不仅依赖于硬件利润。Q1基础款定价为2,999元人民币(415美元),若计入研发费用,这一价格很可能接近甚至低于制造成本。 该公司的营收逻辑依赖于平台层。为Q1开发应用程序的开发者将通过启源的应用商店进行销售,公司将从每笔交易中抽取一定比例的佣金。如果安装基数增长到足够大,应用商店的收入将超过硬件收入,单机经济效益将从亏损转为盈利,而无需提高零售价格。
这是将智能手机的商业模式应用于机器人领域的策略。 苹果和谷歌已经证明,如果软件生态系统达到临界规模,以接近成本价销售的硬件也能产生巨额利润。启源公司押注于同样的机制也适用于实体机器人。不同之处在于,智能手机应用是数字化的,可以以零边际成本进行分发。而机器人应用涉及与现实世界的物理交互,这意味着它们需要
测试、安全验证以及针对硬件的调优——这些都是数字应用所不具备的。市场准入门槛更高。问题在于,这一门槛是否高到足以阻碍该生态系统达到临界规模。与《魔兽世界》的合作间接地解答了这一问题。通过吸引游戏社区加入平台,Qiyuan得以接触到这样一群开发者:他们技术精湛、富有创造力,并且习惯于对实体和数字系统进行模组开发。 游戏模组制作者正是那些出于兴趣开发机器人应用程序的人群。如果《魔兽世界》模组制作社区中哪怕只有一小部分人开始开发Q1应用程序,该市场达到临界规模的速度就可能比仅靠自然增长更快。
更广泛的信号
一款消费级机器人在ChinaJoy而非世界机器人大会或CES上亮相,这向我们揭示了行业对未来客户来源的判断。工业机器人市场已经成熟。 工厂购买机器人是因为投资回报率(ROI)计算合理。而消费级机器人市场尚未形成规模,因为至今无人找到能触发普通人想要在家中拥有机器人的情感或实用动因。
对于特定人群而言,游戏IP或许正是那个触发点。中国年轻消费者在数字收藏品、手办和主题周边上的消费已相当可观。一款兼具收藏价值、可编程性和日常实用性的机器人,填补了现有产品类别无法覆盖的空白。 它既不是玩具,也不是智能音箱,更不是宠物。它是一种全新的存在。这种“全新存在”究竟能发展成可持续的产品类别,还是仅止于新奇玩意,取决于Q1能否具备足够实用的功能,从而顺利完成从新奇产品向
常规流程。鱼人负责把它搬进门。平台则要确保它不被放上货架。选择ChinaJoy作为发布时机是经过深思熟虑的。这场为期四天的展会吸引了30万名参观者,其中绝大多数属于18至35岁这一年龄段——而消费级机器人企业往往难以通过传统渠道触达这一群体。展会上任何一个在哔哩哔哩或抖音上引发病毒式传播的瞬间,所产生的品牌曝光度都可能超过数月常规营销的总和。 奇源公司押注于:一只穆洛克机器人在玩家人群中穿行,将恰恰创造出这样的瞬间。这次押注的代价是一次限量版生产。潜在的回报则是任何广告预算都无法买到的品牌联想。
免责声明:本文仅供参考,不构成对文中提及的任何公司、产品或技术的投资建议、认可或推荐。













