
英伟达的Jetson Orin Nano 2将机器人计算功耗降低了40%
NVIDIA 新款 Jetson Orin Nano 2 机器人计算机将推理性能提升一倍,并将功耗降低 40%,为无人机、家用机器人和视觉 AI 开发者提供入门级的前沿边缘计算能力,该产品将于 2027 年上半年上市。

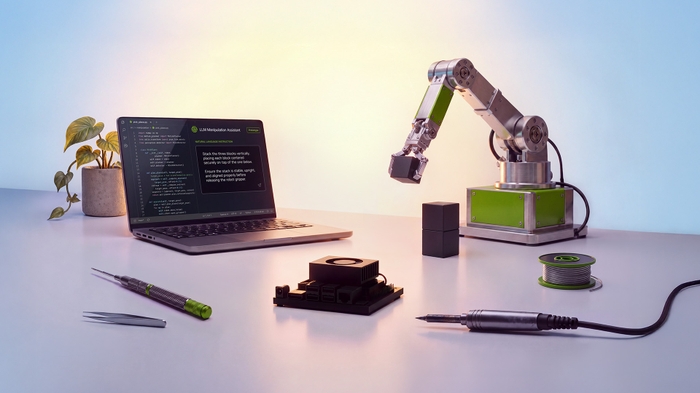
每秒78万亿次运算,重新定义入门级计算性能下限
英伟达周二发布了Jetson Orin Nano 2,这款机器人计算机在与前代产品相同的紧凑外形下,实现了每秒78万亿次AI运算,其推理性能是现有Jetson Orin Nano Super的两倍,而在15瓦模式下的功耗却降低了40%。 该模块及开发套件预计将于2027年上半年上市。此次发布的重要性不在于芯片本身,而在于它重新定义了: 对于那些无法承担全尺寸工业计算堆栈成本,但又需要足够的板载推理能力来运行现代视觉-语言-动作模型(而非入门级边缘计算板历来专为之设计的狭窄感知管道)的开发者而言,这重新定义了性能下限。
Jetson Orin Nano 2 将 78 TOPS 的 AI 引擎与 8GB 内存及 8 核 Arm CPU 相结合,这些规格与英伟达的旗舰产品 Thor 和 Orin AGX 平台相比虽显平淡,但专为特定客户群体量身定制: 那些正在开发配送无人机、检测机器人、家用机器人平台以及视觉 AI 系统的团队——对于这些系统而言,物料清单成本和功耗预算与原始吞吐量同样重要。英伟达机器人与边缘 AI 副总裁 Deepu Talla 将此次发布定位为一项“普及化举措”,而非旗舰产品的更新换代。 “Jetson Orin Nano 2计算机让数百万开发者触手可及这一突破,为边缘端的实时推理提供了所需的性能和能效,”塔拉说道。他所指的是生成式AI能力——过去两年间,英伟达一直致力于将这一能力从数据中心GPU向下延伸至嵌入式设备。
功耗降低40%这一数据最值得深入探讨。与数据中心加速器不同,边缘机器人平台几乎总是面临热管理和电力方面的限制:例如,配送无人机的飞行时间直接取决于
其大部分电池预算都用于计算,而非驱动;而移动服务机器人在两次充电之间的运行时间,决定了它能否适应设施的运行班次,还是需要额外的充电周期,从而影响设备利用率。一款在保持性能稳定的同时将功耗几乎减半的计算模块,不仅能降低现有设计的运行成本, 还能在给定的电池和热管理预算范围内拓展物理可实现的边界——而正是这一限制,使得许多低成本机器人机型只能局限于简单的避障功能,无法实现视觉-语言-动作模型所要求的机载场景理解能力。早期采用者揭示了计算资源的实际应用场景
英伟达公布了四家早期访问合作伙伴:康耐视(Cognex)、斗山山猫(Doosan Bobcat)、Matic 和 Wing,涵盖机器视觉、工程机械、家用机器人和空中配送领域。作为 Alphabet 旗下从事无人机配送业务的子公司,Wing 正在专门针对飞行时间的经济性对该模块进行评估。 “Wing正在探索Jetson Orin Nano 2,以此为我们开辟一条通向响应更迅速、能效更高的无人机之路,从而帮助客户实现更快、更可靠的配送,”Wing感知部门负责人Dinuka Abeywardena表示。 这种侧重响应速度和可靠性而非单纯性能的思路,揭示了商业买家实际评估计算能力升级的标准:不是“能否运行更强大的模型”,而是“在不改变飞行器重量等级的前提下,能否让现有服务更加可靠”。
家庭机器人初创公司 Matic Robotics 则反其道而行之,利用额外的性能余量来增强功能,而非降低功耗。 “借助 Jetson Orin Nano 2,Matic 可以在专为实时感知、交互和导航而设计的紧凑型家用机器人平台上,在边缘端运行最先进的人工智能模型,”Matic 的联合创始人兼首席执行官纳夫尼特·达拉尔(Navneet Dalal)表示。Wing 与
“效率优先”用例与“能力优先”用例,相当清晰地说明了2026年入门级计算升级的实际意义: 这并非意味着每位买家都希望从更大的性能余量中获得相同的东西,而是更宽泛的设计空间能让不同产品类别解决各自最关键的瓶颈——无论是电池续航还是机载模型的复杂度——而无需升级到价格显著更高的计算层级。为何入门级才是真正的销量所在
英伟达(NVIDIA)的 Jetson 产品线在过去的几个产品周期中,不断将曾经需要整块台式机 GPU 才能实现的功能,压缩进足以安装在移动机器人底盘上的小型模块中。 代际更迭中真正发生变化的,与其说是性能上限——像 Thor 和 Orin AGX 这样的旗舰模块在原始吞吐量方面一直处于领先地位——不如说是性能下限的提升。对于物料清单(BOM)预算真正受限的机器人项目、以单价竞争的仓库自动导引车(AMR)制造商、 一家对每克有效载荷都争分夺秒的无人机初创公司,或是试图瞄准消费级而非工业级价格点的家用机器人企业——这些客户都无法简单地选用旗舰模块并将成本转嫁给客户,因为在消费级或轻商用级价格区间内,计算成本必须仅占产品总成本的极小部分。 从销量来看,这些买家虽获得的营销关注最少,却是机器人计算市场中规模最大的细分市场,而英伟达正是通过将前沿级生成式AI性能引入入门级模块(而非仅保留给产品线顶端),精准瞄准了这一细分市场。
这种定位也解释了为何英伟达在发布会上选择以能效而非原始吞吐量作为开场重点。机器人计算领域的营销历来是一场以 TOPS 为单位的“军备竞赛”,按此标准衡量,Jetson Orin Nano 2 的 78 TOPS 这一数值虽有意义,但尚不足以重新定义整个品类。
jump。更具决定性意义的数字是“在同等性能下功耗降低40%”,因为这一指标决定了给定的机器人外形是否能够制造出来,而不仅仅取决于制造完成后其运行速度有多快。 一种需要实时机载推理、理解场景、规划操作序列并在无需与云服务器进行往返通信的情况下适应意外障碍的“视觉-语言-动作”模型,其计算能力存在一个下限,低于该下限,机器人便无法可靠地执行任务。 迄今为止,要在入门级价格和功耗层级达到这一计算下限一直相当困难,以至于许多“AI驱动”的消费级和轻商用机器人实际上搭载的是功能更有限、基于规则的感知堆栈,其AI能力的宣传更多是出于愿景而非实际功能。 Jetson Orin Nano 2 正是英伟达押注入门级产品现已能够运行“真正AI”的力证。2027年上半年之前的采购考量
对于目前正在为下一代机器人、无人机或固定视觉系统制定计算规格的采购或工程团队而言,实际问题在于时机,而非是否采用。 英伟达尚未公布定价,且该模块要到2027年上半年才会发货,这意味着任何在此之前需要确定物料清单(BOM)的项目,默认都会基于当前的Jetson Orin Nano Super或竞争对手的入门级平台进行规格制定,而非Orin Nano 2。 对于这些团队而言,关键的决策在于:其硬件迭代周期是否允许在新模块上市时进行替换——因为英伟达通常会在同一外形规格内保持各代 Jetson 产品之间的引脚和软件兼容性;或者,现在选择当前一代产品是否意味着要在整个产品生命周期内承受功耗和性能上的差距。
英伟达在公告中同步发布的生态系统名单中,列出了超过 16 家指定合作伙伴,包括 AAEON、ADLINK、Advantech、Aetina、Antmicro、Aptiv、
以及AVerMedia,这也是一条值得直接关注的信息,而非泛泛而谈。 这些载板和系统集成供应商将裸片计算模块转化为可部署的、坚固耐用的产品;产品发布时拥有庞大的专业集成商阵容,通常意味着从芯片上市到买家能够购买到成品认证载板之间的交货周期更短,而无需自行设计载板。 对于没有专门硬件工程团队的中型机器人或自动化公司而言,这种生态系统的深度往往比 raw TOPS 数值更为重要,因为它决定了新的计算层能多快地成为集成商可以实际报价和发货的产品,而不是买家必须自己将其产品化的参考设计。这种生态系统的广度还影响着谈判的议价能力,而买家在初步制定规格时往往低估了这一点。 单一来源的计算模块会使项目在产品生命周期内受限于某一家供应商的定价和交货周期;而如果一个模块有十多家板级集成商竞相进行封装,即使底层芯片来自同一供应商,也能在系统层面形成真正的价格竞争。 一个为2027年产品发布指定Jetson Orin Nano 2的采购团队,应将载板决策与芯片决策区分开来,并至少向两到三家指定的集成商索取报价,而不是默认选择上一代产品的供货商;因为在基于同一底层模块的集成商之间,载板级定价、连接器布局、 以及散热设计在基于同一底层模块的不同集成商之间存在显著差异。
采购方还应权衡产品发布与实际供货之间的间隔,并与自身项目时间表进行对比。对于 Jetson 级模块而言,从计算模块发布到硬件发货通常需要八到十个月的准备期,但对于计划在年初或
2027年年中,需要现在就决定是基于新模块的初步规格进行前瞻性设计——尽管最终规格可能发生变化,从而承担一定的设计风险——还是先推出当前一代产品,待Orin Nano 2正式上市后再规划一次产品生命周期中期的硬件升级。 这两种选择都没有绝对的对错之分,正确答案取决于产品的竞争差异化有多少依赖于计算层本身,又有多少依赖于机械设计、软件或价格等其他因素,但这是一个值得深思熟虑而非草率做出的决定。对于任何计划在2027年前对边缘AI平台进行性能测试的人来说,一个值得引用的事实很简单:英伟达现已证明,它可以在同一代硅片中保持性能不变的同时将功耗降低40%,这与迄今为止定义大多数边缘计算产品周期的原始TOPS增长曲线有着实质性的不同, 这表明,入门级机器人计算领域的下一个竞争焦点将是“每美元功耗预算的效率”,而非“每美元硅片成本的计算能力”。
免责声明:本文仅供一般信息参考,不构成投资、法律或采购建议。读者在做出商业决策前,应通过原始来源核实相关细节。










