
Humanoid 完成 1.52 亿美元 A 轮融资,用于扩大轮式机器人生产规模
总部位于英国的机器人初创公司Humanoid在A轮融资中筹集了1.52亿美元,公司估值达到13.5亿美元。这笔资金将加速其轮式机器人的量产以及KinetIQ人工智能技术栈的部署,计划于2026年第四季度启动测试版部署。
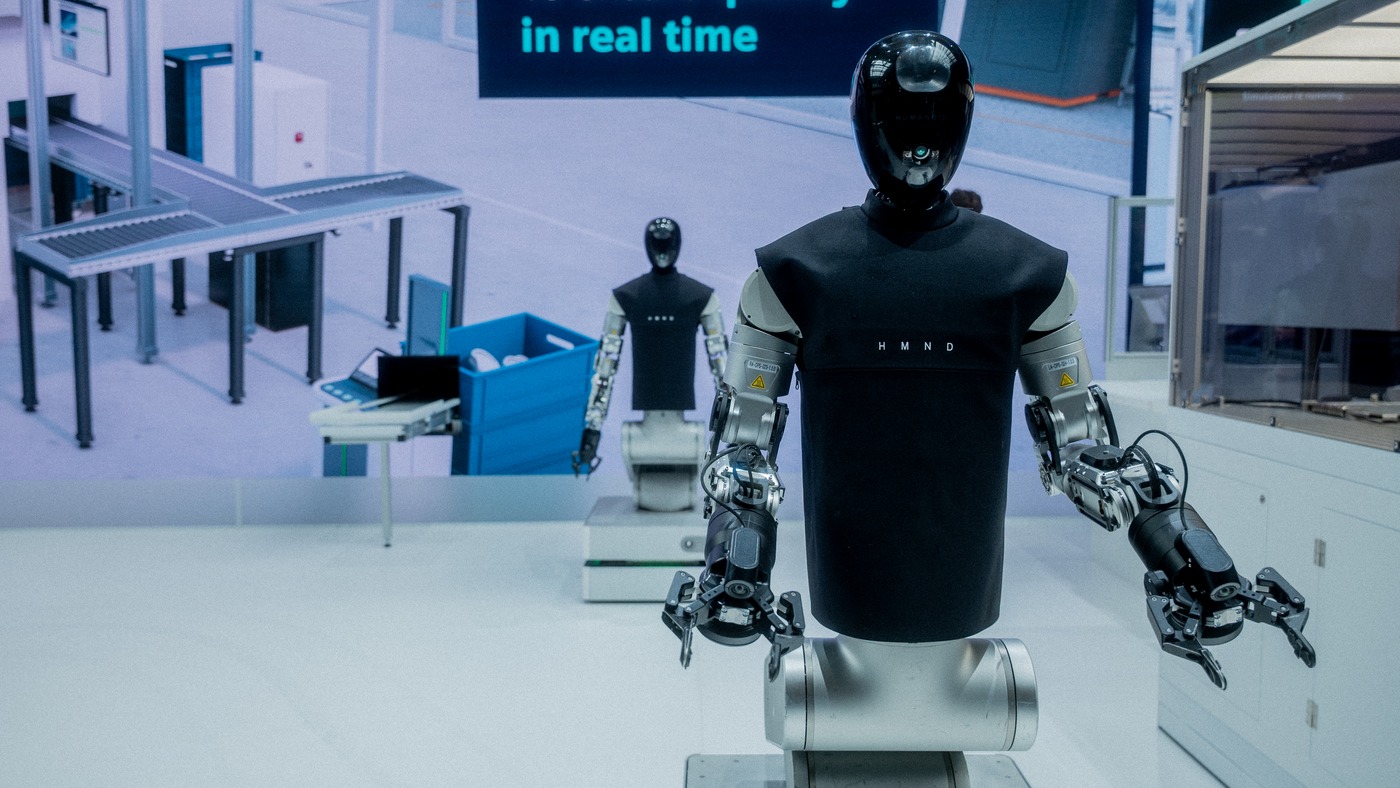
什么是Humanoid的A轮融资?
总部位于英国的机器人初创公司Humanoid于2026年7月21日完成了1.52亿美元的A轮融资,公司估值达到13.5亿美元。 本轮融资由Prime Movers Lab领投,所筹资金将用于轮式机器人的量产,以及在2026年第四季度前部署KinetIQ人工智能技术栈。
机器人行业再传重大融资消息:总部位于英国的初创公司Humanoid在A轮融资中筹集了1.52亿美元(1.33亿欧元)。 此次融资使该公司的投后估值达到13.5亿美元(11亿欧元),累计融资总额达2.7亿美元。 本轮融资由Prime Movers Lab领投,舍弗勒、博世、富邦金融控股风险投资以及Aglaé Ventures等工业和金融机构参与投资。 此次注资将专门用于支持新一代硬件平台、KinetIQ人工智能栈的持续开发,以及轮式机器人的批量生产。这些系统的 Beta 版部署计划于 2026 年第四季度启动。
由首席执行官 Artem Sokolov 领导的 Humanoid 总部位于英国,专注于物理人工智能与工业自动化的交叉领域。与追求通用双足平台的竞争对手不同,Humanoid 优先将轮式移动技术应用于其首批商用系统,目标是那些平坦表面能实现更高效导航和载荷管理的环境。 该公司已与SAP、英伟达、博世和西门子建立了战略合作伙伴关系,将其技术融入成熟的工业生态系统。值得注意的是,博世担任硬件的合同制造合作伙伴,而舍弗勒正准备在其自身
运营。生产纪律的经济意义
13.5亿美元的估值反映了市场对那些能够展示从原型到量产清晰路径的公司给予的溢价。博世作为合同制造商的参与是一个关键的运营信号。许多机器人初创企业都面临着从实验室生产几十台设备到在装配线上生产数千台设备这一转型过程中的困境。 通过将制造流程外包给一家成熟的工业供应商,Humanoid有效规避了重大的执行风险。这种安排使该公司能够将内部资源集中用于完善KinetIQ人工智能技术栈以及管理客户集成,而非从零开始建设工厂基础设施。
不妨将其类比为设计一款新智能手机:软件工程师负责编写操作系统并设计界面,但他们并不亲自搭建用于制造玻璃和硅芯片的实体装配线。 通过与博世合作,Humanoid 将这一行之有效的消费电子制造模式应用于重型工业机器人领域,确保当客户订购一批机器人时,硬件能够准时交付并可靠运行。
这种做法与该行业其他企业采用的垂直整合战略形成鲜明对比。虽然掌控整个制造流程在硬件迭代速度上具有理论优势,但这需要巨额资本支出,并会带来严重的运营瓶颈。 采用轮式移动方式而非双足行走的决策,进一步简化了制造要求并降低了单位成本,从而加速了实现商业可行性的进程。对于评估自动化供应商的采购团队而言,与一线供应商建立合同制造合作伙伴关系,为生产能力和硬件质量提供了切实的保障。
可靠性。与现有生态系统的集成
与SAP、英伟达(Nvidia)和西门子(Siemens)建立的战略合作伙伴关系,表明该公司正有意识地将KinetIQ人工智能技术栈嵌入现有的企业软件和硬件环境中。 如果机器人无法与仓库管理系统或企业资源规划平台无缝通信,它就只是一个孤立的资产,其运营价值将受到限制。通过与主流企业软件供应商建立合作,Humanoid 确保其系统在部署时无需客户对现有的数字基础设施进行大刀阔斧的改造。
与舍弗勒(Schaeffler)计划进行的大规模部署,是这一集成战略的关键验证节点。作为一家主要的汽车和工业供应商,舍弗勒运营着技术要求极高的制造和物流设施。 在这些环境中成功部署 Humanoid 系统,将为 KinetIQ 平台的运营效率和投资回报率提供实证数据。此次部署很可能成为其他工业买家的参考案例,展示该系统应对现实世界中各种变数以及与旧有设备集成的能力。
部署时间表的现实情况
承诺于2026年第四季度进行测试版部署,这为在受控环境之外评估系统性能确立了明确的时间表。机器人行业经常面临演示能力与实际部署现实脱节的问题。 一个在精心规划的实验室中表现无懈可击的系统,一旦面对动态且不可预测的实际工厂车间环境,往往会遭遇严重困难。KinetIQ人工智能架构的真正考验,在于其处理边际案例、从错误中恢复以及维持持续
无需人工干预即可运行。市场上一个常见的误解是,双足行走是实现先进物理人工智能的先决条件。事实上,绝大多数工业环境已经针对轮式运输进行了优化,这使得双足行走对于近期商业部署而言,既昂贵又毫无必要。 在初期部署中侧重轮式机器人,是一个承认当前物理人工智能局限性的务实决策。虽然双足机器人在为人类设计的环境中具有更大的适应性,但它们对控制系统的要求更高,且能耗更大。 在平坦表面上运行的轮式机器人能够承载更重的有效载荷、移动速度更快,且单次充电后的运行时间更长。这种务实的做法将眼前的商业实用性置于长期技术雄心之上,这一策略符合寻求可靠自动化解决方案的工业买家们的当务之急。
从原型机到量产的转型之路
从开发功能性原型到制造可靠的商用产品,这一过渡阶段对任何机器人初创企业而言都是最危险的阶段。Humanoid 获得的 13.5 亿美元估值,反映了投资者对其成功完成这一过渡能力的信心。与博世建立的代工制造合作伙伴关系,正是这种信心的基石。 博世拥有数十年的大规模、高质量制造经验,使Humanoid能够立即接入成熟的供应链、质量控制流程和生产能力。
这一合作有效降低了硬件量产过程中伴随的重大执行风险。试图自行构建制造基础设施的初创企业往往会面临严重的延误,
成本超支以及质量控制问题。 通过借助博世的专业技术,Humanoid 能够将其内部资源集中用于完善 KinetIQ 人工智能技术栈,并开发支持大规模部署所需的软件基础设施。这种分工使该公司能够快速迭代其软件能力,同时确保底层硬件满足工业客户所要求的严格可靠性标准。对更广泛自动化生态系统的影响
像 Humanoid 这样资金雄厚的初创企业的涌现,正在重塑工业自动化领域的竞争格局。 传统自动化供应商历来专注于 rigid, single-purpose systems,如今正日益面临来自提供灵活、AI-driven solutions 的敏捷企业的竞争。这一转变正迫使行业巨头加速在 physical artificial intelligence 领域的投资,并探索新的合作模式。
物理人工智能领域的真正瓶颈已不再是算法的复杂程度,而是能否大规模制造可靠的硬件,并将其无缝集成到现有的工业工作流程中。这凸显了博世与SAP合作的关键重要性。
对于工业采购方而言,竞争加剧不仅提供了更广泛的自动化选择,也使供应商筛选变得更加严苛。评估初创企业的长期可行性、评估其软件栈的成熟度以及了解其制造能力,如今已成为采购流程中的关键环节。 Humanoid公司本轮A轮融资高度重视生产纪律和战略合作伙伴关系,为机器人初创企业如何建立信誉并赢得工业客户的信任提供了一个极具说服力的范例。这一举措的成败
该模型将对物理人工智能领域的未来发展轨迹产生重大影响。市场定位与竞争动态
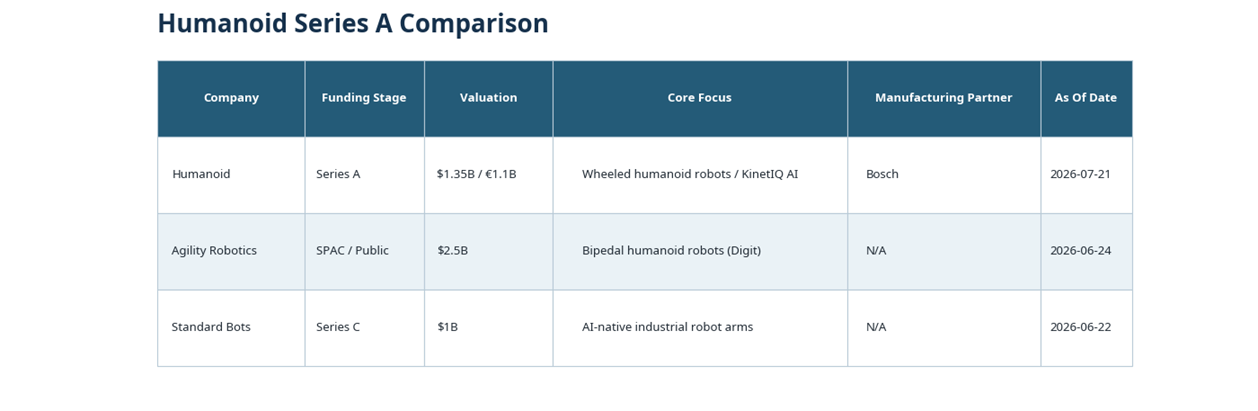
对比表。来源依据及数据截止日期均保留在随附的 XLSX 工作簿中。
A轮融资使Humanoid在快速扩张的物理人工智能市场中成为一家资金雄厚的竞争对手。然而,该公司既面临来自成熟工业自动化供应商的激烈竞争,也面临着资金雄厚的新兴初创企业日益增长的竞争压力。 Humanoid 的成功不仅取决于其硬件和软件的技术能力,还取决于其执行商业战略并为客户创造可量化价值的能力。
对比表展示了该领域内各公司采取的多样化战略。Agility Robotics 专注于双足行走技术,Standard Bots 则侧重于工业机械臂,而 Humanoid 则凭借其轮式平台和强大的工业合作伙伴关系开辟了独特的细分市场。 在这个市场中,最终的赢家将是能够最有效地弥合技术创新与运营可靠性之间差距的公司。
这轮1.52亿美元的A轮融资,为Humanoid提供了扩大运营规模并执行其商业战略所需的资金。 博世(Bosch)和舍弗勒(Schaeffler)等一线工业合作伙伴的参与,对该公司的发展策略起到了重要的验证作用。然而,成功的真正衡量标准将是系统在计划于2026年第四季度进行的测试部署中的表现。对于工业买家而言,重点在于
必须基于运营效率和投资回报率的实证数据,而非募集资金的规模。这一发展态势证实,机器人行业正从技术探索阶段向商业化实施阶段过渡,在此阶段,生产能力和集成能力与算法的先进程度同样重要。
本分析综合了企业声明和公开市场动态。
免责声明:本文仅供参考,不构成投资、法律、安全或采购建议。读者在做出决策前,应向相关供应商和主管部门独立核实技术规格、认证范围、定价、供货情况、监管义务及运营适用性。












