
人形机器人出货量激增508%,中国加快制定具身人工智能相关法规
随着2025年全球人形机器人出货量激增至1.8万台以上,中国的具身人工智能行业正呼吁加快监管步伐,以管控部署风险并防止市场泡沫。
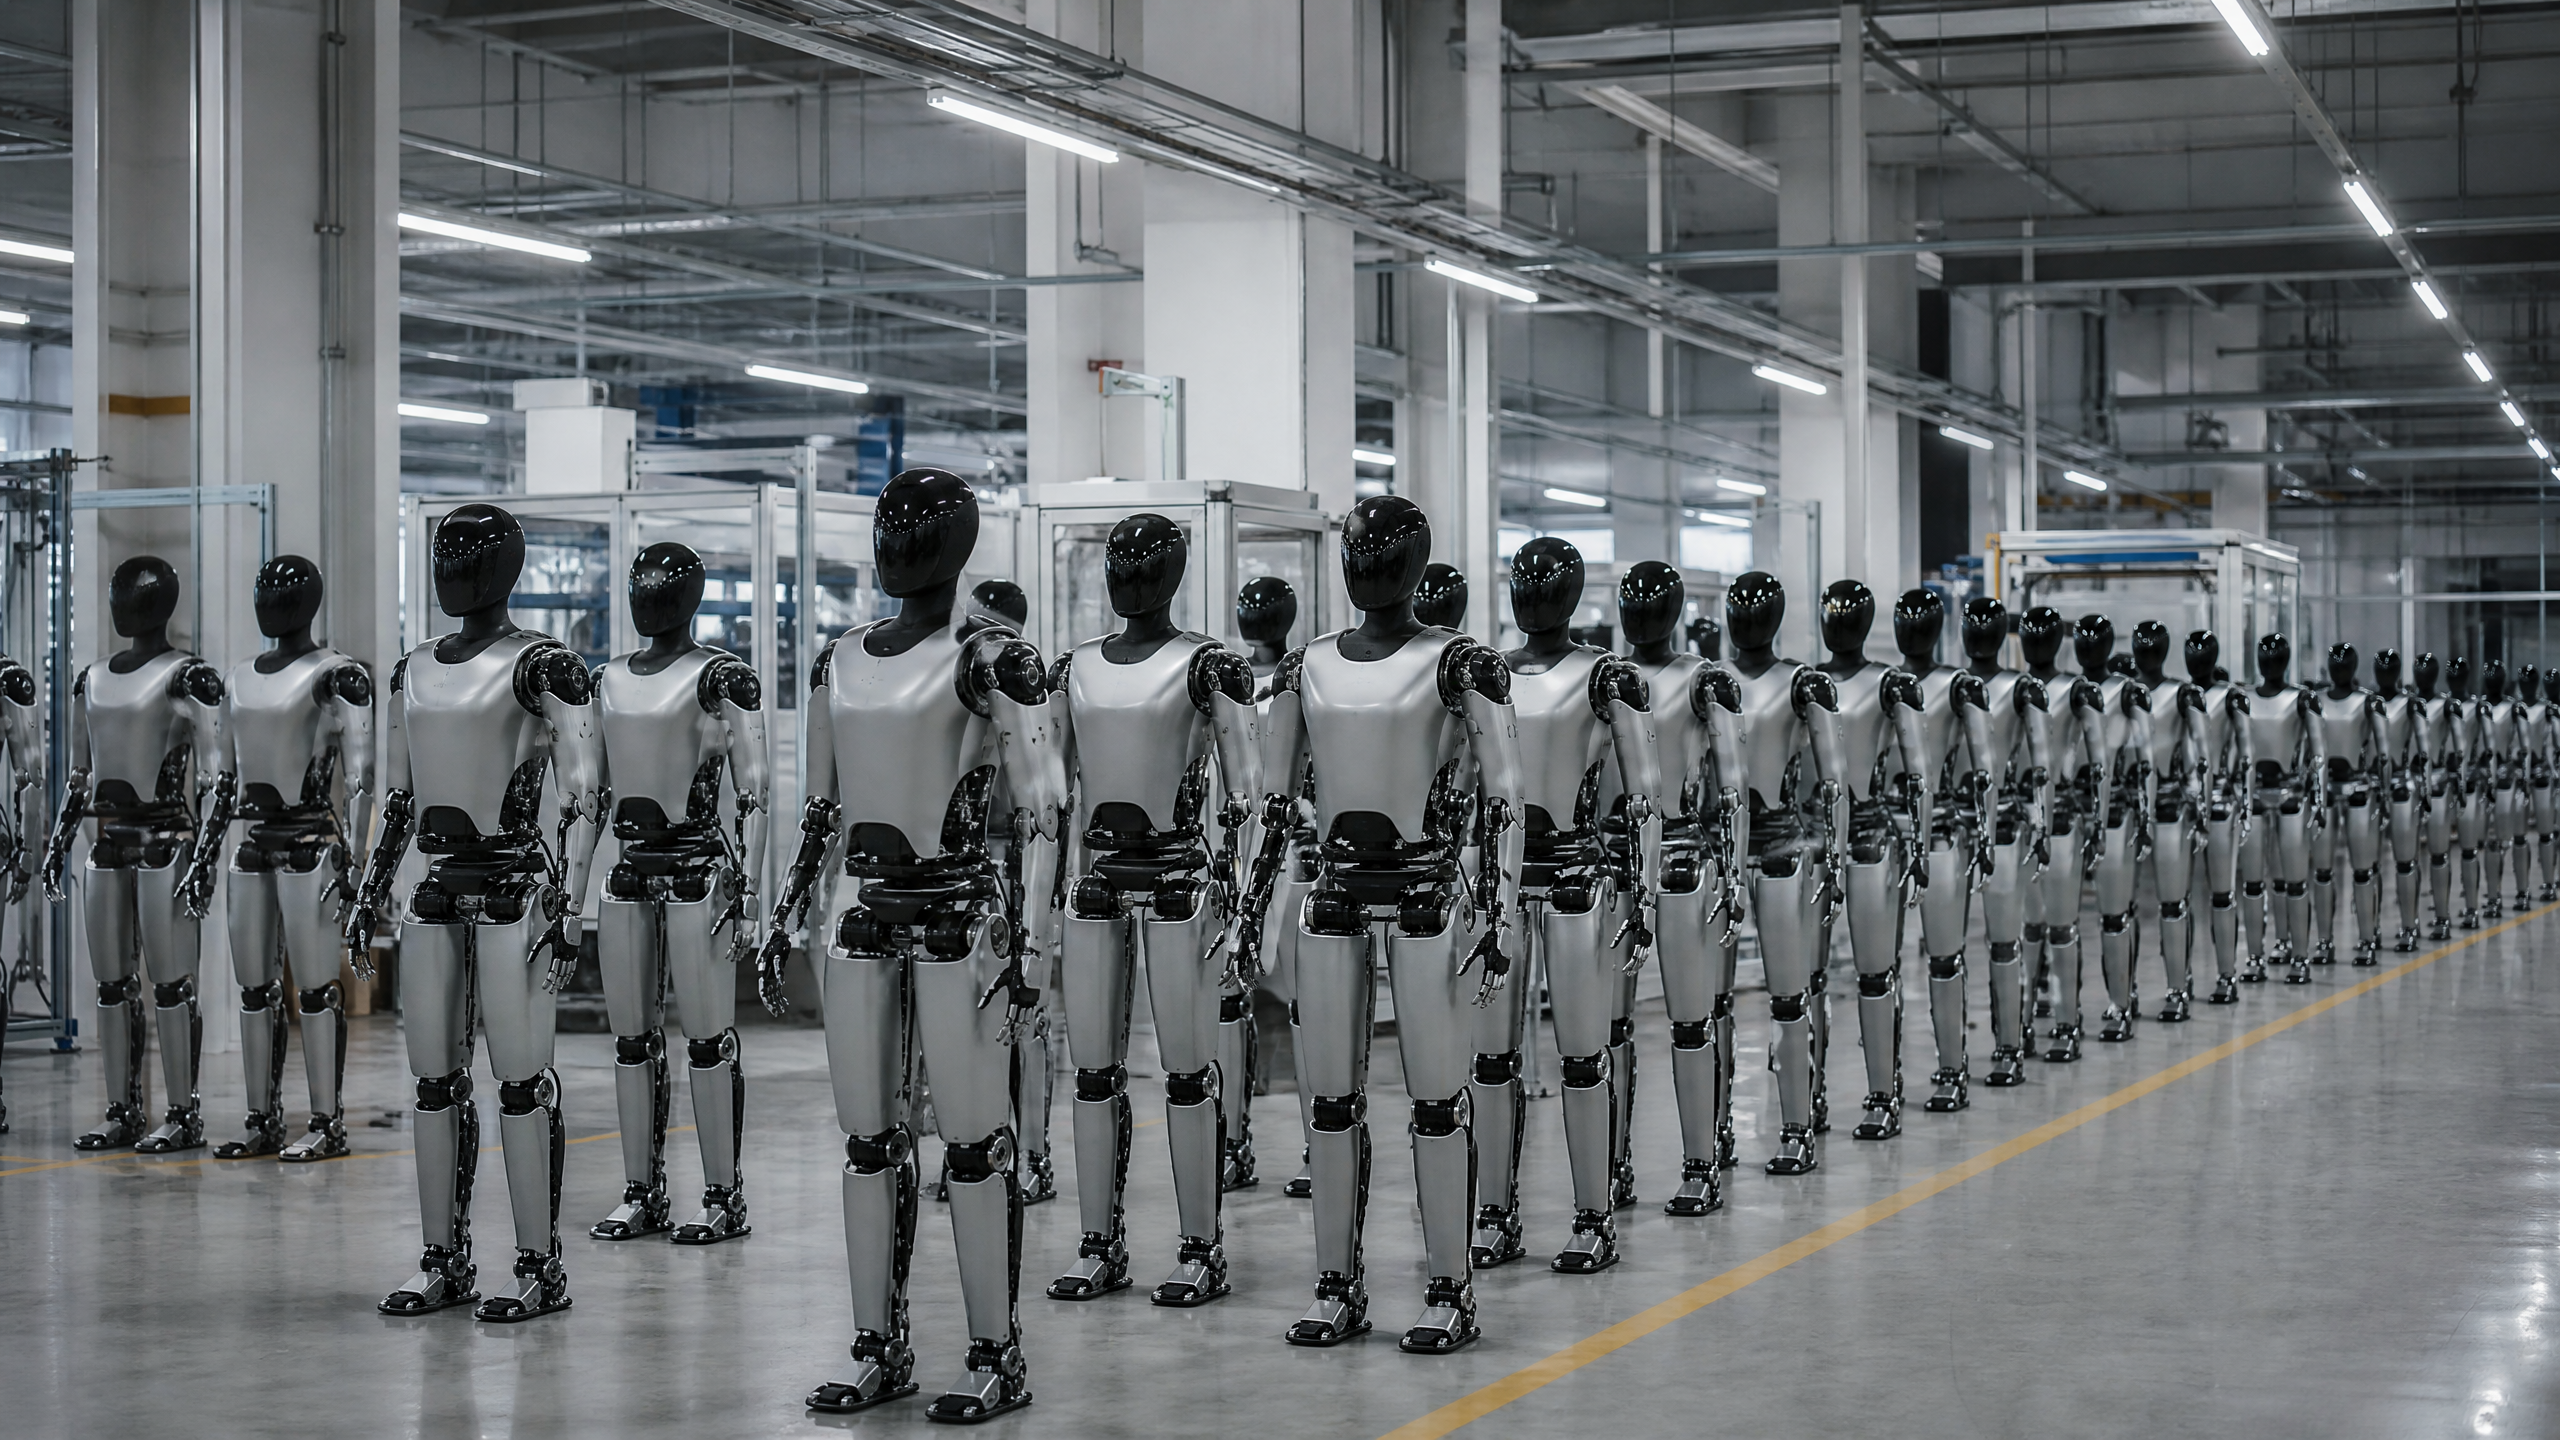
在全球人形机器人市场中,随着中国制造产能的大幅扩张,该市场正从原型机展示向商业化量产阶段过渡。 根据2026年上海国际具身智能博览会期间发布的一份报告,2025年全球类人机器人出货量达到约18,000台,较2024年的约3,000台同比增长508%[1]。 中国企业占据了全球出货量的约74%,使中国成为增长最快的具身人工智能市场[1]。这种快速的规模扩张也催生了相应的监管框架建设需求,行业领军者呼吁加快制定规则,以管控部署风险并防止市场泡沫[2]。
产量的激增正推动中国具身人工智能监管环境的快速成熟。继2025年12月成立行业专项标准机构后,2026年2月,一套针对人形机器人和具身智能的综合标准体系正式发布[2]。
政策转向与监管成熟
推动监管是针对在现实环境中部署自主系统所带来的物理风险作出的直接回应。正如DroidUp首席执行官所指出的,随着这些系统从受控的实验室走向公共和工业空间,与仿生机器人相关的伦理与安全风险亟需立即关注[3]。 监管框架不仅仅关乎安全;它更是组织快速扩张的产业基础的一种机制。通过制定明确的规则,政策制定者旨在实现组件标准化、确保互操作性,并防止技术快速繁荣时期常伴随出现的碎片化现象。
这一监管体系的成熟建立在以往的国家指导方针基础上。工业和信息化部以及
国有资产监督管理委员会此前曾发布指导意见,以引导该行业的发展,而《求是》等国家刊物则强调了实体人工智能领域可能形成万亿元级市场的潜力。 2025年12月成立了专门的行业标准制定机构,随后于2026年2月发布了针对类人机器人和具身智能的综合标准体系,这表明政府正与制造业基地协同努力,同步构建行业规则体系[2]。 这些监管机构的组建速度以及标准的发布速度,反映出行业领军人物和政府官员都深感迫切,希望对这一加速发展的行业保持掌控。市场数据与508%的激增
2026年上海国际具身智能博览会期间发布的一份报告详细阐述了该行业的扩张规模,该展会于7月4日在上海国家会展中心闭幕[1]。 该报告指出,2025年全球类人机器人出货量达到约18,000台,较2024年约3,000台的出货量同比增长508%[1]。 中国企业占据了全球出货量的约74%,巩固了中国作为具身人工智能硬件主要供应商的地位[1]。
展望未来,国际数据公司(IDC)预测,到2030年,全球具身人工智能市场规模将达到1.5万亿美元[1]。 然而,当前的市场结构揭示了更为复杂的现实。工业机器人约占市场份额的45%,其次是服务机器人(25%)和专用机器人(15%)[1]。 尽管人形机器人被视为增长最快的细分领域和该行业的未来引擎,但其市场份额仅占5%[1]。这种差距
当前的市场份额和预期增长凸显了人形机器人细分市场的投机性,这进一步证明了呼吁实施监管以管理市场预期、防止市场泡沫的合理性。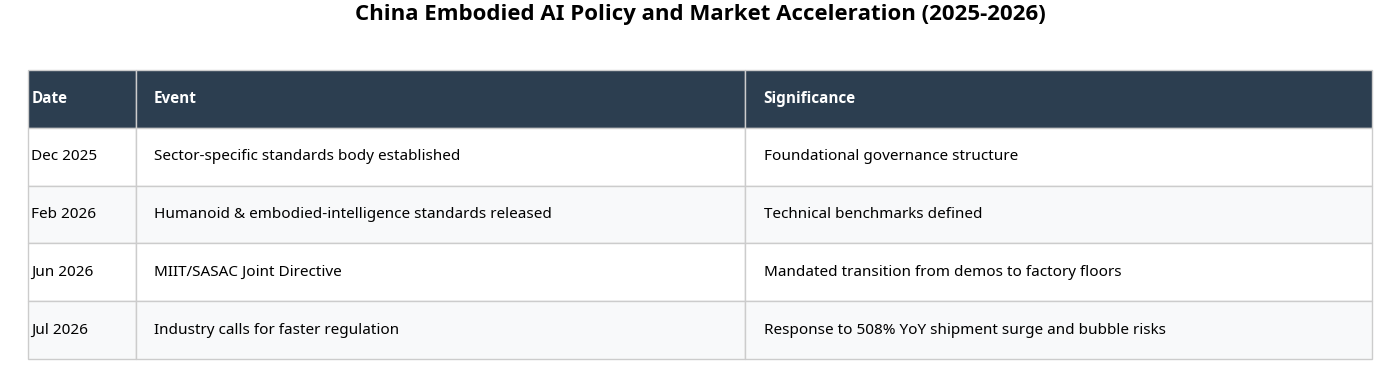
区域枢纽与制造业集聚
具身人工智能领域的快速增长,正推动中国国内在构建制造供应链方面展开激烈的区域竞争。长江三角洲地区目前汇聚了中国超过50%的具身人工智能企业及融资资源,形成了集制造与研发于一体的集中枢纽[1]。 这种集中度在供应链效率、人才引进和资本获取方面提供了显著优势。企业的聚集促进了快速迭代与协作,从而加快了创新步伐,缩短了新产品的上市时间。
其他地区也在积极争夺市场份额。在北京-天津-河北地区,天津经济技术开发区已崛起为一个重要的枢纽。 港股上市公司UBTECH(常被称为“人形机器人第一股”)于6月22日签署了一项投资协议,将在该地区建立北方智能制造基地、产业创新中心、运维服务中心以及二级研发平台。 该基地旨在实现本地大规模量产,并构建从研发、制造到售后服务的闭环体系。 同样,优树科技在2026年世界智能博览会上与天津市政府及天津经济技术开发区签署了战略合作协议。该协议重点关注在安保巡查、消防救援、职业培训等场景中部署机器人。
教育以及港口、石化和设备制造等各行业的工业维护。零部件供应链与灵巧操作
类人机器人市场的扩张正推动零部件供应链实现显著增长,尤其是在灵巧操作领域。中国灵巧机械手市场规模从 2024 年的 130 亿元增长至 2025 年的 500 亿元。 这一增长反映了操纵能力对类人机器人商业部署的关键重要性。如果无法以精确且适应性强的方式与物理世界进行交互,类人机器人的实用性将受到严重限制。
LinkerBot等公司正在快速扩大生产规模,据报道每月生产5,000只机械手,并力争实现60亿美元的估值。其他企业,如Wuji和AGILINK,也正在获得大量融资并推动技术进步。例如,AGILINK于7月2日完成了一轮约10亿元人民币的融资。 像OmniHand 3 Ultra-M这样具备“接触智能”功能的先进组件的开发,对于使类人机器人能够在非结构化环境中执行复杂任务至关重要。这些组件的快速进步是具身人工智能领域整体增长的关键驱动力。
全球背景与产业基础
中国在类人机器人市场上的主导地位建立在庞大的传统工业自动化基础上。根据国际机器人联合会的数据,中国约有200万台在役工业机器人,是日本部署数量的4.5倍。 此外,2024年全球工业机器人安装量中,中国占比达54%。工业机器人的大规模部署催生了一个由供应商、系统集成商和技术熟练工人组成的强大生态系统,该生态系统能够
被用于人形机器人的生产。这一庞大的装机基数为中国制造商在硬件生产、供应链管理和系统集成方面提供了无与伦比的经验。随着行业向具身人工智能转型,企业正利用这些经验扩大类人机器人及其他先进系统的生产规模。 能够以具有竞争力的成本大规模制造复杂硬件,是其在全球市场上的显著优势。这种制造实力,加之人工智能软件的快速发展,使中国在全球机器人行业中成为一股不可小觑的竞争力量。
严峻现实与部署局限
尽管增长数据令人瞩目,但具身人工智能行业仍面临重大挑战。业内关于泡沫风险的内部警告表明,当前层出不穷的人形机器人初创企业可能面临整合阶段[2]。 资本的快速涌入和新公司的激增造就了高度竞争的环境,随着市场日趋成熟,并非所有参与者都能生存下来。推动监管在一定程度上是为了管理这一整合过程,并确保行业以可持续的方式发展。
此外,具身人工智能的直接商业价值仍主要集中在专业化、单一用途的系统上,而非通用型类人机器人。类人机器人出货量激增508%显示出强劲势头,但18,000台的绝对数量与当前全球部署的数百万台传统工业机器人相比依然微不足道。 要从受控演示过渡到在真实环境中实现可靠、连续的运行,需要在软件、硬件可靠性和安全系统方面取得重大进展。原型演示与商业部署之间的差距仍然是
这对该行业的许多公司而言是一个重大障碍。在工业环境中部署类人机器人也面临实际限制。尽管这些系统具备高度灵活性和适应性的潜力,但目前在速度、精度和负载能力方面仍不及传统工业机器人。 对于许多制造任务而言,专用自动化设备仍然是最具成本效益且最可靠的解决方案。将类人机器人整合到现有工作流程中,需要周密的规划,并对其能力和局限性有清晰的认识。采购团队在决定大规模部署类人机器人之前,必须仔细评估其运营的具体要求。
对采购的启示与运营影响
在快速规模化扩张的背景下,监管力度的加强标志着具身人工智能行业正处于关键的转型阶段。对于采购团队和运营负责人而言,工作重点必须从评估技术演示转向审查供应商的合规性、安全认证以及供应链稳定性。 中国正式标准的制定很可能影响全球对人形机器人安全性和性能的预期,尤其是考虑到该国在全球出货量中占据74%的主导份额。采购策略必须适应这一不断变化的环境,优先选择能够证明符合新兴标准的供应商。
采购方应优先选择那些拥有明确合规路径、健全的安全架构,且具备应对潜在市场调整所需的财务稳定性的供应商。 机器人部署的长期可行性,不仅取决于机器人的物理能力,同样取决于制造商对新兴标准的遵守程度。采购策略必须考虑到不断变化的监管环境以及行业整合的可能性。在采购流程的早期阶段就与供应商进行沟通,以
了解其合规与安全策略对于降低风险至关重要。在评估潜在供应商时,采购团队还应考虑制造商供应链的成熟度,以及其提供长期支持和维护的能力。嵌入式人工智能领域技术发展的迅猛速度意味着系统可能很快就会过时。具备强大研发能力并致力于持续改进的供应商,更有可能提供可持续的解决方案。 在系统生命周期内进行升级和维护的能力,将是决定总体拥有成本的关键因素。
通过在构建制造基地的同时制定规则手册,中国不仅将自身定位为具身人工智能硬件的主要供应商,更致力于成为规范其全球部署的标准制定者。这种兼具积极扩张与主动监管的双轨策略,将定义未来十年具身人工智能的竞争格局。 理解这一动态的采购团队将更有能力应对新兴具身人工智能市场的复杂性。
参考文献
1. 《中国日报》。(2026年7月6日)。2026年上海国际具身智能博览会期间发布的报告。 https://www.chinadaily.com.cn/a/202607/06/WS6a4b63bca310986e2b463bc4.html
2. MLex。(2026年7月3日)。中国具身人工智能行业在泡沫风险下呼吁加快监管。https://www.mlex.com/mlex/artificial-intelligence
3. 《第一财经》。(2026年7月2日)。DroidUp首席执行官
关于仿生机器人伦理风险。










