
ヒューマノイドの出荷台数が508%急増する中、中国はAI搭載機器に関する規制の整備を加速させている
2025年に世界のヒューマノイドロボットの出荷台数が1万8000台を突破する中、中国の実体化AI業界は、導入に伴うリスクを管理し、市場のバブルを防ぐため、規制の早期整備を求めている。
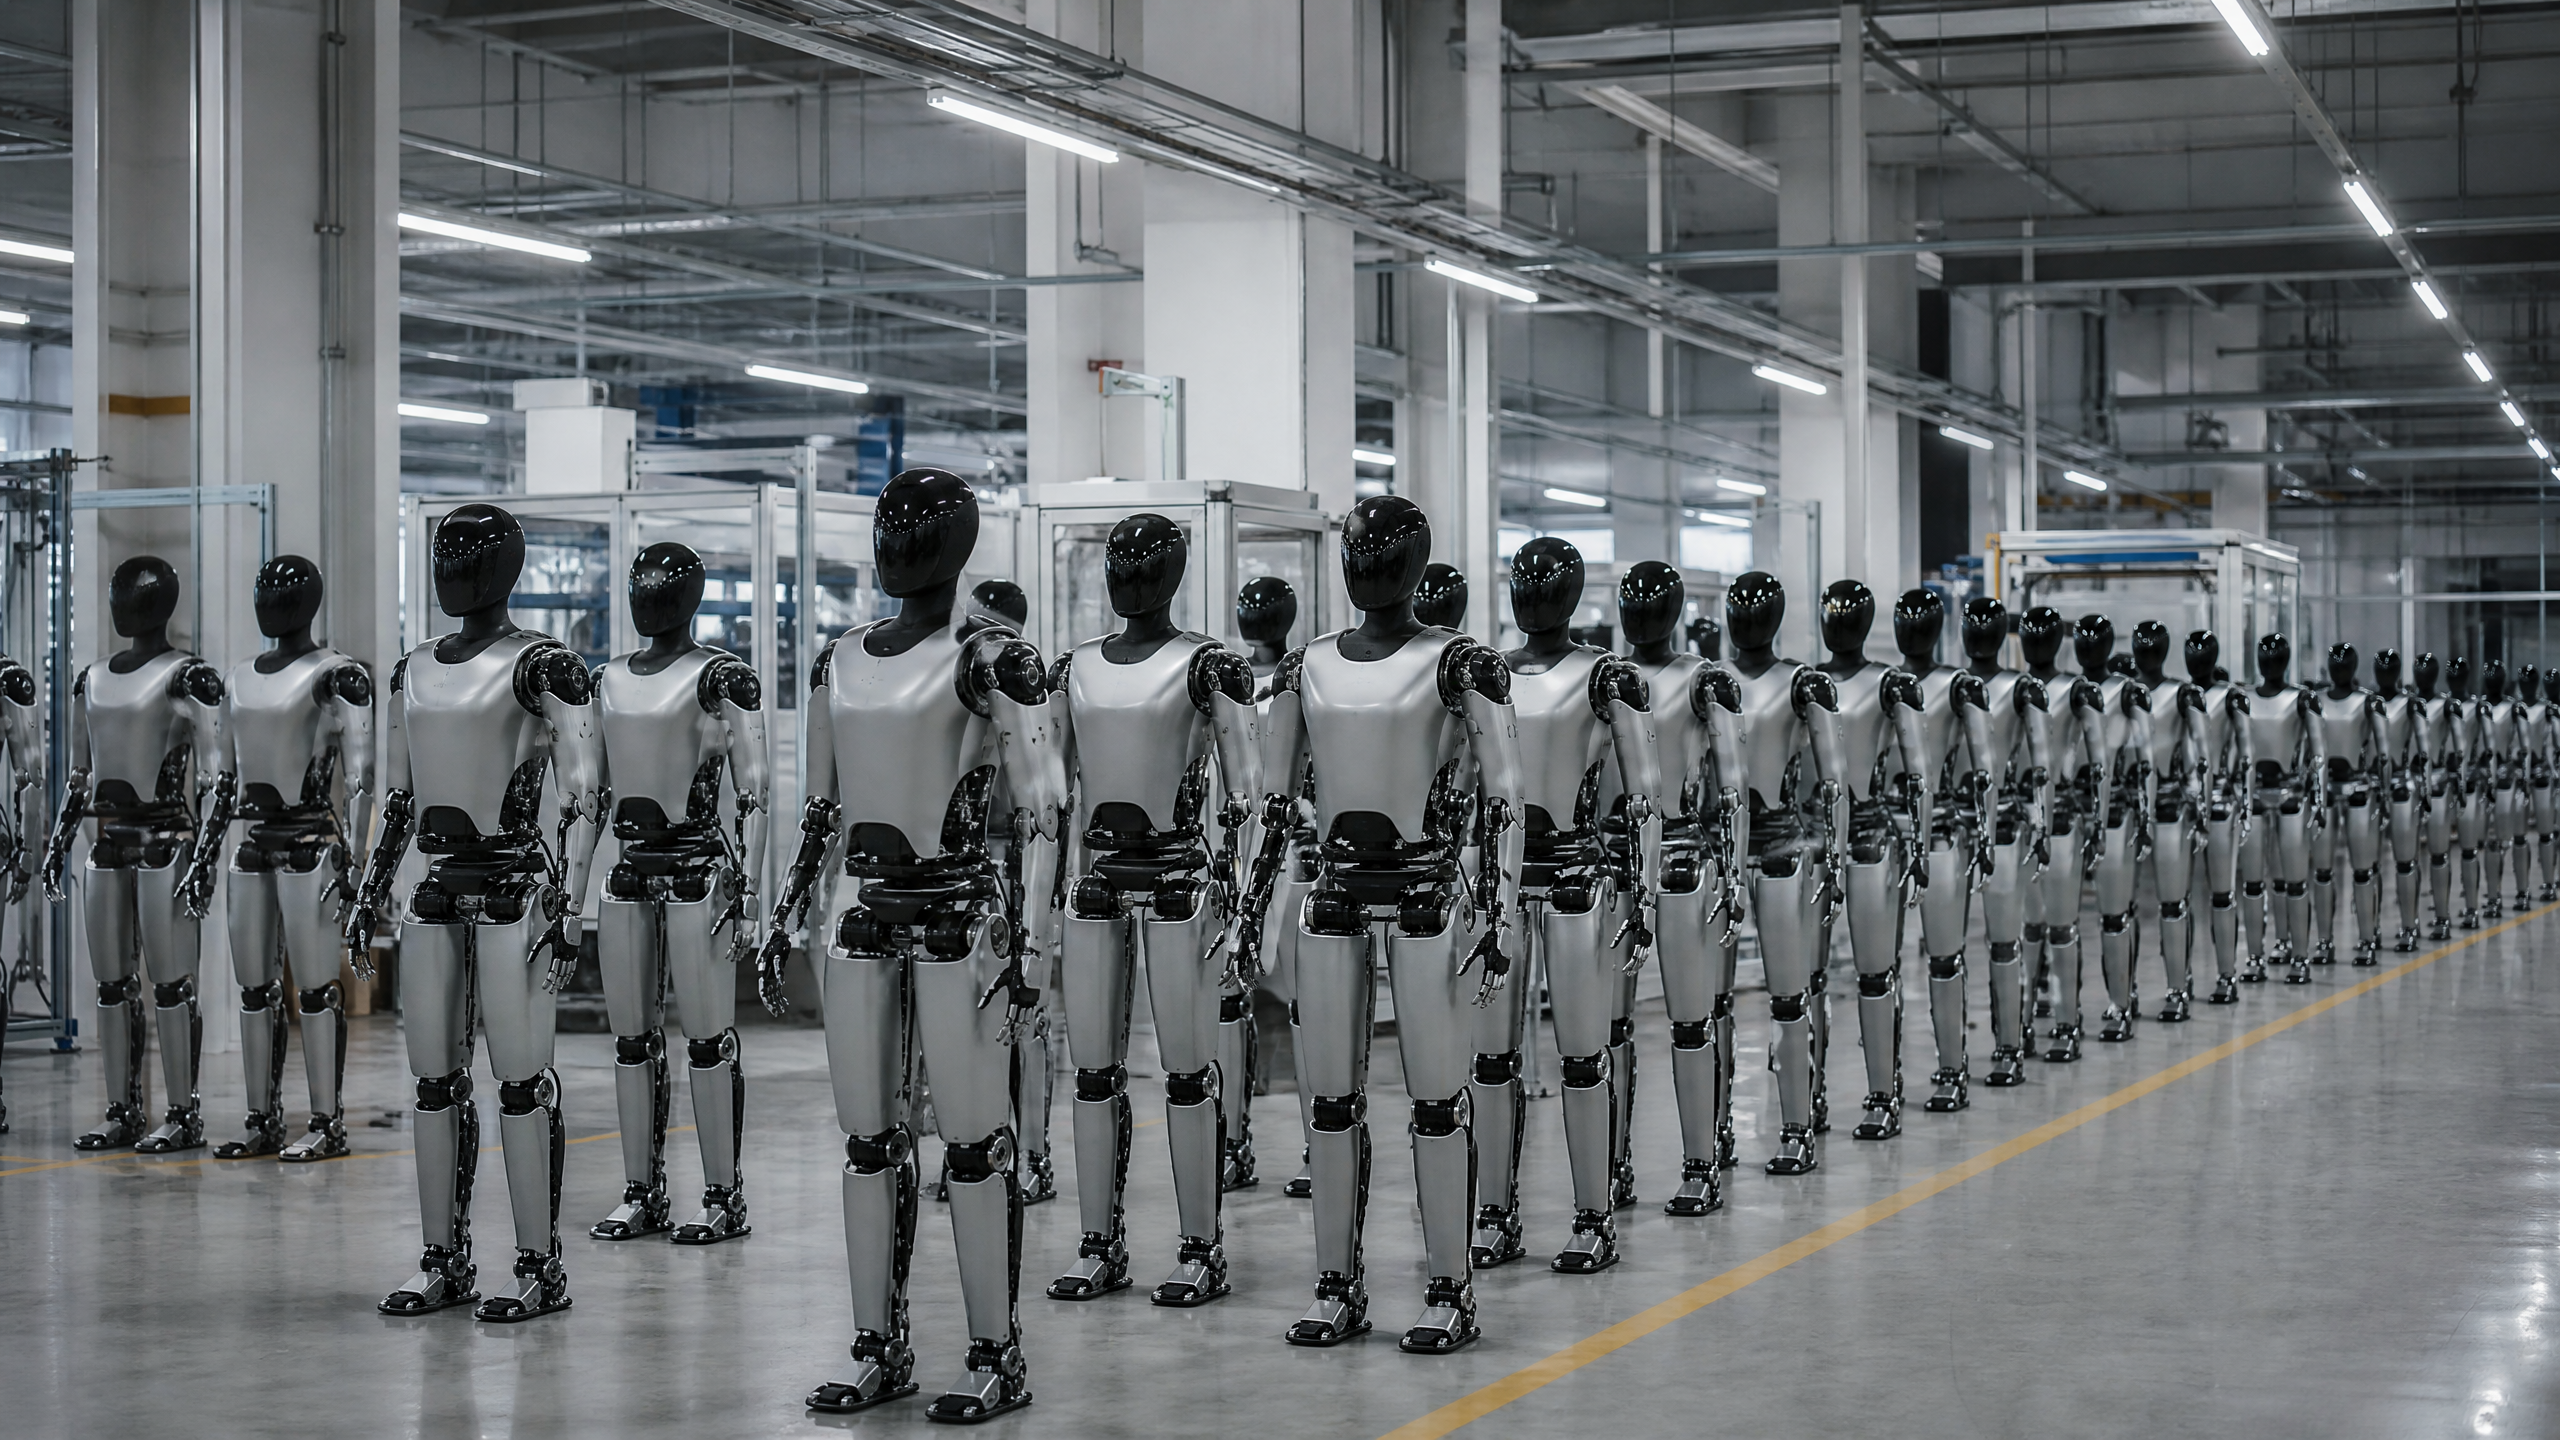
世界の人型ロボット市場は、中国の製造能力の大幅な拡大を背景に、試作機のデモンストレーション段階から商業的な量産段階へと移行しつつある。 「2026年上海国際エンボディッド・インテリジェンス・エキスポ」で発表された報告書によると、2025年の世界ヒューマノイドロボット出荷台数は約18,000台に達し、2024年の約3,000台から前年比508%の増加となった[1]。 この世界出荷台数のうち、中国企業が約74%を占めており、中国は最も急成長している具現化AI市場としての地位を確立した[1]。この急速な規模拡大に伴い、規制枠組みの整備が急がれており、業界のリーダーたちは、導入リスクを管理し、市場バブルを防ぐため、より迅速な規制策定を求めている[2]。
生産量の急増により、中国における具現化された人工知能に関する規制環境の急速な成熟が迫られている。2025年12月に業界固有の標準化機関が設立されたことを受け、2026年2月にはヒューマノイドロボットおよび具現化された知能に関する包括的な標準体系が公表された[2]。
政策の転換と規制の成熟
規制推進の動きは、実環境における自律システムの導入に伴う物理的リスクへの直接的な対応である。DroidUpの最高経営責任者が指摘したように、バイオニックロボットに関連する倫理的・安全上のリスクは、これらのシステムが管理された実験室から公共空間や産業空間へと移行するにつれ、早急な対応が求められている[3]。 規制の枠組みは、単に安全性を確保するためだけのものではない。急速に拡大する産業基盤を整備するための仕組みでもある。明確なルールを確立することで、政策立案者はコンポーネントの標準化、相互運用性の確保、そして急速な技術ブームにしばしば伴う分断の防止を目指している。
この規制の成熟化は、これまでの国家指針を基盤としている。工業情報化省および
国有資産監督管理委員会は以前、同分野の発展を導くための指針を発表しており、また『求是』誌などの国営メディアは、物理的人工知能(AI)市場が1兆元規模に達する可能性を強調している。 2025年12月に業界固有の標準化機関が設立され、2026年2月にはヒューマノイドロボットおよびエンボディッド・インテリジェンスに関する包括的な標準体系が公表されたことは、製造基盤の構築と並行してルールブックを整備するための協調的な取り組みを示している[2]。 こうした規制機関の設立や規格の策定がこれほど迅速に進められていることは、急速に拡大するこの分野に対する統制を維持することの緊急性を、業界のリーダーと政府当局者の双方が強く認識していることを反映している。市場データと508%の急増
この業界の拡大規模については、7月4日に上海国家会展センターで閉幕した「2026年上海国際エンボディッド・インテリジェンス・エキスポ」で発表された報告書に詳述されている[1]。 同報告書によると、2025年のヒューマノイドロボットの世界出荷台数は約18,000台に達し、2024年の出荷台数約3,000台から前年比508%増となった[1]。 中国企業はこの世界出荷台数の約74%を占め、同国が具現化AIハードウェアの主要供給国としての地位を確固たるものにした[1]。
今後について、インターナショナル・データ・コーポレーション(IDC)は、世界の具現化された人工知能市場が2030年までに1.5兆ドルに達すると予測している[1]。 しかし、現在の市場構成を見ると、より複雑な実情が浮かび上がる。産業用ロボットが市場の約45%を占め、次いでサービスロボットが25%、特殊用途ロボットが15%となっている[1]。 ヒューマノイドロボットは市場のわずか5%を占めるに過ぎないが、最も急成長しているセグメントであり、業界の将来の原動力であると見なされている[1]。この格差は
現在の市場シェアと予測される成長率は、ヒューマノイド分野の投機的な性質を浮き彫りにしており、期待値を管理し、市場バブルを防ぐための規制監督を求める声の正当性をさらに裏付けている。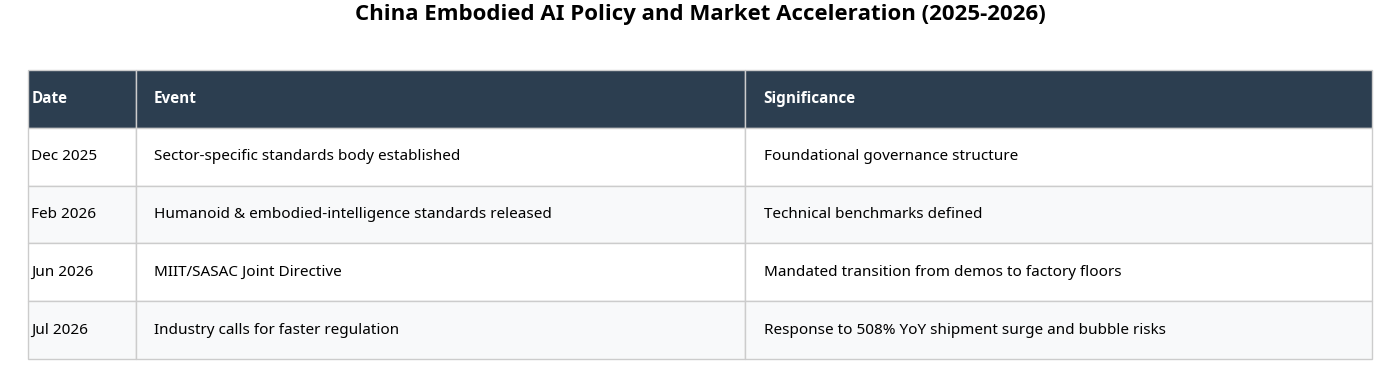
地域拠点と製造業の集積
具現化された人工知能(AI)セクターの急速な成長は、製造サプライチェーンの構築をめぐり、中国国内で激しい地域間競争を引き起こしている。現在、長江デルタ地域には、中国の具現化されたAI企業の50%以上が集積し、資金調達の過半数を占めており、製造と開発の集積拠点が形成されている[1]。 この集中は、サプライチェーンの効率性、人材の確保、資金調達という点で大きな利点をもたらしている。これらの企業がクラスターを形成することで、迅速な反復開発と協業が可能となり、イノベーションのペースが加速し、新製品の市場投入までの時間が短縮される。
他の地域も市場シェア獲得に向けて積極的に競争を繰り広げている。北京・天津・河北地域では、天津経済技術開発区が重要な拠点として台頭している。 「ヒューマノイドロボット第1号銘柄」とよく呼ばれる香港上場企業のUBTECHは、6月22日に投資契約を締結し、同地域に北部スマート製造拠点、産業イノベーションセンター、運用・保守サービスハブ、および二次開発プラットフォームを設立することとした。 この施設は、現地での大規模量産を実現し、研究開発から製造、アフターサービスに至るまでの閉ループを構築することを目指している。 同様に、Unitree社は「2026年世界知能博覧会」の期間中、天津市政府および天津経済技術開発区と戦略的協力協定を締結した。この協定は、警備パトロール・点検、消防救助、職業訓練などの場面におけるロボットの導入に焦点を当てている。
教育、および港湾、石油化学、機器製造などの各分野にわたる産業用メンテナンス。コンポーネントのサプライチェーンと巧みな操作
ヒューマノイドロボット市場の拡大は、部品サプライチェーン、特に巧みな操作の分野において著しい成長を牽引している。中国における巧みなロボットハンドの市場規模は、2024年の130億人民元から2025年には500億人民元規模へと拡大した。 この成長は、ヒューマノイドロボットの商用展開において、操作能力がいかに重要かを反映している。物理的な世界と正確かつ適応性を持って相互作用する能力がなければ、ヒューマノイドロボットの有用性は依然として著しく制限されたままとなる。
LinkerBotのような企業は生産を急速に拡大しており、月産5,000個のハンドを製造し、60億ドルの企業価値を目指していると報じられている。WujiやAGILINKといった他の企業も、多額の資金調達を行い、技術開発を進めている。例えばAGILINKは、7月2日に約10億元の資金調達ラウンドを完了した。 「OmniHand 3 Ultra-M」のように「接触インテリジェンス」機能を備えた高度なコンポーネントの開発は、ヒューマノイドロボットが構造化されていない環境で複雑なタスクを実行できるようにするために不可欠である。こうしたコンポーネントの急速な進歩は、具現化された人工知能(AI)分野全体の成長を牽引する重要な要因となっている。
世界的な状況と産業基盤
ヒューマノイドロボット市場における中国の優位性は、従来の産業用自動化という強固な基盤の上に築かれている。国際ロボット連盟(IFR)のデータによると、中国では約200万台の産業用ロボットが稼働しており、これは日本の導入台数の4.5倍に相当する。 さらに、2024年の世界の産業用ロボット導入台数の54%を中国が占めた。この産業用ロボットの広範な導入により、サプライヤー、インテグレーター、熟練労働者からなる強固なエコシステムが形成されており、これが
ヒューマノイドロボットの製造に活用されている。この膨大な導入実績により、中国のメーカーはハードウェア生産、サプライチェーン管理、システム統合において比類のない経験を蓄積している。業界が「具現化された人工知能」へと移行する中、各社はこの経験を活かして、ヒューマノイドロボットやその他の先進システムの生産を拡大している。 複雑なハードウェアを大規模かつ競争力のあるコストで製造できる能力は、世界市場において大きな強みとなる。この製造力と、人工知能ソフトウェアの急速な開発が相まって、中国は世界のロボット産業において手ごわい競争相手としての地位を確立している。
厳しい現実と導入上の制約
目覚ましい成長率にもかかわらず、具現化された人工知能(AI)産業は重大な課題に直面している。バブルリスクに関する業界内部からの警告は、現在急増しているヒューマノイドスタートアップが、今後統合の局面を迎える可能性があることを示唆している[2]。 資本の急速な流入と新規企業の急増により、極めて競争の激しい環境が生まれ、市場が成熟するにつれて、すべてのプレイヤーが生き残れるわけではない。規制推進の動きは、この再編プロセスを管理し、業界が持続可能な形で発展するよう確保するための試みでもある。
さらに、具現化された人工知能の当面の商業的価値は、汎用ヒューマノイドというよりは、特殊な単一目的のシステムに集中したままである。ヒューマノイドの出荷台数が508%急増したことは強い勢いを示しているが、18,000台という絶対的な数量は、現在世界中で導入されている数百万台の従来の産業用ロボットと比較すると依然として少ない。 制御されたデモンストレーションから、実環境における信頼性の高い継続的な運用への移行には、ソフトウェア、ハードウェアの信頼性、および安全システムにおける大幅な進歩が求められる。プロトタイプのデモンストレーションと商用展開との間には依然として
この分野の多くの企業にとって大きな障壁となっている。産業現場におけるヒューマノイドロボットの導入には、実用上の制約も存在する。これらのシステムは高い柔軟性と適応性を秘めている一方で、現時点では従来の産業用ロボットほどの速度、精度、および可搬重量には及ばない。 多くの製造業務において、専用の自動化システムが依然として最も費用対効果が高く、信頼性の高い解決策である。ヒューマノイドロボットを既存のワークフローに統合するには、綿密な計画と、その能力および限界に対する明確な理解が必要となる。調達チームは、ヒューマノイドロボットの大規模導入に踏み切る前に、自社の業務における具体的な要件を慎重に評価しなければならない。
調達への影響と運用への波及
急速な拡大を背景とした規制の推進は、具現化された人工知能(AI)業界にとって重要な過渡期であることを示唆している。調達チームや業務責任者にとっては、技術デモンストレーションの評価から、ベンダーのコンプライアンス、安全認証、およびサプライチェーンの安定性の評価へと焦点を移す必要がある。 中国における正式な基準の確立は、特に同国が世界出荷台数の74%という圧倒的なシェアを占めていることを踏まえると、ヒューマノイドの安全性と性能に対する世界的な期待に影響を与える可能性が高い。調達戦略は、この変化する環境に適応し、新たな基準への準拠を実証できるベンダーを優先しなければならない。
バイヤーは、コンプライアンス達成への明確な道筋、堅牢な安全アーキテクチャ、そして市場調整が発生しても生き残れる財務的安定性を備えたベンダーを優先すべきである。 ロボット導入の長期的な持続可能性は、ロボットの物理的な能力と同様に、メーカーが新たな基準を順守しているかどうかに大きく依存する。調達戦略においては、変化し続ける規制環境や業界再編の可能性を十分に考慮しなければならない。調達プロセスの早い段階でベンダーと連携し、
コンプライアンスと安全に対する各社の取り組みを理解することは、リスクを軽減するために不可欠です。潜在的なベンダーを評価する際、調達チームは、メーカーのサプライチェーンの成熟度や、長期的なサポートおよびメンテナンスを提供する能力についても考慮すべきです。組み込み型人工知能分野における技術開発の急速な進展により、システムはすぐに陳腐化してしまう可能性があります。強力な研究開発能力を持ち、継続的な改善に取り組んでいるベンダーほど、持続可能なソリューションを提供できる可能性が高くなります。 システムのライフサイクルを通じてアップグレードや保守を行う能力は、総所有コスト(TCO)において極めて重要な要素となる。
中国は、製造基盤の構築と並行してルールブックを策定することで、具現化された人工知能ハードウェアの主要な供給者であるだけでなく、その世界的な展開を規定する標準の設計者としての地位を確立しつつある。この、積極的な規模拡大と先を見据えた規制という二つのアプローチが、今後10年間の物理的人工知能の競争環境を決定づけることになるだろう。 こうした動向を理解している調達チームは、台頭しつつある具現化されたAI市場の複雑さをより適切に管理できる立場に立つことになるだろう。
参考文献
1. 中国日報(2026年7月6日)。「2026年上海国際具現化知能博覧会」で発表された報告書。 https://www.chinadaily.com.cn/a/202607/06/WS6a4b63bca310986e2b463bc4.html
2. MLex. (2026年7月3日). バブルリスクを背景に、中国のエンボディッドAI業界が規制の早期整備を要請。 https://www.mlex.com/mlex/artificial-intelligence
3. Yicai. (2026年7月2日). DroidUp CEO
バイオニックロボットの倫理的リスクについて。










