
Arbe定价1500万美元,此次发行包含大量预先融资的认股权证
Arbe Robotics 确定了 1500 万美元的融资定价,此次融资以预先注资的认股权证为主,在为公司拓展潜在运营资金的同时,也使股东在商业项目尚未达到规模之前面临显著的股权稀释风险。

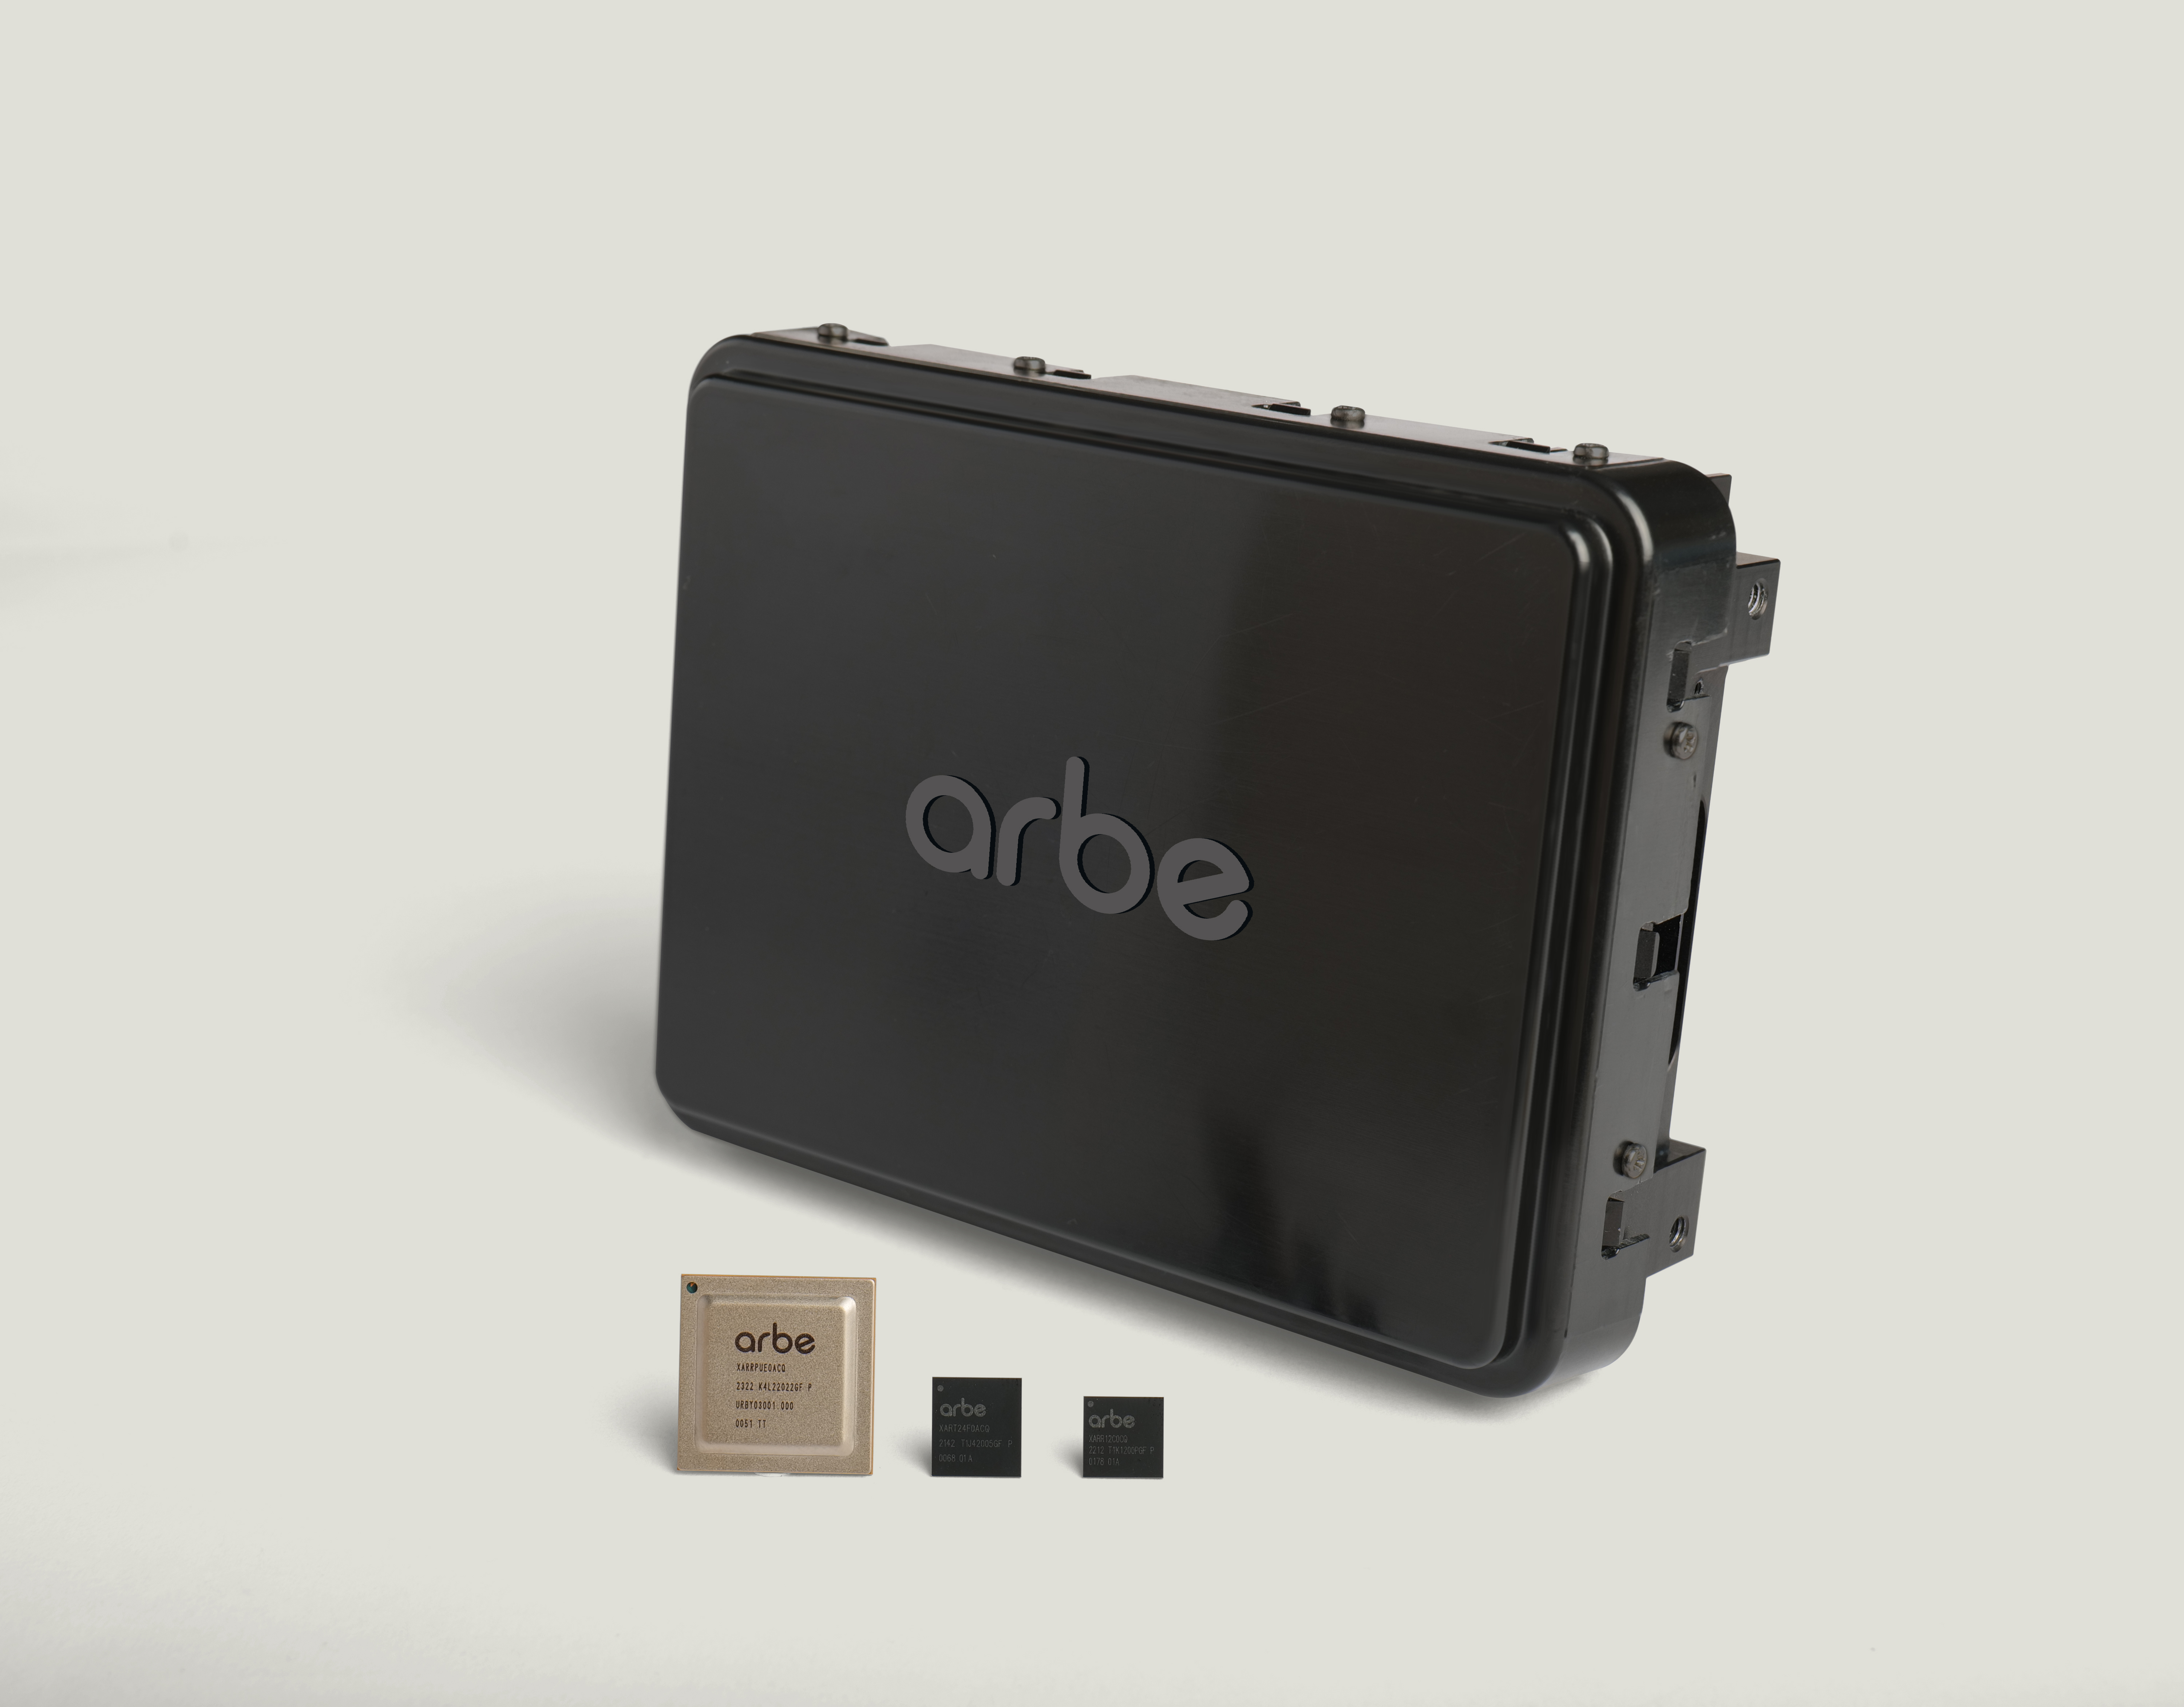
Arbe Robotics已为其雷达业务扩张定下1500万美元的股权融资价格,但融资结构的重要性不亚于这一标称金额。预先融资的认股权证占2500万股等值单位的96.7%,这将考验新的商业机会能否在融资完成前,为潜在的大幅稀释提供合理依据。
Arbe 是一家总部位于特拉维夫的上市公司,主要为乘用车、机器人出租车、重型机械、国防及反无人机应用提供超高分辨率雷达芯片、系统和感知软件。其普通股在纳斯达克和特拉维夫证券交易所均以股票代码 ARBE 交易,公司在美国、德国和中国设有办事处。 在中国市场的布局使此次融资的意义超越了单纯的小盘股事件:Arbe正试图将漫长的汽车认证周期(包括通过中国一级供应商HiRain开展的工作)转化为量产,同时在乘用车以外的市场开拓周期更短的业务。
新增资本主要通过认股权证获得
Arbe于2026年9月25日宣布,以每股0.60美元的价格发行833,334股普通股,并预先筹资发行了认股权证,覆盖另外24,166,666股普通股,行权价为每股0.5999美元。 该认股权证附带每股0.0001美元的额外行权价,可立即行权,且在完全行权前不会过期。这两类金融工具合计相当于2500万股。
此次拆分并非表面文章。在发行时,所发售单位中仅3.3%为普通股,而96.7%为预付资金认股权证。 购买这些认股权证的投资者几乎预先支付了全部经济价格,仅需在行权时支付名义上的行权金额。这使符合条件的买家获得了一种能够推迟股份正式发行时点的工具(包括在所有权限制起作用的情况下),同时让Arbe在交割时几乎获得全部购买价款。
对于非专业人士而言,解读该结构最简单的方式是:该
认股权证并非预留的第二笔1,500万美元融资。它们是此次单次发行的主要销售渠道。如果所有24,166,666份预先注资的认股权证均被行权,剩余的行权现金仅为2,416.67美元。 因此,尽管认股权证所对应的股份在行权前不会成为流通股,但本次融资的经济收益实质上已预先支付。公司预计本次交易的总募集资金接近1,500万美元。承销折扣、佣金及其他费用将减少最终计入资产负债表的金额。 总募集资金不等于净现金,且定价不代表交易完成。公司预计该交易将在满足惯例条件的前提下于9月28日或前后完成,Canaccord Genuity担任独家账簿管理人。在交易完成之前,这笔资金无法用于运营。
1500万美元改变了资金周转周期,而非商业模式
交易时机构成了此次交易的核心矛盾点。截至6月30日,Arbe报告的现金、现金等价物及短期银行存款合计为4,190万美元。 该公司还披露,第二季度营收为70万美元,未完成订单价值100万美元,运营亏损980万美元,净亏损910万美元。当季经营活动所用净现金达1190万美元。
以该过时的流动性基数为基准,本次发行的1500万美元总募集金额相当于6月底现金余额的35.8%。若管理层能实现其将季度现金消耗(不包括费用)降至700万美元以下的目标,该金额仅相当于Arbe既定目标的略多于两个季度。上述两种比较均不构成预测。 前者采用的是三个月前的资产负债表日期,而后者则是将募资总额与未来的现金消耗目标进行比较,而非实际净募集资金和已实现的现金使用情况。
在以增长为框架的融资活动中,这种区别正是残酷的现实。新资金可以争取时间去开拓客户,但无法改变汽车设计周期的
缩短周期,或将节目选题转化为制作收入。 Arbe在8月份发布的展望中预计,2026年全年营收将在400万至600万美元之间,调整后的息税折旧及摊销前亏损(EBITDA)将在2800万至3100万美元之间。这些是截至8月6日的管理层预测,并非已确认的业绩。该公司表示,计划将此次募集的净资金用于营运资金和一般企业用途,拓展商业机会,支持近期宣布的Level 3乘用车项目,进军国防和反无人机市场,并考虑可能的战略收购。 上述各项均描述了预期的资金分配计划。其中没有任何一项确认了收购、国防订单、生产启动或已确认的汽车业务收入。
发行价将商业雄心转化为稀释性考验
0.60美元的发行价将股东关切的问题摆在了台前。 Arbe公司在2025年年度报告中披露,截至2026年3月1日,其已发行普通股为1.2265亿股;而其第二季度财报中,该季度的加权平均基本股数为1.2864亿股。 新协议中的2500万单位相较于上述任何历史参考数据都规模庞大,但这两个数字均非9月25日的当前股本数量。因此,若要精确计算当前的稀释比例,所需的确定性程度将超出现有公开证据所能支持的范围。
可以明确的是,此次发行的股份等值数量具有重大影响,且现有股东为了换取更长的运营时间,将面临更大的潜在分母。这相当于公开市场版的一项决策——私营机器人公司通常会将此类决策推迟到下一轮风险投资融资时才做出。 正如RobotAIGeek对香港机器人企业IPO热潮的分析所指出的,获得上市资本并不意味着可以放松融资纪律。它只会让融资成本变得
访问可见。Arbe还于9月25日提交了一份单独的认股权证修订案。 该修正案将8,131,866份现有A类认股权证的行权价下调至1.10美元,将另外8,131,866份现有B类认股权证的行权价下调至1.00美元,同时将其失效日期延长至2030年11月4日 2030年11月4日和2029年11月4日。这些存量认股权证发行于2024年。它们并非本次新发行中的预先注资认股权证,且该修正案并不意味着它们已在9月25日被行权或产生现金。
将这两类认股权证区分开来,对采购方和投资者而言都至关重要。加入汽车项目的供应商可能依赖多层融资,每层融资的时间安排和稀释效应各不相同。 买家在评估长期零部件支持能力时,不仅应考察雷达是否符合技术规范,还应确认供应商是否拥有充足的资金储备,以在项目整个生命周期内支持验证工作、满足汽车级质量义务以及维持生产。
汽车业务延迟解释了向国防领域的转型
Arbe的商业模式仍以汽车雷达为核心。该公司销售的集成方案包括射频发射器和接收器芯片、处理芯片、Phoenix雷达系统,以及将回波转换为可感知数据的算法。 该公司表示,HiRain正按计划推进,预计将于2027年初为此前公布的4级自动驾驶原始设备制造商(OEM)客户投产,而搭载Arbe系统的自动驾驶出租车已开始道路测试。
这些里程碑既体现了技术上的进展,但也揭示了为何即便公司在财报中显示拥有数千万美元的流动资金,仍可能进行融资。汽车客户的零部件认证进程缓慢,投产日期取决于整车制造商,而且早期项目中标往往会在大规模营收出现之前就消耗掉工程研发和支持所需的资金。雷达供应商无法掌控车辆的发布时间表。
Arbe进军国防、国土安全及反无人机系统领域,旨在开拓需求更为迫切、销售周期更短的市场。 这种策略与赛永(Seyond)在机器人专用激光雷达领域推动的更广泛传感器多元化趋势相呼应:以乘用车为核心构建的感知技术供应商,正在寻求能够以不同采购周期吸收相同核心传感能力的工业和安防应用。
反无人机市场的商业前景可期,但仍需在订单和交付层面得到验证。 Arbe表示,其Alerion雷达专攻棘手的无人机威胁,且其系统已进入国防和国土安全项目。该公司还表示,已开始从生产线交付部分雷达系统。这比实验室演示更为具体,但尚未证明新融资旨在支持的业务在规模、利润率或可重复性方面的表现。
相关的衡量标准并非国防机器人领域能否吸引投资。显然可以,因为像AeroVironment这样的供应商已着手建设专门的反无人机生产能力。关键在于,Arbe能否在汽车项目成熟之前,将雷达评估和框架协议迅速转化为有资金保障的订单,从而减少对反复发行股票的依赖。
本次发行必须完成才能为任何项目提供资金
有三个关键节点将决定9月25日的交易能否改变Arbe的运营状况。第一是确认交易完成并披露扣除费用后的净募集资金。第二是管理层设定的季度现金消耗削减目标在已公布的现金流中得到体现。第三是客户方面的
确认HiRain的3级汽车项目、计划于2027年投产的项目以及国防业务正在从选型或评估阶段推进至订单、交付和经常性收入阶段。潜在的收购应发生在这些里程碑之后,而非之前。 一家小型雷达供应商若利用新发行的股权收购另一项资产,虽可拓展其技术或市场准入,但在核心业务尚未实现大规模量产之前,此举也会带来整合成本。除非宣布了具体交易并附有条款及战略逻辑,否则有关收购的表述应被视为一种选择权,而非既定计划。
结论很明确:Arbe已发行足量的股权等价证券以延长公司发展周期,但此次发行并未验证其商业预测。这为公司赢得了更多时间,以证明汽车雷达选型和国防需求能够转化为可重复的收入。按每股0.60美元的价格计算,这段时间将给现有股东带来显而易见的成本。
本分析综合了Arbe Robotics关于2026年9月25日此次发行相关的公开声明、监管文件及公开市场活动。本文仅供一般信息参考,不构成投资、财务或法律建议。
封面图片来源:Arbe Robotics Ltd.












