
AGIBOT 占据了全球类人机器人出货量的三分之一以上
IDC数据显示,AGIBOT在2026年上半年出货了超过8,600台类人机器人,占据了全球市场约35%的份额,而该市场同比增长了432%。

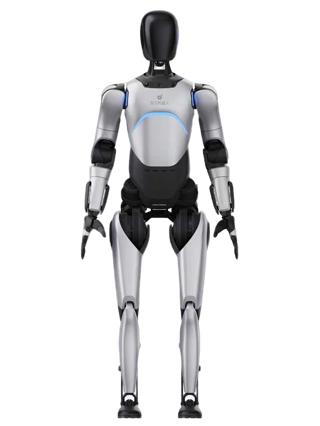
据这家总部位于上海的机器人制造商本周披露的国际数据公司(IDC)数据显示,AGIBOT在2026年上半年出货了超过8,600台类人机器人,占据了全球市场约35%的份额。 全球市场本身同比增长432%,达到近25,000台,这使得AGIBOT在出货量方面领先于所有国内外竞争对手。
对于正在评估人形机器人供应商的买家而言,这一数字并非单纯的荣誉象征,而是衡量供应商在演示阶段后能否真正实现可重复规模化生产和交付能力——这一能力往往更难验证——的重要指标。 AGIBOT的这一总产量使其突破了9月初刚达成的20,000台累计产量大关——这一里程碑,全球鲜有竞争对手能企及。
不再是“科学展览”的市场
IDC对上半年数据的解读表明,该行业正从技术验证阶段迈向商业部署阶段——人形机器人如今已出现在工业制造、零售、物流、旅游及消费场景中,而非仅局限于实验室演示和展会舞台。 对于采购经理而言,这种转变比出货量本身更为重要:仅在精心布置的舞台上展示的机器人属于研究项目,而部署在零售柜台或工厂车间并持续运行的机器人,则是一款具备服务记录的产品,买家可以据此进行尽职调查。
AGIBOT一直在公开场合积累这种服务记录。 该公司已在珠海主题公园运营商长隆太空船乐园部署了300多台机器人,并在包括上海和无锡在内的多个城市的厨具零售商ASD门店中推出了100台X2机型,这些机器人在卖场内迎接顾客并讲解产品差异。 这两项部署虽非本周新事,但合起来正是出货量数据背后的运营佐证:AGIBOT不仅在制造机器人,更在将它们部署到
列出了商业客户名单,并将他们留在那里。为何市场规模突然增长了四倍
432%的增长率并非仅靠自然需求就能实现。中国工业和信息化部与国有资产监督管理委员会今年早些时候联合发布了一项专项行动计划,要求国有企业和地方政府将人形机器人从试点项目中推广至制造、物流、 零售、医疗保健及公共安全等场景中实现常态化运营,地方政府须在11月前提交实施方案并报告进展情况。 这种自上而下的采购推动,其明确目标是扩大部署规模而非仅仅资助研究,正是两年前几乎不存在的市场如今半年内销量已达数万台的重要原因。
对于中国境外的买家而言,有必要将这一政策背景与产品本身的质量区分开来。 部分由政府指令催生的国内客户群,无论政策源自何处,都将产生真实的运行数据和制造经验;但这也意味着,与未受补贴市场的类似数据不同,中国的出货量数据并不能准确反映有机商业需求。AGIBOT的出货量是真实的。 在将中国出货份额视为唯一重要信号之前,值得要求供应商澄清其中有多少是持久的商业拉动,又有多少是政策驱动的部署。
AGIBOT的真实身份
AGIBOT,全称AgiBot Innovation(上海)科技有限公司,在中国也被称为智源机器人,由包括彭志慧在内的一群人于2023年2月创立。彭志慧曾是华为工程师,在独立创业前因DIY机器人项目积累了大量粉丝。 该公司运营着一个全栈机器人平台,涵盖“元正”等三个机器人系列,
Lingxi和Genie,并将自身定位为量产制造商而非精品研发机构,这一战略选择如今在IDC的数据中得到了直接体现。这种“量产优先”的战略,是刻意与多家西方类人机器人制造商所采取的另一条道路形成对比——后者往往在正式商业发货前,会花费数年时间对单款旗舰机器人进行精雕细琢。AGIBOT的做法则是牺牲了较长开发周期所带来的部分精雕细琢,换取了制造经验和实际部署数据;而这两者,随着投入市场的设备数量越多,积累速度就越快。
头条数字背后的生产曲线
与AGIBOT自身的近期发展历程相比,上半年8,600台的出货量显得格外引人注目。该公司曾报告称,截至2024年12月累计生产了略超过962台类人机器人,随后将2025年全年的目标定在3,000至5,000台之间。 在2026年上半年交付超过8,600台,加上今年9月已突破的20,000台累计产量里程碑,这意味着AGIBOT在不到两年的时间里,其产出速度已两度翻番。 这种增长曲线正是买家在决定进行多年部署前,最希望从硬件供应商处看到的:不是单次令人印象深刻的批次交付,而是一条能够持续攀升、且始终兑现一年前所作承诺的生产线。
这样的增长曲线也会改变采购团队在谈判中应预期的经济条件。随着订单量的增加,执行器、谐波减速器和电池组的零部件成本会随之下降,而每半年出货量达数千台的制造商,相较于仍仅出货数十台的制造商,在供应链中拥有更大的议价能力。 当买家在评估AGIBOT与规模较小的竞争对手的报价时,应考虑到:即使当前的标价看似相近,规模更大的供应商的单位成本走势很可能持续以更快的速度改善。
领头羊身后的竞争格局
AGIBOT 目前尚未向
一个空白的市场。Unitree、UBTECH、Galbot、Fourier和Leju Robotics都在同一中国类人机器人细分市场中竞相争夺市场份额,而支撑它们的国内执行器、传感器和电池供应链,其成熟速度比其他地区的同类供应链更快。 今年,中国制造商整体占据了全球人形机器人出货量的绝大多数,这种集中现象与此前电动汽车电池和太阳能电池板领域的情况如出一辙:某一地区的制造规模积累速度,远快于其他地区买家建立同等产能的速度。对于中国境外的采购团队而言,这种集中态势利弊兼有。一方面,这意味着在解决棘手的制造难题——包括稳定供应执行器、延长电池寿命以及确保数千台设备软件的可靠性——方面进展最显著的供应商,绝大多数来自中国;而AGIBOT的数据表明,该公司在解决这些难题方面比大多数企业做得更好。 另一方面,这也引发了与其他硬件品类中已然存在的相同采购和政策问题:出口许可、数据安全审查,以及针对中国制造机器人而提出的、日益增多的国家安全审查提案。
其中一项提案——2026年年中在美国众议院提出的两党共同发起的《守护美国 法案》,要求联邦机构在允许中国及其他指定国家制造的人形机器人和四足机器人进口前进行审查,并禁止任何被判定为国家安全风险的机器人入境。 该法案尚未成为法律,其适用范围和时间表仍未确定,但它生动地说明了当前从中国规模供应商处采购的买家,在签订多年期合同时,必须将此类监管不确定性纳入成本考量——无论制造商本身提供的单台经济性如何。
规模能证明什么,又不能证明什么
发货数量很好地回答了一个采购问题,并且
但仍有其他几个问题悬而未决。这在相当程度上证明了AGIBOT的生产线运转良好,其供应链能够批量采购零部件,且其市场推广策略能够与愿意尝试这一新类别的买家达成交易。 但这些数据并未直接说明设备在多年使用寿命内的可靠性,也未涉及将维护和软件更新纳入考量后的总体拥有成本,更未说明一台在特定场景(如主题公园或厨具展厅)接受过训练的机器人,能否在不进行耗时的重新集成项目的情况下,轻松地将技能转移到其他任务上。无论当前出货量排行榜谁居首位,这些都是买家应向供应商追问的问题,而单纯的出货量数字本身无法解答这些问题。对于特定部署而言,一家出货量较少但公布了更详细运行时间和故障数据的供应商,即使面对市场领导者,仍可能是短期内更稳妥的选择。
尽管如此,出货量并非无关紧要。现场每增加一台设备,都会产生运营数据,这些数据将反馈到下一代硬件和软件的升级中;而这种反馈循环,正是像AGIBOT这样规模的制造商相对于那些出货量仅以数百计而非数千计的竞争对手所拥有的最明显优势之一。 今年将最多机器人投入实际工作环境的公司,最有可能成为明年机器人真正可靠运行的公司。
六个月后更具决定性的数字
IDC上半年统计数据只是一个快照, 而更具决定性的将是下半年数据——届时将考验AGIBOT能否在竞争对手扩大产能的情况下守住市场份额,以及该品类上半年432%的增长率究竟是可持续的,还是源于年初市场几乎处于零基数状态所产生的一次性基数效应。 从较低基数出发、增长如此迅速的市场,领先容易,但要保持领先却很难。目前,关键数字是35
%,该数据归AGIBOT所有。本分析综合了截至发布日期的公司声明及第三方市场调研数据,不应被视为投资、财务或专业建议;仅供一般信息参考。










