
《2026年全球(中国除外)具身人工智能与类人机器人市场报告》
中国以外的全球类人机器人市场正呈现出硬件与智能平台两极分化的趋势。虽然中国在实物出货量方面占据主导地位,但西方国家正通过“视觉-语言-动作”模型,在面向物理世界的人工通用智能领域展开激烈竞争。
2026年,中国以外的全球类人机器人和具身人工智能市场正经历前所未有的加速发展,这主要得益于视觉-语言-动作基础模型的突破、巨额资本的涌入,以及该领域从实验室原型向积极的商业试点的转型[1]。 尽管中国制造商目前主导着全球出货量,占2025年全球13,317台出货量的约87%[2],但西方国家和盟国正在另一个维度上展开激烈竞争:面向物理世界的人工通用智能。
截至2026年初,机器人领域的风险投资已飙升至年化运行率超过407亿美元[3]。市场正日益分化为两个截然不同的层级:硬件平台(即实体机器人)和智能平台(作为AI大脑)。 纯AI基础模型公司的估值飙升,其中Figure AI达到390亿美元[4],Skild AI为140亿美元[5],Physical Intelligence为56亿美元[6]。
与此同时,美国、欧洲和日本的政府都在大力补贴本国的机器人生态系统。 美国五角大楼已在2026财年为自主系统拨款134亿美元[7],而欧盟“地平线欧洲”计划和日本NEDO“登月计划”则正在积极资助本土领军企业,以应对中国在硬件领域的霸主地位[8][9]。
市场规模与竞争格局
2026年全球类人机器人市场最关键的动态在于估值与实际产量之间的鲜明对比。根据Omdia和《福布斯》[2]的数据,全球出货量的现实情况揭示了显著的差距。
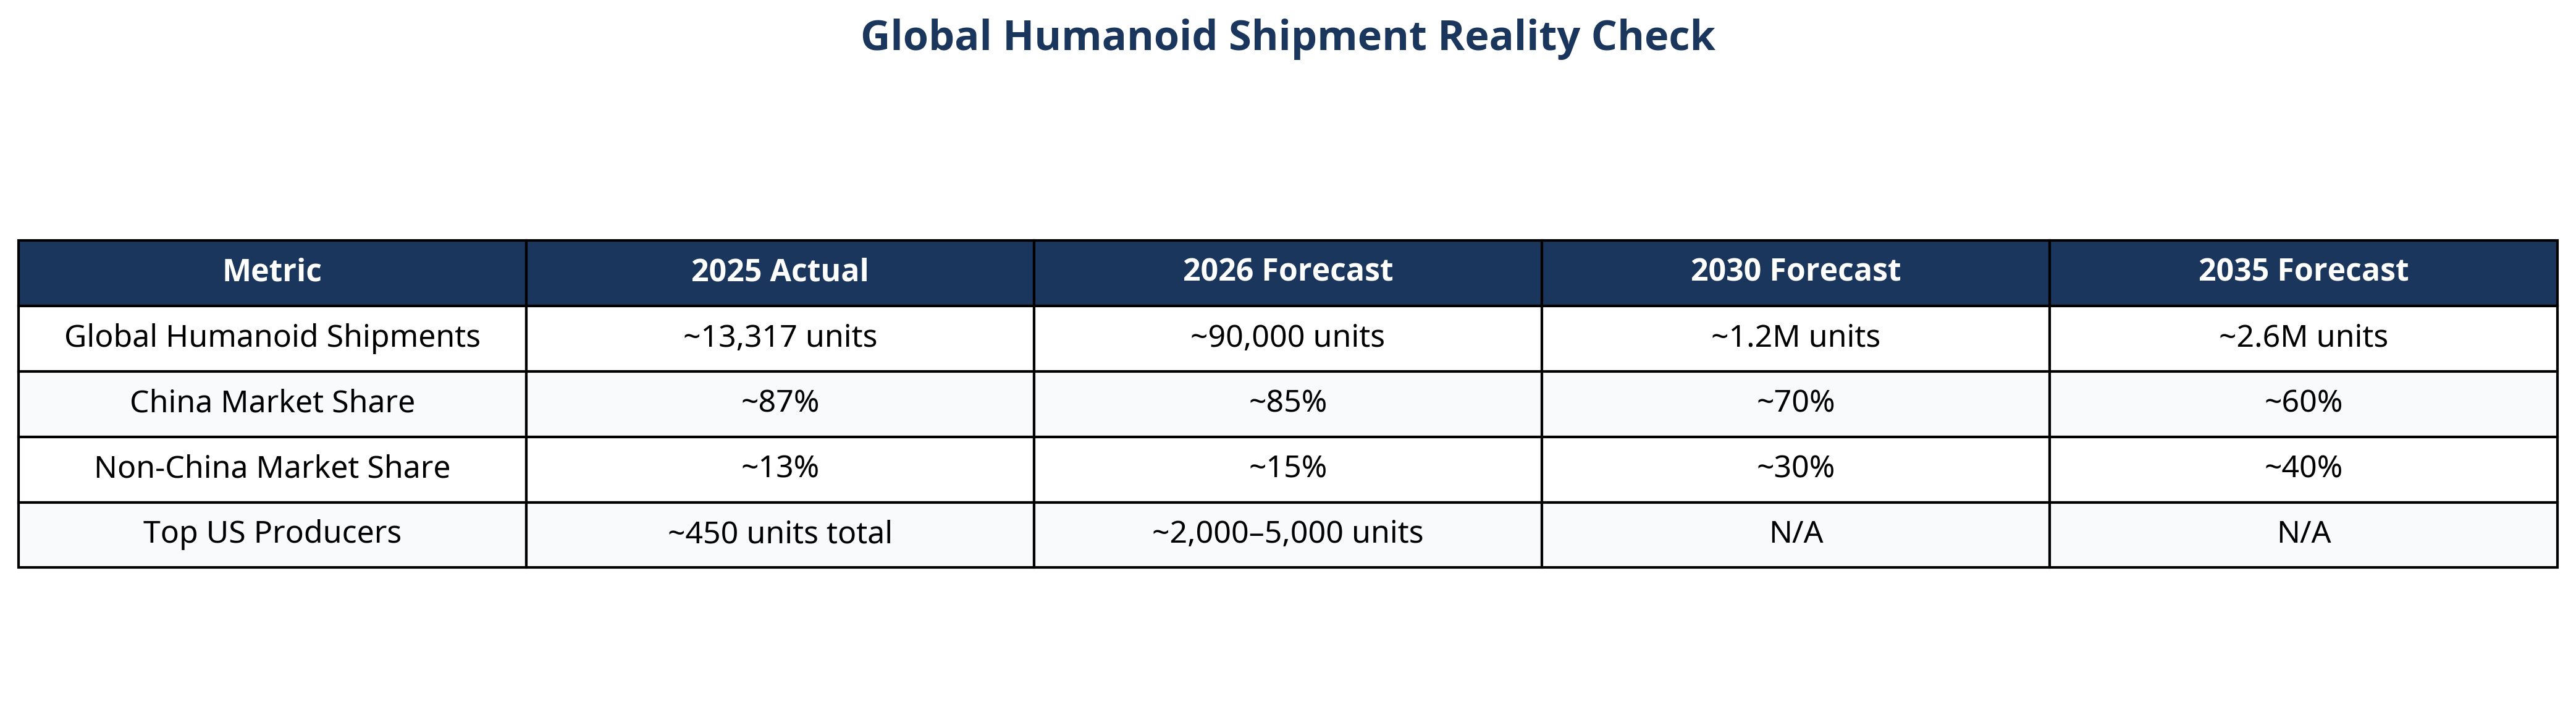
2025年,Figure AI、Agility Robotics和特斯拉各自出货量约为150台,而中国AgiBot的出货量则超过5,100台
[2]。中国以外的市场呈现高度区域化特征,不同地区拥有各具特色的竞争优势。北美在具身人工智能的“大脑层”领域占据主导地位。Physical Intelligence、Skild AI、Figure AI 和 Apptronik 等公司正充分利用硅谷和西雅图地区在大语言模型人才方面的聚集优势。 这里的战略并非在硬件成本上展开竞争,而是构建通用模型,使其能在数小时内(而非数月)学会新任务[1]。亚马逊通过收购Agility Robotics的多数股权并收购Fauna Robotics,展现了最为激进的商业部署推进策略[10]。
欧洲已悄然形成了一个强大的具身人工智能企业集群。德国Neura Robotics公司近期为其认知机器人平台完成了15.3亿美元的C轮融资[11]。 瑞士正崛起为关键枢纽,Flexion Robotics、ANYbotics 和 Mimic Robotics 均落户于此。宝马在其莱比锡工厂部署 Hexagon AEON 类人机器人,标志着欧洲工业自动化领域的一个重要里程碑 [12]。
日本和韩国正依托数十年的机器人技术积淀,将现代人工智能技术融入其中。韩国的动作尤为积极:现代汽车收购了波士顿动力,三星投资了Apptronik和Rainbow Robotics,而WIRobotics等初创企业也获得了大额融资[13]。
技术趋势与瓶颈
该行业目前正处于分析师所称的机器人领域“GPT 2.5时刻”[1]。 架构上的突破在于“视觉-语言-动作”(Vision Language Action)模型。与硬编码特定程序不同,Physical Intelligence pi 0.7和Skild AI全身体模型等模型使机器人能够接收自然语言指令,解读物理环境并执行任务[6]。
由于机器人需要互联网上并不存在的物理交互数据,各家公司正转向“世界模型”[1]。NVIDIA的GR00T Dreams和谷歌DeepMind的Gemini Robotics都采用了先进的
利用物理模拟器对机器人进行虚拟训练,从而减少在训练阶段对大量实体机器人机队的需求 [14] [15]。西方企业面临的主要瓶颈依然是供应链和硬件成本。 像Unitree这样的中国竞争对手将其G1类人型机器人的定价定为16,000美元[2]。为了参与竞争,西方企业必须大幅降低执行器和零部件成本,或者展示出如此卓越的人工智能能力,以至于在商业投资回报率计算中能够证明其高昂价格的合理性。
战略结论
纯AI机器人企业的超高估值,实际上反映了其类似软件领域的垄断地位。如果从模拟到现实世界的跨越比预期更为艰难,这些估值将面临严峻的修正。亚马逊的垂直整合提供了实现规模化的最清晰路径,因为谁掌控了部署环境,谁就掌控了现实世界的数据流。
随着中国企业将硬件平台成本推向零,西方企业必须确保其专有AI模型保持硬件无关性,以便在必要时将其“大脑”运行在廉价的进口“躯体”上。如果商业回报的实现需要更长时间,政府和国防合同将成为西方类人机器人制造商的关键过渡性资金来源。
参考文献
[1] KraneShares. 《2026年类人机器人行业:从试点到平台的竞赛》。2026年5月12日。
[2] 《福布斯》。《按出货量排名的人形机器人公司前十强揭晓》。2026年1月9日。
[3] 麦肯锡公司。《机器人供应链瓶颈》。2026年4月。
[4] TechCrunch。《Figure AI估值达39B》。2026年。
[5] Crunchbase News。《机器人初创公司Skild AI完成14亿融资,估值翻三倍至140亿》。2026年1月14日。
[6] The Information. 机器人初创公司Physical Intelligence正就50亿融资进行谈判。2025年9月/2026年3月。
[7] Granted AI. 面向自主系统与机器人领域的AI资助项目。2026年2月24日。
[8] 欧盟委员会。《欧盟在人工智能和机器人技术资助方面的方针》。2026年。
[9] IEEE机器人学。日本NEDO“登月计划”目标3进展报告。2025年12月。
[10] GeekWire. 亚马逊聘请Covariant创始人,签署人工智能许可协议。2024年8月30日。
[11] CNBC. 人形机器人公司Neura融资高达14亿。2026年6月10日。
[12] 宝马集团新闻稿。宝马集团将首次在德国生产线上部署类人机器人。2026年2月27日。
[13] PR Newswire。WIRobotics完成约1000亿韩元B轮融资。2026年5月14日。
[14] Google DeepMind。Gemini Robotics 1.5 将人工智能代理引入物理世界。2025年9月25日。
[15] NVIDIA。面向类人机器人的 Project GR00T 基础模型。2025年。












