中国“具身人工智能”热潮面临首次真正考验:370家初创企业能否挺过IPO的严峻考验?
中国类人机器人行业在两年内吸引了370家初创企业,其中约50家目前正在寻求在香港或中国内地上市。 尽管AgiBot等公司宣称已生产1.5万台机器人,Unitree也报告称已实现盈利,但业内人士承认,类人型机器人在功能能力方面仅得“15分(满分100分)”,而驱动它们的人工智能软件“仍徘徊在3分左右”。 该行业第一波IPO浪潮将迫使企业要在季度财报的压力下证明其商业可行性。
无论从何种标准来看,这些数字都令人瞠目结舌。过去两年间,约有370家初创企业进入中国具身人工智能领域。目前,至少有5家公司的估值超过200亿元人民币(30亿美元),另有6家公司的估值超过100亿元人民币。其中几家公司的估值在短短数月内翻了一番。 约有50家公司正在寻求在香港或中国内地上市,其中首家——优树机器人——预计将于8月20日左右在科创板开始交易。
然而,在这些引人注目的数字背后,存在着一种根本性的矛盾,而即将到来的IPO浪潮将使其暴露无遗:即生产里程碑与商业部署之间的差距。 据《财新全球》2026年7月31日发布的深度报道,该行业正陷入两难境地:一方面是投资者对这项具有潜在颠覆性技术的热情,另一方面是人形机器人目前仍无法可靠地完成大多数实用任务,从而无法产生可持续收入这一顽固现实。
投资逻辑
推动资本涌入具身人工智能的吸引力不言而喻。如果人形机器人及其他智能机器人能实现与智能手机相当的出货量,同时售价更接近乘用车水平,该行业或将成为现代史上最大的商业机遇之一。 启明创投管理合伙人周亚历克斯阐明了这一逻辑:“目前,无论是私募市场还是公开市场,都对这一领域持极度乐观的态度,主要原因在于它可能是唯一一个将两个庞大市场的规模结合在一起的行业。”
这种论述解释了企业争相上市的原因。初创公司竞相尽早上市,希望在该领域竞争加剧之前,利用稀缺性获得收益。“当一个庞大的新兴领域中首家或两家企业上市时,由于缺乏替代选择,它们能够获得超乎寻常的资本红利,
“这使得股价和估值远超常规逻辑,”周指出。这场上市竞赛催生了一种动态:企业迫切希望在技术尚未完全成熟时就进入公开市场,利用公众资金来支持未来漫长且昂贵的研发周期。正如一位初创企业高管对《财新》所言:“如果不上市,你可能会被淘汰。”
商业化鸿沟
《财新》此次调查中最引人注目的一点是,业内人士坦率承认了该技术的局限性。Spirit AI创始人兼首席执行官韩凤涛对行业现状做出了直白的评估:
“如果将完美的机器人定为100分,那么目前最成熟的工业机械臂得分为50分左右,轮式机器人40分,四足机器人狗30分。双足类人机器人仅得15分,灵巧的手部则只有5分。 至于驱动它们的人工智能软件,目前水平还徘徊在3分左右。”
这位行业内部人士的评估与各公司宣布的生产里程碑形成了鲜明对比。AgiBot最近宣称其第15,000台机器人已下线,称这是全球生产纪录。Unitree和UBTech也宣称拥有数万台的生产能力。但生产不等于部署。
Galaxea AI首席执行官高继阳同样直言不讳:“目前还没有哪家机器人公司能在真正的生产环境中有效运作。”他警告说:“过于激进地追求销量,只会带来更多负担。”
投资者越来越关注的是,究竟有多少人形机器人真正投入工作,而不是闲置不用。清华大学人工智能研究院院长张亚勤指出,全球机器人
2025年的产量仅为20,000辆,“与汽车行业的规模相比微不足道。”数据瓶颈
主要的技术瓶颈在于数据。与基于海量互联网文本进行训练的大型语言模型不同,机器人数据既零散又昂贵。从模拟环境过渡到日常生活中充满干扰的现实,仍然是一项艰巨的挑战。
从分拣包裹到烹饪食物,许多引人注目的演示仍局限于受控的实验室环境,或高度依赖人类远程操作。让机器人适应新的工厂任务可能需要数月的编码和校准,导致部署成本高得令人望而却步。
X Square Robot的联合创始人兼首席技术官王浩表示,要让机器人从实验室成功的基准测试过渡到在混乱的现实环境中可靠运行,“仅为了达到基本的任务成功率,就需要投入大量资金。”
世界模型的转型
为克服这些限制,该行业正在转变其技术叙事。直到最近,视觉-语言-动作(VLA)模型还是风险投资家青睐的方法。但随着VLA系统被证明难以泛化且部署成本高昂,一个新概念开始兴起:世界模型。
世界模型旨在捕捉现实中的物理规律,例如重力、运动和空间关系,从而使机器人能够更好地预测并应对周围环境的变化。中国初创企业迅速采纳了这一概念,自2026年初以来,X Square Robot、Astribot和AgiBot均已宣布了基于世界模型的计划。
投资者的反应十分迅速。总部位于北京、以世界模型为核心的具身人工智能初创公司Manifold AI,在成立一年内完成了六轮融资。
成立之初,公司便获得了总额近10亿元人民币的Pre-A轮融资。GigaAI在B2轮融资中筹集了10亿元人民币,使三个月内的融资总额达到35亿元人民币。然而,部分研究人员仍持怀疑态度。斯坦福大学人工智能实验室的计算机科学研究员傅子鹏指出,“世界模型”在一定程度上只是一个用于融资的标签,其底层技术逻辑与现有方法大同小异。 就连李飞飞这样的支持者也警告称,尽管VLA和世界-动作模型的演示令人印象深刻,但“尚未有任何一种在现实世界条件下得到真正验证”。
财务状况的差异
即将进行首次公开募股(IPO)的公司财务状况差异巨大,这揭示了哪些商业模式已取得商业成功,哪些仍依赖外部支持。
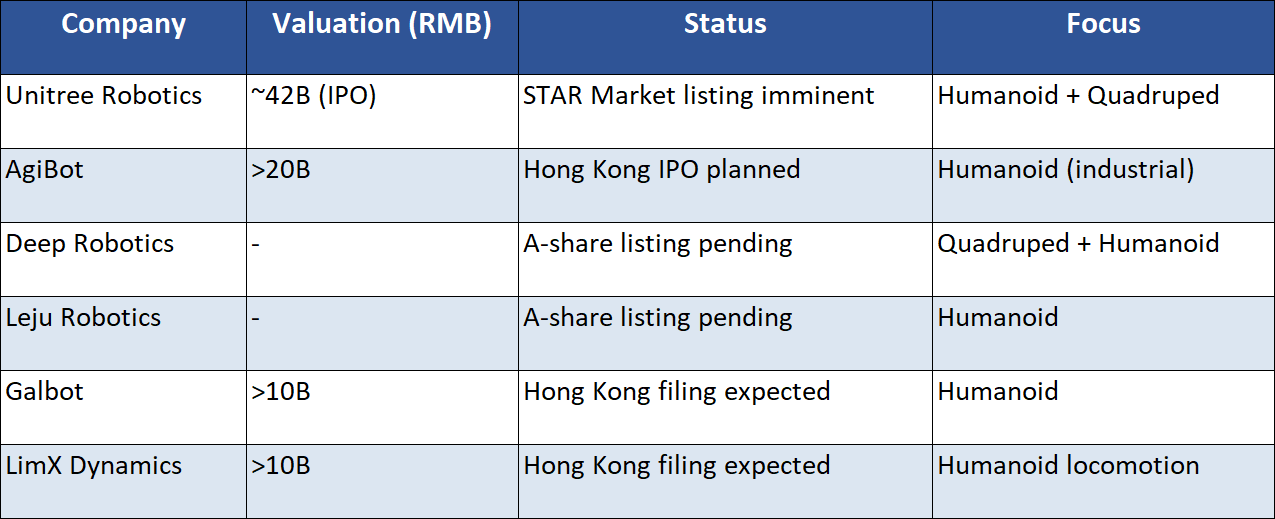
Unitree作为少数几家实现可扩展盈利能力的硬件制造商之一脱颖而出,其核心业务毛利率高达60%。其成功部分源于从四足机器人起步——在类人机器人热潮兴起之前,这些机器人已在工业检测和娱乐领域找到了商业应用。 而Deep Robotics和乐驹等竞争对手则更多地依赖政府补贴和国有合同,这让人质疑,一旦公开市场的投资者要求看到商业验证,其收入的可持续性将如何保障。
上市之后会发生什么
目前,一切都取决于Unitree的市场表现。一些投资者认为,如果其市值升至2000亿至3000亿元人民币,私募市场的热情可能会再持续几个月。如果未能达到1000亿元人民币,即大约100倍
随着财报季的到来,投资者可能会开始下调整个行业的估值,这可能会导致一些未上市初创企业面临融资压力。季度财报披露的规范将迫使私募市场面对迄今为止一直回避的现实。上市公司必须披露营收构成、客户集中度、部署率以及回报指标。“已生产机器人”与“在生产环境中产生营收的机器人”之间的差距将在财务报表中显露无遗。
兰驰创投合伙人曹伟预测,该行业最终可能孕育出数百家上市公司,与创新药物和智能制造领域相似。但他估计,只有五到十家公司有望成为行业领军者,这意味着目前370家初创企业中的绝大多数将面临整合、转型或倒闭的命运。
中国具身AI上市潮:全球类人机器人行业的成败试金石
中国具身人工智能的IPO浪潮不仅仅是一个本土市场现象。它标志着人形机器人行业能否从风险投资支持的研究阶段过渡到自我维持的商业运营阶段,将面临首次大规模考验。其结果将影响全球范围内的投资决策、人才配置和政策优先事项。
如果首批上市公司能够展示出日益增长的商业部署规模和不断改善的单位经济效益,这将验证该行业巨大的估值,并吸引更多资本。如果它们暴露出的情况是生产里程碑远远超前于商业现实,则可能引发一场修正,影响全球范围内的机器人公司,无论其地理位置如何。
业内人士的客观评估表明,该技术距离实现可靠、自主的运行模式仍需数年时间
这才能从基本面角度为当前的估值提供支撑。问题在于,公开市场的投资者是否会提供弥合这一差距所需的耐心和资本,还是说季度报告的约束将迫使企业更迅速地面对商业现实。
免责声明:本文仅供参考,不构成任何投资、财务或专业建议。读者在根据本文内容做出决策前,应自行进行研究并咨询合格的专业人士。