2026年上半年全球ARPI融资回顾:资金从验证阶段转向产业化阶段
2026年上半年标志着自动化、机器人和物理智能(ARPI)领域融资的 historic inflection point。全球范围内,机器人初创企业在短短六个月内筹集了创纪录的188亿美元,这一数字已超过2025年全年的150亿美元总和。 本篇综合回顾分析了第一季度和第二季度的26起重大融资事件,揭示了投资重心正从早期研发向后期商业化、具身人工智能基础设施以及国防技术领域发生决定性转变。 本文还提供了第三季度的展望,重点介绍了备受瞩目的Unitree Robotics在上海科创板(STAR Market)的首次公开募股(IPO),以及其对物理人工智能生态系统的广泛影响。
2026年上半年标志着自动化、机器人和物理智能(ARPI)领域融资的历史性转折点。全球范围内,机器人初创企业在短短六个月内筹集了创纪录的188亿美元,超过了2025年全年的150亿美元总融资额[1]。 这一激增反映了风险投资界认知的根本性转变:机器人技术不再被单纯视为一项昂贵的硬件赌博,而是被视为人工智能的关键物理载体。
2026年第一季度和第二季度的资本集中态势揭示了三大显著趋势。首先,“具身人工智能”(物理人工智能)已取代传统的预编程自动化,成为主要的投资磁石。 其次,巨额融资轮的地域分布高度集中于美国和中国,德国则正在崛起为欧洲的关键枢纽。第三,资本不仅流向硬件制造商,还流向基础设施层、仿真平台以及使机器人具备泛化能力所必需的通用智能核心。
全球主要ARPI融资事件(2026年第一季度和第二季度)
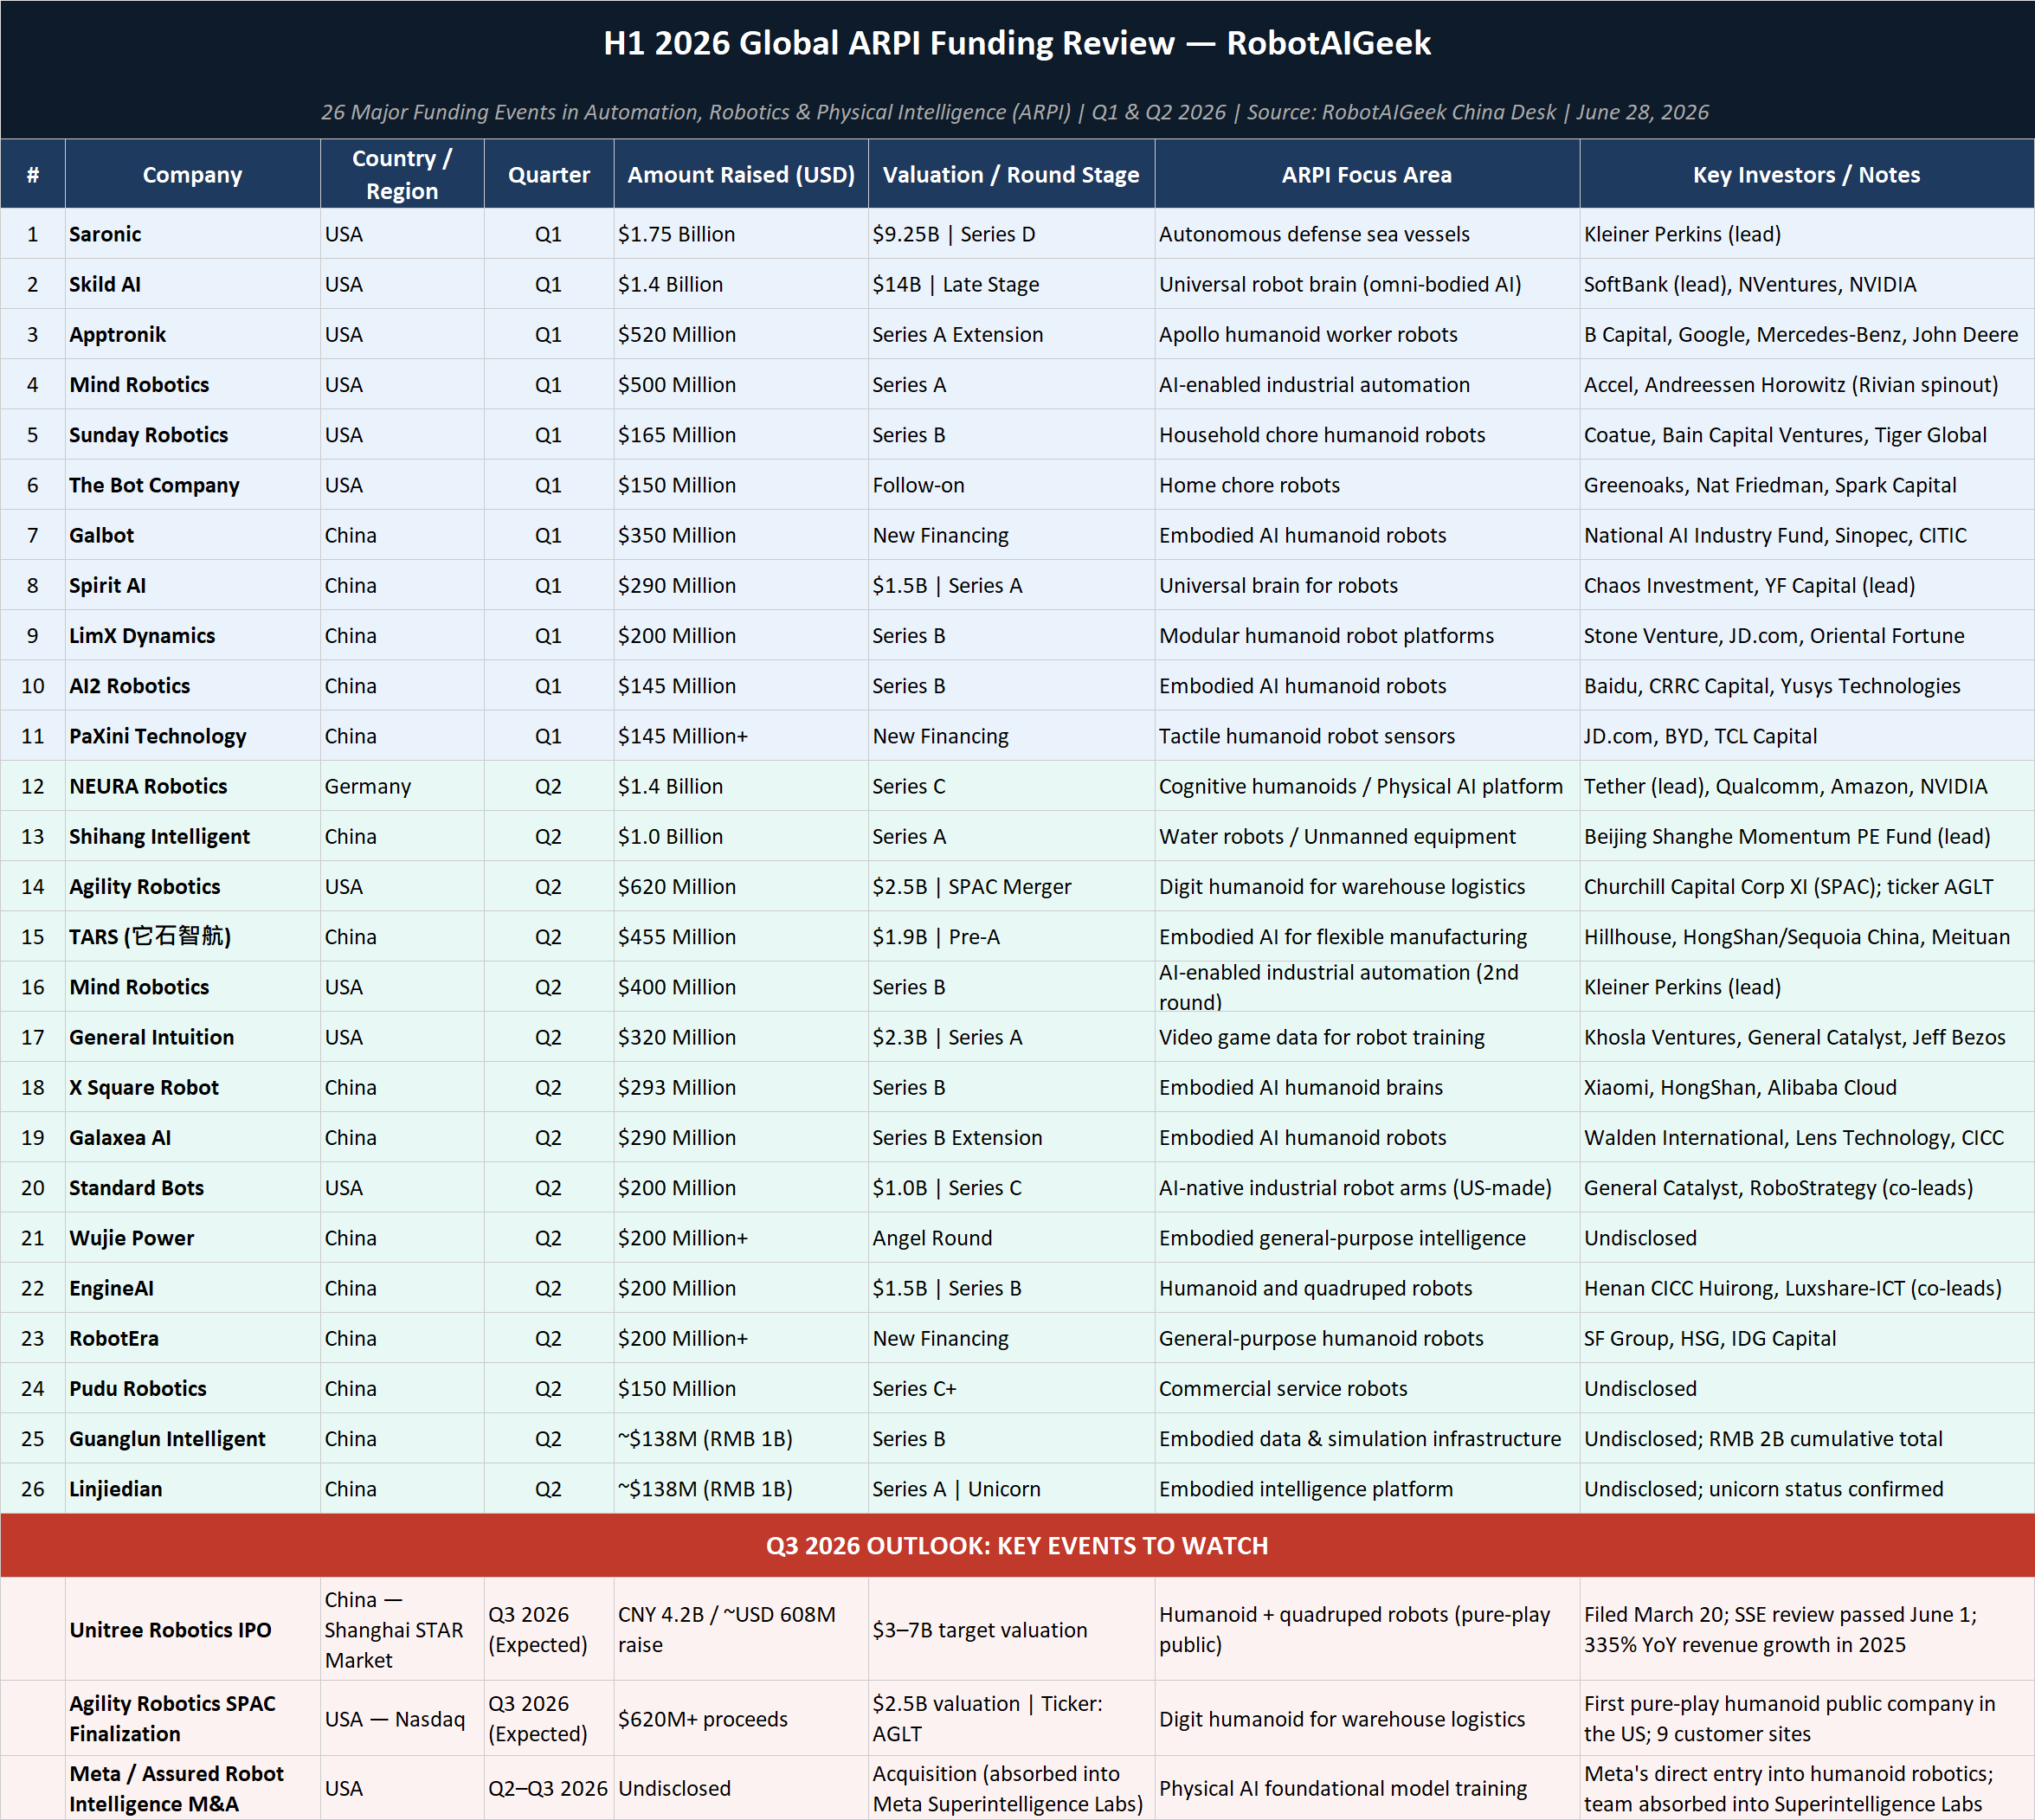
下表追踪了2026年1月至6月期间26项最具影响力的ARPI融资事件,展示了该领域资本投入的规模和范围。
第一季度:奠基阶段
2026年第一季度的显著特征是,基础AI模型和国防型机器人领域获得了大规模资本注入。 在美国,Skild AI 筹集了 14 亿美元用于构建“全形态”大脑,这凸显了市场对能够跨不同硬件形态实现泛化能力的软件的强烈需求。Saronic 完成的 17.5 亿美元 D 轮融资则印证了国防技术与自主系统日益加深的融合趋势。
在中国,第一季度迎来了“实体人工智能”热潮的开端。在国家推动实体人工智能领域主导地位的战略驱动下,Galbot、Spirit AI 和 AI2 Robotics 等公司成功获得了大规模融资。在政府支持的基金和工业集团的大力支持下,中国市场占据了全球早期机器人融资的重要份额。
第二季度:规模化与基础设施建设阶段
随着年份进入第二季度,行业焦点转向了扩大生产规模和构建具身人工智能所需的基础设施。德国的NEURA Robotics完成了高达14亿美元的C轮融资,以加速其物理人工智能平台的建设,这证明了欧洲企业也能在这个领域获得巨额融资。 在美国,Mind Robotics在短短三个月内完成了两轮共计9亿美元的融资,旨在大规模实现工业任务自动化。Standard Bots通过2亿美元的C轮融资跻身独角兽行列,致力于在美国本土制造原生AI机械臂。
在中国,这一势头进一步加速。 TARS为其灵活制造类人机器人完成了创纪录的4.55亿美元Pre-A轮融资。由阿里云支持的X Square Robot以及EngineAI均获得了巨额B轮融资。尤为关键的是,资本开始大量涌入基础设施层,广伦智能专门为具身数据和仿真领域筹集10亿元人民币便是典型例证。
2026年第三季度展望:公开市场的考验
随着2026年进入下半年,该行业正从私募风险投资的积累阶段向公开市场的验证阶段过渡。第三季度最受瞩目的事件,是Unitree Robotics备受期待的在上海证券交易所科创板首次公开发行(IPO)。
优树机器人(Unitree Robotics)的IPO申请已于2026年3月正式获受理。该公司
计划筹集约42亿元人民币(6.08亿美元),用于支持研发和新建一座智能制造工厂[11]。 与许多初创阶段的人形机器人公司不同,Unitree在进入公开市场时已具备高速增长、盈利能力和可观的现金流,其2025年营收达17.1亿元人民币(2.35亿美元),同比增长335%[11]。 Unitree的成功上市将为全球纯人形机器人公司的估值提供一个关键的公开市场基准。除 Unitree 之外,第三季度的项目储备也表明这一势头将持续。Agility Robotics 价值 25 亿美元的 SPAC 合并交易预计将最终完成,这将缔造美国首家纯人形机器人上市公司 [2]。 此外,并购格局正在升温,Meta收购Assured Robot Intelligence以及AgiBot获得Swancor Advanced Materials的控股权便是明证[3]。
2026年上半年的融资数据勾勒出一幅清晰的图景:那些孤军奋战、为小众应用开发定制硬件的机器人初创企业时代正在落幕。 该领域的赢家将是那些成功将通用物理人工智能模型与可扩展、高性价比硬件相结合的企业。随着Unitree和Agility等公司在第三季度面临公开市场的审视,业界将终于能够清晰地看到具身智能的真正商业可行性。
主要来源:
1. Crunchbase News 行业快照:2026年风险投资飙升至创纪录水平,机器人初创企业势头强劲(2026年6月22日)
2. 路透社:Agility Robotics将通过与Michael Klein SPAC达成25亿美元交易实现上市(2026年6月24日)
3. Crunchbase News:随着IPO势头增强,具身AI推动中国机器人行业融资创下新高(2026年5月20日)
4. New Market Pitch 按融资额排序的人形机器人初创企业榜单(2026年6月9日)
5. 《机器人报告》:General Intuition 筹集3.2亿美元,利用电子游戏数据训练机器人(2026年6月25日)
6. 彭博社 Standard Bots 筹集2亿美元,将在美国生产机器人(2026年6月9日)
7. Moomoo News 硬科技投资聚焦 (2026年6月26日)
8. 领英 Grishin Robotics:AI2 Robotics完成1.44亿美元B轮融资,中国具身人工智能领域加速发展(2026年2月23日)
9. Moomoo News 云中科技计划投资15亿元人民币建设MLCC生产项目(2026年6月24日)
10. KraneShares:《Unitree Robotics 2026年IPO全攻略》(2026年4月2日)
免责声明:所有编辑内容均基于公开的中英文资料独立撰写。引用内容均注明原始发布来源。