人形机器人行业的租赁方案存在0.6%的问题
AgiBot刚刚将其类人机器人租赁计划扩展至中东七个国家,这再次印证了“机器人即服务”(Robot-as-a-Service)已成为该行业的增长亮点。 但优必选(UBTECH)新近公布的2026年上半年财报——这是目前唯一一家大型类人机器人制造商发布的经审计数据——显示,服务收入仅占总销售额的0.6%。实际收入仍主要来自硬件销售,而优必选(Unitree)自身的财报也印证了这一点。


阅读AgiBot本周在利雅得LEAP 2026大会上发布的公告,似乎人形机器人行业已悄然解决了其最棘手的商业难题。 继此前在欧洲推出相同的租赁模式后,该公司目前正在中东七个国家以每天2,000沙特里亚尔(约合533美元)的价格出租其A、X和G系列类人机器人、D1 Ultra四足机器人以及OmniHand机械手。 无需资本支出审批,也不需要六位数的采购订单。 只需一个设施经理就能在无需召开董事会的情况下签字批准的日租金。这是两个月内该模式进军的第三个大洲,这一模式表明,“机器人即服务”(Robot-as-a-Service)似乎已成为该行业针对买家信任度仍显不足的细分市场的默认解决方案:降低要价,收集部署数据,让销售话术日后自然形成。
接着看看优必选(UBTECH)本周向香港联交所提交的截至6月30日的半年中期业绩报告。其中呈现的数字却大不相同。
0.6%。
这是UBTECH 2026年上半年营收中来自“服务提供”而非硬件直接销售的部分占比:770万元人民币(约合110万美元),而商品销售额则为12.6亿元人民币(约合1.88亿美元)。 优必选是唯一一家财务报表经外部审计师实际签字确认的大型类人机器人制造商,其财务报表显示,整个行业正在大力推广的租赁经济模式,目前在营收层面几乎尚不存在。作为市场推广策略,“机器人即服务”(RaaS)确实切实存在。但根据目前唯一可查的经审计证据来看,这并非一种正在取代设备销售的商业模式。
财报的实际内容
除此之外,优必选的财报数据确实展现了强劲的半年度表现。营收达12.69亿元人民币(约合1.887亿美元),较去年同期的6.21亿元人民币增长了一倍多。毛利率接近44.7%。 净亏损从一年前的4.14亿元(约合6150万美元)收窄至3.11亿元(约合4630万美元)。这是一家公司
像工业制造商那样扩大硬件出货量并缩小与盈亏平衡点的差距:通过以不断扩大的利润率销售更多实物产品,而非寻找订阅增长曲线。 优必选(UBTECH)也在本半年度完成了对丰隆电机的收购,但披露的公告却含糊其辞且未尽详尽,仅称“对所收购业务的评估仍在进行中”。 这在企业语言中意味着“我们收购了一家供应商,但尚未弄清楚到底收购了什么”,这也从侧面反映出,在需求尚未得到确认之前,该行业的制造产能整合速度之快。上述营收增长无一来自租赁业务。如果优必选拥有一支能产生可观经常性收入的租赁车队,这本应体现在该财务项目中,因为香港上市公司不能为了配合新闻稿的叙述而另设一套账目。但该数据并不存在。
在财务报表中无从查证的租赁车队,并非真正的商业模式。它不过是一笔附带租赁协议的营销预算罢了。
为何AgiBot的租赁模式依然合理
这并不意味着AgiBot在海湾地区的推出是个错误的决定。这是一个明智的决定,其理由与经常性收入毫无关系。在缺乏本地服务基础设施且没有同类部署参考的市场中,向首次购买者推销产品本身就是一项艰巨的任务,无论硬件性能多么出色。 租赁将这种抵触转化为每日费用,将运行时间的责任留给供应商,并能产生诸如现场故障数据、超过45摄氏度的沙漠高温、灰尘侵入、空调车厢与露天装卸场之间的热循环等数据——这些是利雅得会展中心内的演示展台永远无法提供的。 同样在LEAP展台中展示的“物理AI数据服务平台”MANIFORMER(由AgiBot提供),则明确揭示了其实际目标:车队存在的意义在于生成训练数据并建立市场存在感,而每日费率则定在足以覆盖车队运营成本的水平,
不以盈利为中心。对于一家仍在证明其硬件能在中国或欧洲以外地区正常运行的公司而言,这是一种可行的策略。但这对于“RaaS已然到来”这一不断被套用在整个行业的论调而言,却是一个相当薄弱的依据,因为这种论调暗示买家正在选择租赁而非购买。 而唯一一家我能实际验证这一说法的企业数据显示,绝大多数买家仍然选择购买。
谁能提出这一主张的“选择效应”
这里存在一个值得明确指出的规律:那些尚未需要公布损益表的公司,其“RaaS”宣传声浪最为响亮。AgiBot是一家私营企业,从未披露过服务收入明细,外界无法据此核查其营销宣传的真实性。 Unitree是另一家中国类人机器人和四足机器人制造商,由于其上海科创板招股说明书属于公开文件,我能够核实其数据。该公司在上月确定IPO定价前曾披露过类似情况: 2026年第一季度,经调整后净利润下降53%,至4000万元人民币(约合595万美元)。 这家公司的主要收入仍来自直接销售四足机器人和类人机器人,而非订阅服务,而过去两周,市场对其估值已从上市首日的峰值大幅下调。 中国备受瞩目的两家类人机器人和四足机器人制造商——也是目前唯一公布实际数据的两家企业——都描述了硬件销售业务正呈现亏损收窄或微利状态。两家均未描述其正转型为服务型企业。
我阅读此类申报文件的方式,就像阅读那些宣称机器人能完成某项任务(但从未在视频中演示过)的技术规格表一样:营销宣传与经审计的数据回答的是不同的问题,而对于局外人来说,只有其中之一是可核查的。
另一方面,还有一种权衡关系值得坦诚说明,因为它与我自己的论点相悖。优必选(UBTECH)是一家兼具消费级和工业级业务的混合型企业,其
这一服务业务线的规模甚至比大多数专注于类人型机器人的竞争对手还要小,因为其Walker产品线主要作为固定资产销售给工厂自动化项目,而在这些项目中,维护服务费——而非机器人租赁费——才是自然产生的关联收入。 如果一家类人型机器人制造商的机队主要面向酒店、零售或活动等领域——这些领域中按日租赁模式已在当地市场确立了稳固地位——那么当其被要求披露收入构成时,其报告的收入结构可能会截然不同。 此处的论点比“RaaS永远行不通”更为狭窄。其核心在于:现有的唯一经审计的数据点表明,该模式尚未达到营销宣传所暗示的规模;而这一单一数据点应当削弱对这一全行业性论断的信心,而非就此定论。买家和投资者真正应该关注的是
对于正在考虑开展 RaaS 试点的采购团队而言,无论是在海湾地区、东南亚,还是任何供应商提供日租费率而非采购订单的地方,关键问题并非租赁服务是否可用。 关键在于租赁价格是否由某家公司通过低价获取市场准入和部署数据来补贴——如果是这种情况,一旦机器人车队证明了自身价值,供应商便会将你引导至直接销售合同,届时该日费率将无法维持。 UBTECH和Unitree的数据均印证了这一观点:目前该领域的可持续收入来源,似乎更多在于以不断扩大的利润率销售更多机器人,而非租赁更多机器人。
这并不意味着“机器人即服务”(RaaS)是一种糟糕的工具。它本质上是一种市场进入工具,而将市场进入工具视为一种新的商业模式,恰恰是快速增长的行业常犯的类别错误——尤其是当行业中声音最大的公司恰恰是最无义务披露信息的那些企业时。 随着未来一年中国上市渠道持续推动机器人企业涌向香港和上海,将有更多类人机器人和四足机器人制造商被迫公布真实数据,而每一份新的上市申请都将要么证实这一趋势,要么打破它。
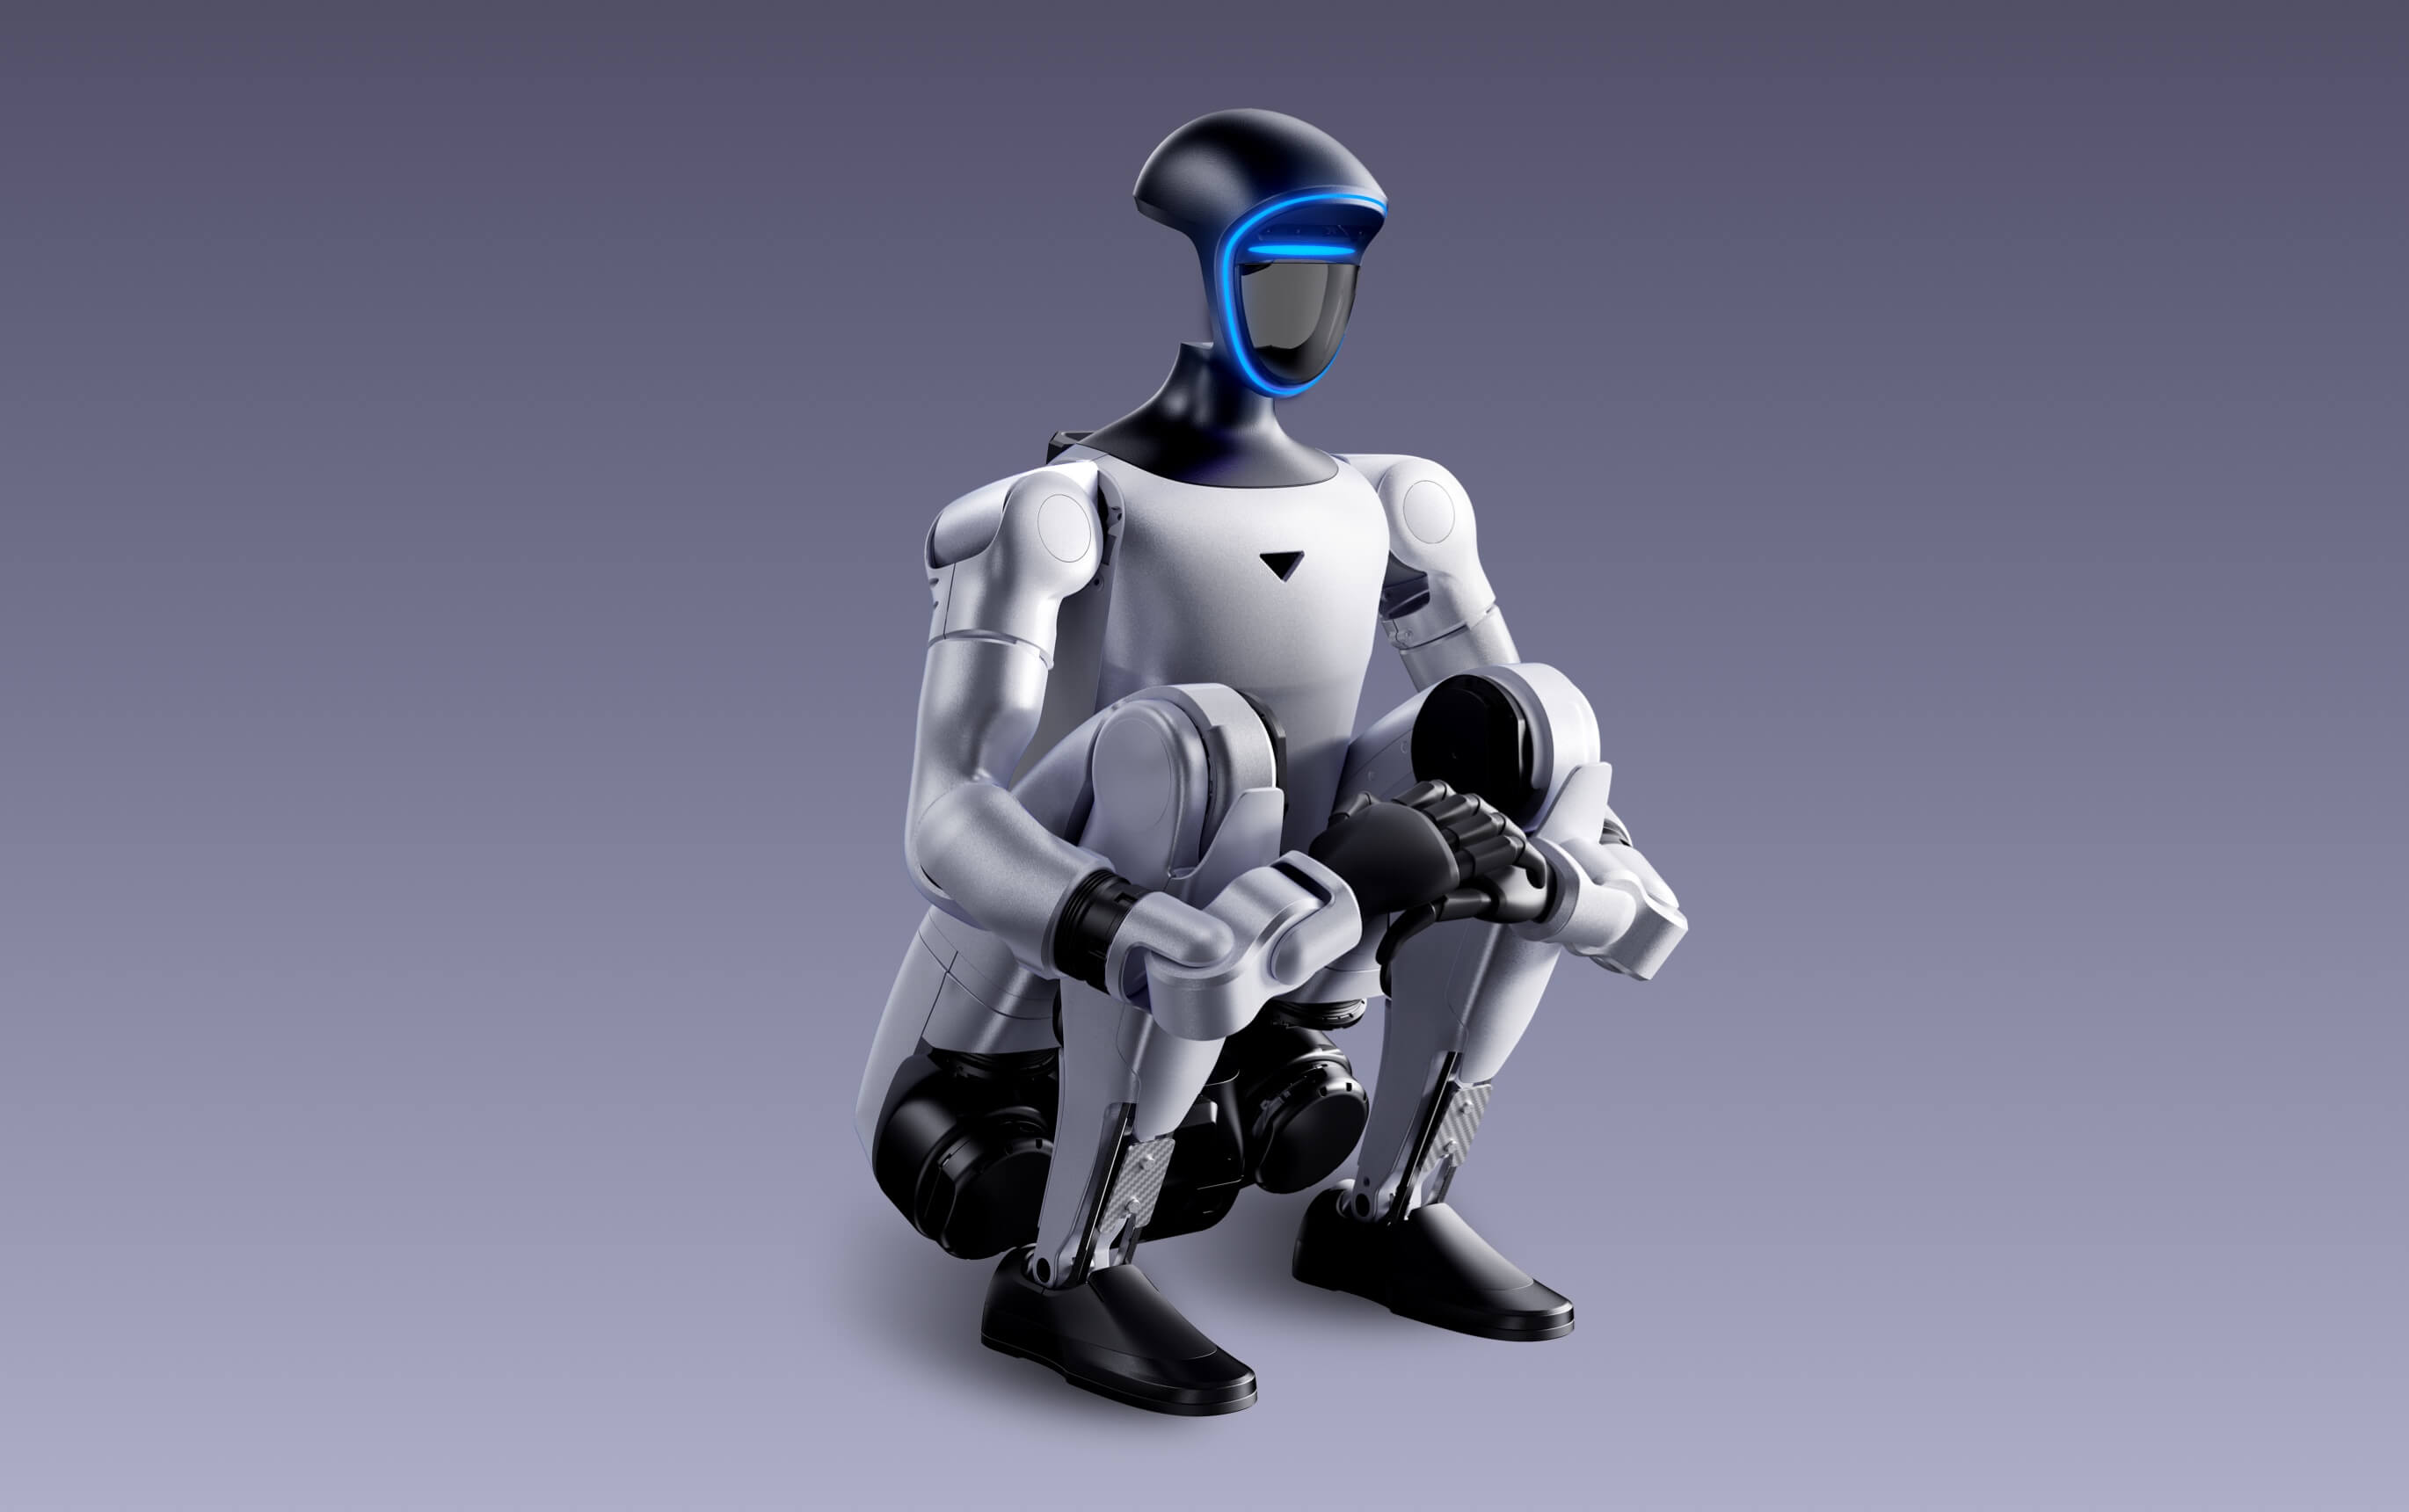
在有确切信息之前,我建议大家参考现有文件中的“商品销售”部分,而不是展会现场发布的新闻稿,这样才能客观地了解该行业的实际商业模式。免责声明:本专栏反映作者个人分析,仅供一般信息参考。本文不构成投资、财务或专业建议。读者在做出商业决策前,应通过原始来源核实相关细节。封面图片:UBTECH生产线上的Walker S2人形机器人,图片来源:UBTECH官方产品图。