Figure公司35亿美元的计算业务交易揭示了类人机器人技术的真正成本中心
Figure向成立仅两年的云服务提供商Nscale承诺了35亿美元的计算支出,这一数额超过了Nscale迄今为止获得的全部融资总额。这笔交易表明,计算经济性——而非机械设计——正成为类人机器人领域的真正竞争战场。

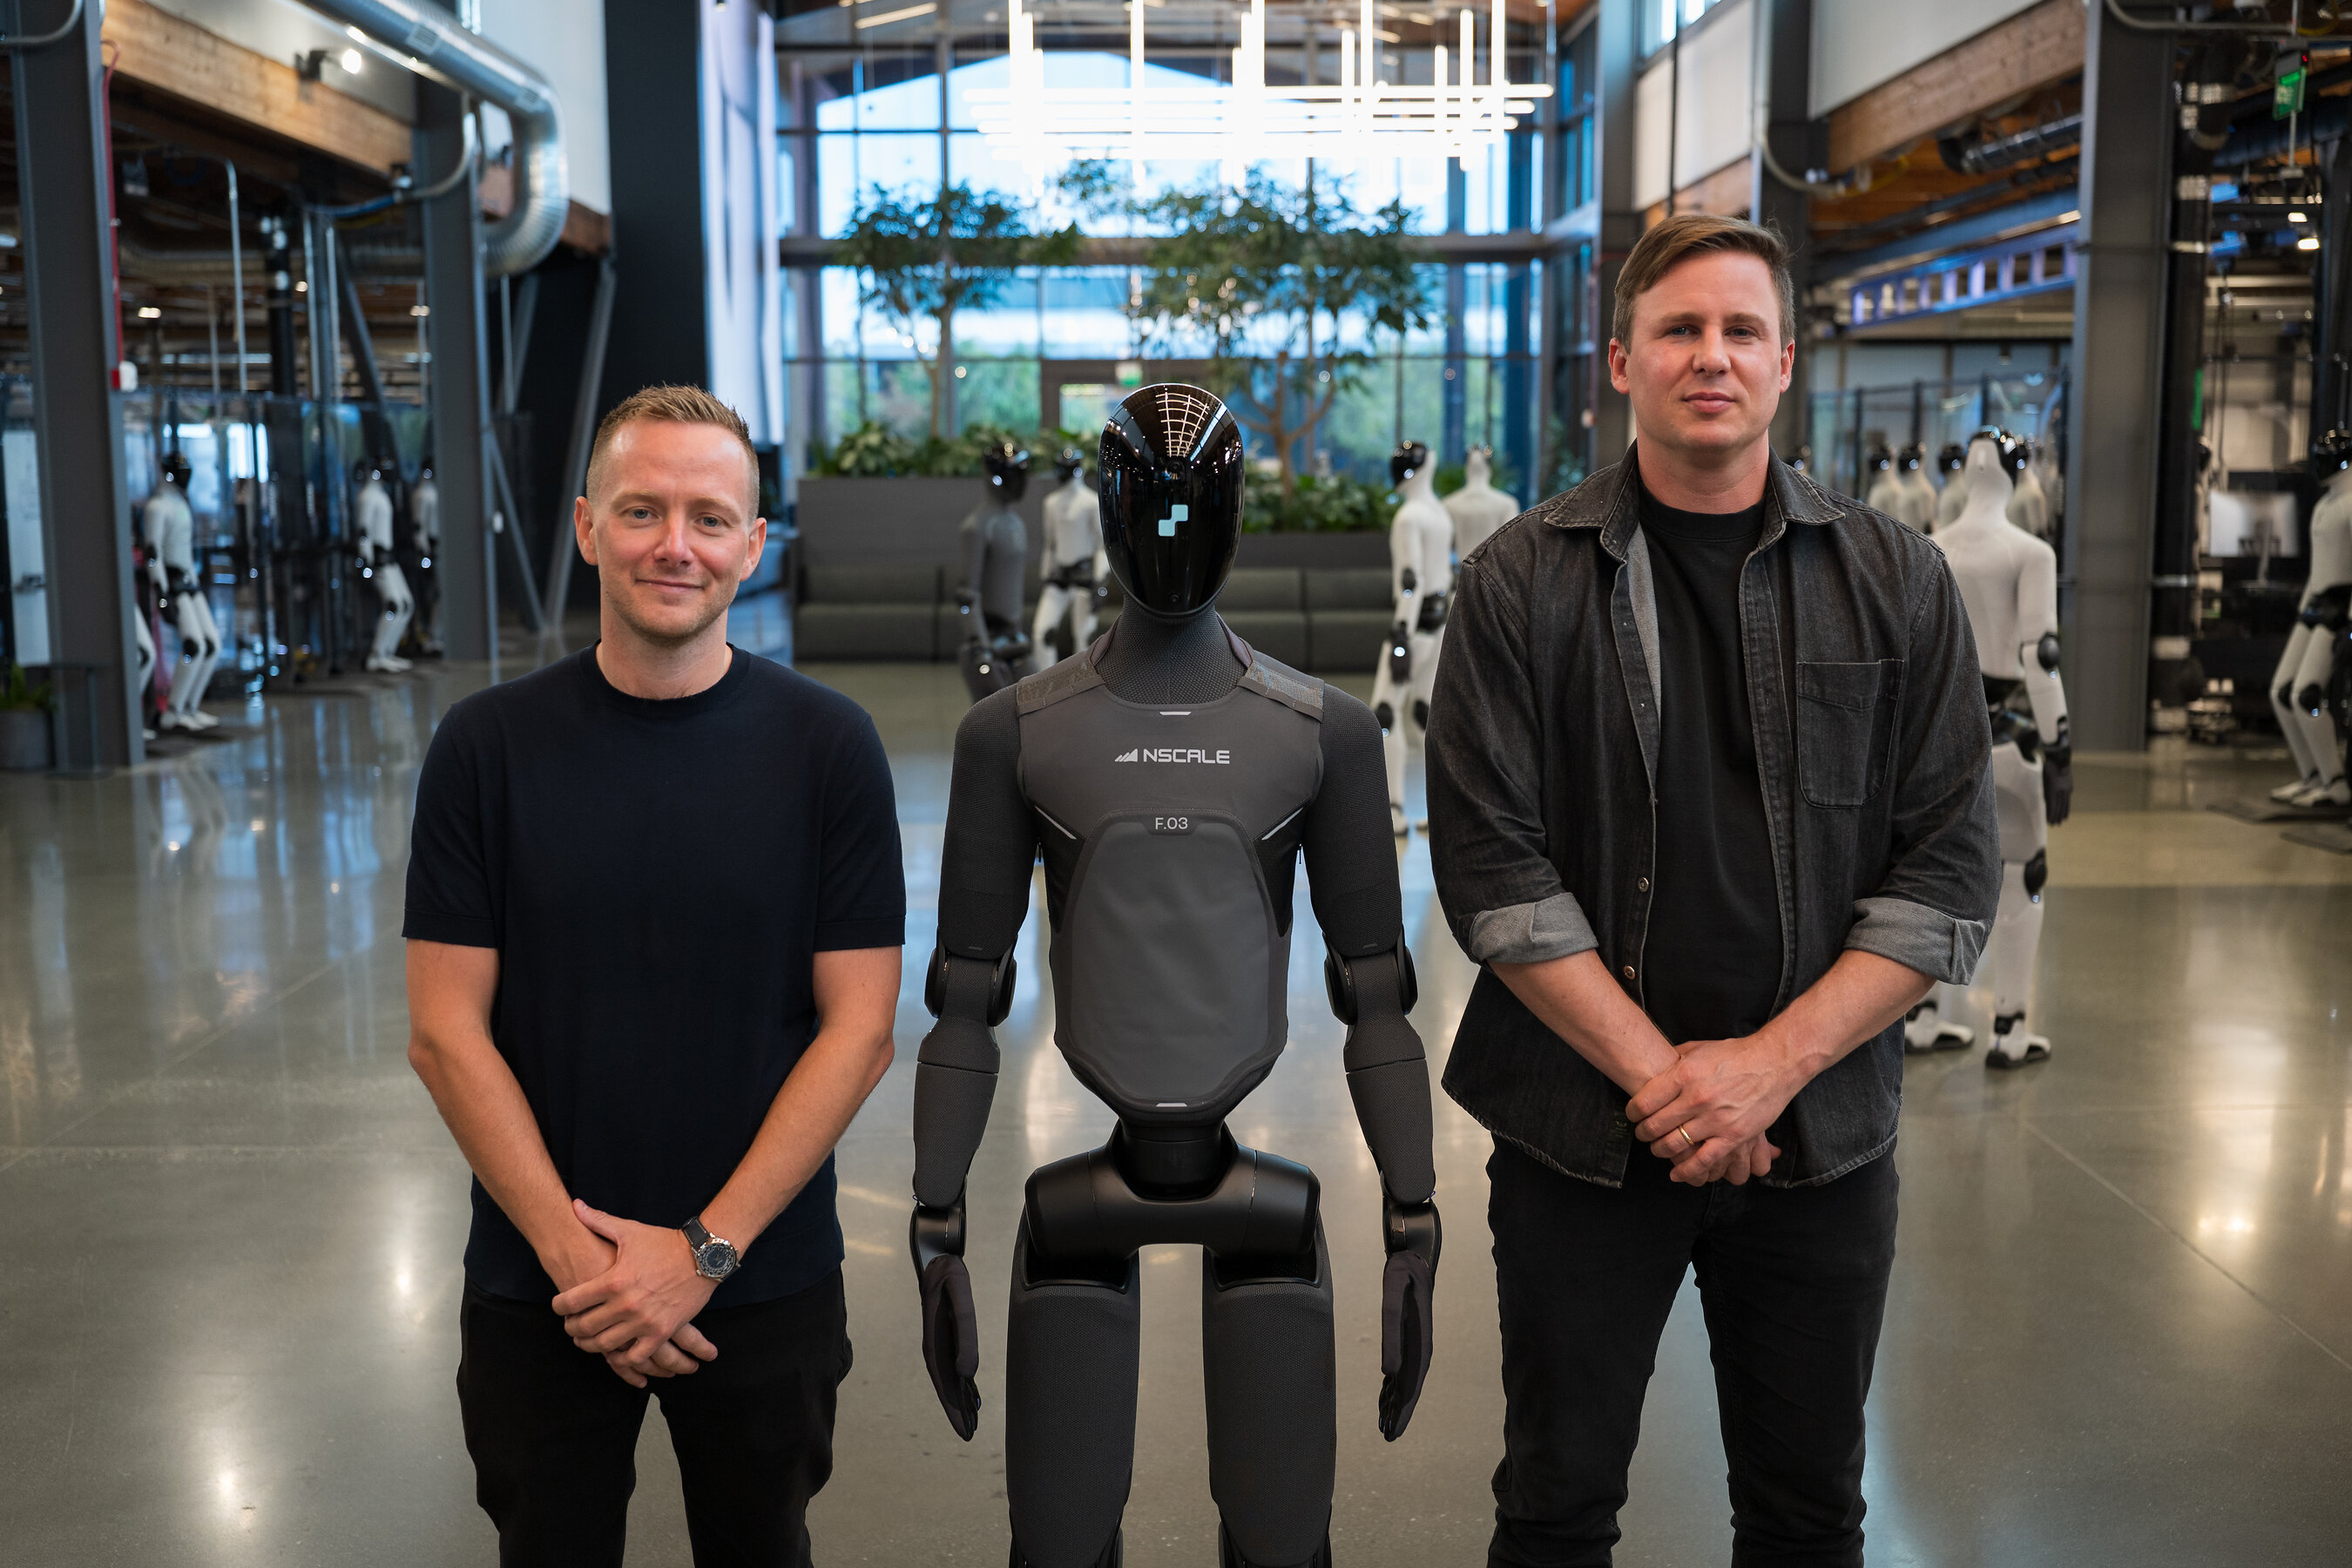
Figure在其整个融资史上已筹集约19亿美元。该公司刚刚与一家成立仅两年的云服务提供商签署了一份为期多年的计算服务协议,承诺投入的金额超过了这一数字——达到35亿美元,且有潜力扩大至超过60亿美元。而这家云服务提供商,大多数自动化采购商甚至从未听说过。 这两个数字之间的差距,正是本月类人机器人行业最受瞩目企业背后的真实故事,它比 Figure 迄今发布的任何技术规格表都更能说明制造一台通用机器人的实际成本。
这笔于9月3日宣布的交易,将Figure与Nscale联系在一起。Nscale是一家总部位于伦敦的人工智能云基础设施公司,由首席执行官乔什·佩恩(Josh Payne)于2024年创立,此前他将这家公司从Arkon Energy分拆出来——Arkon Energy是他为利用廉价电力而建立的比特币挖矿业务。 Nscale将提供最多10万块基于英伟达(Nvidia)即将推出的Vera Rubin平台运行的GPU,计划于2027年下半年在加利福尼亚州巴斯托的一处设施中进行首批部署。 作为交换,Nscale不仅将成为Figure的首选计算服务提供商,还将成为Figure的股东——根据协议,Nscale将获得股权,而非仅以纯粹的供应商合同形式合作。
为何一家机器人公司需要超大规模云服务商级别的芯片
Figure公开阐述的理由明确指出了实际瓶颈所在。 创始人兼首席执行官布雷特·阿德科克(Brett Adcock)曾表示,该公司将类人机器人大规模引入家庭和工作场所的雄心,其限制因素并非来自机械设计或制造能力,而是数据和计算能力——这些正是训练“Helix”(Figure用于类人机器人控制的基础模型)所需的“原材料”。 Helix的改进方式与所有大型学习系统相同:通过消耗更多现实世界的交互数据和更强的处理能力,将这些数据转化为更优的策略。而一台需要在厨房、仓库和工厂车间之间进行泛化学习的机器人,所需的数据和处理能力都比针对特定场景训练的模型高出一个数量级。
一项单一且狭窄的任务。这种成本结构与大多数工业自动化采购方惯常的定价方式有着根本性的差异。传统的六轴机械臂或AMR车队,其定价通常基于硬件、集成人工和服务合同;计算成本已包含在单价中,且系统交付后基本保持固定。 而基于持续改进的基础模型构建的通用类人机器人平台,其训练费用是开放式的,随目标雄心而非设备数量而增加;Figure此次签署的新协议,是首次披露规模足以与该公司自身股权历史直接对比的训练费用数据。 将近乎其迄今为止总融资额两倍的资金投入到计算合同中,要么是该公司对“大规模计算是人形机器人竞赛中决定性杠杆”抱有极度信心,要么是出于对竞争对手也在进行同样考量、而原地踏步绝非可行之选的预判。
Nscale的押注方向截然相反
这并非单向融资。Nscale自身的发展历程解释了为何这家大多数工业买家从未听说过的企业,突然被定位为全球资金最雄厚的机器人初创公司之一的重要战略合作伙伴。 佩恩(Payne)创立Arkon Energy的初衷基于一个直截了当的洞察:廉价且丰富的电力是支撑比特币挖矿盈利能力的稀缺资源;当AI训练需求使得GPU小时数比挖矿更能充分利用同一电力基础设施时,他便将业务重心转向了支持AI的数据中心,而非在利润率日益缩减的大宗加密货币市场中竞争。 Nscale向市场宣传的核心卖点是:通过继承Arkon现有的电力合同和选址专业知识,它能够比超大规模云服务商更快、更廉价地部署GPU算力。Figure与Nscale达成的这笔交易,加上Nscale在AI基础设施领域的其他承诺,是迄今为止最明确的证据,表明这一宣传策略已获得客户的认可。
愿意以自身的股权结构作为这笔交易的赌注。英伟达的角色则贯穿于两家公司的战略布局之中。 首席执行官黄仁勋将这一安排描述为启动了“机器人飞轮”,其中训练、模拟和实际部署相互持续反馈。这种框架将英伟达的芯片和模拟软件定位为所有主要类人机器人项目底层的通用基础设施层,而非仅与某一家机器人公司建立的特定供应商关系。 事实上,波士顿动力、Agility以及日益增多的中国类人机器人制造商,如今都将其训练或推理栈的部分运算部署在英伟达的芯片上,这使得英伟达成为少数几家无论哪家类人机器人公司赢得商业竞赛都能从中获益的企业之一。
这对以成本为标准评估人形机器人供应商的买家意味着什么
对于围绕人形机器人部署制定商业案例的采购团队而言,Nscale这笔交易改变了尽职调查期间值得向供应商提出的问题。一份列出有效载荷、电池续航时间和自由度的规格表,仅描述了机器人当前在物理层面上能做什么;但它完全无法说明背后的公司是否有能力持续训练该机器人,使其在未来具备更多能力。 Figure 愿意投入如此规模的计算资源, 并为此不惜出让股权,这一信号表明该公司将持续的模型改进视为商业提案的核心,而非可有可无的研究项目;进而意味着,如今从Figure处购买或租赁的机器人,其能力在整个使用周期内应能实现显著提升,而非仅具备固定、静态的技能组合。
这一预期对买方的风险评估而言是一把双刃剑。如果供应商的产品能在购买后通过云端模型更新实现性能提升,这便提供了一种传统固定功能机器人无法比拟的内置增值优势,但同时也带来了
这取决于该供应商能否持续获得计算资源、资金以及维持有效的云合作伙伴关系。如果Nscale的基础设施建设进度推迟至2027年之后,或者如果当前能为10万块GPU的承诺提供融资支持的计算市场在部署前出现显著紧缩, Figure针对Helix的改进路线图可能会因此放缓,而这种延迟在任何单台机器人的规格表中都不会显现,直到已投入部署的机器人开始无法实现当初向客户承诺的能力提升时,问题才会浮出水面。 与任何依赖基础模型的人形机器人供应商(不仅限于Figure)签订多年部署合同的买家,都应像对待硬件供应链审计一样严肃地,要求对方提供关于承诺计算能力和交付时间表的具体细节。Figure 并非唯一采取这种交易模式的公司
机器人公司将股权转换为有保障的计算资源访问权限这一模式,正逐渐成为一种范式,而非个案。 内部自主开发类人机器人项目的汽车制造商,以及资金雄厚、争相追赶Figure训练速度的竞争对手,都在进行着类似的成本核算:是从零开始建设专有数据中心更划算,还是按现货市场GPU价格租用(但无供应保障),抑或是像Figure刚刚那样,用股权换取锁定的、 多年期承诺——就像Figure刚刚做的那样。每条路径都伴随着不同的风险特征。完全拥有基础设施虽能保持控制权,但会占用本可用于人员招聘或硬件迭代的资本。 按市场价格租赁虽能保持资产负债表的清洁,但会使公司面临GPU需求最高峰时的价格飙升风险——而这往往正是公司最迫切需要训练模型更新之时。 Figure的“股权换算力”模式则折中了二者,以稀释现有股东权益(以及不太明显地将Figure未来部分收益与Nscale的执行能力挂钩)为代价,换取了供应保障和价格稳定性,
数据中心建设按计划推进。这一依赖关系值得深思,因为它颠覆了“初创企业的核心技术风险存在于其内部”这一通常的假设。 Figure的人形机器人硬件及其Helix软件栈,是Figure自有工程团队直接掌控的风险。而Nscale能否真的在2027年下半年如期在巴斯托建成一座拥有10万块GPU的设施, 能否确保足够的电网容量为其供电,以及能否避免今年整个行业数据中心建设中普遍出现的施工延误——这些都是Figure完全无法掌控的风险,但其整个产品路线图如今却完全取决于这些条件的达成。
真正的竞争战线正在数据中心而非工厂中展开
过去两年间,类人机器人行业一直通过视频演示、行走姿态、灵巧双手叠放衣物,以及机器人与人类工人协同分拣仓库托盘等场景,在公众面前展开竞争。 这些演示依然是工程进展的有用信号,但Figure在计算能力方面的投入表明,通用机器人领域的决定性竞争正越来越多地在数据中心采购环节展开,而非在工厂车间或贸易展台上。 一家无法在可融资的时间框架内确保足够规模GPU算力的公司,最终将落后于能够做到这一点的竞争对手——无论其当前机器人在演示视频中看起来多么令人印象深刻。 Figure刚刚公开下了一注——它押注自己能在竞争对手之前确保这一算力,而市场将在未来两年内验证这一押注,以及Figure为此牺牲的股权,是否被合理定价。
封面图片来源:Nscale/Figure。
本分析参考了Nscale与Figure的联合新闻稿、英伟达关于此次合作关系的公开声明,以及关于Figure融资历史和Nscale公司起源的独立报道。本文仅供一般信息参考,且
不构成投资、财务或法律建议。