
中国のサーバー用チップメーカーがロボットコントローラー市場に参入
中国の上場企業であり、x86プロセッサ分野のトップ企業であるHygonは、同社のCPU1000シリーズをロボット分野へ展開している。ロボットコントローラはデータセンターベンダーの製品となりつつあり、購入を検討する方は、ベンチマークを行う前にツールチェーンの内容を確認すべきである。

今週、中国で下されるロボット工学分野における最も重要な決定は、ロボットそのものとは関係ありません。それは、サーバーラック向けに設計されたプロセッサ・ファミリーに関するものです。
上海証券取引所に上場しているx86互換中央処理装置(CPU)の設計・開発企業、Hygon Information Technologyは、2026年9月22日(火)に深センで、同社のCPU1000シリーズの新型モデルの発表会を開催する予定だ。 同社は、「Let computing power reach the physical world(コンピューティングパワーを物理世界に届ける)」というスローガンの下、この製品をロボット工学、マシンビジョン、スマート製造分野における低消費電力、組み込み、エッジコンピューティング向けに位置付けている。
この発表は、単なる製品ニュースではなく、市場へのシグナルとして捉えるべきだ。中国のロボット用コンピューティング層は、すでに全国規模でサーバー用半導体を販売している企業によって占領されつつあり、それによって、今後3年間にわたりすべての自動化機器購入者が直面する課題は一変する。もはや、中国のロボットを安価に購入できるかどうかという問題ではない。 重要なのは、工場の現場にある機械の内部に、誰の命令セット、誰のコンパイラ、そして誰の長期サポート契約が組み込まれているか、ということだ。
利益の源泉は「本体」から「シリコン」へと移行しつつある
これを後押しする経済的要因は、出荷データにすでに表れている。 2026年上半期、量産型AI搭載ロボットの出荷台数の約97%を中国メーカーが占めており、狭義のヒューマノイド型ロボットの出荷台数は19,100台近く、車輪付きやサービス用ボディを含む広義の集計では40,000台を超えています。 AgiBotとUnitreeの2社が、その出荷台数の80%近くを占めている。
こうした規模の拡大に伴い、価格の圧縮も止まらない。 モルガン・スタンレーの予測によると、AI搭載マシンの平均価格は、現在の約13万1,000米ドルから2045年までに約2万3,000米ドルまで下落する一方、部品原価に占める半導体の割合は、現在の4~6%から同期間中に約24%まで上昇する見込みだ。 同調査によると、組み込み型人工知能専用の半導体の世界市場は
2045年までに、知能ロボットの市場規模は3,050億米ドルに達すると見込まれている。予測期間という枠を取り除けば、そのメカニズムは単純だ。アクチュエータ、構造部品、ハーネスは、数百社に及ぶ中国のサプライヤーによって生産されるコモディティ化が進んでおり、それに伴いそれらの利益率は急落している。 コンピューティングは、コモディティ化に抵抗する唯一のコンポーネントである。なぜなら、そこにはソフトウェアのエコシステムが組み込まれており、顧客はアプリケーションを書き直さなければそれを交換できないからだ。ロボットコントローラーを供給する企業が、定価が下がり続ける機械において持続的な利益を確保することになる。
中国の半導体ベンダーはこの理屈を熟知している。北京を拠点とし、「Sunrise」コンピューティングプラットフォームを開発する具現化知能チップ開発企業D-Roboticsは、今月4億米ドルを調達し、「Sunrise S600」スタックの拡大を図った。同社はこれまでに、UBTECH、フーリエ、TARSを含む20社以上のロボット開発企業に、800万個以上の「Sunrise」チップを出荷している。 蘇州瑞新(Suzhou Ruixin)は9月20日、RISC-V(縮小命令セットコンピュータ5)ベースの人工知能チップを、ヒューマノイドメーカーのQiyuan Roboticsと組み合わせた。 自動車向けプロセッサ設計企業のSemiDriveは、倉庫用ヒューマノイド開発企業のGalbotと共同で専用プロセッサを開発している。Huaweiは9月19日、エコシステムを支援するための7億4600万米ドルの資金提供を約束し、1万スケールのニューラル処理ユニット(NPU)クラスターへの開発者アクセスを開放した。
ハイゴンがデータセンターの収益を資金源としてこの分野に参入したことで、ロボットコントローラー市場はもはやスタートアップの領域ではなくなった。
サーバーベンダーがもたらすもの、そしてもたらさないもの
Hygonはロボット企業ではなく、公表されているロボット設計の受注実績もない。同社は半導体設計企業であり、現在3つのCPUファミリーを展開している。高性能データセンター向けの7000シリーズ、中堅クラスのクラウドおよびエッジ顧客向けの5000シリーズ、そしてコスト重視の3000シリーズである。 また、人工知能(AI)ワークロード向けのアクセラレータカードであるディープコンピューティングユニットも開発している。2026年上半期の売上高は66.5%増加した
米国の輸出規制により海外からの調達が困難になったハイエンドプロセッサに対する国内需要を背景に、前年比で%増の91億人民元(約14億米ドル)に達した。ロボット購入者にとって重要なのは、これら3つの要素だ。第一に、バランスシートの持続性である。これは、2032年になってもそのコントローラ・ファミリーが引き続きサポートされるかどうかを決定づける。第二に、制裁圧力下での製造へのアクセスである。製造できない部品で標準化されたロボット群は、座礁資産となってしまうからだ。 3つ目はソフトウェア・ツールチェーンである。国のデータセンター・プログラムに製品を供給するベンダーは、設立2年のチップスタートアップにはないコンパイラ、ドライバー、サポートエンジニアを保有している。
Hygonがやや劣るのは、ドメインへの適合性だ。ラックからロボットへの移行は、設計上の制約を逆転させるものであり、これは技術的な威信だけでは解決できない。サーバー用チップは、制御された熱環境内で、無制限の電源供給のもと、スループットを最適化するものだ。 一方、ロボットコントローラーはバッテリー駆動で、振動やほこりに耐え、リアルタイムで決定論的に応答しなければならず、電気ノイズを発生させるモータードライバーと同一のシャーシを共有する。これは、発電所のタービンを設計することと、配送用バンの座席の下に収まる発電機を設計することの違いであり、応用できる知識はあっても、制約のほとんどすべてが逆転してしまうのだ。
Hygonが基盤としているx86アーキテクチャも、この市場にとっては珍しい選択だ。バッテリー駆動のロボットは、ワットあたりの性能を重視して、ARMや、ますます増加しているRISC-V設計を中心に定着している。 福州に拠点を置くシステムオンチップ(SoC)サプライヤーであるRockchipは、そのRK3588ファミリーが低消費電力ロボット制御市場を席巻しており、まさにその理由から、国内のヒューマノイド用「小脳」コンピューティングセグメントの75%以上を占めている。 Hygonは、この新製品について、価格、消費電力、ロボットメーカー顧客、ソフトウェアスタックを一切公表していない。発売スローガンが設計採用を意味するわけではない。
現在、すべての中国製ロボットには2つのサプライチェーンが流れている
現在の中国のロボットは、2つのサプライチェーンが並行して稼働している
コンピューティングアーキテクチャにおいて、この二分法は偶然ではなく戦略的なものである。数十億パラメータ規模のマルチモーダルモデルを実行するフラッグシップマシンは、依然としてNVIDIAに依存している。GalbotはJetson Thorプラットフォームをいち早く採用した企業のひとつであり、AgiBotの「Yuanzheng A2」および「Genie G2」もNVIDIAのコンピューティング機能に依存している。 Jetson Thor開発者キットの定価は3,499米ドルで、T5000量産モジュールは1,000個以上の注文の場合、1個あたり2,999米ドルとなっている。コスト最適化された機器は国内路線を採用しており、Rockchipの半導体、そしてますますカスタムASIC(特定用途向け集積回路)を基盤として構築されている。モルガン・スタンレーの分析によると、単一チップの性能が1世代遅れている場合でも、大規模展開において国内の推論ソリューションは、海外の同等製品と比較して総所有コスト(TCO)を30~60%低く抑えられるという。
この二本立ての体制が存在するのは、どちらのルートも単独では安全ではないためだ。輸入ルートは、ワシントンで公然と議論されてきた輸出規制の決定の影響を受けやすい。データセンタークラスのスループットを持つ組み込みモジュールは、すでに規制対象となっているアクセラレータと不穏なほど近い位置にあるからだ。 一方、国内ルートは、性能の上限に直面しており、最も高性能なモデルがオンボードで実行できる処理に制約が生じている。中国のメーカー各社はリスクヘッジを行っており、国内ルートを改善するベンダーが現れるたびに、そのヘッジのバランスが変化している。
これこそが、Hygonの動きが持つ戦略的な意味合いである。同社は、フラッグシップ級のヒューマノイド用「脳」の分野でNVIDIAと競合しているわけではない。 同社が競合しているのは、はるかに規模の大きいマシンビジョンシステム、無人搬送車(AGV)、検査ロボット、工場用コントローラといった分野だ。これらの分野では電力予算に余裕があり、既存の産業用ソフトウェアとのx86互換性はハンディキャップではなく強みとなり、購入者が真に求めているのは、8年後も存続し、出荷を継続できるサプライヤーである。
ロックインされた買い手は価格を重視していない
中国の自動化ソリューションを評価する調達チームは、主に単価、積載量、サイクルタイムを比較している。演算層が評価対象となることはめったにない。
スコアカードこそが、高額な予期せぬ出費が潜む場所なのです。ロボットを標準化して導入するということは、そのコントローラーを引き継ぐことを意味し、コントローラーにはツールチェーンが付随している。 導入済みのアプリケーションをある推論ランタイムから別のものへ移行するには、数ヶ月に及ぶエンジニアリング作業、再検証サイクル、そして規制対象環境下では新たな安全ケースの作成が必要となる。この切り替えコストこそが、チップベンダーがこの市場に参入しようとする唯一の理由である。また、入札において最も安価な機械が、実際には最もコストのかかる選択となり得るのも、このためである。
中国以外の購入者は、さらに別の課題に直面します。中国国産チップで標準化されたロボット群は、そのベンダーの使用が制限されている法域ではサポートを受けられない可能性があり、その逆も中国国内では同様に当てはまります。中国国内では、輸入された演算チップを搭載したマシンは、ライセンス変更のリスクを伴うからです。これらのリスクはいずれも見積書には記載されていません。どちらも、8年間の資産寿命のうち4年目に顕在化するものです。
ロボット工学において、勝利を収めるチップは、最速のものとはめったに言えません。それは、販売から10年経ってもシステムインテグレーターがそのツールチェーンを維持し続けられるチップなのです。
これと対をなす、同等に重視すべき要素がある。中国におけるヒューマノイド導入の投資回収期間は現在6.7年であるのに対し、米国では約2.7年である。この差は、中国の製造業賃金が低いことに起因している。 コンピューティングのロックインが最も重要となるのは、導入期間が十分に長く、ロックが効力を発揮するケースです。しかし、現在の中国におけるロボットの販売台数の大部分は、研究、教育、データ収集を目的とする購入者に占められており、これらの機械は移行コストが発生する前に置き換えられることになります。 Unitreeのエントリーレベルのボディは29,900人民元(約4,200米ドル)で、導入台数の相当な割合を占めており、事実上使い捨てである。 その対極にあるUBTECHのU1(88万~99万元、約12万4,000~13万9,000米ドル)は、今後何年にもわたって保守、移行、そして議論の対象となる資産である。
まだ定まっていないコンピューティング層への参入方法
現実的な対応策は、
勝者。コンピューティング層の情勢は2028年までは落ち着かない見込みであり、その時点まで自動化への投資を先送りすれば、先行して動き出した競合他社に生産性の向上を譲ることになる。この移行期において、買い手を守るための4つの指針がある。 入札書において、インテグレーターのデフォルト設定を受け入れるのではなく、チップファミリー、推論ランタイム、ベンダーが約束するサポート期間を含め、コントローラーを明示的に指定すること。現在、ほとんどの中国ベンダーは国内向けと輸入向けの両方の構成を製造しており、どちらでも供給する可能性があるため、サプライヤーに対し、同一マシンで利用可能なコンピュートバリエーションを文書で明記するよう要求すること。 レイテンシが許す限り、知覚機能とタスクロジックをコンテナ化してアプリケーション層の移植性を確保し、コントローラーの変更にかかる時間を四半期単位ではなく数週間単位に抑える。コンピューティングをシャーシの恒久的な構成要素としてではなく、フリートマネージャーがバッテリーを扱うのと同じように、独自の更新スケジュールを持つメンテナンス可能なコンポーネントとして扱う。
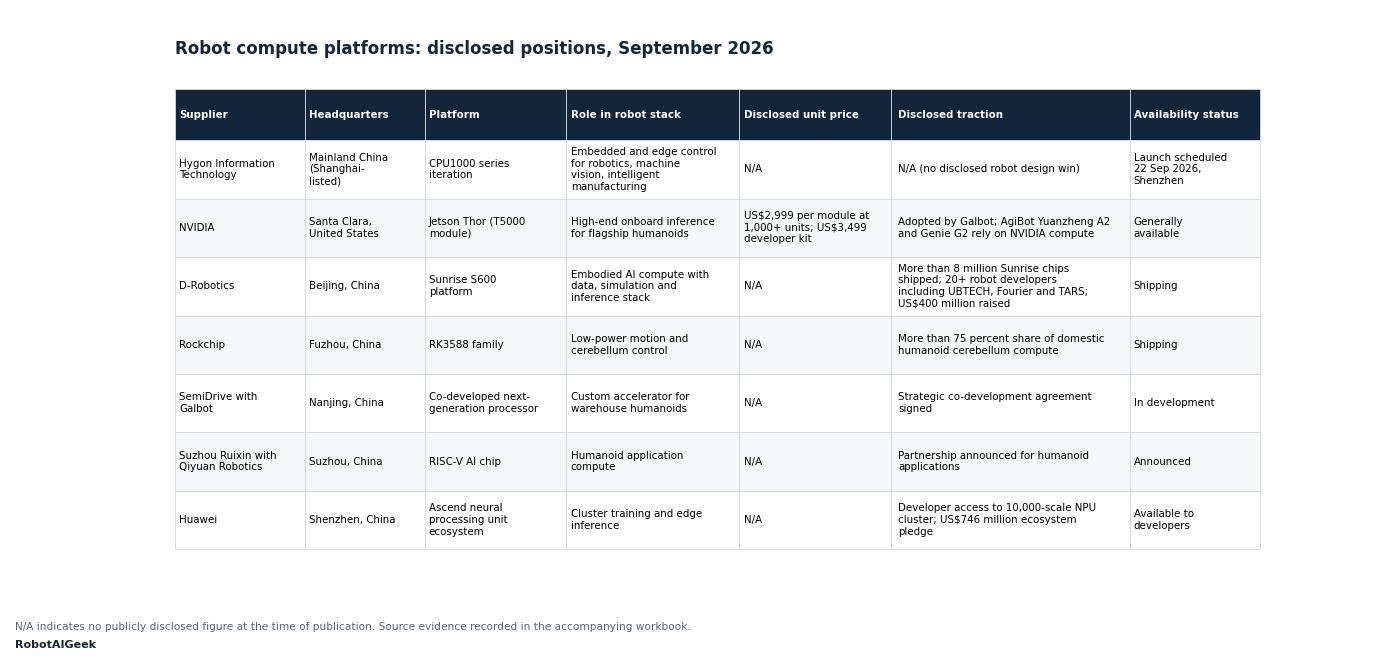
本記事に添付された比較表には、主要なロボット用コンピューティングプラットフォーム各社の公表されている状況が記載されており、入手できない数値については「推定値」ではなく「未公表」と表記している。この市場では価格情報が公開されているケースは極めて少なく、その不透明さ自体が調達上の知見となっている。
Hygonの製品発表は、チップ関連のニュースとして報じられるだろう。しかし、これはむしろ、中国のロボットサプライチェーンが自動車サプライチェーンのような様相を呈し始めた瞬間として理解すべきである。すなわち、筐体は各社が供給し、利益は電子部品にあり、購入者の交渉力は、最初のユニットが出荷される前に仕様書に明記された内容によって完全に決定されるという構造だ。 この10年間を後悔することになる企業は、間違ったロボットを購入した企業ではない。その内部に何が入っているのか、一度も尋ねなかった企業である。
この分析
本記事は、企業発表、証券取引所への財務開示、サプライヤーの発表、公表された市場調査、および掲載時点で入手可能な公開価格を総合的に分析したものです。免責事項:本記事は情報提供のみを目的としており、投資、調達、法律、または医療に関する助言を構成するものではありません。数値、仕様、価格、および予測は、掲載時点で確認された情報を反映したものであり、変更される可能性があります。












